Hộ kinh doanh mới hoạt động trong quý 3/2026 và có doanh thu lũy kế vượt 1 tỷ đồng cần lưu ý thời hạn kê khai thuế và thông báo số tài khoản ngân hàng, ví điện tử với cơ quan thuế theo quy định hiện hành.
Hộ kinh doanh mới bắt đầu hoạt động trong quý 3/2026 nhưng có doanh thu lũy kế vượt 1 tỷ đồng cần chú ý thời hạn kê khai thuế và thông báo thông tin tài khoản ngân hàng, ví điện tử với cơ quan thuế. Việc thực hiện đúng thời hạn giúp hộ kinh doanh hạn chế sai sót trong quá trình kê khai và thực hiện nghĩa vụ thuế.
1. Hộ kinh doanh mới ra kinh doanh trong quý 3/2026 phải thông báo tài khoản ngân hàng khi nào?
Theo khoản 1 Điều 4 Thông tư 18/2026/TT-BTC, hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh thực hiện thông báo số tài khoản ngân hàng hoặc số hiệu ví điện tử theo Mẫu số 01/BK-STK kèm theo thông báo doanh thu hoặc tờ khai thuế đầu tiên của năm 2026.
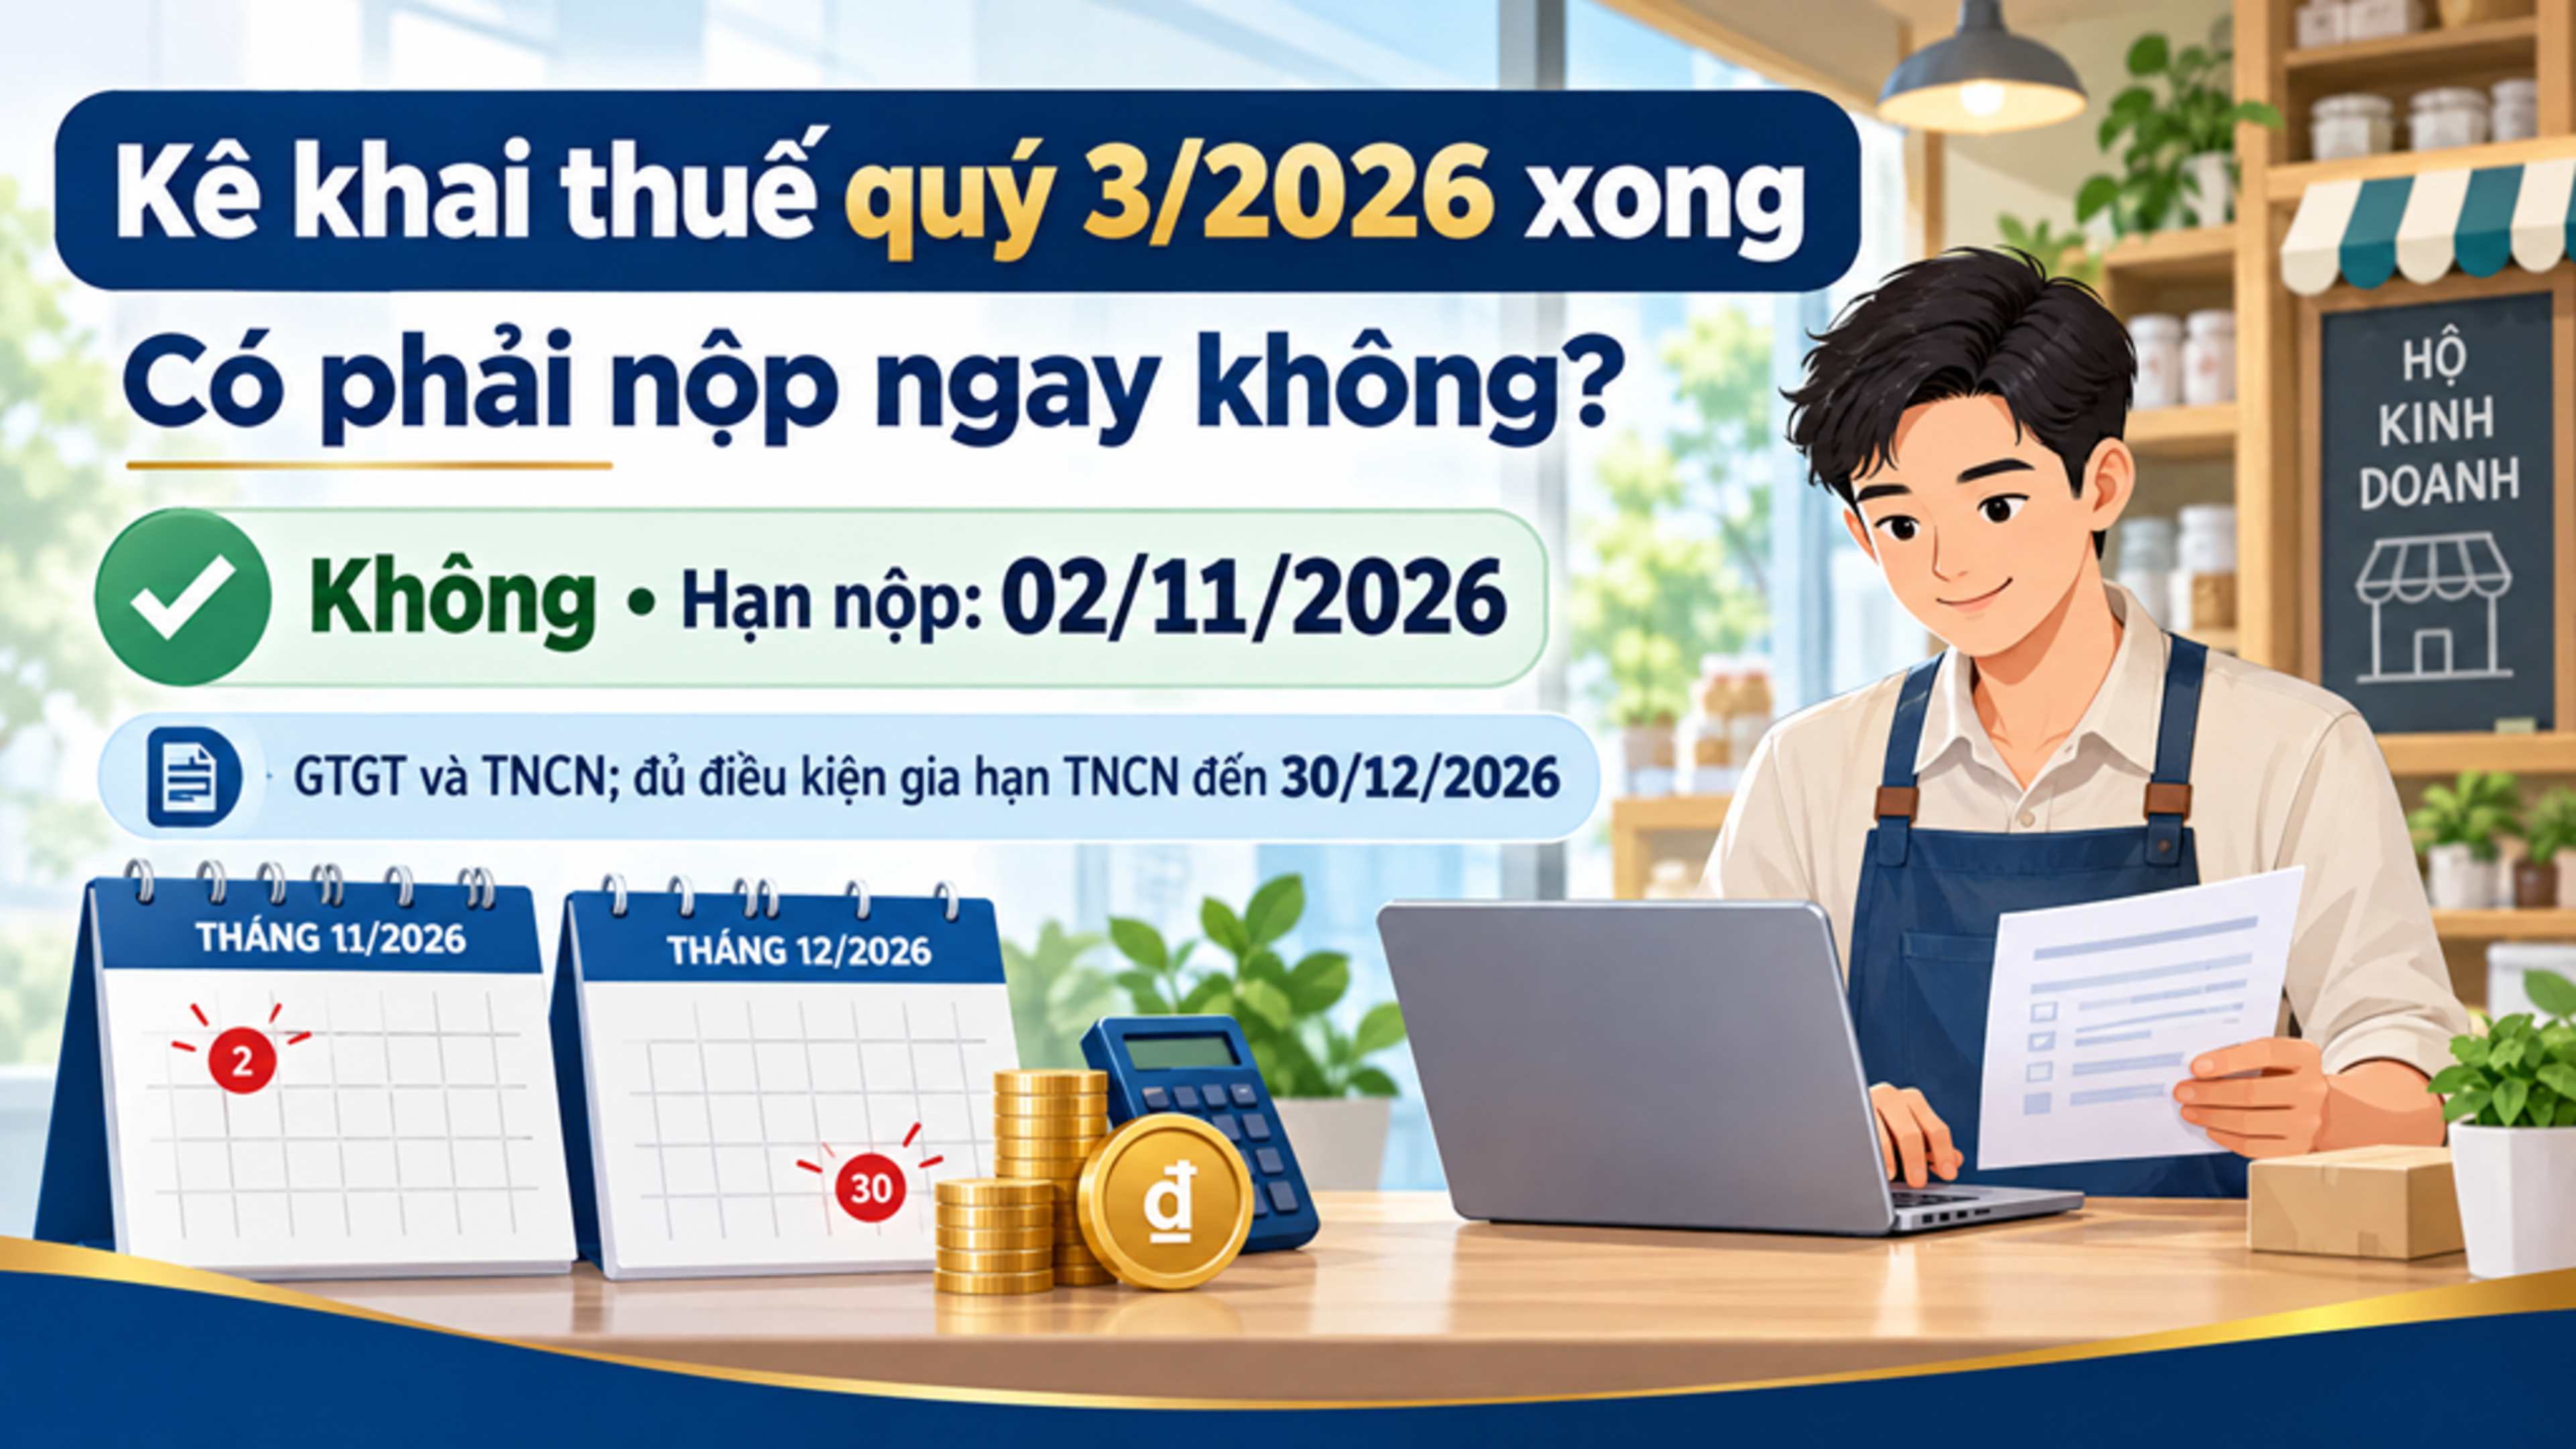
Đối với hộ kinh doanh mới hoạt động trong quý 3/2026, nếu doanh thu lũy kế vượt 1 tỷ đồng và thuộc diện kê khai thuế theo quý, thời hạn nộp hồ sơ khai thuế quý 3/2026 là ngày 02/11/2026 do ngày cuối cùng của tháng 10 rơi vào thứ Bảy.
Như vậy, hộ kinh doanh thuộc trường hợp này cần gửi thông báo tài khoản ngân hàng, ví điện tử kèm theo hồ sơ thuế đầu tiên tương ứng. Theo hướng dẫn tại bài viết nguồn, thời hạn thực hiện là chậm nhất ngày 02/11/2026.
2. Khi nào hộ kinh doanh mới ra kinh doanh phải kê khai thuế theo quý?
Theo Điều 9 Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động khi có doanh thu lũy kế vượt 1 tỷ đồng thì thực hiện kê khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng này.
Có thể hiểu như sau:
Doanh thu lũy kế chưa vượt 1 tỷ đồng: Hộ kinh doanh cần xác định nghĩa vụ thông báo doanh thu theo quy định áp dụng cho trường hợp của mình.
Doanh thu lũy kế vượt 1 tỷ đồng: Hộ kinh doanh chuyển sang thực hiện kê khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng.
Khi nộp hồ sơ thuế đầu tiên: Hộ kinh doanh mới ra kinh doanh thực hiện gửi thông báo số tài khoản ngân hàng, ví điện tử theo mẫu quy định kèm hồ sơ tương ứng.
Lưu ý, ngưỡng doanh thu 1 tỷ đồng được xác định theo doanh thu lũy kế từ hoạt động kinh doanh, không chỉ căn cứ vào doanh thu riêng của một tháng.
3. Hộ kinh doanh sử dụng mẫu nào để thông báo tài khoản ngân hàng?
Theo Thông tư 18/2026/TT-BTC, hộ kinh doanh sử dụng Mẫu số 01/BK-STK – Thông báo số tài khoản/số hiệu ví điện tử để cung cấp thông tin cho cơ quan thuế.
Khi lập mẫu, người nộp thuế cần chú ý các thông tin chính sau:
Nội dung | Cách ghi |
|---|---|
Người nộp thuế | Ghi tên cá nhân kinh doanh hoặc tên hộ kinh doanh |
Mã số thuế | Ghi mã số thuế của hộ kinh doanh, cá nhân kinh doanh |
Số thứ tự | Đánh số thứ tự từng tài khoản hoặc ví điện tử |
Tên địa điểm kinh doanh | Ghi tên địa điểm kinh doanh tương ứng |
Mã địa điểm kinh doanh | Ghi mã địa điểm nếu đã được cấp |
Số tài khoản/số hiệu ví điện tử | Ghi chính xác thông tin tài khoản hoặc ví điện tử |
Tên chủ tài khoản | Ghi tên người đứng tên tài khoản |
Tổ chức cung ứng dịch vụ | Ghi tên ngân hàng hoặc đơn vị cung cấp dịch vụ ví điện tử |
Trạng thái tài khoản | Ghi khai lần đầu, thay đổi thông tin hoặc đóng theo tình trạng thực tế |
Hộ kinh doanh nên rà soát kỹ thông tin trước khi gửi, đặc biệt là mã số thuế, tên chủ tài khoản, số tài khoản và thông tin địa điểm kinh doanh.
4. Hộ kinh doanh cần lưu ý gì khi thông báo tài khoản ngân hàng?
Để hạn chế sai sót khi thực hiện thủ tục, hộ kinh doanh nên lưu ý những vấn đề sau:
Thứ nhất, xác định đúng thời điểm phải kê khai thuế. Hộ kinh doanh mới hoạt động cần theo dõi doanh thu lũy kế để xác định quý phát sinh doanh thu vượt 1 tỷ đồng.
Thứ hai, nộp thông báo tài khoản cùng hồ sơ tương ứng. Không nên chỉ chú ý đến việc kê khai thuế mà bỏ sót thông báo số tài khoản ngân hàng hoặc số hiệu ví điện tử.
Thứ ba, kê khai thông tin chính xác. Cần đối chiếu thông tin tài khoản, chủ tài khoản, mã số thuế và địa điểm kinh doanh trước khi gửi cơ quan thuế.
Thứ tư, cập nhật khi có thay đổi. Khi thay đổi thông tin tài khoản ngân hàng hoặc ví điện tử, hộ kinh doanh cần thông báo cho cơ quan thuế theo quy định về quản lý thuế.
Thứ năm, lưu hồ sơ đã gửi. Nên lưu bản thông báo, tờ khai thuế và thông tin xác nhận tiếp nhận hồ sơ để thuận tiện đối chiếu khi cần.
5. Không thông báo tài khoản ngân hàng đúng hạn có ảnh hưởng gì?
Việc thông báo tài khoản ngân hàng, ví điện tử là một nội dung cần thực hiện theo quy định về hồ sơ thuế đối với hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp áp dụng.
Nếu chưa thực hiện hoặc phát hiện thông tin đã gửi không chính xác, hộ kinh doanh nên chủ động rà soát hồ sơ và liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn cách bổ sung hoặc điều chỉnh phù hợp.
Không nên tự suy luận rằng chỉ cần hoàn thành tờ khai thuế là đã hoàn tất toàn bộ thủ tục, bởi thông báo tài khoản ngân hàng, ví điện tử là nội dung riêng được quy định trong hồ sơ thuế.
Kết luận
Hộ kinh doanh mới ra kinh doanh trong quý 3/2026, có doanh thu lũy kế vượt 1 tỷ đồng và thuộc diện kê khai thuế theo quý cần lưu ý việc thông báo số tài khoản ngân hàng hoặc số hiệu ví điện tử theo Mẫu số 01/BK-STK. Theo hướng dẫn được đề cập, thời hạn thực hiện cùng hồ sơ thuế quý 3/2026 là chậm nhất ngày 02/11/2026.
Hộ kinh doanh nên theo dõi doanh thu lũy kế, xác định đúng thời điểm phát sinh nghĩa vụ kê khai và kiểm tra kỹ thông tin trước khi gửi hồ sơ cho cơ quan thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.