Tra cứu quy định
Đặt câu hỏi bằng ngôn ngữ tự nhiên, nhận câu trả lời dễ hiểu kèm căn cứ pháp lý cụ thể — không cần đọc văn bản luật dài dòng.
Tra cứu ngay →Hỏi đáp quy định, tính nghĩa vụ thuế và xử lý hóa đơn— tất cả trong một trợ lý dành cho hộ kinh doanh.
eHKD biến những câu hỏi thuế phức tạp thành câu trả lời rõ ràng, và những con số rối rắm thành bảng tính minh bạch — cho hộ kinh doanh, không cần thuê kế toán riêng.
Đặt câu hỏi bằng ngôn ngữ tự nhiên, nhận câu trả lời dễ hiểu kèm căn cứ pháp lý cụ thể — không cần đọc văn bản luật dài dòng.
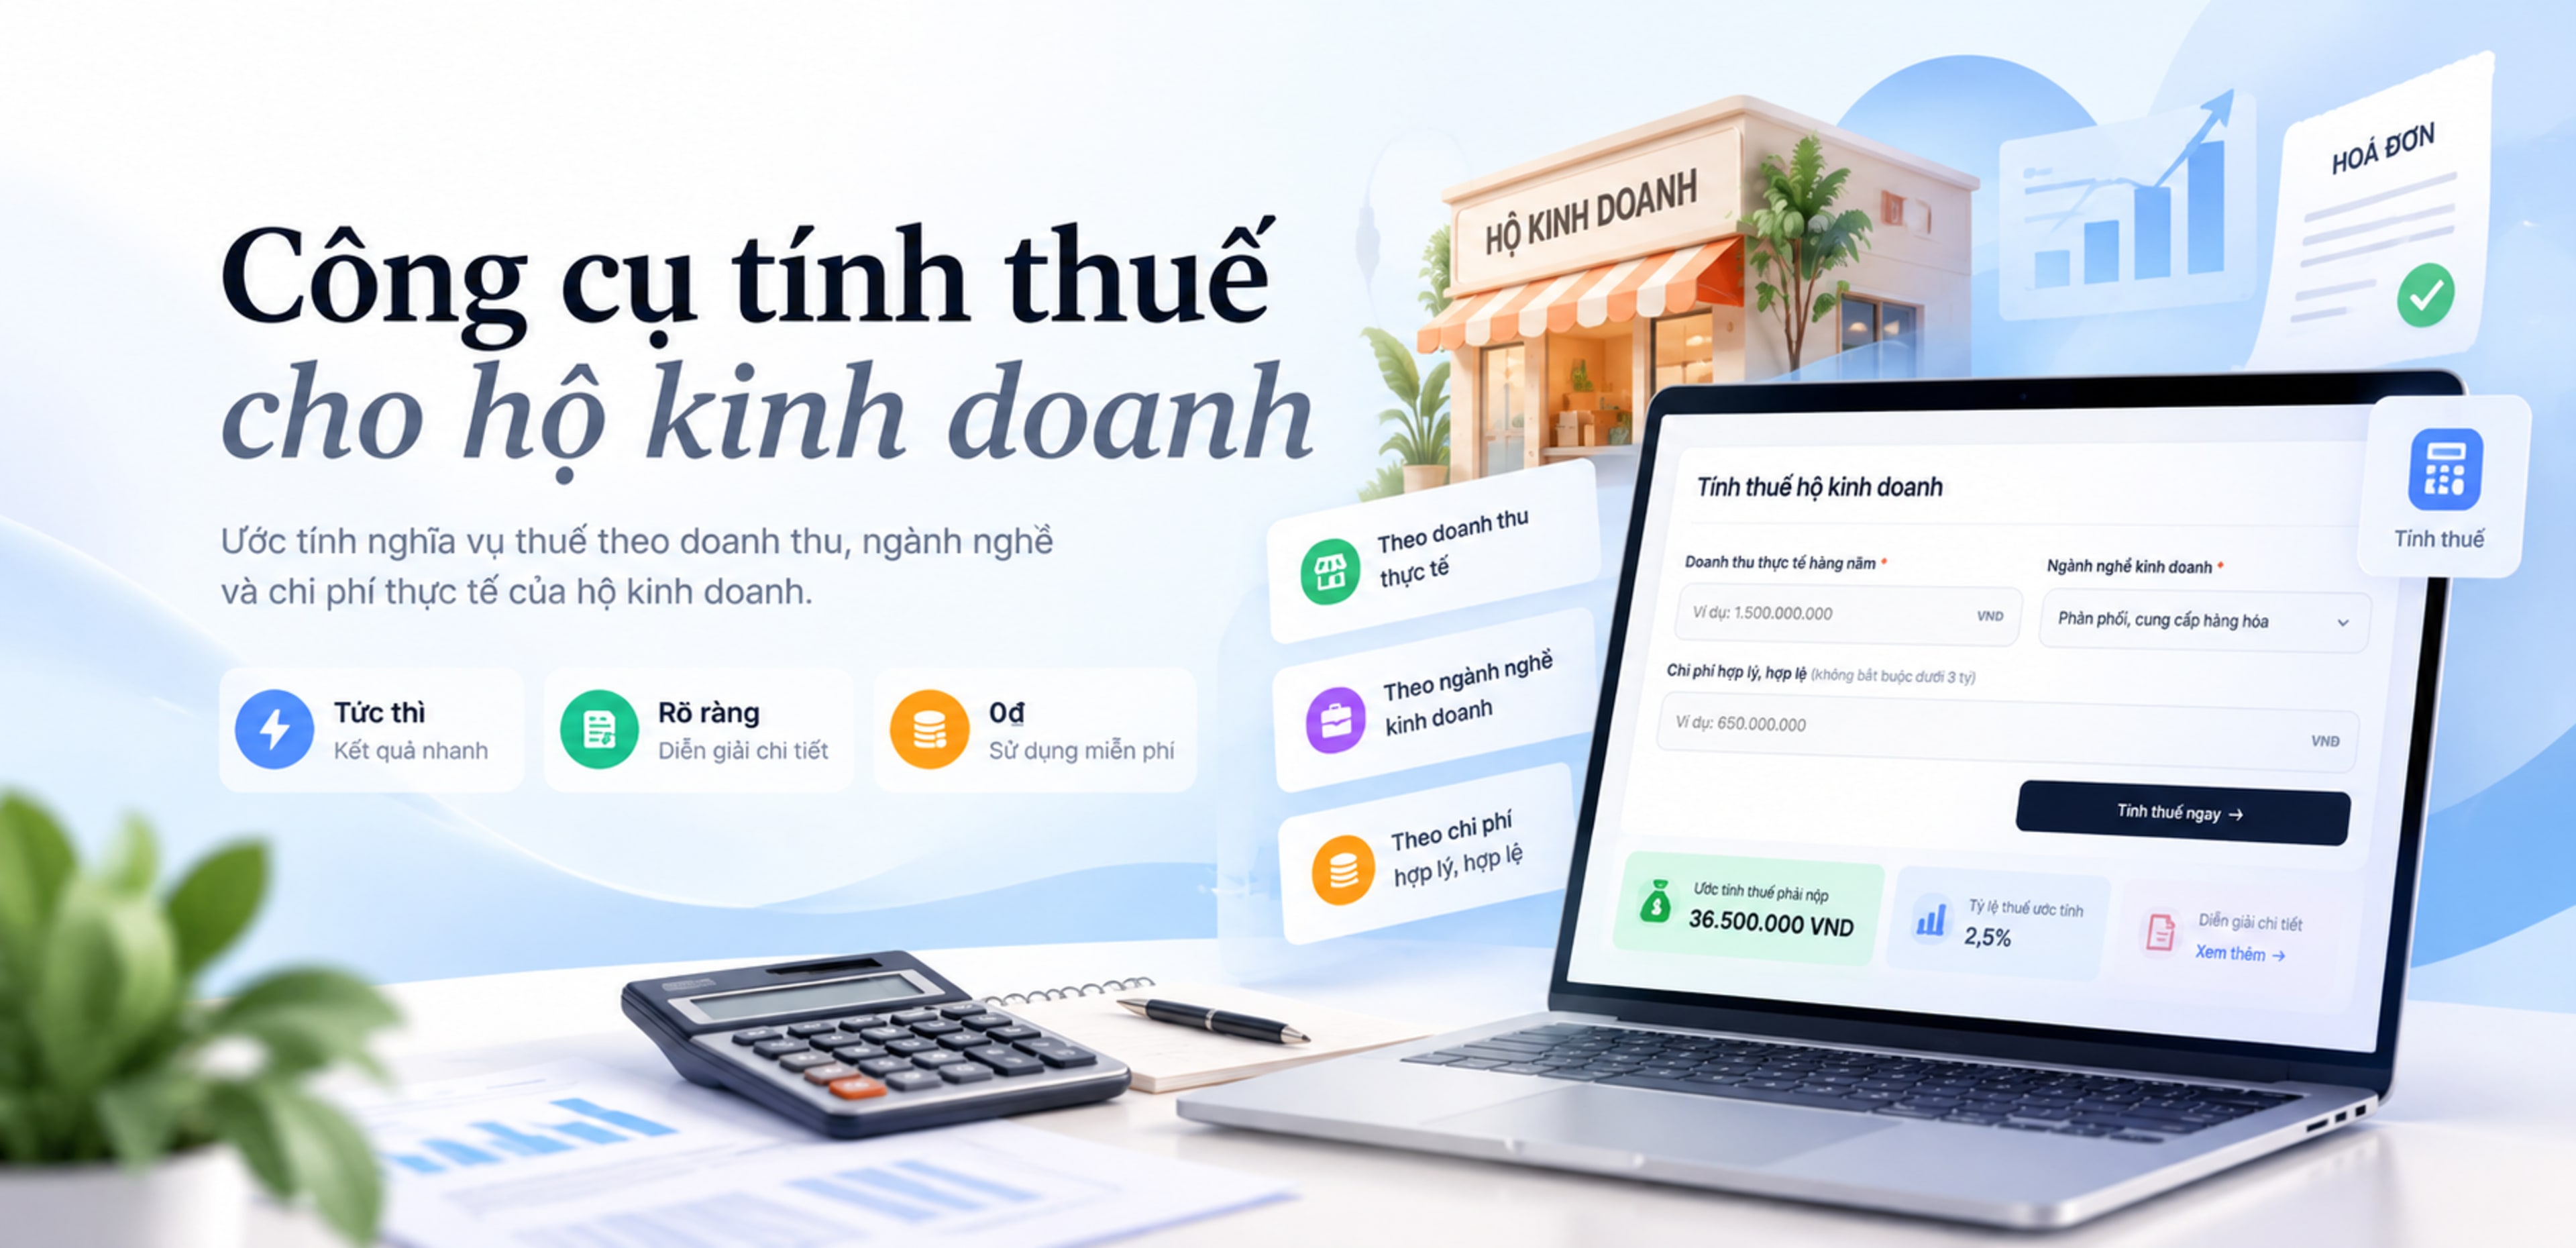
Tra cứu ngay →Nhập doanh thu và ngành nghề — hệ thống hỗ trợ ước tính thuế GTGT, TNCN kèm giải thích rõ ràng cho từng khoản.
Tính thuế ngay →Tải lên file XML để đọc, diễn giải dữ liệu thành nội dung dễ hiểu và tra cứu nhanh các thông tin quan trọng.
Đọc file XML →eHKD được xây dựng để chính xác trước tiên. Mỗi câu trả lời bám sát văn bản pháp luật hiện hành, dữ liệu hộ kinh doanh và hóa đơn của riêng bạn — không chung chung, không lỗi thời.
Mỗi câu trả lời đều trích dẫn đúng nghị định, thông tư liên quan — không phải suy đoán chung chung như chatbot thông thường.
GTGT 3% + TNCN 1,5% trên doanh thu — theo Thông tư 40/2021/TT-BTC.
Nội dung được rà soát và cập nhật khi chính sách, quy định thuế thay đổi.
Dữ liệu được bảo vệ bằng các biện pháp kỹ thuật và chỉ được xử lý để cung cấp chức năng bạn sử dụng.
Bảo vệ
dữ liệu
Lưu trữ dữ liệu
an toàn
Quản lý quyền
truy cập
Hỗ trợ quản lý
và yêu cầu xóa
dữ liệu
Đồng bộ trực tiếp với hệ thống hóa đơn điện tử để đối chiếu và phát hiện sai sót ngay khi phát sinh.
Cập nhật quy định, hướng dẫn thực hành và mẹo tối ưu thuế cho hộ kinh doanh.
Tham khảo mẫu biên bản điều chỉnh, thay thế hóa đơn điện tử có sai sót theo Thông tư 91/2026/TT-BTC. Tìm hiểu khi nào cần lập văn bản thỏa thuận, cách xử lý hóa đơn sai và những trường hợp chỉ được điều chỉnh hoặc thay thế. Sao chép mô tả
Hướng dẫn 9 bước nộp hồ sơ hoàn thuế thương mại điện tử cho hộ, cá nhân kinh doanh trên Cổng Dịch vụ công của ngành Thuế, từ đăng nhập, kê khai doanh thu, đính kèm chứng từ đến xác thực OTP và tra cứu kết quả.
Cá nhân kinh doanh không đăng ký hộ kinh doanh vẫn thuộc đối tượng sử dụng hóa đơn điện tử. Tìm hiểu quy định theo doanh thu, trường hợp bắt buộc đăng ký và cách xin cấp hóa đơn theo từng lần phát sinh.
Người bán không có phần mềm lập hóa đơn tự động có được lập hóa đơn vào ngày làm việc tiếp theo không? Tìm hiểu điều kiện áp dụng theo Nghị định 254/2026/NĐ-CP và mức phạt khi lập hóa đơn sai thời điểm.
Theo Nghị định 252/2026/NĐ-CP, đồng Việt Nam là đồng tiền khai thuế mặc định. Vậy những trường hợp nào được khai thuế, nộp thuế bằng ngoại tệ? Cùng tìm hiểu quy định áp dụng từ ngày 01/07/2026.
Theo Nghị định 254/2026/NĐ-CP, một số hóa đơn điện tử không bắt buộc có chữ ký số của người bán, như hóa đơn do cơ quan thuế cấp theo từng lần phát sinh, tem vé thẻ và hóa đơn ủy nhiệm. Tìm hiểu đầy đủ các trường hợp và lưu ý khi áp dụng.
Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn bán điện căn cứ vào việc đối soát số liệu thanh toán giữa các bên. Tìm hiểu thời hạn lập hóa đơn và quy định riêng đối với công ty phát điện có cam kết bảo lãnh của Chính phủ. Sao chép mô tả
Thời điểm lập hóa đơn dịch vụ giặt là công nghiệp được xác định theo thời điểm hoàn thành dịch vụ hoặc thời điểm thu tiền trước, trong khi cung cấp dịch vụ. Tìm hiểu quy định về lập hóa đơn, nghiệm thu và ghi chi tiết dịch vụ theo Nghị định 254/2026/NĐ-CP.
Những chia sẻ thật từ cộng đồng hộ kinh doanh.
Tôi không còn phải tra cứu hàng giờ để hiểu quy định. Hỏi phát là có câu trả lời kèm căn cứ luôn.
Tính thuế cực nhanh, không cần thuê kế toán nữa. Tiết kiệm được kha khá chi phí mỗi tháng.
AI trả lời đúng vấn đề, có cả căn cứ pháp lý rõ ràng chứ không nói chung chung như mấy app khác.
Thích cách trả lời rõ ràng, không vòng vo, đúng cái tôi cần biết ngay lập tức.
Vừa dùng thử tuần trước mà đã thấy khác hẳn, giao diện gọn, câu trả lời dễ hiểu.
Có lẽ là công cụ thuế tốt nhất cho hộ kinh doanh mà tôi từng dùng. Đỡ đau đầu hẳn.
Nhắc lịch nộp thuế tự động nên tôi chưa từng bị trễ hạn lần nào từ khi dùng.
Kiểm tra hóa đơn tự động giúp tôi phát hiện sai sót trước khi nộp, tránh bị phạt oan.
Dữ liệu bảo mật, không lo bị lộ doanh thu ra ngoài. Yên tâm hơn hẳn khi dùng.
Giao diện dễ dùng, AI trả lời nhanh, đúng ngành nghề mình đang kinh doanh.
Trước giờ toàn phải hỏi kế toán, giờ tự tra cứu được luôn, tiết kiệm thời gian hẳn.
Ứng dụng thuế tốt nhất mình từng dùng cho hộ kinh doanh nhỏ như của mình.
Giải đáp trước khi bạn bắt đầu.
Không. Căn cứ Điều 6 Nghị định số 252/2026/NĐ-CP, đăng ký thuế được thực hiện bằng phương thức điện tử hoặc tự động qua Hệ thống thông tin quản lý thuế. Nếu cơ quan thuế đã nhận đủ thông tin qua cơ chế một cửa liên thông thì người nộp thuế không phải thực hiện trực tiếp.
Căn cứ điểm e.3 khoản 3 Điều 6 Nghị định số 252/2026/NĐ-CP, nếu Cơ sở dữ liệu quốc gia về dân cư đã kết nối, chia sẻ và tự động đồng bộ với cơ sở dữ liệu thuế thì cá nhân không phải làm thủ tục riêng; hệ thống gửi thông báo về thông tin đã cập nhật. Trường hợp chưa tự động đồng bộ thì người nộp thuế thực hiện theo thời hạn quy định.
Căn cứ điểm g.2 khoản 3 Điều 6 Nghị định số 252/2026/NĐ-CP, đối với trường hợp không thực hiện qua cơ quan đăng ký kinh doanh, phải thông báo cho cơ quan thuế chậm nhất 01 ngày làm việc trước khi tạm ngừng; mỗi lần thông báo người nộp thuế được tạm ngừng hoạt động, kinh doanh không quá 12 tháng.
Không. Căn cứ Điều 7 Nghị định số 252/2026/NĐ-CP, người nộp thuế vẫn phải thực hiện các nghĩa vụ thuế phát sinh và còn tồn tại trong thời gian bị thông báo không hoạt động tại địa chỉ đã đăng ký.
Căn cứ Điều 9 Nghị định số 252/2026/NĐ-CP, theo kỳ kế toán năm; riêng thuế thu nhập cá nhân theo năm dương lịch.
Căn cứ Điều 32 và Điều 33 Nghị định số 252/2026/NĐ-CP, miễn, giảm thuế chỉ áp dụng tự động nếu pháp luật quy định. Các trường hợp khác, người nộp thuế phải đáp ứng điều kiện và thực hiện hồ sơ, thủ tục theo quy định.
Có, căn cứ Điều 35, Điều 75 Nghị định số 252/2026/NĐ-CP, tiền thuế nợ đã xóa có thể bị phục hồi khi phát sinh căn cứ phải hoàn trả hoặc phục hồi theo Luật Quản lý thuế và quy định chuyển tiếp.
Cá nhân trực tiếp đăng ký, khai, tính và nộp thuế theo quy định tại Điều 42 Nghị định số 252/2026/NĐ-CP.