Hộ kinh doanh đã kê khai thuế quý 3/2026 cần phân biệt thời hạn nộp tờ khai với thời hạn nộp tiền thuế. Tìm hiểu quy định gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP và những lưu ý khi thực hiện nghĩa vụ thuế.
Sau khi hoàn thành kê khai thuế quý 3/2026, nhiều hộ kinh doanh băn khoăn liệu có phải nộp tiền thuế ngay hay được phép chờ đến thời hạn quy định. Thực tế, thời hạn nộp tờ khai và thời hạn nộp tiền thuế cần được phân biệt rõ; một số khoản thuế còn có thể được gia hạn theo Nghị định 245/2026/NĐ-CP.
Dưới đây là những nội dung hộ kinh doanh cần lưu ý khi thực hiện nghĩa vụ thuế quý 3/2026.
1. Hộ kinh doanh đã kê khai thuế quý 3/2026 có phải nộp thuế ngay không?
Không bắt buộc phải nộp tiền thuế ngay sau khi vừa hoàn thành tờ khai. Theo khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, thời hạn nộp thuế đối với trường hợp khai thuế theo quý được xác định theo thời hạn nộp hồ sơ khai thuế.
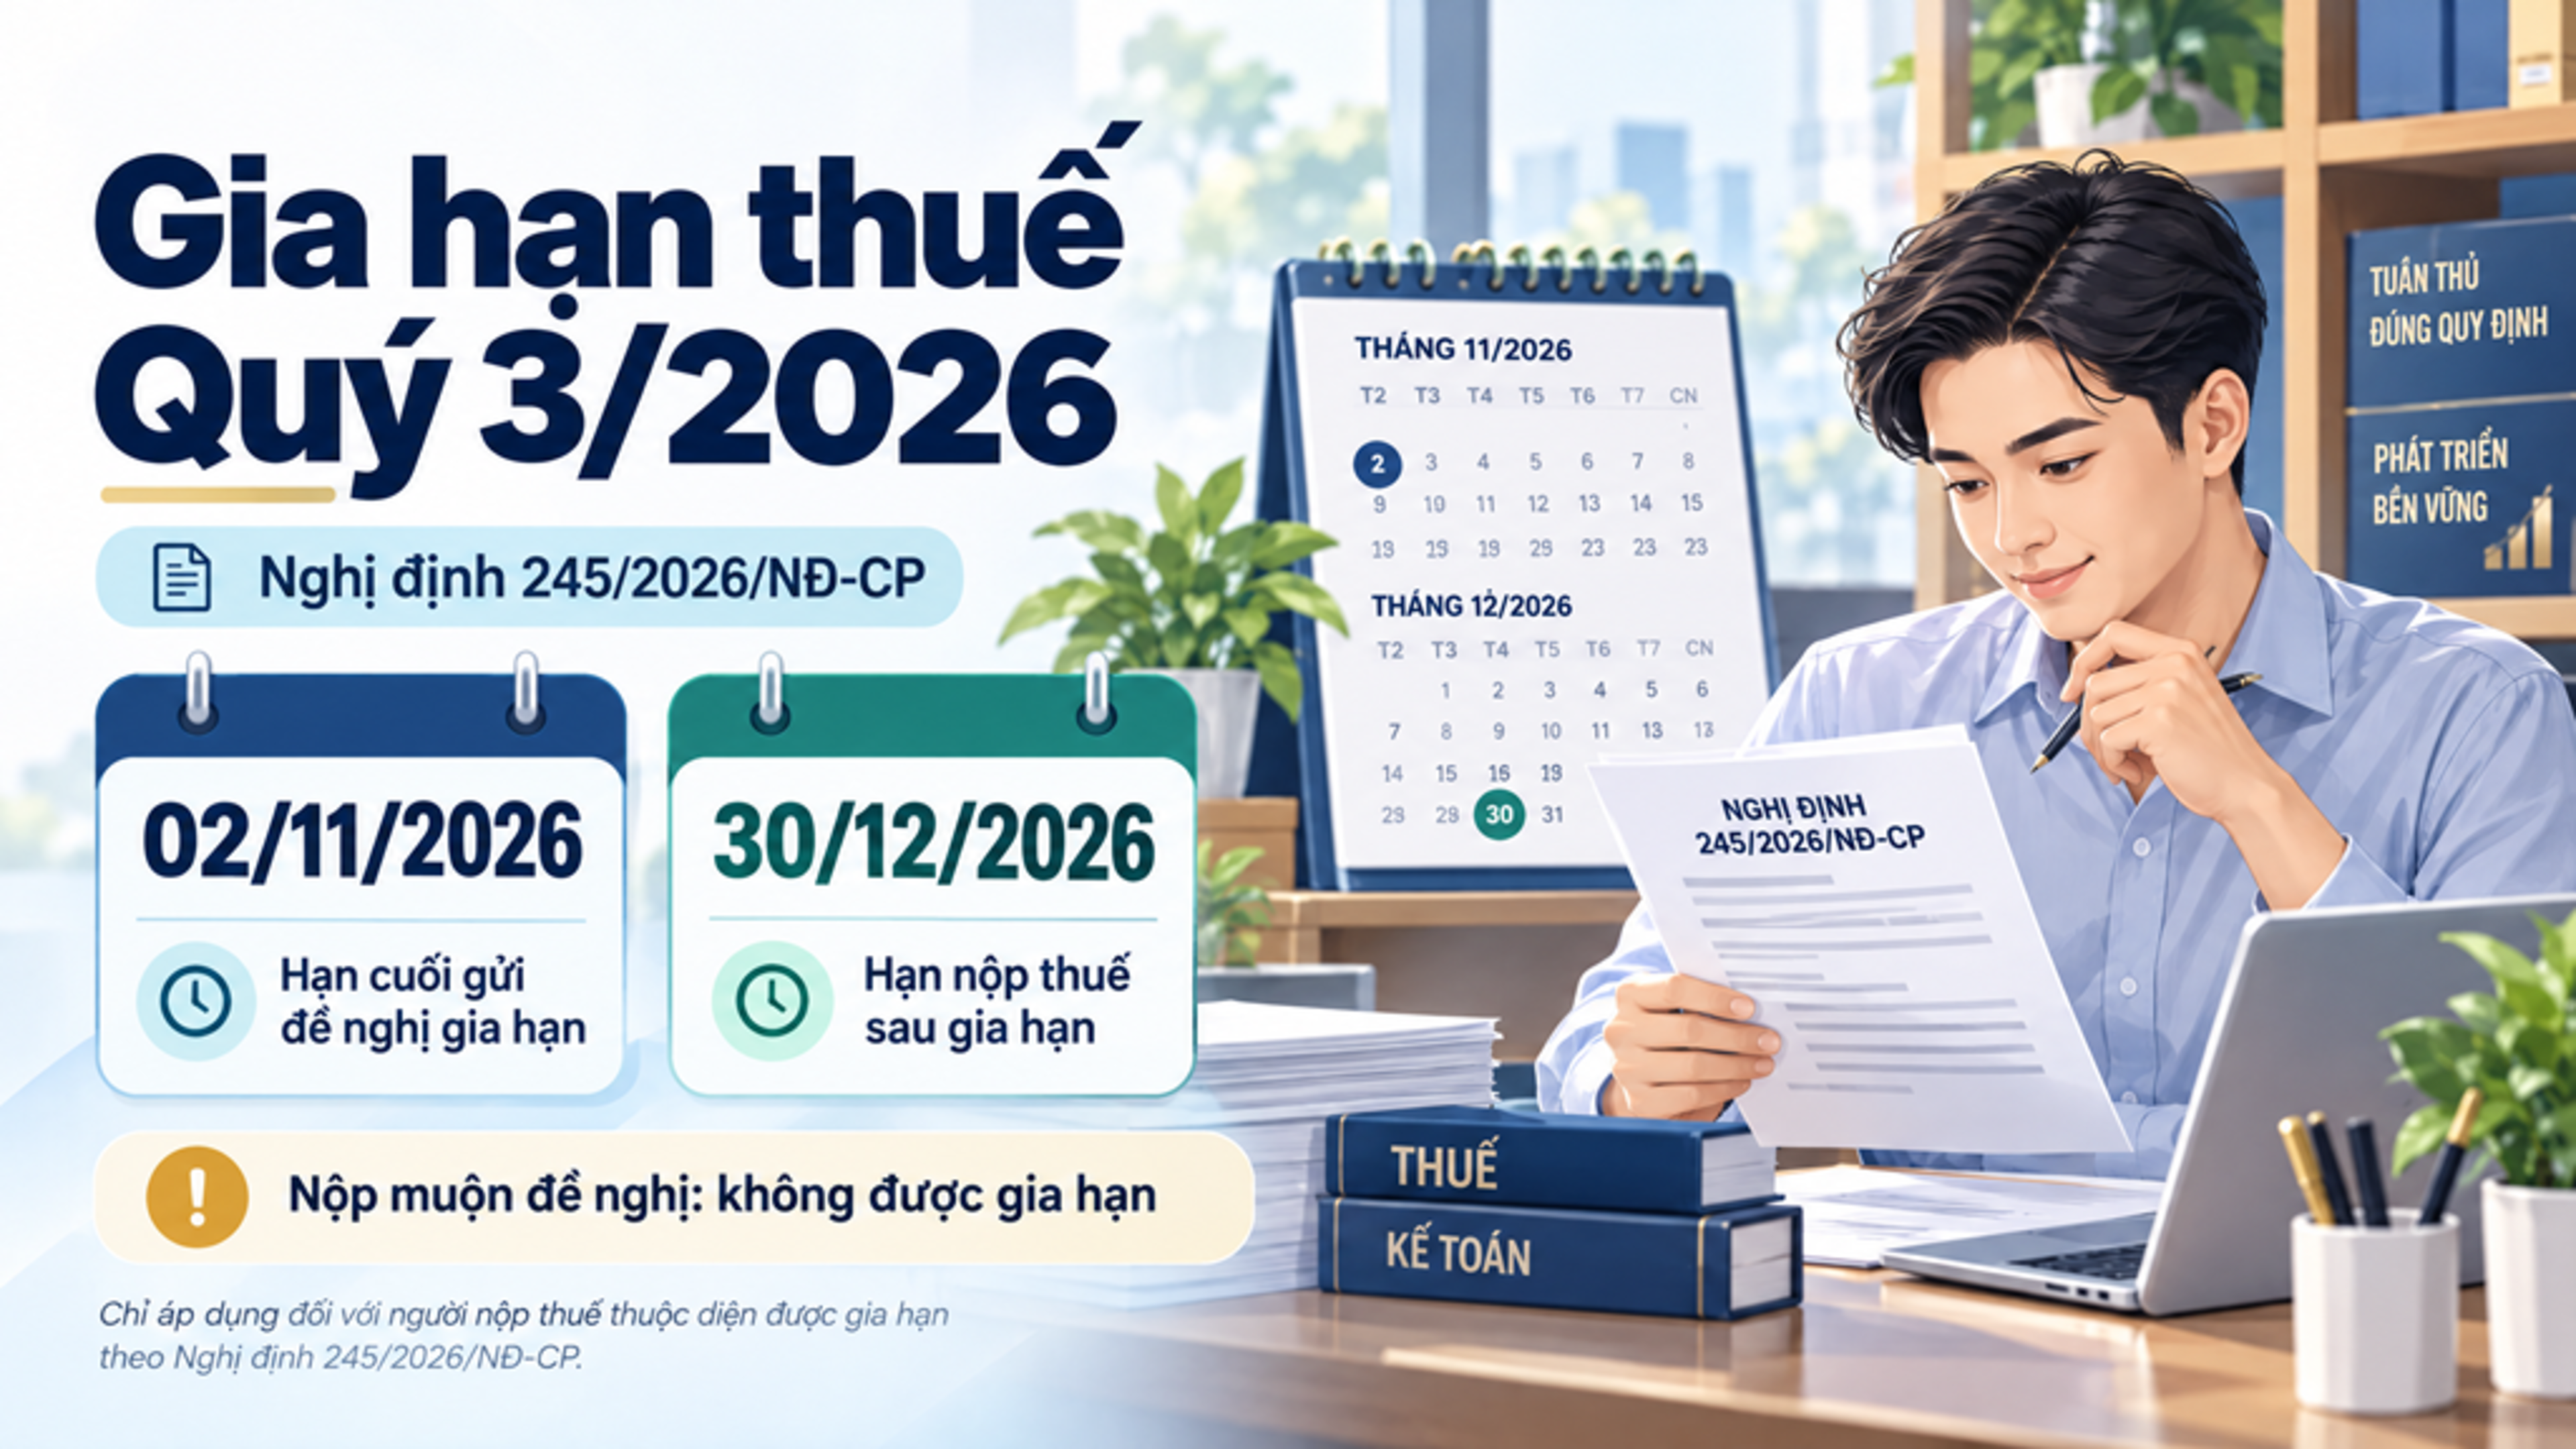
Đối với kỳ tính thuế quý 3/2026, hạn nộp hồ sơ ban đầu là ngày 31/10/2026. Do ngày này rơi vào thứ Bảy, thời hạn được chuyển sang ngày làm việc tiếp theo là ngày 02/11/2026 theo quy định về tính thời hạn tại Nghị định 252/2026/NĐ-CP.
Tuy nhiên, hộ kinh doanh cần phân biệt thời hạn nộp thuế thông thường với trường hợp được gia hạn. Nếu thuộc diện được gia hạn theo Nghị định 245/2026/NĐ-CP, thời hạn nộp một số khoản thuế có thể kéo dài hơn.
2. Hạn nộp thuế GTGT và thuế TNCN quý 3/2026 là ngày nào?
Thời hạn nộp tiền thuế phụ thuộc vào loại thuế và việc hộ kinh doanh có thuộc đối tượng được gia hạn hay không.
Trường hợp | Thuế GTGT quý 3/2026 | Thuế TNCN quý 3/2026 |
|---|---|---|
Không thuộc diện được gia hạn | 02/11/2026 | 02/11/2026 |
Thuộc diện được gia hạn theo Nghị định 245/2026/NĐ-CP | 02/11/2026 | 30/12/2026 |
Theo Điều 2 Nghị định 245/2026/NĐ-CP, thời hạn gia hạn nộp thuế GTGT và thuế TNCN của hộ kinh doanh, cá nhân kinh doanh trong kỳ tính thuế quý 3/2026 được quy định cụ thể. Trong đó, thuế TNCN thuộc diện gia hạn có thời hạn nộp chậm nhất là ngày 30/12/2026.
Lưu ý: Không phải mọi hộ kinh doanh đều mặc nhiên được gia hạn. Cần kiểm tra điều kiện, đối tượng và phạm vi áp dụng của Nghị định 245/2026/NĐ-CP trước khi sử dụng thời hạn gia hạn.
3. Trường hợp nào được gia hạn nộp thuế quý 3/2026?
Theo Nghị định 245/2026/NĐ-CP, việc gia hạn áp dụng đối với các khoản thuế và đối tượng đáp ứng điều kiện quy định tại nghị định này.
Đối với hộ kinh doanh, cá nhân kinh doanh, cần lưu ý chính sách gia hạn thời hạn nộp thuế TNCN. Nếu thuộc đối tượng được gia hạn, người nộp thuế có thể nộp khoản thuế thuộc diện gia hạn chậm nhất vào ngày 30/12/2026.
Khi xác định quyền gia hạn, hộ kinh doanh nên kiểm tra:
Loại thuế phát sinh trong quý 3/2026.
Đối tượng và điều kiện được gia hạn theo Nghị định 245/2026/NĐ-CP.
Thời hạn nộp thuế tương ứng với từng khoản thuế.
Nghĩa vụ kê khai và các thủ tục liên quan theo hướng dẫn của cơ quan thuế.
Việc được gia hạn nộp tiền thuế không đồng nghĩa với việc được miễn thuế. Hộ kinh doanh vẫn phải thực hiện đầy đủ nghĩa vụ thuế và nộp tiền trong thời hạn được áp dụng.
4. Đã kê khai thuế nhưng chưa nộp tiền thì cần làm gì?
Nếu đã hoàn thành tờ khai thuế quý 3/2026 nhưng chưa nộp tiền, hộ kinh doanh nên thực hiện các bước sau:
Bước 1: Kiểm tra số thuế phải nộp
Đối chiếu số liệu trên tờ khai đã gửi với doanh thu, chứng từ và thông tin nghĩa vụ thuế trên hệ thống thuế điện tử.
Bước 2: Xác định thời hạn nộp
Nếu không thuộc diện gia hạn, cần hoàn thành nghĩa vụ nộp thuế chậm nhất ngày 02/11/2026. Nếu thuộc diện gia hạn đối với khoản thuế cụ thể, cần xác định đúng thời hạn gia hạn tương ứng.
Bước 3: Kiểm tra thông tin nộp tiền
Khi nộp thuế qua ngân hàng hoặc hệ thống thuế điện tử, cần kiểm tra đúng mã số thuế, khoản thu, kỳ thuế và số tiền phải nộp.
Bước 4: Lưu chứng từ
Sau khi thanh toán, lưu chứng từ nộp tiền và kiểm tra trạng thái hạch toán nghĩa vụ thuế để kịp thời xử lý nếu có sai lệch.
Nếu phát hiện tờ khai có sai sót, hộ kinh doanh cần xem xét thực hiện khai bổ sung theo quy định, đồng thời xác định lại số thuế và thời hạn nộp tương ứng.
5. Có được chậm nộp tiền thuế vì đã kê khai đúng hạn không?
Việc nộp tờ khai đúng hạn không đồng nghĩa với việc được tự động kéo dài thời hạn nộp tiền thuế. Hộ kinh doanh vẫn phải nộp đủ số tiền thuế đúng thời hạn, trừ trường hợp được gia hạn hoặc thuộc trường hợp xử lý khác theo quy định pháp luật.
Theo Luật Quản lý thuế 2025, người nộp thuế có trách nhiệm tự xác định, kê khai và nộp thuế theo quy định. Trường hợp được gia hạn hợp lệ, người nộp thuế không phải nộp tiền chậm nộp tính trên số tiền thuế được gia hạn trong thời gian gia hạn.
Do đó, hộ kinh doanh không nên tự suy luận rằng mình được chậm nộp chỉ vì đã gửi tờ khai hoặc đang chờ hướng dẫn. Cần căn cứ đúng thời hạn nộp thuế và điều kiện gia hạn của từng khoản thuế.
Kết luận
Hộ kinh doanh đã kê khai thuế quý 3/2026 không nhất thiết phải nộp tiền thuế ngay sau khi hoàn thành tờ khai. Nếu không thuộc diện gia hạn, thời hạn nộp thuế thông thường là ngày 02/11/2026; riêng khoản thuế TNCN thuộc diện được gia hạn theo Nghị định 245/2026/NĐ-CP có thể được nộp chậm nhất vào ngày 30/12/2026.
Hộ kinh doanh cần xác định chính xác loại thuế, điều kiện gia hạn và thời hạn áp dụng, đồng thời lưu đầy đủ tờ khai và chứng từ nộp tiền để tránh phát sinh nghĩa vụ chậm nộp.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.