ợp đồng giao khoán xây dựng với cá nhân không có đăng ký kinh doanh có phải khấu trừ 10% thuế TNCN không? Từ 01/7/2026, mức chi trả từ 5 triệu đồng/lần áp dụng quy định khấu trừ mới.
Khi doanh nghiệp thuê cá nhân thực hiện một phần công việc trong công trình xây dựng theo hợp đồng giao khoán, vấn đề khấu trừ thuế thu nhập cá nhân (TNCN) thường được doanh nghiệp quan tâm.
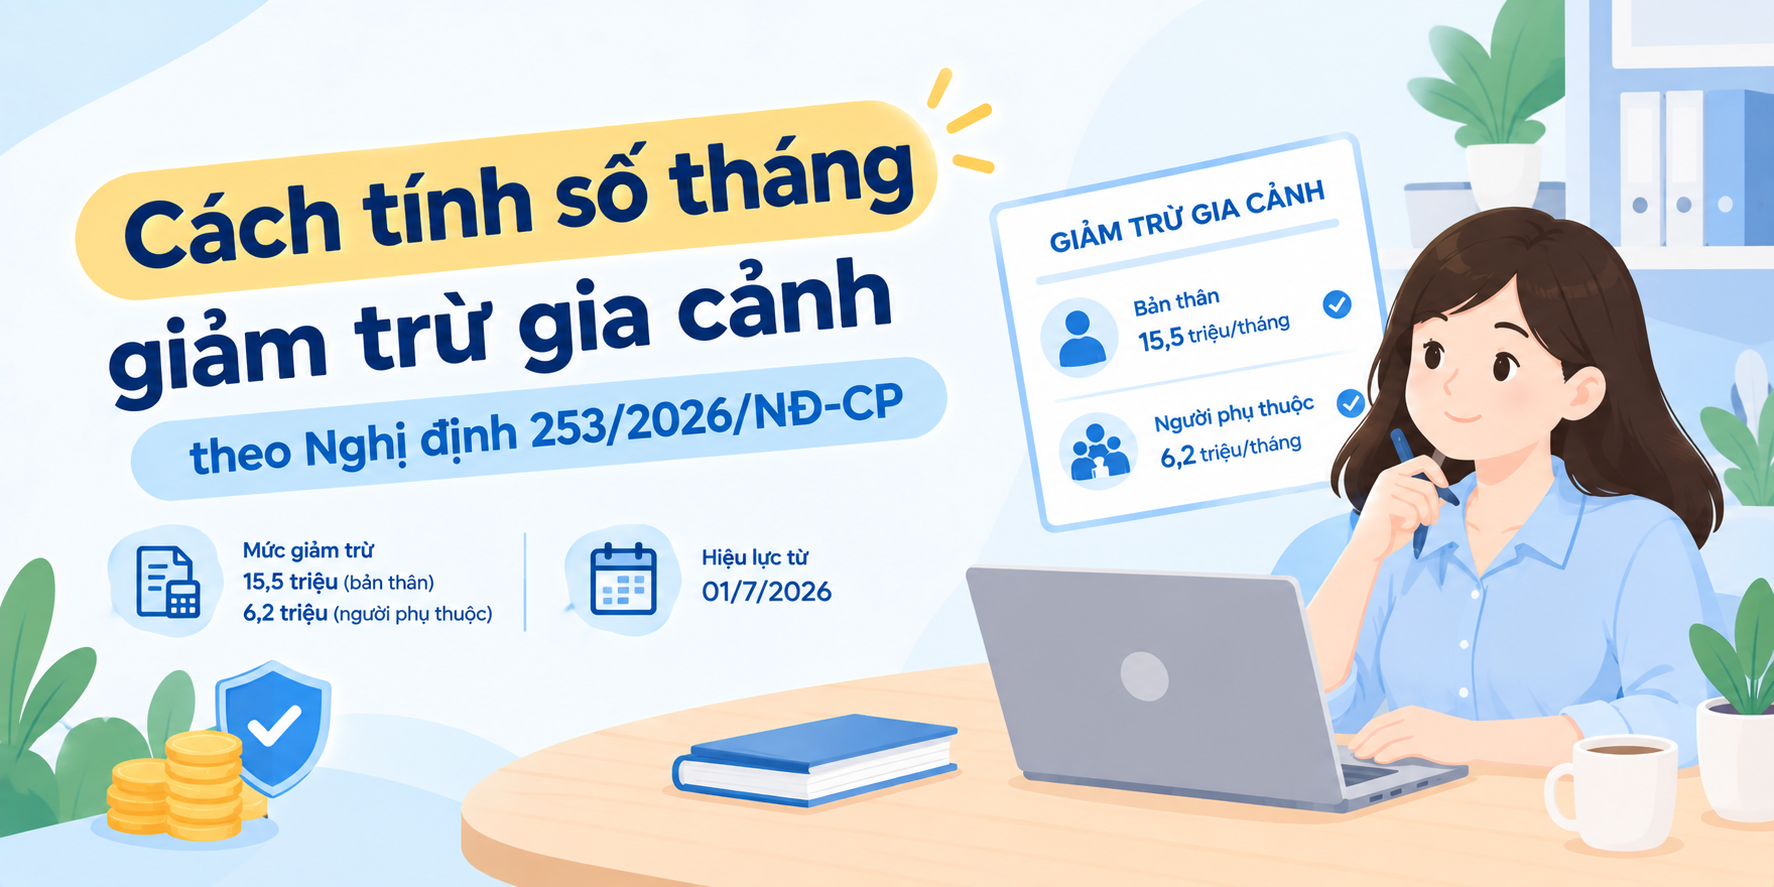
Đặc biệt, từ ngày 01/7/2026, quy định về khấu trừ thuế TNCN đối với khoản tiền công, tiền thù lao và các khoản chi khác cho cá nhân cư trú được thực hiện theo Nghị định 253/2026/NĐ-CP.
Hợp đồng giao khoán xây dựng với cá nhân có phải khấu trừ 10% thuế TNCN?
Theo Công văn 2653/DAN-QLDN2 năm 2026, trường hợp công ty ký hợp đồng giao khoán với cá nhân không có đăng ký kinh doanh để thực hiện các hạng mục công việc trong công trình xây dựng thì thu nhập cá nhân nhận được thuộc khoản thu nhập chịu thuế TNCN từ tiền lương, tiền công.
Công ty có trách nhiệm khấu trừ thuế TNCN trước khi chi trả cho cá nhân, không phân biệt cá nhân đó là người trực tiếp thực hiện công việc hay là người đại diện cho một nhóm cá nhân.
Tuy nhiên, mức chi trả từ ngày 01/7/2026 cần áp dụng theo quy định mới tại Điều 50 Nghị định 253/2026/NĐ-CP.
Cụ thể:
Mức chi trả cho cá nhân | Khấu trừ thuế TNCN |
|---|---|
Từ 5 triệu đồng/lần trở lên | Khấu trừ 10% trên thu nhập trước khi chi trả |
Dưới 5 triệu đồng/lần | Chỉ khấu trừ 10% khi cá nhân có yêu cầu |
Theo đó, nếu công ty ký hợp đồng giao khoán xây dựng với cá nhân cư trú không có đăng ký kinh doanh và trả từ 5 triệu đồng/lần trở lên, công ty phải khấu trừ 10% thuế TNCN trước khi thanh toán.
Ví dụ
Công ty A ký hợp đồng giao khoán với ông B để thực hiện một hạng mục xây dựng.
Ông B là cá nhân không có đăng ký kinh doanh. Công ty nghiệm thu và thanh toán cho ông B 20 triệu đồng/lần.
Số thuế TNCN tạm khấu trừ:
20 triệu đồng × 10% = 2 triệu đồng
Số tiền công ty thực tế chi trả cho ông B sau khi khấu trừ thuế là:
20 triệu đồng - 2 triệu đồng = 18 triệu đồng.
Nếu chi dưới 5 triệu đồng/lần thì có phải khấu trừ 10%?
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, trường hợp mức chi trả thu nhập dưới 5 triệu đồng/lần, tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Như vậy, không phải cứ có hợp đồng giao khoán xây dựng là doanh nghiệp mặc nhiên khấu trừ 10% trong mọi trường hợp.
Doanh nghiệp cần căn cứ vào mức chi trả từng lần và yêu cầu của cá nhân để thực hiện khấu trừ.
Cá nhân có thể làm cam kết để tạm thời không bị khấu trừ thuế không?
Có thể có trường hợp cá nhân làm cam kết để tổ chức trả thu nhập tạm thời chưa khấu trừ thuế TNCN, nếu đáp ứng điều kiện theo quy định.
Cụ thể, trường hợp cá nhân chỉ có thu nhập thuộc diện phải khấu trừ theo tỷ lệ 10% nhưng ước tính tổng mức thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân có thể làm cam kết theo mẫu quy định và gửi cho tổ chức trả thu nhập.
Căn cứ vào cam kết, tổ chức trả thu nhập có thể tạm thời chưa khấu trừ thuế TNCN.
Tuy nhiên, cá nhân phải chịu trách nhiệm về nội dung cam kết. Nếu cơ quan có thẩm quyền phát hiện việc kê khai, cam kết không đúng thì cá nhân có thể bị xử lý theo quy định.
Hồ sơ, chứng từ cần lưu ý khi doanh nghiệp giao khoán xây dựng cho cá nhân
Ngoài việc khấu trừ và kê khai thuế TNCN, doanh nghiệp cũng cần lưu ý đến hồ sơ chứng minh khoản chi phí giao khoán.
Theo hướng dẫn tại Công văn 2653/DAN-QLDN2 năm 2026, hồ sơ có thể gồm:
Hợp đồng giao khoán;
Biên bản thanh lý hợp đồng;
Căn cước công dân của cá nhân;
Biên bản nghiệm thu sản lượng hoặc xác nhận công việc hoàn thành;
Bảng chấm công;
Chứng từ thanh toán;
Chứng từ khấu trừ thuế TNCN;
Các hồ sơ, chứng từ khác có liên quan.
Việc chuẩn bị đầy đủ hồ sơ giúp doanh nghiệp có căn cứ chứng minh khoản chi thực tế phát sinh và phục vụ việc xác định chi phí được trừ khi tính thuế TNDN nếu đáp ứng đầy đủ các điều kiện theo quy định.
Cá nhân có đăng ký kinh doanh thì có áp dụng khấu trừ 10% này không?
Cần phân biệt trường hợp cá nhân không có đăng ký kinh doanh với cá nhân hoạt động kinh doanh có đăng ký.
Công văn 2653/DAN-QLDN2 hướng dẫn trường hợp công ty giao khoán cho cá nhân không có đăng ký kinh doanh để thực hiện các hạng mục trong công trình xây dựng thì thu nhập được xác định là thu nhập từ tiền lương, tiền công và áp dụng quy định khấu trừ thuế TNCN tương ứng.
Do đó, không nên áp dụng máy móc mức khấu trừ 10% cho mọi hợp đồng được gọi là “hợp đồng giao khoán”. Khi xử lý thuế cần xem xét tư cách của bên nhận khoán, bản chất công việc và quy định thuế áp dụng cho khoản thu nhập đó.
Quy định khấu trừ thuế TNCN từ 01/7/2026 có gì thay đổi?
Một điểm đáng chú ý là từ 01/7/2026, Nghị định 253/2026/NĐ-CP quy định mức chi trả từ 5 triệu đồng/lần là ngưỡng để tổ chức, cá nhân trả thu nhập thực hiện khấu trừ 10% đối với trường hợp thuộc khoản 2 Điều 50.
Trường hợp dưới 5 triệu đồng/lần thì việc khấu trừ 10% được thực hiện khi cá nhân có yêu cầu.
Điều này khác với quy định trước đây tại Thông tư 111/2013/TT-BTC, theo đó khoản chi từ 2 triệu đồng/lần trở lên thuộc trường hợp khấu trừ 10% nếu đáp ứng điều kiện.
Vì vậy, khi xử lý các khoản thanh toán phát sinh từ ngày 01/7/2026, doanh nghiệp cần áp dụng quy định mới thay vì tiếp tục sử dụng ngưỡng 2 triệu đồng/lần của quy định trước đây.
Tóm lại
Đối với hợp đồng giao khoán xây dựng ký với cá nhân không có đăng ký kinh doanh, Công văn 2653/DAN-QLDN2 xác định thu nhập của cá nhân thuộc khoản thu nhập chịu thuế TNCN từ tiền lương, tiền công.
Từ ngày 01/7/2026, nếu khoản chi trả cho cá nhân thuộc trường hợp áp dụng khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP thì:
Từ 5 triệu đồng/lần trở lên: doanh nghiệp phải khấu trừ 10% thuế TNCN trước khi trả thu nhập.
Dưới 5 triệu đồng/lần: khấu trừ 10% khi cá nhân có yêu cầu.
Cá nhân đủ điều kiện có thể thực hiện cam kết tạm thời chưa khấu trừ thuế theo quy định.
Doanh nghiệp nên lưu đầy đủ hợp đồng, nghiệm thu, thanh lý, chứng từ thanh toán và chứng từ thuế để làm căn cứ hạch toán, kê khai.
Căn cứ pháp lý chính: Nghị định 253/2026/NĐ-CP; Thông tư 87/2026/TT-BTC; Công văn 2653/DAN-QLDN2 năm 2026 và các quy định có liên quan về thuế TNCN. Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC là các văn bản hướng dẫn áp dụng quy định thuế TNCN mới từ năm 2026.