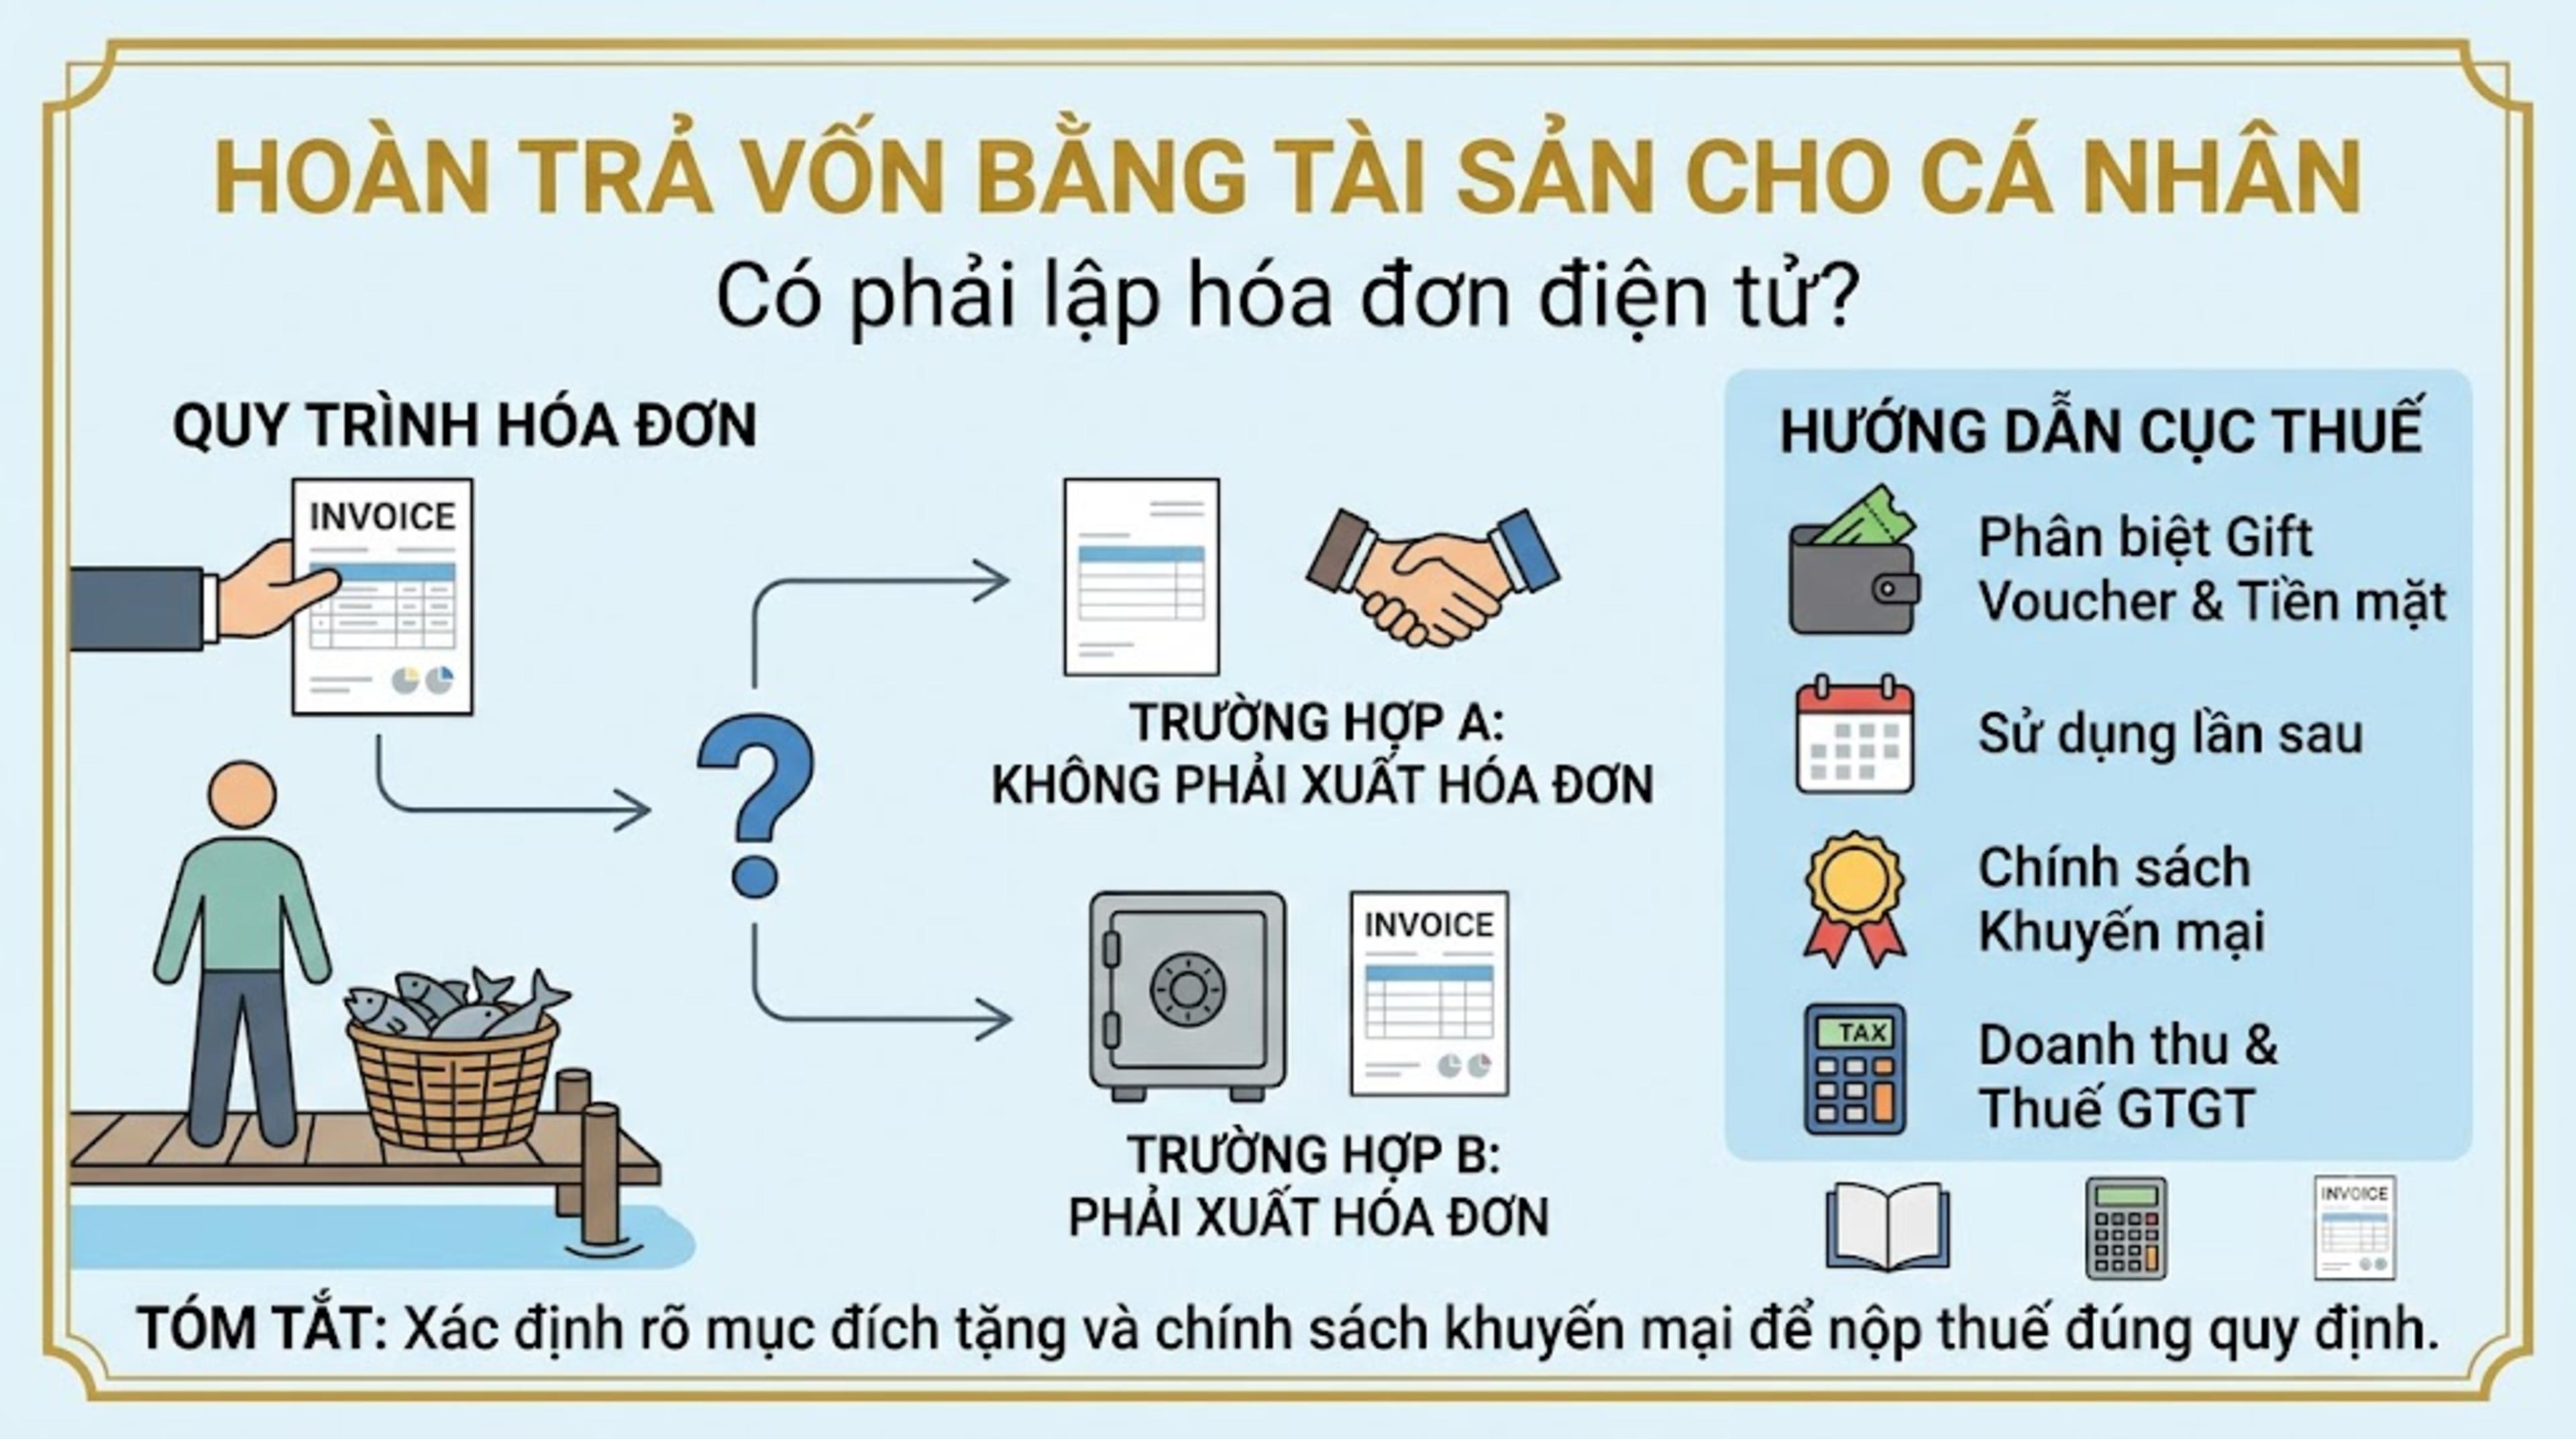
Theo Nghị định 254/2026/NĐ-CP, trường hợp góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế thuộc diện không phải sử dụng hóa đơn điện tử. Bên cạnh đó, cần lưu ý quy định về thu nhập từ chuyển nhượng vốn chịu thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp.
Cá nhân góp vốn bằng tài sản vào tổ chức kinh tế có phải lập hóa đơn không?
Khi cá nhân sử dụng tài sản để góp vốn vào doanh nghiệp hoặc tổ chức kinh tế, việc xác định có phải lập hóa đơn điện tử hay không là vấn đề cần được quan tâm để thực hiện đúng quy định về thuế và kế toán.
Trường hợp góp vốn bằng tài sản không phải sử dụng hóa đơn điện tử
Căn cứ khoản 5 Điều 7 Nghị định 254/2026/NĐ-CP, một trong những trường hợp không phải sử dụng hóa đơn điện tử là:
“Góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế.”
Theo đó, trường hợp góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế thuộc diện không phải sử dụng hóa đơn điện tử theo quy định này. Quy định áp dụng từ ngày 01/07/2026, thời điểm Nghị định 254/2026/NĐ-CP có hiệu lực.
Tuy nhiên, cần lưu ý phạm vi quy định: điều khoản nêu trên đề cập đến tài sản của tổ chức, cá nhân kinh doanh. Vì vậy, không nên mặc định mọi trường hợp cá nhân góp vốn bằng tài sản đều được miễn lập hóa đơn mà cần xác định cụ thể đối tượng góp vốn, loại tài sản và bản chất giao dịch.
Hồ sơ góp vốn bằng tài sản cần chuẩn bị
Dù thuộc trường hợp không phải sử dụng hóa đơn điện tử, các bên vẫn cần chuẩn bị hồ sơ để chứng minh giao dịch góp vốn và phục vụ việc ghi nhận kế toán.
Tùy loại tài sản và hình thức góp vốn, hồ sơ có thể bao gồm:
Biên bản góp vốn bằng tài sản hoặc văn bản xác nhận việc góp vốn.
Tài liệu xác định giá trị tài sản góp vốn theo quy định.
Giấy tờ chứng minh quyền sở hữu hoặc quyền sử dụng hợp pháp đối với tài sản.
Biên bản bàn giao tài sản và hồ sơ chuyển quyền sở hữu, quyền sử dụng nếu pháp luật yêu cầu.
Hồ sơ ghi nhận phần vốn góp và các tài liệu liên quan của tổ chức kinh tế nhận vốn góp.
Đối với tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng, các bên cần thực hiện thủ tục chuyển quyền theo quy định pháp luật tương ứng.
Các khoản thu nhập từ chuyển nhượng vốn chịu thuế thu nhập cá nhân
Ngoài quy định về hóa đơn, cá nhân cần phân biệt việc góp vốn bằng tài sản với các giao dịch chuyển nhượng vốn để xác định nghĩa vụ thuế liên quan.
Theo khoản 4 Điều 3 Luật Thuế thu nhập cá nhân năm 2025, thu nhập chịu thuế từ chuyển nhượng vốn bao gồm:
Thu nhập từ chuyển nhượng phần vốn trong các tổ chức kinh tế.
Thu nhập từ chuyển nhượng chứng khoán.
Thu nhập từ chuyển nhượng vốn dưới các hình thức khác theo quy định.
Điều 10 Nghị định 253/2026/NĐ-CP quy định cụ thể các khoản thu nhập thuộc nhóm chuyển nhượng vốn, trong đó có thu nhập từ chuyển nhượng vốn góp, chuyển nhượng chứng khoán và một số trường hợp góp vốn bằng phần vốn góp hoặc chứng khoán để thành lập doanh nghiệp, tăng vốn doanh nghiệp theo quy định.
Do đó, cá nhân cần xác định đúng bản chất giao dịch thực tế. Việc góp vốn bằng tài sản và việc chuyển nhượng phần vốn góp là những giao dịch khác nhau, không nên mặc nhiên áp dụng cùng một cách xử lý thuế.
Thu nhập từ chuyển nhượng vốn của doanh nghiệp gồm những khoản nào?
Đối với doanh nghiệp, khoản 1 Điều 13 Nghị định 320/2025/NĐ-CP quy định thu nhập từ chuyển nhượng vốn là thu nhập có được từ việc chuyển nhượng một phần hoặc toàn bộ số vốn doanh nghiệp đã đầu tư cho tổ chức, cá nhân khác.
Các trường hợp được đề cập bao gồm:
Chuyển nhượng một phần hoặc toàn bộ vốn đầu tư tại tổ chức khác.
Bán doanh nghiệp hoặc chuyển nhượng quyền góp vốn.
Chuyển nhượng cổ phần của công ty không phải công ty đại chúng.
Chuyển nhượng cổ phần của tổ chức không phải tổ chức niêm yết hoặc đăng ký giao dịch theo quy định pháp luật về chứng khoán.
Khi phát sinh giao dịch, doanh nghiệp cần xác định đúng khoản thu nhập từ chuyển nhượng vốn và thực hiện kê khai thuế thu nhập doanh nghiệp theo quy định hiện hành.
Kết luận
Theo khoản 5 Điều 7 Nghị định 254/2026/NĐ-CP, góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế thuộc trường hợp không phải sử dụng hóa đơn điện tử. Tuy nhiên, cần xác định đúng phạm vi áp dụng của quy định, không mặc định mọi trường hợp cá nhân góp vốn đều được miễn lập hóa đơn.
Bên cạnh đó, các bên nên lưu giữ đầy đủ hồ sơ góp vốn, chứng từ bàn giao và tài liệu xác định giá trị tài sản. Trường hợp phát sinh giao dịch chuyển nhượng vốn, cá nhân và doanh nghiệp cần xem xét riêng nghĩa vụ thuế tương ứng theo quy định pháp luật hiện hành.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.