Hướng dẫn cách ghi thuế suất trên hóa đơn điện tử đối với hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của Luật Thuế GTGT theo Công văn 7813/CT-QLNT. Tìm hiểu ý nghĩa mã KTPVDC, thời điểm xác định thuế GTGT và điều kiện để hóa đơn được cơ quan thuế cấp mã.
Cách ghi thuế suất trên hóa đơn đối với dịch vụ không chịu thuế GTGT
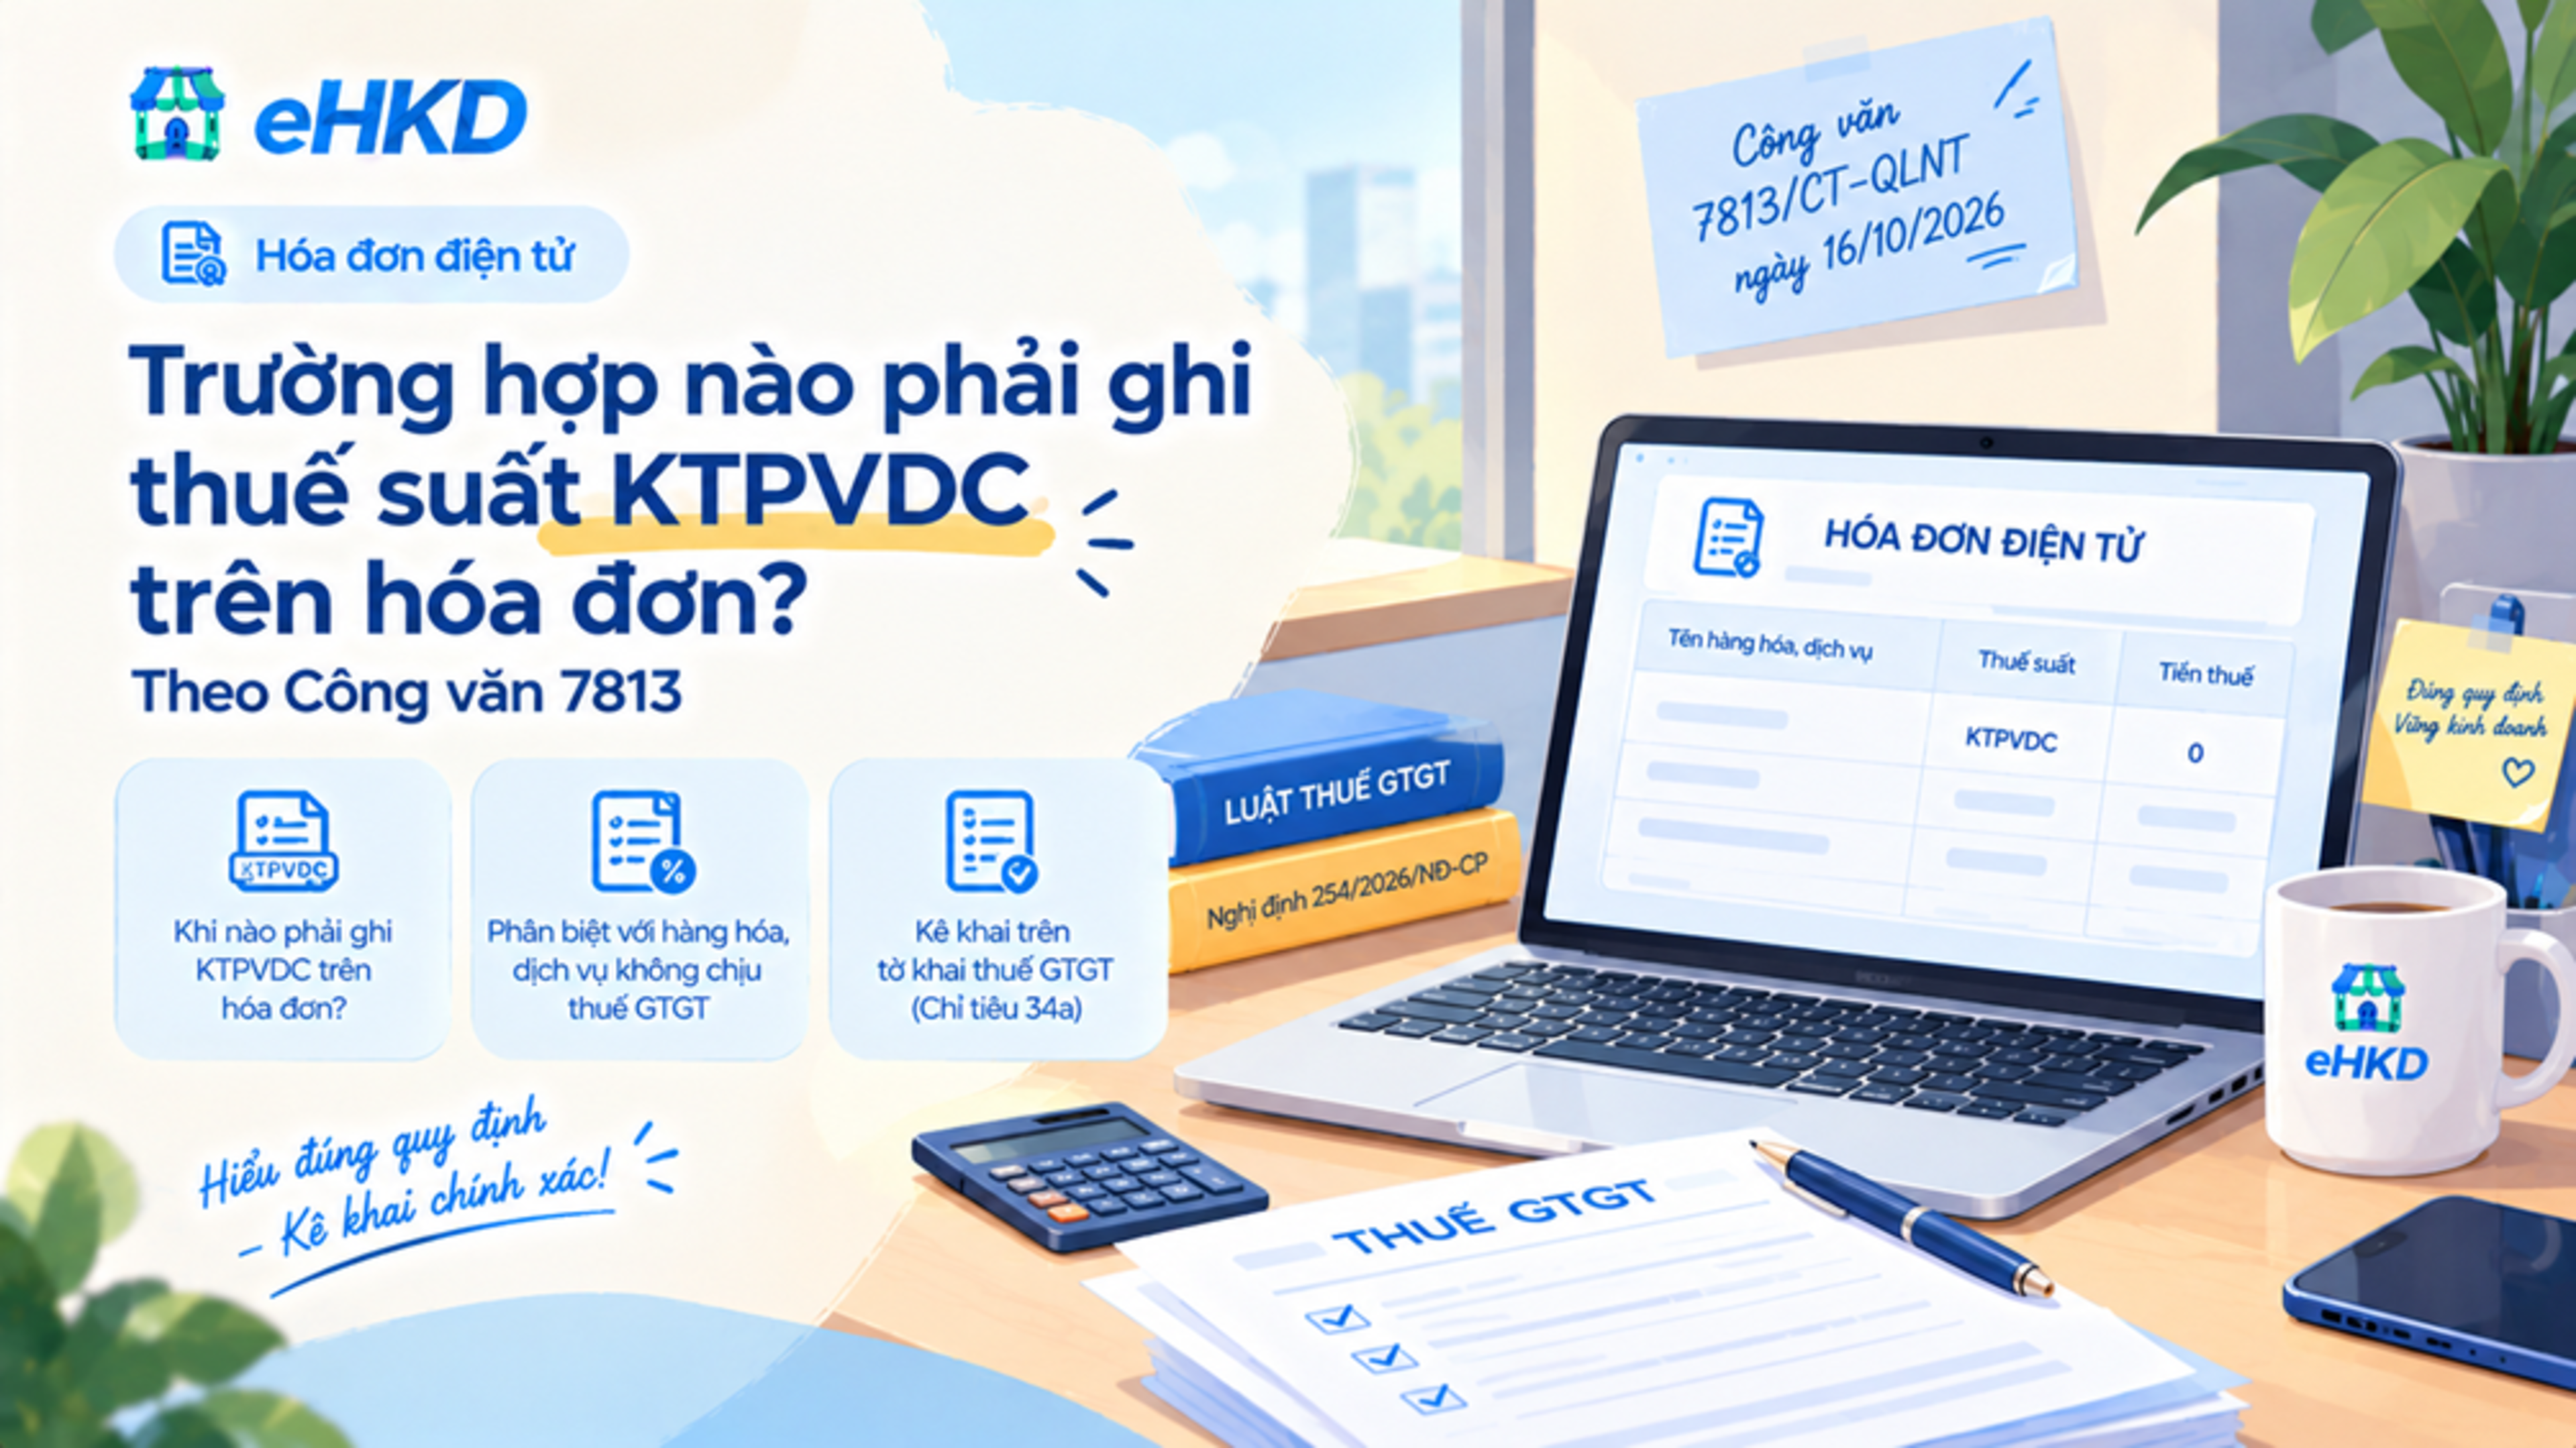
Khi lập hóa đơn điện tử, doanh nghiệp cần xác định đúng tính chất của hàng hóa, dịch vụ để ghi thông tin thuế suất phù hợp. Đối với hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của Luật Thuế giá trị gia tăng (GTGT), người bán ghi mã KTPVDC tại nội dung thuế suất trên hóa đơn theo hướng dẫn tại Công văn 7813/CT-QLNT.
Vậy KTPVDC có nghĩa là gì, khi nào được sử dụng và thời điểm xác định thuế GTGT được quy định ra sao? Dưới đây là những nội dung doanh nghiệp cần lưu ý khi lập hóa đơn và thực hiện nghĩa vụ thuế.
1. Cách ghi thuế suất trên hóa đơn đối với dịch vụ không chịu thuế GTGT
1.1. Khi nào ghi KTPVDC trên hóa đơn?
Căn cứ Công văn 7813/CT-QLNT do Cục Thuế ban hành ngày 16/10/2026, trường hợp hàng hóa, dịch vụ doanh nghiệp cung cấp không thuộc phạm vi điều chỉnh của Luật Thuế GTGT năm 2024 thì tại nội dung “thuế suất” trên hóa đơn phải thể hiện mã KTPVDC.
Quy định này được xác định trên cơ sở các văn bản sau:
Khoản 5 Điều 26 Luật Quản lý thuế năm 2025: Quy định trách nhiệm lập hóa đơn điện tử, bảo đảm hóa đơn có đầy đủ nội dung và phản ánh trung thực nghiệp vụ kinh tế phát sinh.
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP: Quy định nguyên tắc lập, quản lý và sử dụng hóa đơn, chứng từ điện tử.
Điểm 5 Phụ lục về nội dung hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP: Quy định các thông tin cần có trên hóa đơn, trong đó có thuế suất GTGT.
STT 9 Phụ lục V ban hành kèm theo Quyết định 1233/QĐ-CT năm 2026: Xác định KTPVDC là ký hiệu có nghĩa “Không thuộc phạm vi điều chỉnh của Luật thuế”.
Như vậy, khi hàng hóa, dịch vụ thực tế thuộc trường hợp không nằm trong phạm vi điều chỉnh của Luật Thuế GTGT, người bán ghi KTPVDC tại trường thuế suất trên hóa đơn điện tử theo hướng dẫn.
1.2. KTPVDC có phải là mức thuế suất GTGT không?
KTPVDC không phải là một mức thuế suất GTGT như 0%, 5%, 8% hoặc 10%. Đây là ký hiệu dùng để thể hiện hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của Luật Thuế GTGT.
Doanh nghiệp cần phân biệt hai trường hợp:
Không thuộc phạm vi điều chỉnh của Luật Thuế GTGT: Ghi KTPVDC khi đáp ứng điều kiện áp dụng.
Thuộc đối tượng không chịu thuế GTGT: Xác định cách ghi hóa đơn theo quy định áp dụng đối với hàng hóa, dịch vụ không chịu thuế.
Vì vậy, không nên tự động ghi KTPVDC cho tất cả hàng hóa, dịch vụ không chịu thuế GTGT. Việc lựa chọn ký hiệu phải căn cứ vào bản chất giao dịch và quy định pháp luật tương ứng.
2. Thời điểm xác định thuế GTGT hiện nay là khi nào?
Theo Điều 8 Luật Thuế GTGT năm 2024, thời điểm xác định thuế GTGT được xác định theo từng loại giao dịch, không phụ thuộc vào việc người bán đã thu được tiền hay chưa.
Cụ thể:
Đối với hàng hóa: Thời điểm xác định thuế GTGT là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu tiền hay chưa.
Đối với dịch vụ: Thời điểm xác định thuế GTGT là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa.
Đối với một số nhóm hàng hóa, dịch vụ đặc thù, thời điểm xác định thuế GTGT được thực hiện theo quy định riêng của Chính phủ, bao gồm:
Hàng hóa xuất khẩu, hàng hóa nhập khẩu.
Dịch vụ viễn thông.
Dịch vụ kinh doanh bảo hiểm.
Hoạt động cung cấp điện, sản xuất điện và nước sạch.
Hoạt động kinh doanh bất động sản.
Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Doanh nghiệp cần xác định đúng thời điểm phát sinh nghĩa vụ thuế để lập hóa đơn và kê khai phù hợp với từng hoạt động kinh doanh.
3. Hóa đơn được cơ quan thuế cấp mã phải đáp ứng điều kiện gì?
Theo khoản 2 Điều 12 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử được cơ quan thuế cấp mã phải đáp ứng các điều kiện sau:
Thứ nhất, đầy đủ nội dung hóa đơn điện tử. Hóa đơn phải có đầy đủ các thông tin theo quy định tại Điều 10 Nghị định 254/2026/NĐ-CP.
Thứ hai, đúng định dạng hóa đơn điện tử. Dữ liệu hóa đơn phải đáp ứng định dạng theo quy định của Bộ trưởng Bộ Tài chính.
Thứ ba, đúng thông tin đăng ký. Thông tin trên hóa đơn phải phù hợp với thông tin đăng ký theo quy định.
Thứ tư, không thuộc trường hợp bị ngừng sử dụng hóa đơn điện tử có mã. Hóa đơn phải đáp ứng điều kiện sử dụng theo quy định của Bộ trưởng Bộ Tài chính.
Sau khi kiểm tra các điều kiện, hệ thống cấp mã hóa đơn của Cục Thuế tự động thực hiện việc cấp mã và gửi kết quả cho người gửi.
Tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh có trách nhiệm gửi hóa đơn điện tử đã được cấp mã cho người mua. Phương thức gửi, nhận hóa đơn được thực hiện theo thỏa thuận giữa người bán và người mua, phù hợp với quy định về giao dịch điện tử.
4. Doanh nghiệp cần lưu ý gì khi lập hóa đơn điện tử?
Để hạn chế sai sót khi lập hóa đơn, doanh nghiệp nên thực hiện các bước sau:
Xác định đúng loại hàng hóa, dịch vụ: Kiểm tra giao dịch thuộc đối tượng chịu thuế, không chịu thuế hay không thuộc phạm vi điều chỉnh của Luật Thuế GTGT.
Ghi đúng thông tin thuế suất: Chỉ sử dụng KTPVDC khi hàng hóa, dịch vụ đáp ứng trường hợp áp dụng; không nhầm ký hiệu này với thuế suất 0%.
Kiểm tra các nội dung bắt buộc: Bảo đảm hóa đơn có đầy đủ thông tin về người bán, người mua, hàng hóa, dịch vụ và các nội dung liên quan theo quy định.
Đối chiếu dữ liệu trước khi phát hành: Kiểm tra thông tin trên hóa đơn với chứng từ và nghiệp vụ kinh tế thực tế.
Theo dõi việc cấp mã và gửi hóa đơn: Đối với hóa đơn có mã của cơ quan thuế, cần kiểm tra kết quả cấp mã và bảo đảm hóa đơn được gửi cho người mua theo quy định.
Kết luận
Theo Công văn 7813/CT-QLNT ngày 16/10/2026, hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của Luật Thuế GTGT năm 2024 phải thể hiện mã KTPVDC tại nội dung thuế suất trên hóa đơn điện tử.
Bên cạnh đó, doanh nghiệp cần xác định đúng thời điểm phát sinh nghĩa vụ thuế và bảo đảm hóa đơn đáp ứng các điều kiện về nội dung, định dạng, thông tin đăng ký và tình trạng sử dụng hóa đơn trước khi được cơ quan thuế cấp mã.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.