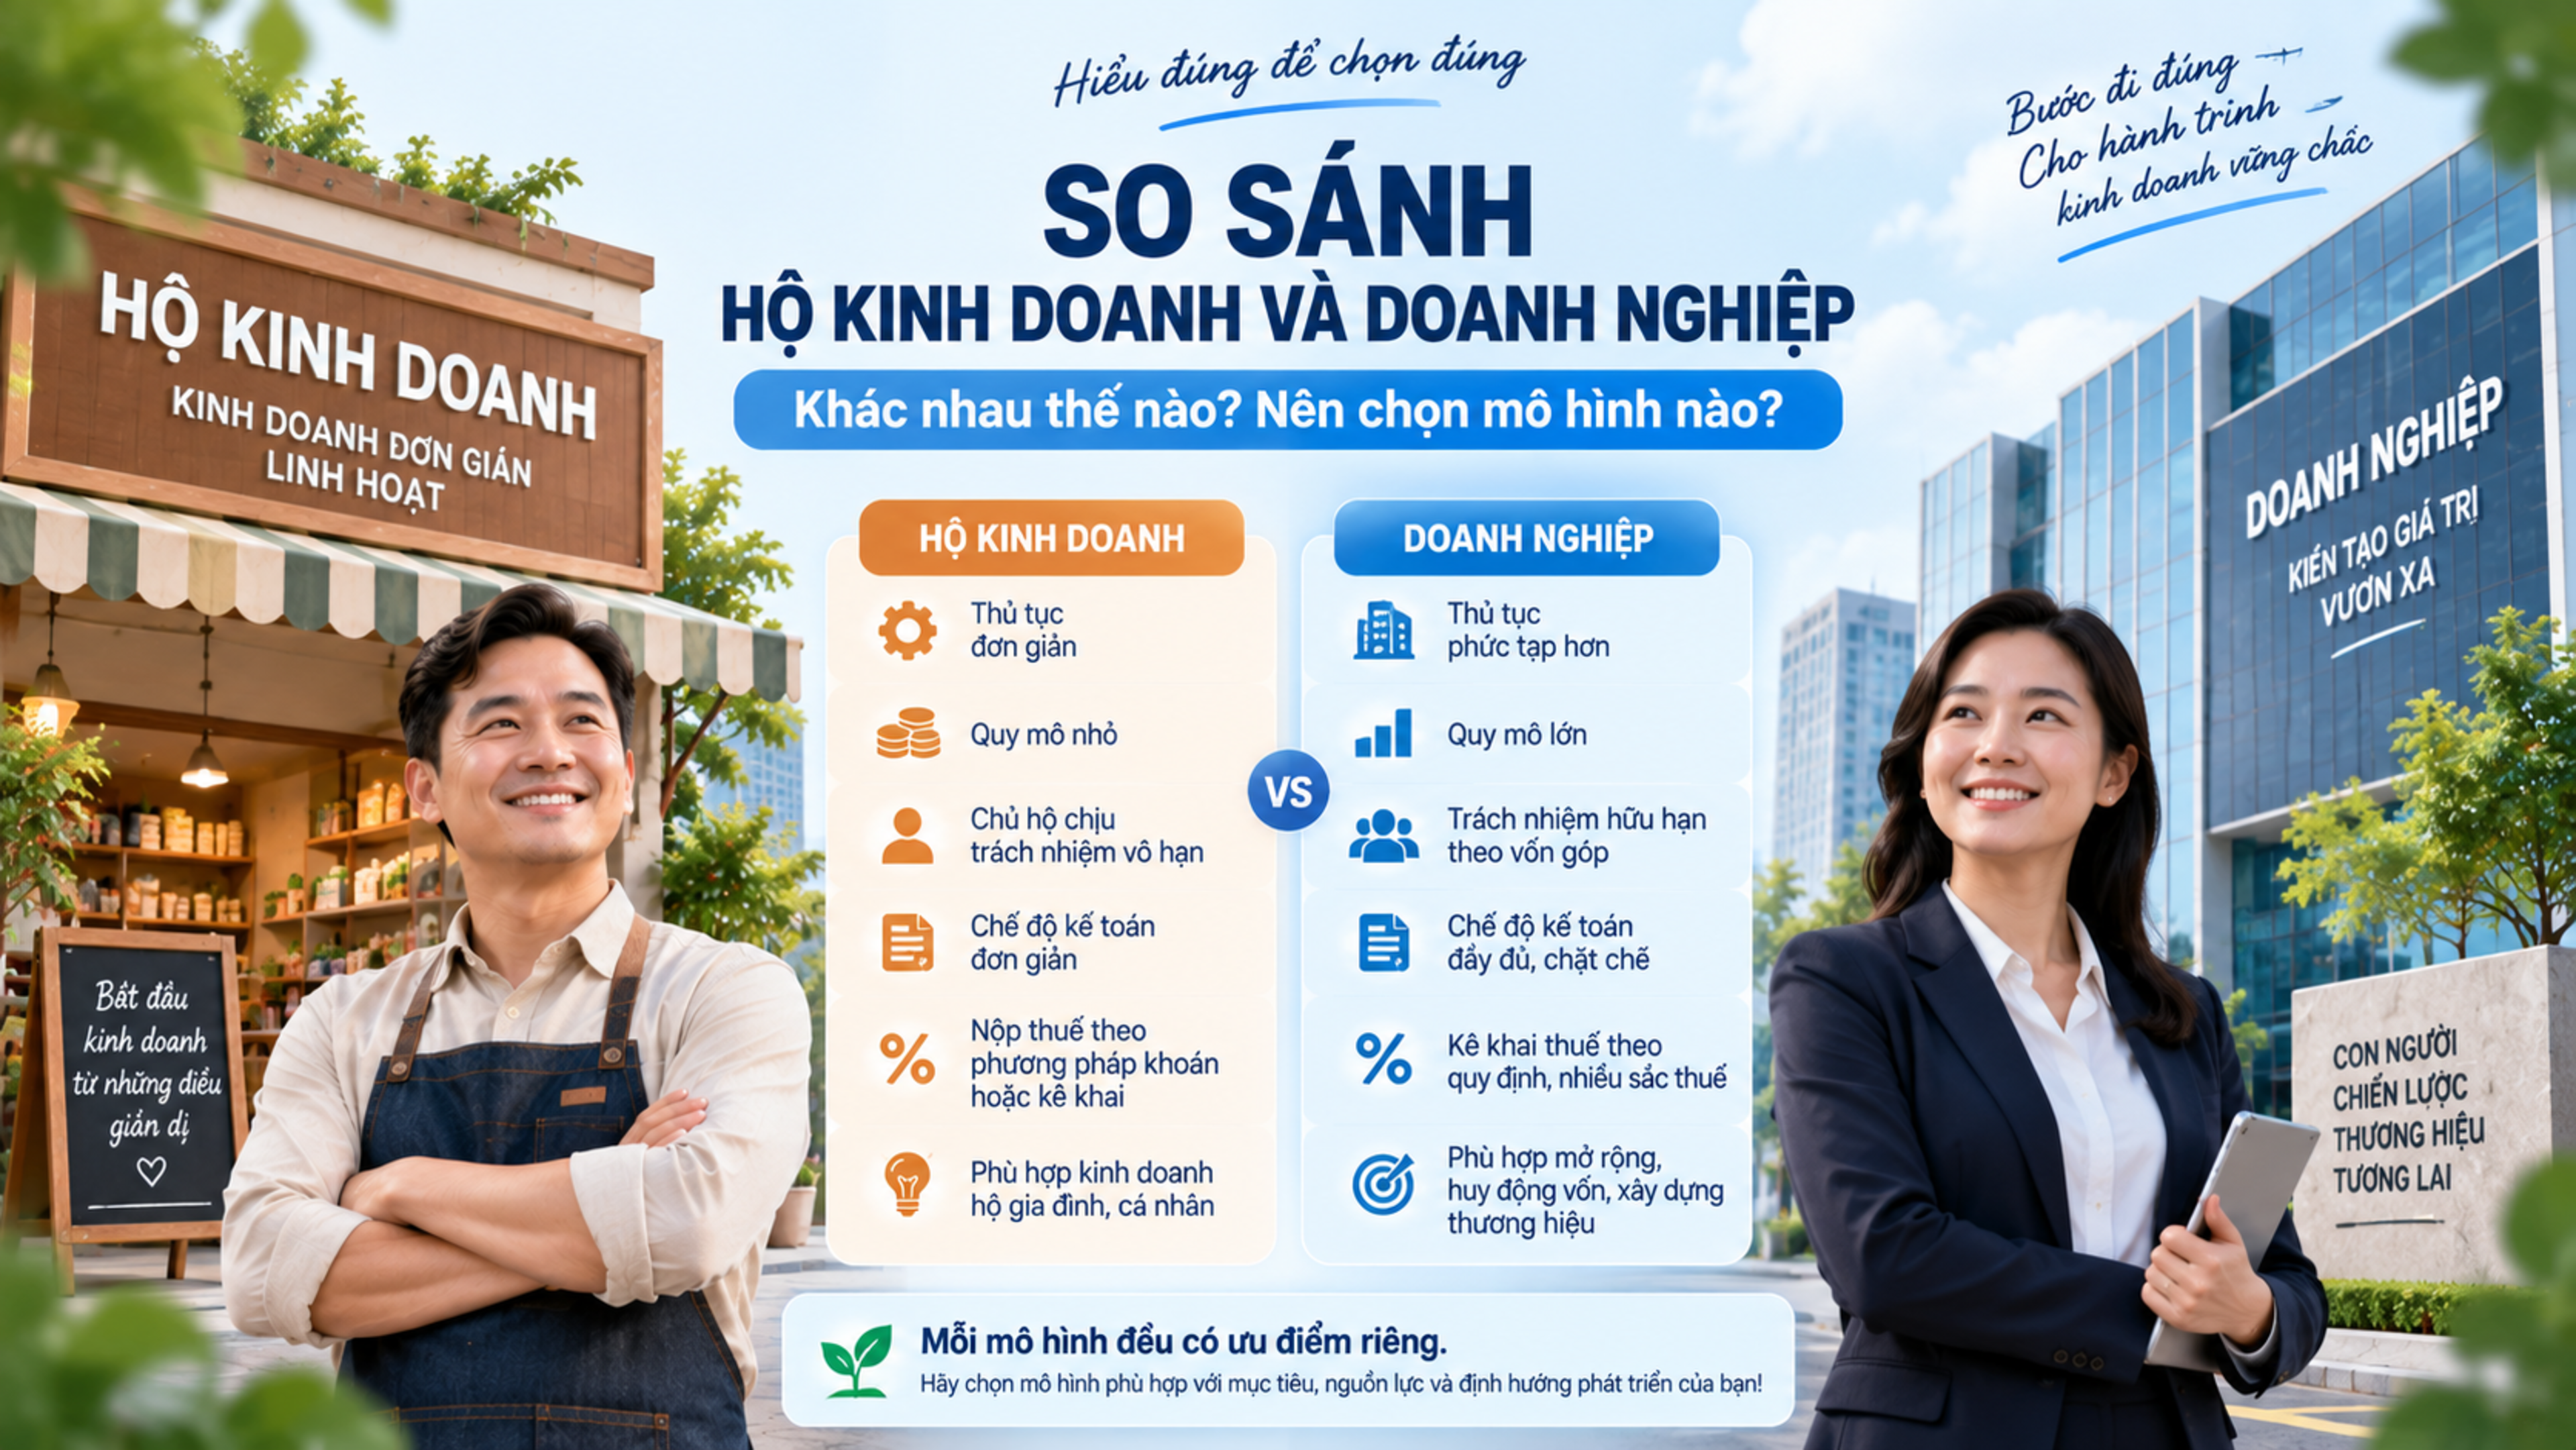
Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm có thể cân nhắc chuyển sang mô hình doanh nghiệp để áp dụng phương pháp khấu trừ thuế GTGT. Bộ Tài chính cũng đang đề xuất nhiều chính sách hỗ trợ, trong đó có miễn thuế thu nhập doanh nghiệp trong 3 năm.
1. Hộ kinh doanh quy mô lớn có thêm lựa chọn về chính sách thuế
Khi hoạt động kinh doanh ngày càng mở rộng, việc lựa chọn mô hình phù hợp không chỉ ảnh hưởng đến cách quản lý mà còn tác động trực tiếp đến nghĩa vụ thuế và chi phí vận hành.
Theo thông tin được Bộ Tài chính đưa ra tại cuộc họp báo thường kỳ, các hộ kinh doanh có doanh thu từ 1 tỷ đồng trở lên có thể cân nhắc chuyển đổi thành doanh nghiệp để tiếp cận cơ chế khấu trừ thuế giá trị gia tăng (GTGT) và các chính sách hỗ trợ dành cho doanh nghiệp.
Hiện nay, hộ kinh doanh không thuộc đối tượng áp dụng phương pháp khấu trừ thuế GTGT như doanh nghiệp. Điều này khiến những cơ sở có quy mô lớn, thường xuyên nhập hàng hóa hoặc sử dụng nhiều dịch vụ đầu vào cần cân nhắc kỹ về mô hình hoạt động.
Nếu chuyển đổi thành doanh nghiệp và đáp ứng các điều kiện theo quy định, cơ sở kinh doanh có thể áp dụng phương pháp khấu trừ thuế GTGT, thay vì tiếp tục thực hiện nghĩa vụ thuế theo phương pháp dành cho hộ kinh doanh.
Đây được xem là một trong những lợi ích đáng chú ý đối với các hộ đang có kế hoạch phát triển hoạt động kinh doanh.
2. Khấu trừ thuế GTGT mang lại lợi ích gì?
Một trong những điểm khác biệt quan trọng giữa hộ kinh doanh và doanh nghiệp là phương pháp xác định thuế GTGT phải nộp.
Đối với doanh nghiệp áp dụng phương pháp khấu trừ, số thuế GTGT phải nộp được xác định dựa trên chênh lệch giữa thuế GTGT đầu ra và số thuế GTGT đầu vào đủ điều kiện khấu trừ.
Ví dụ minh họa:
Một doanh nghiệp phát sinh:
Thuế GTGT đầu ra từ hoạt động bán hàng: 20 triệu đồng.
Thuế GTGT đầu vào đủ điều kiện khấu trừ: 12 triệu đồng.
Khi đó, số thuế GTGT phải nộp trong kỳ theo ví dụ là:
20 triệu - 12 triệu = 8 triệu đồng.
Cơ chế này giúp doanh nghiệp tránh phải gánh toàn bộ phần thuế GTGT đầu vào đã đáp ứng điều kiện khấu trừ.
Tuy nhiên, việc chuyển đổi không đồng nghĩa với chắc chắn giảm số thuế phải nộp. Hiệu quả thực tế còn phụ thuộc vào ngành nghề, doanh thu, chi phí, hóa đơn chứng từ và các nghĩa vụ thuế liên quan.
3. Đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm
Không chỉ tạo cơ hội tiếp cận phương pháp khấu trừ thuế GTGT, việc chuyển đổi từ hộ kinh doanh sang doanh nghiệp còn được định hướng hỗ trợ bằng nhiều chính sách ưu đãi.
Theo thông tin từ Bộ Tài chính, các cơ chế hỗ trợ đang được đề xuất gồm:
Đơn giản hóa quy trình, thủ tục chuyển đổi từ hộ kinh doanh thành doanh nghiệp.
Miễn một số khoản phí phát sinh ban đầu.
Hỗ trợ nghiệp vụ kế toán và quản lý tài chính.
Hỗ trợ tiếp cận, sử dụng các nền tảng số phục vụ kinh doanh.
Áp dụng chế độ thuế và kế toán đơn giản hơn trong thời gian 36 tháng.
Đáng chú ý, một trong những nội dung được đề xuất là miễn thuế thu nhập doanh nghiệp trong 3 năm đối với doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh.
Chính sách này, nếu được áp dụng và doanh nghiệp đáp ứng đủ điều kiện, có thể giúp giảm áp lực tài chính trong giai đoạn đầu chuyển đổi.
Lưu ý: Các nội dung hỗ trợ nêu trên được Bộ Tài chính đề cập dưới hình thức đề xuất. Hộ kinh doanh cần theo dõi văn bản pháp luật chính thức để xác định chính sách có hiệu lực và điều kiện được hưởng.
4. Không phải cứ doanh thu từ 1 tỷ đồng là bắt buộc chuyển đổi
Một vấn đề chủ hộ kinh doanh cần hiểu rõ là mốc doanh thu 1 tỷ đồng được đề cập trong thông tin của Bộ Tài chính không đồng nghĩa với yêu cầu bắt buộc tất cả hộ kinh doanh đạt mức này phải thành lập doanh nghiệp.
Việc lựa chọn mô hình hoạt động cần xem xét trên nhiều yếu tố, bao gồm quy mô, lợi nhuận, nhu cầu quản lý và kế hoạch mở rộng kinh doanh.
Chẳng hạn, một hộ kinh doanh có doanh thu lớn nhưng chủ yếu bán lẻ trực tiếp cho người tiêu dùng có thể có nhu cầu khác với một cơ sở thường xuyên cung cấp hàng hóa cho các doanh nghiệp.
Tương tự, những hộ có nhiều giao dịch mua vào kèm hóa đơn GTGT hợp lệ có thể quan tâm hơn đến cơ chế khấu trừ thuế.
Vì vậy, trước khi chuyển đổi, chủ hộ nên đánh giá cả lợi ích về thuế lẫn chi phí kế toán, quản trị và các nghĩa vụ phát sinh khi hoạt động dưới hình thức doanh nghiệp.
5. Bộ Tài chính tiếp tục thúc đẩy quá trình chuyển đổi
Theo Thứ trưởng Bộ Tài chính Nguyễn Đức Chi, cơ quan quản lý đang hướng tới việc tạo điều kiện thuận lợi để hộ kinh doanh thực hiện đúng các quy định pháp luật về thuế.
Đối với những hộ đã đạt quy mô hoạt động phù hợp, việc chuyển đổi sang doanh nghiệp có thể mở ra cơ hội phát triển ổn định và chuyên nghiệp hơn.
Các chính sách hỗ trợ được nghiên cứu nhằm giảm bớt rào cản trong quá trình chuyển đổi, đặc biệt là những khó khăn về thủ tục, kế toán và chi phí tuân thủ ban đầu.
Bộ Tài chính cũng thể hiện định hướng tiếp tục hỗ trợ, đồng hành cùng các hộ kinh doanh có nhu cầu phát triển thành doanh nghiệp.
6. Hộ kinh doanh nên chuẩn bị gì từ bây giờ?
Trong bối cảnh chính sách thuế và quản lý hộ kinh doanh đang có nhiều thay đổi, việc chủ động chuẩn bị dữ liệu kinh doanh là cần thiết, dù có dự định chuyển đổi mô hình hay không.
Chủ hộ nên từng bước thực hiện những công việc sau:
Theo dõi chính xác doanh thu, chi phí và lợi nhuận thực tế.
Lưu trữ đầy đủ hóa đơn, chứng từ mua vào và bán ra.
Rà soát nhu cầu sử dụng hóa đơn GTGT của khách hàng, đối tác.
Tìm hiểu những yêu cầu về kế toán, thuế khi thành lập doanh nghiệp.
Cập nhật các chính sách hỗ trợ chuyển đổi mới được ban hành.
Việc chuẩn bị sớm sẽ giúp hộ kinh doanh có thêm cơ sở để lựa chọn mô hình phù hợp, hạn chế rủi ro và tận dụng tốt những chính sách hỗ trợ khi đủ điều kiện.
7. Kết luận
Chuyển đổi từ hộ kinh doanh thành doanh nghiệp không đơn thuần là thay đổi tên gọi hay hình thức đăng ký kinh doanh, mà còn có thể tạo ra những lợi thế trong quản lý tài chính, kê khai thuế và phát triển thị trường.
Với những hộ kinh doanh có quy mô lớn, cơ chế khấu trừ thuế GTGT cùng các chính sách hỗ trợ đang được đề xuất là những yếu tố đáng cân nhắc.
Tuy nhiên, mỗi cơ sở kinh doanh có đặc điểm hoạt động khác nhau. Vì vậy, quyết định chuyển đổi cần dựa trên việc đánh giá tổng thể chi phí, lợi ích và nhu cầu phát triển thực tế.
eHKD sẽ tiếp tục cập nhật những thay đổi mới nhất về chính sách thuế, hóa đơn điện tử và quy định dành cho hộ kinh doanh, giúp người kinh doanh chủ động thích ứng và thực hiện đúng nghĩa vụ theo quy định.
Nguồn tham khảo: Thời báo VTV, ngày 08/10/2026.
Thông tin từ eHKD: Bài viết được biên tập lại theo hướng phổ biến kiến thức, bổ sung diễn giải và ví dụ minh họa. Các chính sách đang trong giai đoạn đề xuất không đồng nghĩa đã chính thức có hiệu lực.