Từ tháng 9/2026, cơ quan BHXH phối hợp với cơ quan Thuế và Đăng ký kinh doanh rà soát hằng tháng doanh nghiệp, hộ kinh doanh chưa tham gia BHXH, BHYT bắt buộc theo Công văn 3603/BHXH-QLT.
Có rà soát hàng tháng doanh nghiệp, hộ kinh doanh chưa tham gia BHXH, BHYT không?
Ngày 14/09/2026, Bảo hiểm xã hội Việt Nam ban hành Công văn 3603/BHXH-QLT năm 2026 về việc tiếp tục tăng cường quản lý, thu, đóng BHXH, BHYT đối với loại hình “doanh nghiệp một người”.
Theo nội dung công văn, hằng tháng, cơ quan BHXH phối hợp với:
Cơ quan Thuế;
Cơ quan Đăng ký kinh doanh;
để đề nghị cung cấp hoặc chia sẻ dữ liệu về doanh nghiệp, hộ kinh doanh.
Cơ quan BHXH đồng thời phân công viên chức trực tiếp thực hiện rà soát, thống kê các doanh nghiệp, hộ kinh doanh đang hoạt động hoặc mới thành lập nhưng chưa tham gia BHXH, BHYT để triển khai các giải pháp phát triển người tham gia thuộc diện bắt buộc.
Như vậy, thông tin cho rằng doanh nghiệp, hộ kinh doanh chưa tham gia BHXH, BHYT bắt buộc sẽ được rà soát hằng tháng là có cơ sở.
Tuy nhiên, cần hiểu đúng rằng việc rà soát nhằm xác định những trường hợp thuộc đối tượng phải tham gia BHXH, BHYT bắt buộc nhưng chưa tham gia, chứ không phải tất cả doanh nghiệp, hộ kinh doanh đều mặc nhiên phải tham gia.
Công văn 3603/BHXH-QLT yêu cầu rà soát những đối tượng nào?
Theo Công văn 3603/BHXH-QLT, việc rà soát tập trung vào:
1. Doanh nghiệp đang hoạt động
Cơ quan BHXH rà soát, thống kê các doanh nghiệp đang hoạt động nhưng chưa tham gia BHXH, BHYT cho những người thuộc diện bắt buộc.
Việc rà soát cũng bao gồm loại hình “doanh nghiệp một người”.
2. Doanh nghiệp mới thành lập
Các doanh nghiệp mới thành lập cũng thuộc phạm vi rà soát để kịp thời xác định người thuộc diện tham gia BHXH, BHYT bắt buộc.
3. Hộ kinh doanh
Cơ quan BHXH phối hợp với cơ quan Thuế và cơ quan Đăng ký kinh doanh rà soát các hộ kinh doanh đang hoạt động hoặc mới thành lập nhưng chưa tham gia BHXH, BHYT đối với các đối tượng thuộc diện bắt buộc.
Đáng chú ý, việc rà soát còn liên quan đến chủ hộ kinh doanh theo quy định về BHXH bắt buộc.
Vì sao cơ quan BHXH có thể phối hợp với cơ quan Thuế để rà soát?
Luật BHXH 2024 đã tăng cường cơ chế phối hợp, chia sẻ thông tin giữa cơ quan BHXH với các cơ quan quản lý nhà nước.
Theo đó, cơ quan BHXH có quyền được cơ quan Thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia BHXH theo quy định của pháp luật về quản lý thuế.
Đây là cơ sở để cơ quan BHXH đối chiếu dữ liệu, phát hiện những trường hợp có dấu hiệu chưa thực hiện đầy đủ nghĩa vụ tham gia BHXH bắt buộc.
Ví dụ, doanh nghiệp có phát sinh chi phí tiền lương nhưng chưa đăng ký tham gia BHXH cho người thuộc diện bắt buộc thì thông tin này có thể được cơ quan chức năng sử dụng để phục vụ công tác rà soát, quản lý.
Chủ hộ kinh doanh có phải tham gia BHXH bắt buộc không?
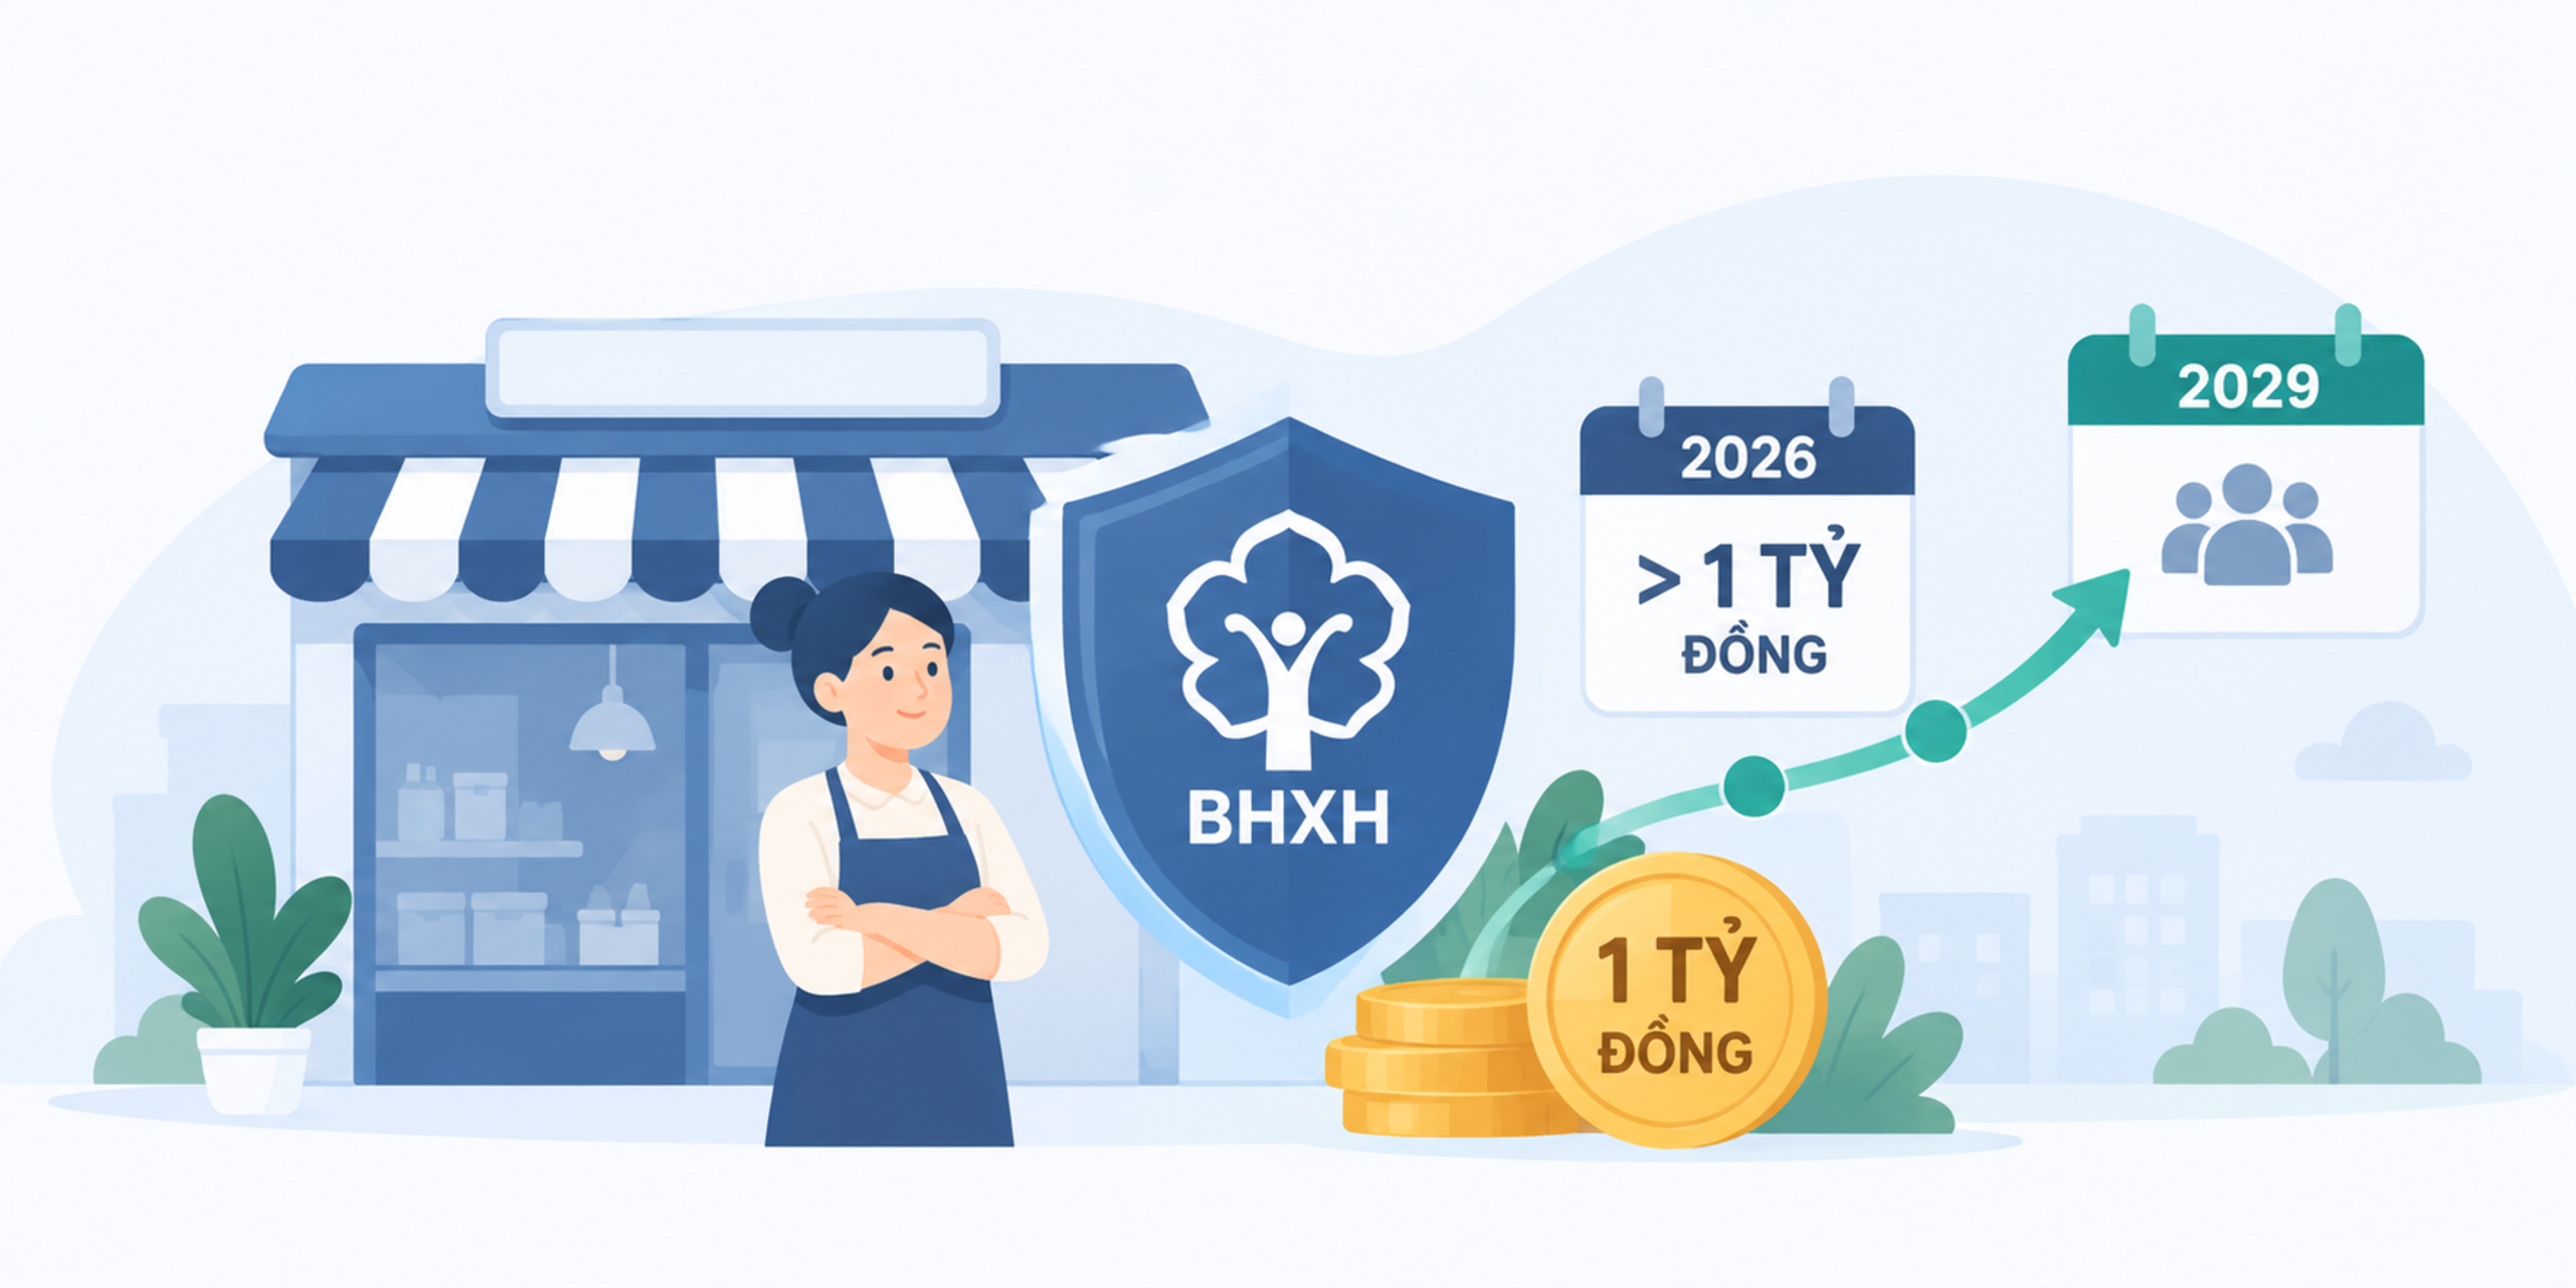
Từ ngày 01/07/2025, Luật BHXH 2024 đã mở rộng đối tượng tham gia BHXH bắt buộc, trong đó có chủ hộ kinh doanh có đăng ký kinh doanh theo quy định.
Tuy nhiên, thời điểm bắt buộc tham gia được phân chia theo phương pháp nộp thuế của hộ kinh doanh.
Trường hợp 1: Hộ kinh doanh nộp thuế theo phương pháp kê khai
Chủ hộ kinh doanh của hộ kinh doanh có đăng ký kinh doanh và nộp thuế theo phương pháp kê khai thuộc đối tượng tham gia BHXH bắt buộc từ ngày 01/07/2025.
Trường hợp 2: Hộ kinh doanh không thuộc trường hợp trên
Chủ hộ kinh doanh có đăng ký kinh doanh nhưng không thuộc trường hợp nộp thuế theo phương pháp kê khai thuộc đối tượng tham gia BHXH bắt buộc từ ngày 01/07/2029.
Do đó, không nên hiểu rằng tất cả chủ hộ kinh doanh đều phải tham gia BHXH bắt buộc ngay từ ngày 01/07/2025.
Chủ hộ kinh doanh có doanh thu dưới 1 tỷ đồng năm 2026 có phải tham gia BHXH bắt buộc không?
Đây là điểm cần đặc biệt lưu ý khi áp dụng quy định trong năm 2026.
Theo hướng dẫn của BHXH Việt Nam, từ ngày 01/01/2026, việc xác định chủ hộ kinh doanh thuộc diện tham gia BHXH bắt buộc có liên quan đến doanh thu thực tế và hồ sơ khai, nộp thuế.
Đối với hộ kinh doanh có doanh thu thực tế trong năm dưới 1 tỷ đồng, chủ hộ kinh doanh không thuộc đối tượng tham gia BHXH bắt buộc và không phải kê khai hoặc cung cấp giấy tờ cho cơ quan BHXH về nội dung này.
Ngược lại, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện chịu thuế GTGT, thuế TNCN theo quy định thì thông tin từ hồ sơ thuế là một trong những căn cứ để xác định việc tham gia BHXH bắt buộc của chủ hộ.
Vì vậy, hộ kinh doanh cần theo dõi chính xác doanh thu thực tế phát sinh trong năm.
“Doanh nghiệp một người” có phải tham gia BHXH bắt buộc không?
Công văn 3603/BHXH-QLT đặc biệt yêu cầu tăng cường quản lý đối với loại hình “doanh nghiệp một người”.
Có thể hiểu đây là trường hợp một cá nhân tự vận hành doanh nghiệp và không có nhân viên.
Việc doanh nghiệp không có người lao động khác không đồng nghĩa với việc doanh nghiệp nằm ngoài phạm vi rà soát.
Cơ quan BHXH vẫn thực hiện rà soát để xác định người thuộc diện tham gia BHXH, BHYT bắt buộc theo quy định.
Do đó, người quản lý, chủ doanh nghiệp hoặc cá nhân thuộc đối tượng tham gia BHXH bắt buộc cần xác định đúng trường hợp của mình thay vì chỉ căn cứ vào việc doanh nghiệp có thuê nhân viên hay không.
Cơ quan BHXH sẽ thực hiện những việc gì sau khi rà soát?
Sau khi rà soát và xác định các trường hợp thuộc diện tham gia, Công văn 3603/BHXH-QLT yêu cầu thực hiện công tác quản lý, thu, đóng BHXH, BHYT.
Đồng thời, cơ quan BHXH thực hiện:
Xác định người thuộc diện tham gia;
Hướng dẫn đăng ký tham gia;
Thu tiền đóng BHXH, BHYT theo quy định;
Tạo lập và cấp sổ BHXH;
Cấp thẻ BHYT;
Quản lý quá trình tham gia của người lao động và chủ hộ kinh doanh.
Quy trình thu BHXH, BHYT, BHTN và cấp sổ BHXH, thẻ BHYT hiện được thực hiện theo Quyết định 366/QĐ-BHXH năm 2026, có hiệu lực từ ngày 01/05/2026.
Doanh nghiệp và hộ kinh doanh cần làm gì?
Trước việc cơ quan BHXH tăng cường rà soát hằng tháng, doanh nghiệp và hộ kinh doanh nên chủ động kiểm tra tình trạng tham gia bảo hiểm của mình.
Đối với doanh nghiệp
Doanh nghiệp nên:
Rà soát toàn bộ người đang làm việc;
Xác định người thuộc diện tham gia BHXH bắt buộc;
Đối chiếu danh sách lao động với dữ liệu BHXH;
Kiểm tra tình trạng đóng BHXH, BHYT;
Kịp thời đăng ký tăng lao động thuộc diện bắt buộc;
Tránh tình trạng đã phát sinh quan hệ lao động nhưng chưa đăng ký tham gia bảo hiểm.
Đối với hộ kinh doanh
Chủ hộ kinh doanh cần xác định:
Hộ có đăng ký kinh doanh hay không;
Phương pháp nộp thuế;
Doanh thu thực tế phát sinh;
Chủ hộ có thuộc diện tham gia BHXH bắt buộc hay không;
Tình trạng đăng ký và đóng BHXH, BHYT hiện tại.
Đặc biệt, hộ kinh doanh cần phân biệt giữa nghĩa vụ thuế và nghĩa vụ tham gia BHXH. Hai nghĩa vụ này có mối liên hệ về dữ liệu quản lý nhưng được xác định theo các quy định pháp luật khác nhau.
Các khoản đóng BHXH có được trừ khi tính thuế TNCN không?
Theo Luật Thuế TNCN 2025, khi xác định thu nhập tính thuế từ tiền lương, tiền công, cá nhân cư trú được trừ các khoản đóng góp bảo hiểm theo quy định.
Các khoản được trừ có thể bao gồm:
Bảo hiểm xã hội;
Bảo hiểm y tế;
Bảo hiểm thất nghiệp;
Bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc;
Một số khoản bảo hiểm và đóng góp khác thuộc phạm vi được pháp luật thuế quy định.
Đối với khoản đóng bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ, mức được trừ có giới hạn theo quy định của pháp luật thuế.
Do đó, người lao động khi tính thuế TNCN cần xác định đúng các khoản bảo hiểm đã đóng và chứng từ liên quan.
Quyết định 366/QĐ-BHXH có ý nghĩa gì trong việc quản lý người tham gia?
Ngày 29/04/2026, BHXH Việt Nam ban hành Quyết định 366/QĐ-BHXH, ban hành Quy trình thu BHXH, BHYT, BHTN; cấp sổ BHXH, thẻ BHYT.
Quyết định có hiệu lực từ ngày 01/05/2026 và thay thế quy trình trước đây.
Theo quy trình mới, cơ quan BHXH thực hiện quản lý người tham gia, tiền đóng, tình trạng chậm đóng, trốn đóng và đôn đốc thực hiện trách nhiệm đóng BHXH bắt buộc, BHYT, BHTN.
Quy trình này tạo cơ sở để cơ quan BHXH thực hiện thống nhất việc tiếp nhận thông tin, đăng ký tham gia, thu tiền và cấp sổ BHXH, thẻ BHYT.
Tóm lại
Từ tháng 9/2026, theo Công văn 3603/BHXH-QLT ngày 14/09/2026, cơ quan BHXH được yêu cầu hằng tháng phối hợp với cơ quan Thuế và cơ quan Đăng ký kinh doanh để rà soát, thống kê doanh nghiệp, hộ kinh doanh đang hoạt động hoặc mới thành lập nhưng chưa tham gia BHXH, BHYT đối với các trường hợp thuộc diện bắt buộc.
Đối với chủ hộ kinh doanh, cần lưu ý thời điểm tham gia không giống nhau giữa các nhóm. Chủ hộ của hộ kinh doanh nộp thuế theo phương pháp kê khai thuộc diện bắt buộc từ 01/07/2025, trong khi một số nhóm chủ hộ khác thuộc diện bắt buộc từ 01/07/2029 theo Nghị định 158/2025/NĐ-CP.
Trong năm 2026, doanh nghiệp và hộ kinh doanh nên chủ động đối chiếu dữ liệu đăng ký kinh doanh, dữ liệu thuế và dữ liệu BHXH để xác định đúng người thuộc diện tham gia, tránh trường hợp chưa đăng ký hoặc đóng BHXH, BHYT theo quy định.