Theo Điều 10 Nghị định 254/2026/NĐ-CP, hình thức thanh toán không thuộc nhóm nội dung bắt buộc phải thể hiện trên hóa đơn. Vì vậy, người bán không bắt buộc ghi ký hiệu chuyển khoản (CK) hoặc tiền mặt (TM) trên hóa đơn, nhưng cần bảo đảm hóa đơn có đầy đủ các nội dung bắt buộc khác theo quy định.
1. Có bắt buộc ghi nội dung chuyển khoản/tiền mặt (CK/TM) trên hóa đơn không?
Căn cứ Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn phải thể hiện các nội dung bắt buộc theo quy định, bao gồm:
Tên hóa đơn, ký hiệu hóa đơn và ký hiệu mẫu số hóa đơn.
Số hóa đơn.
Tên, địa chỉ và mã số thuế của người bán.
Tên, địa chỉ, mã số thuế, mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua theo trường hợp áp dụng.
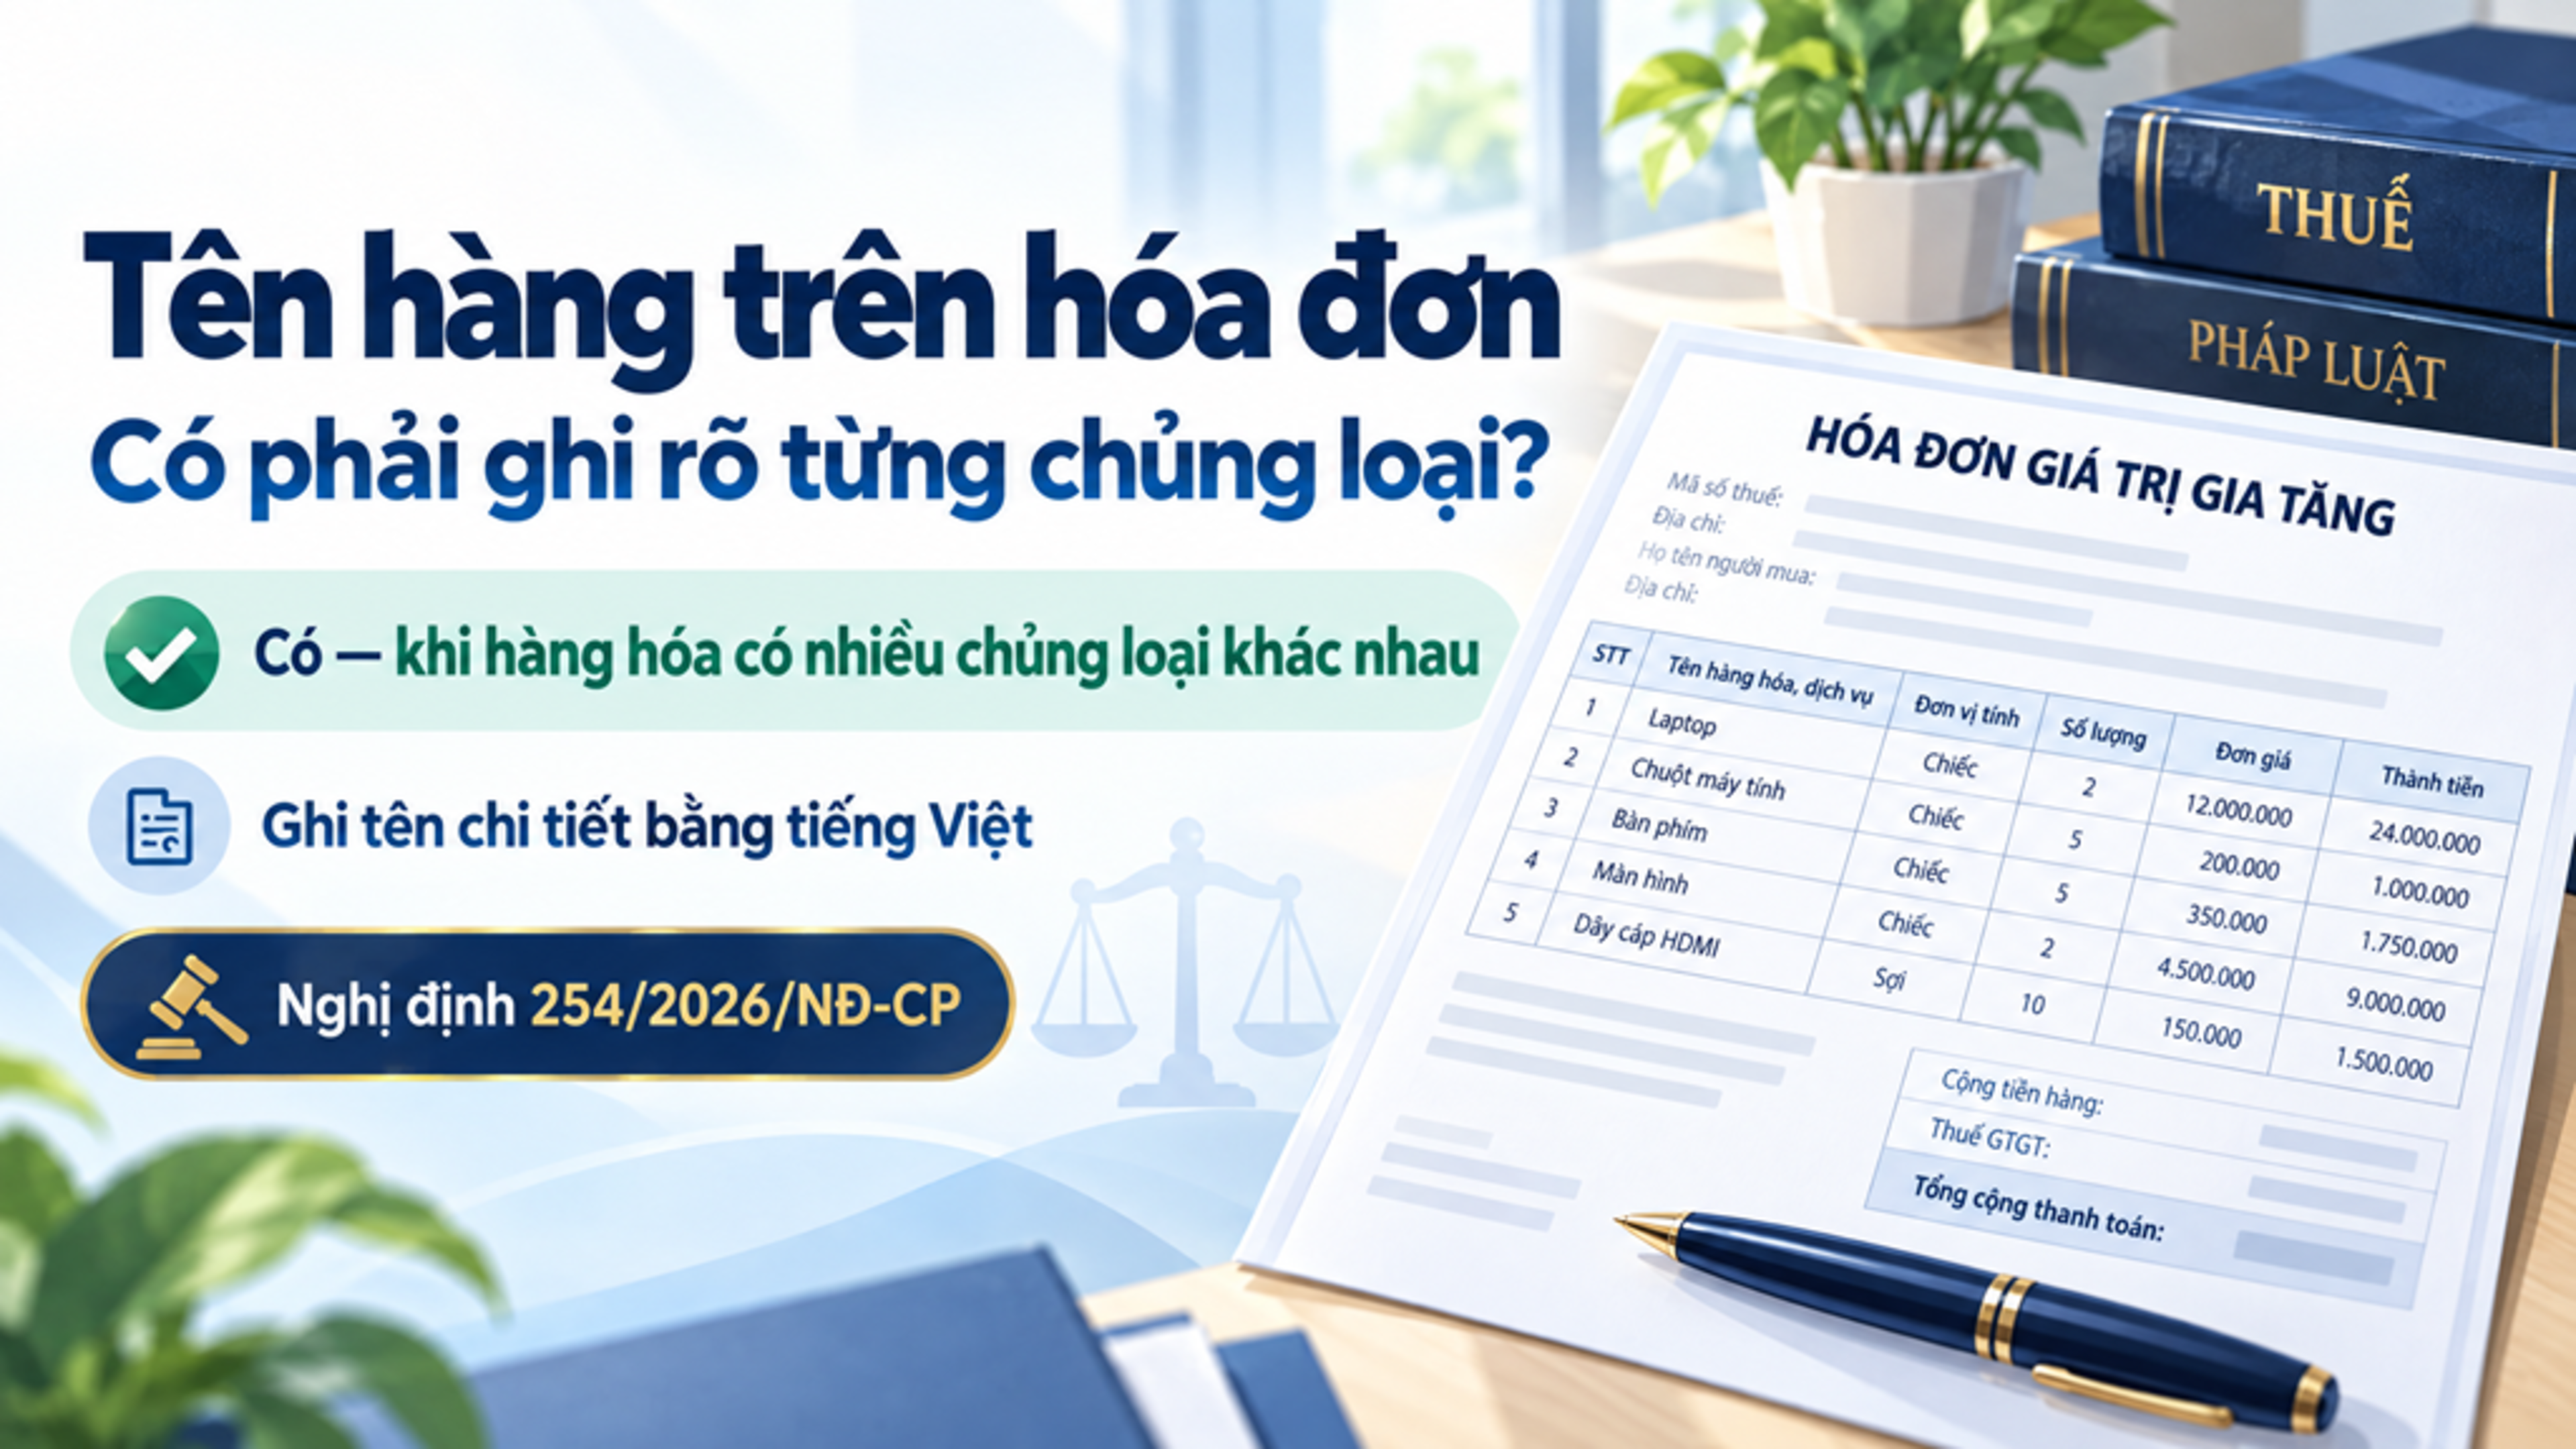
Tên hàng hóa, dịch vụ; đơn vị tính, số lượng, đơn giá; thành tiền chưa có thuế GTGT; thuế suất, tiền thuế GTGT và tổng tiền thanh toán đã có thuế GTGT.
Chữ ký của người bán và các nội dung liên quan đến chữ ký của người mua theo quy định.
Thời điểm lập hóa đơn, thời điểm ký số và mã của cơ quan thuế đối với hóa đơn điện tử có mã.
Các khoản phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại và nội dung liên quan khác nếu có.
Theo quy định trên, hình thức thanh toán không thuộc nhóm nội dung bắt buộc phải ghi trên hóa đơn.
Như vậy, người bán không bắt buộc phải ghi “CK” (chuyển khoản), “TM” (tiền mặt) hoặc nội dung tương tự trên hóa đơn. Tuy nhiên, nếu doanh nghiệp lựa chọn thể hiện hình thức thanh toán để thuận tiện cho việc theo dõi và đối chiếu công nợ thì cần bảo đảm thông tin ghi nhận phù hợp với giao dịch thực tế.
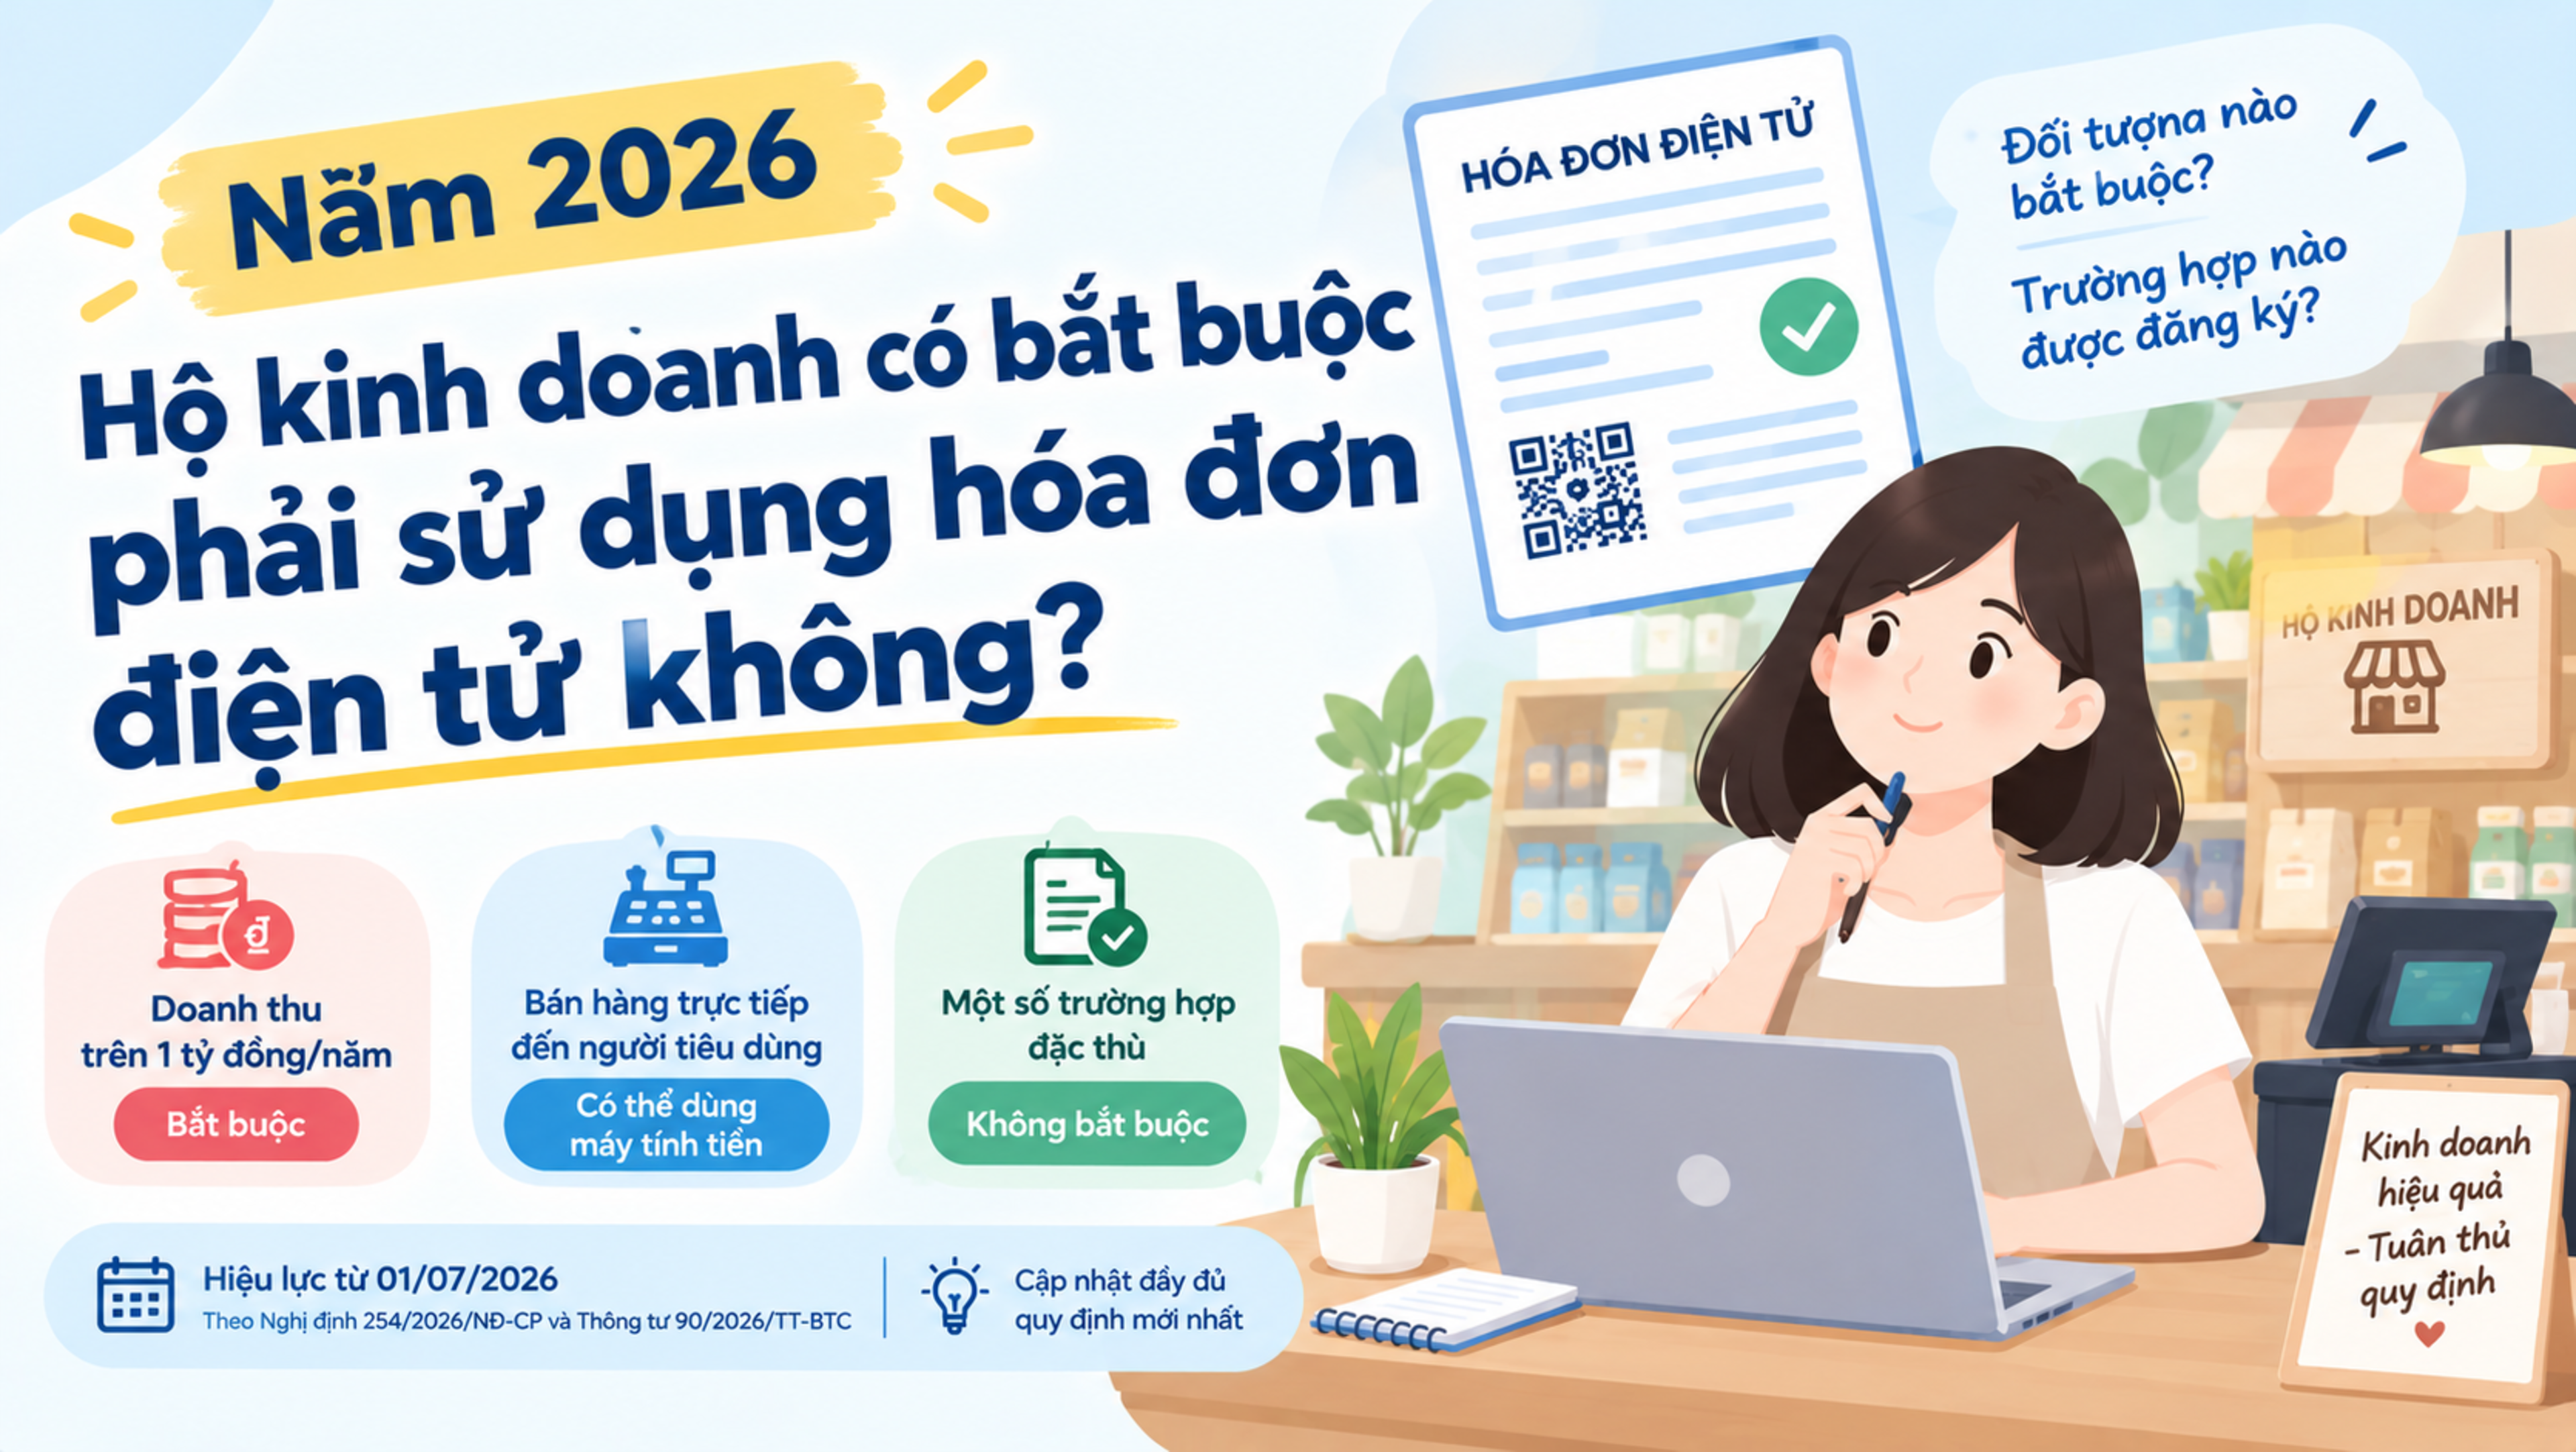
2. Những trường hợp nào không phải sử dụng hóa đơn điện tử?
Theo Điều 7 Nghị định 254/2026/NĐ-CP, một số trường hợp không phải sử dụng hóa đơn điện tử gồm:
Thứ nhất, hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp lập bảng kê thu mua hàng hóa, dịch vụ. Trường hợp này không áp dụng nếu người nộp thuế đăng ký sử dụng hóa đơn điện tử theo quy định.
Thứ hai, một số hoạt động kinh doanh của hộ kinh doanh, cá nhân kinh doanh, bao gồm cho thuê bất động sản và cung cấp một số sản phẩm, dịch vụ nội dung thông tin số cho tổ chức, cá nhân ở nước ngoài theo phạm vi quy định.
Thứ ba, hoạt động đại lý xổ số, đại lý bảo hiểm và đại lý bán hàng đa cấp trong trường hợp doanh nghiệp đã khấu trừ thuế theo quy định pháp luật về quản lý thuế.
Thứ tư, một số khoản thu trong lĩnh vực tài chính và hoạt động liên quan, như nhận tiền gửi, bán nợ, giao dịch ngoại tệ, sản phẩm phái sinh và các khoản thu thuộc phạm vi quy định.
Thứ năm, góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế.
Thứ sáu, điều chuyển tài sản trong nội bộ doanh nghiệp, bao gồm điều chuyển giữa công ty mẹ và đơn vị thành viên hạch toán phụ thuộc, giữa các đơn vị thành viên hoặc khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp theo quy định.
Thứ bảy, cho mượn máy móc, thiết bị là tài sản cố định và công cụ, dụng cụ phục vụ gia công hàng hóa, không thu tiền và không chuyển quyền sở hữu, thuộc trường hợp được quy định.
Thứ tám, một số trường hợp sử dụng hàng hóa, dịch vụ nội bộ hoặc khoản thu không phát sinh từ hoạt động bán hàng, cung cấp dịch vụ, chẳng hạn chuyển kho nội bộ, xuất vật tư phục vụ sản xuất, khoản bồi thường bằng tiền hoặc một số khoản thu hộ, chi hộ theo quy định.
Doanh nghiệp và hộ kinh doanh cần đối chiếu từng giao dịch với Điều 7 Nghị định 254/2026/NĐ-CP để xác định có thuộc trường hợp không phải sử dụng hóa đơn điện tử hay không.
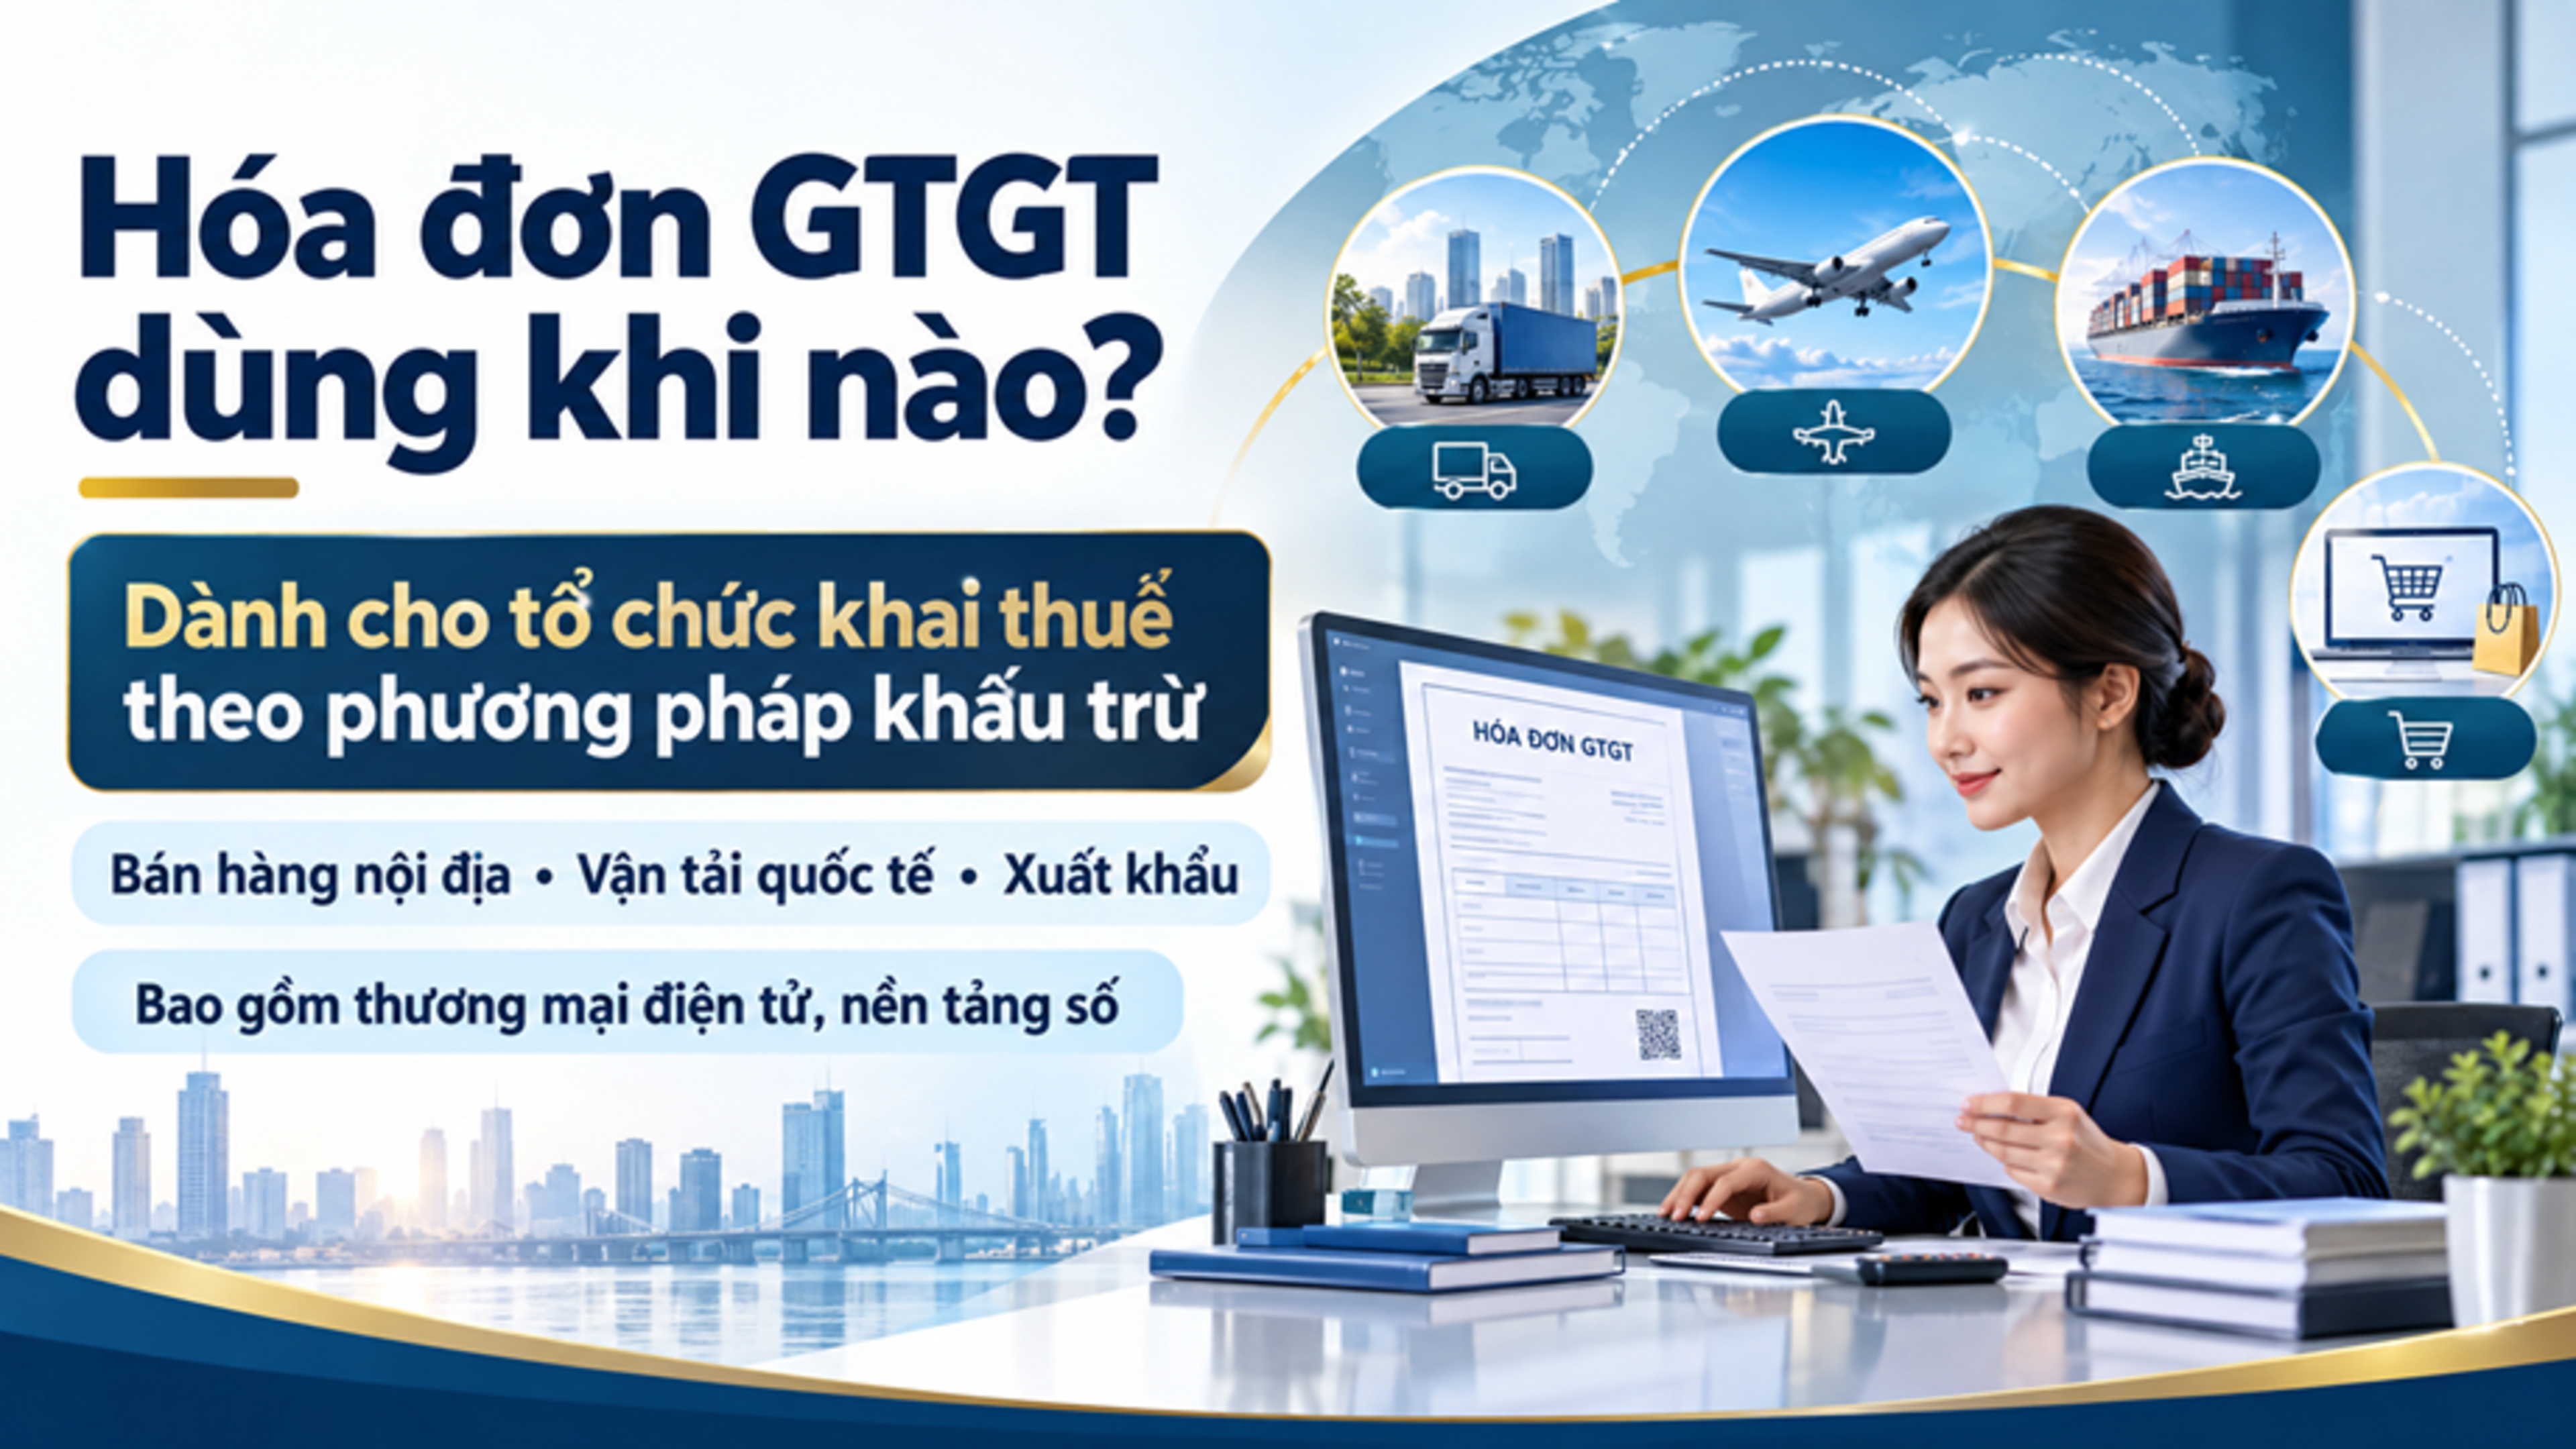
3. Hóa đơn giá trị gia tăng được sử dụng cho những hoạt động nào?
Theo khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP, hóa đơn giá trị gia tăng được sử dụng bởi tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ đối với các hoạt động như:
Bán hàng hóa, cung cấp dịch vụ trong nước.
Hoạt động vận tải quốc tế.
Xuất hàng hóa vào khu phi thuế quan và các trường hợp được coi như xuất khẩu.
Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam theo quy định.
Việc xác định đúng loại hóa đơn cần sử dụng giúp người bán thực hiện đúng nghĩa vụ lập hóa đơn và kê khai thuế.
Kết luận
Theo Điều 10 Nghị định 254/2026/NĐ-CP, người bán không bắt buộc ghi nội dung chuyển khoản (CK) hoặc tiền mặt (TM) trên hóa đơn, vì hình thức thanh toán không thuộc nhóm nội dung bắt buộc. Dù vậy, hóa đơn vẫn phải thể hiện đầy đủ các thông tin bắt buộc khác theo quy định pháp luật.
Doanh nghiệp nên lưu giữ chứng từ thanh toán riêng để phục vụ việc đối chiếu công nợ, hạch toán kế toán và chứng minh điều kiện thanh toán khi cần xác định nghĩa vụ thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.