Dịch vụ cung cấp cho doanh nghiệp trong khu phi thuế quan có được áp dụng thuế GTGT 0% không? Tìm hiểu điều kiện áp dụng, các trường hợp loại trừ, đối tượng được hoạt động trong khu phi thuế quan và thời điểm lập hóa đơn xuất khẩu.
Dịch vụ trong khu phi thuế quan có mặc nhiên được áp dụng thuế GTGT 0% không?
Khi cung cấp dịch vụ cho doanh nghiệp trong khu phi thuế quan, doanh nghiệp cần xác định đúng thuế suất thuế giá trị gia tăng (GTGT) áp dụng cho giao dịch. Việc bên mua hoạt động trong khu phi thuế quan không đồng nghĩa mọi dịch vụ cung cấp cho bên mua đều được áp dụng thuế suất 0%.
Vậy dịch vụ cung cấp trong khu phi thuế quan cần đáp ứng những điều kiện nào để được áp dụng thuế GTGT 0%? Những dịch vụ nào không thuộc diện áp dụng mức thuế suất này? Cùng tìm hiểu các quy định liên quan dưới đây.
1. Dịch vụ cung cấp trong khu phi thuế quan có mặc nhiên được áp dụng thuế GTGT 0% không?
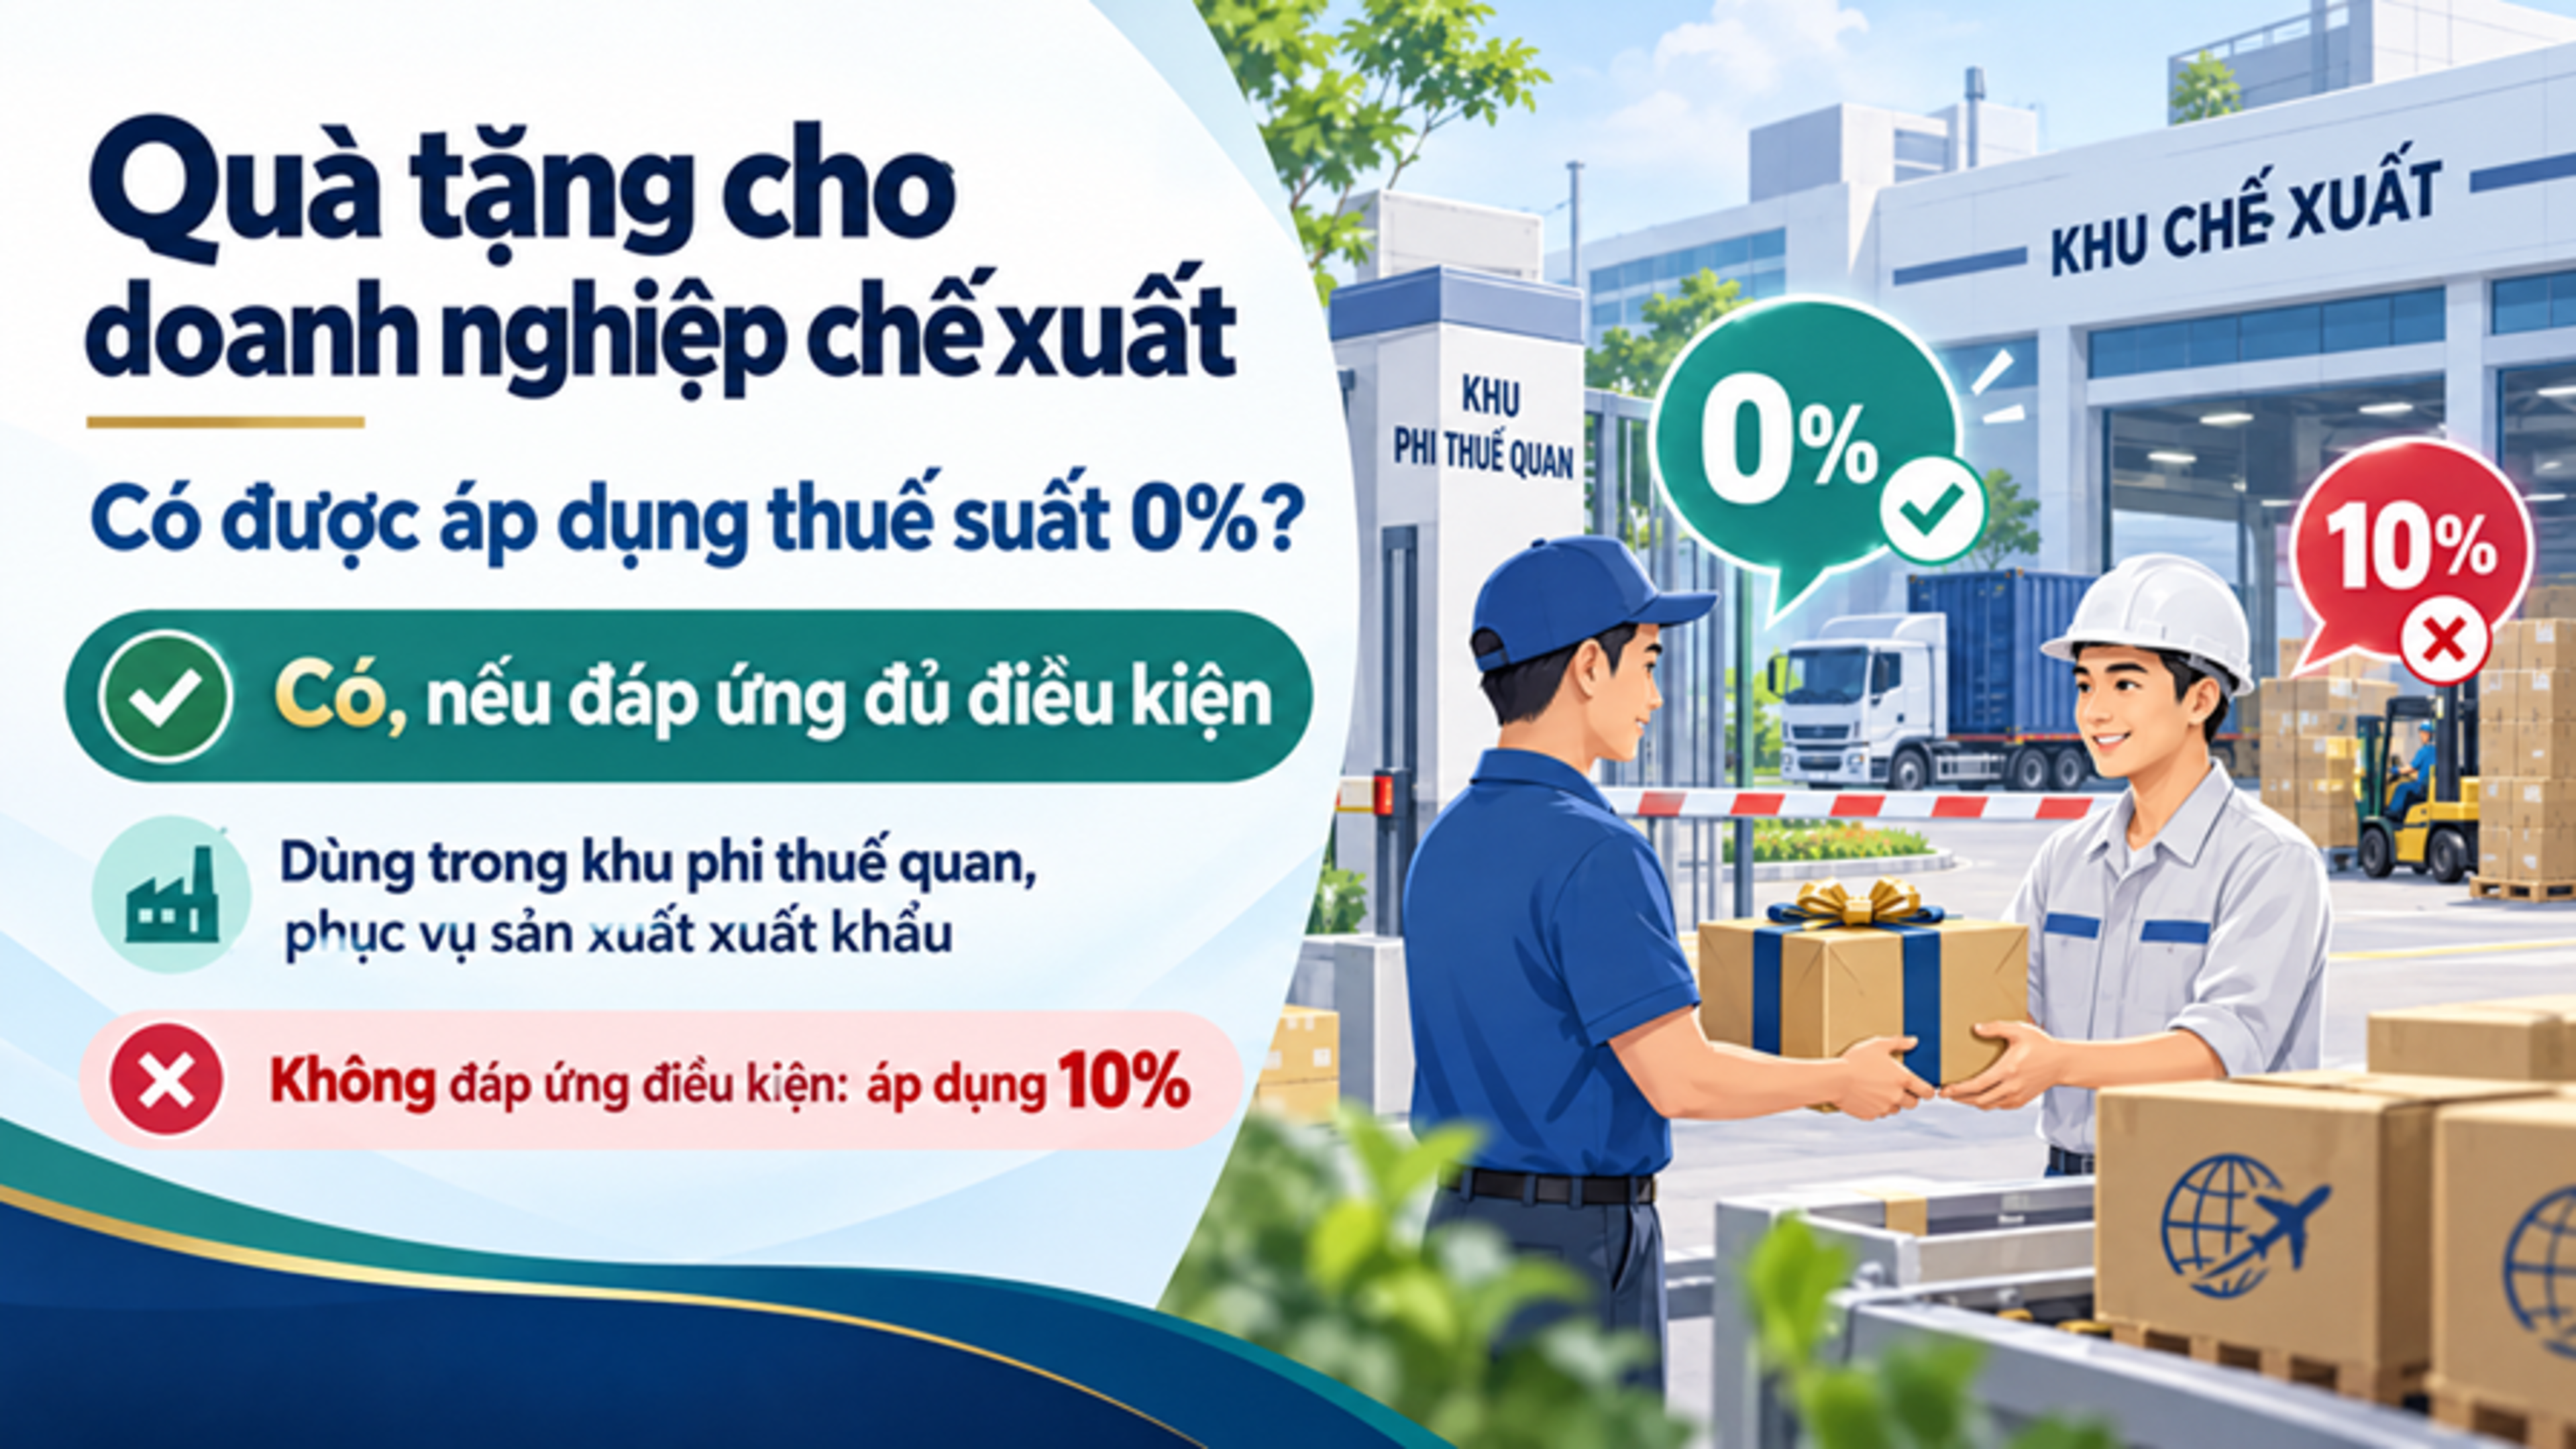
Không. Dịch vụ cung cấp cho tổ chức trong khu phi thuế quan chỉ được áp dụng thuế suất GTGT 0% khi đáp ứng các điều kiện theo quy định pháp luật.
Theo điểm b khoản 2 Điều 17 Nghị định 181/2025/NĐ-CP, dịch vụ xuất khẩu được áp dụng thuế suất GTGT 0% bao gồm dịch vụ cung cấp trực tiếp cho tổ chức trong khu phi thuế quan, được tiêu dùng trong khu phi thuế quan và phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu.
Các dịch vụ được đề cập bao gồm:
Dịch vụ cung cấp trực tiếp cho tổ chức trong khu phi thuế quan và được tiêu dùng tại đây để phục vụ trực tiếp hoạt động sản xuất xuất khẩu.
Dịch vụ vận chuyển.
Các dịch vụ cung cấp cho doanh nghiệp chế xuất như nâng hạ container tại cảng, nhà máy, kho hàng; xếp dỡ, bốc xếp tại nhà máy, cảng, sân bay và các chi phí liên quan như phí chứng từ, phí điện giao hàng, phí niêm chì, phí làm hàng, phí đóng gói.
Theo quy định, tổ chức trong khu phi thuế quan là tổ chức có đăng ký kinh doanh.
Bên cạnh điều kiện về đối tượng nhận dịch vụ và mục đích sử dụng, doanh nghiệp còn phải đáp ứng điều kiện về hồ sơ theo Điều 18 Nghị định 181/2025/NĐ-CP.
Cụ thể, đối với dịch vụ xuất khẩu thuộc trường hợp áp dụng điều kiện thông thường, hồ sơ cần có:
Hợp đồng cung cấp dịch vụ với tổ chức, cá nhân ở nước ngoài hoặc trong khu phi thuế quan.
Chứng từ thanh toán không dùng tiền mặt đối với dịch vụ xuất khẩu.
Như vậy, để áp dụng thuế suất GTGT 0%, doanh nghiệp cần xem xét đồng thời đối tượng cung cấp dịch vụ, nơi tiêu dùng dịch vụ, mục đích sử dụng và các điều kiện hồ sơ liên quan.
Căn cứ pháp lý: Điểm b khoản 2 Điều 17 và khoản 2 Điều 18 Nghị định 181/2025/NĐ-CP.
2. Những trường hợp dịch vụ cung cấp trong khu phi thuế quan không được áp dụng thuế GTGT 0%
Theo khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP, một số hàng hóa, dịch vụ thuộc trường hợp loại trừ không được áp dụng thuế suất GTGT 0%, kể cả khi có yếu tố liên quan đến xuất khẩu hoặc khu phi thuế quan.
Đối với dịch vụ cung cấp cho tổ chức, cá nhân trong khu phi thuế quan, các trường hợp đáng lưu ý bao gồm:
Loại dịch vụ | Quy định cần lưu ý |
|---|---|
Cho thuê nhà, hội trường, văn phòng, khách sạn, kho bãi | Thuộc nhóm dịch vụ không áp dụng thuế suất 0% theo quy định |
Dịch vụ vận chuyển đưa đón người lao động | Không thuộc diện áp dụng thuế suất 0% theo quy định |
Dịch vụ ăn uống | Thuộc nhóm loại trừ, trừ dịch vụ cung cấp suất ăn công nghiệp và dịch vụ ăn uống trong khu phi thuế quan |
Ngoài ra, khoản 4 Điều 17 còn quy định các trường hợp loại trừ khác, bao gồm dịch vụ cấp tín dụng, chuyển nhượng vốn, sản phẩm phái sinh, dịch vụ bưu chính và viễn thông cùng một số hàng hóa, dịch vụ khác được liệt kê cụ thể.
Do đó, doanh nghiệp không nên chỉ căn cứ vào địa chỉ của bên mua hoặc việc bên mua là doanh nghiệp chế xuất để áp dụng thuế suất GTGT 0%.
Trước khi lập hóa đơn, cần đối chiếu bản chất dịch vụ với danh mục loại trừ tại khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP.
Căn cứ pháp lý: Khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP.
3. Những đối tượng nào được phép hoạt động trong khu phi thuế quan?
Theo Điều 5 Quy chế hoạt động của khu phi thuế quan trong khu kinh tế, khu kinh tế cửa khẩu ban hành kèm theo Quyết định 100/2009/QĐ-TTg, các đối tượng được phép hoạt động trong khu phi thuế quan bao gồm:
Thương nhân Việt Nam.
Chi nhánh, văn phòng đại diện của thương nhân Việt Nam.
Chi nhánh, văn phòng đại diện của thương nhân nước ngoài tại Việt Nam.
Nhà đầu tư theo quy định của pháp luật về đầu tư.
Việc xác định đúng tư cách pháp lý của tổ chức hoạt động trong khu phi thuế quan là một trong những yếu tố cần xem xét khi đánh giá điều kiện áp dụng thuế GTGT 0% đối với dịch vụ cung cấp cho tổ chức đó.
Tuy nhiên, việc bên mua thuộc đối tượng được phép hoạt động trong khu phi thuế quan không tự động làm phát sinh quyền áp dụng thuế suất 0%. Doanh nghiệp vẫn phải đáp ứng các điều kiện về dịch vụ xuất khẩu, mục đích tiêu dùng và hồ sơ theo quy định thuế GTGT.
Căn cứ pháp lý: Điều 5 Quy chế ban hành kèm theo Quyết định 100/2009/QĐ-TTg.
4. Thời điểm lập hóa đơn đối với hàng hóa xuất khẩu là khi nào?
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với bán hàng hóa về nguyên tắc là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa.
Đối với hàng hóa xuất khẩu, bao gồm cả hàng hóa gia công xuất khẩu, thời điểm lập hóa đơn thương mại điện tử, hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định, nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
Doanh nghiệp xuất khẩu cần lưu ý:
Theo dõi chính xác thời điểm hàng hóa được thông quan.
Xác định thời điểm lập hóa đơn phù hợp với quy định.
Lưu trữ hồ sơ xuất khẩu, chứng từ thanh toán và các tài liệu liên quan để phục vụ việc kê khai, đối chiếu thuế.
Quy định về thời điểm lập hóa đơn cần được phân biệt với điều kiện áp dụng thuế suất GTGT 0%. Việc lập hóa đơn đúng thời hạn không thay thế cho yêu cầu đáp ứng các điều kiện về thuế suất.
Căn cứ pháp lý: Khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP.
5. Doanh nghiệp cần lưu ý gì khi áp dụng thuế GTGT 0% cho dịch vụ cung cấp trong khu phi thuế quan?
Để hạn chế rủi ro khi kê khai thuế, doanh nghiệp nên thực hiện các bước kiểm tra sau:
Thứ nhất, xác định đúng đối tượng nhận dịch vụ.
Kiểm tra tư cách pháp lý và thông tin đăng ký kinh doanh của tổ chức trong khu phi thuế quan.
Thứ hai, xác định mục đích và nơi tiêu dùng dịch vụ.
Dịch vụ phải được cung cấp trực tiếp, tiêu dùng trong khu phi thuế quan và phục vụ trực tiếp hoạt động sản xuất xuất khẩu theo quy định áp dụng.
Thứ ba, kiểm tra các trường hợp loại trừ.
Đối chiếu khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP để xác định dịch vụ có thuộc nhóm không được áp dụng thuế suất 0% hay không.
Thứ tư, chuẩn bị đầy đủ hồ sơ.
Kiểm tra hợp đồng cung cấp dịch vụ, chứng từ thanh toán không dùng tiền mặt và các tài liệu chứng minh giao dịch đáp ứng điều kiện áp dụng thuế suất 0%.
Thứ năm, lập hóa đơn và kê khai thuế đúng quy định.
Doanh nghiệp cần xác định đúng thời điểm lập hóa đơn, thuế suất áp dụng và lưu trữ hồ sơ để giải trình khi cơ quan thuế yêu cầu.
6. Kết luận
Dịch vụ cung cấp cho tổ chức trong khu phi thuế quan không mặc nhiên được áp dụng thuế suất GTGT 0%.
Theo Nghị định 181/2025/NĐ-CP, dịch vụ phải được cung cấp trực tiếp cho tổ chức trong khu phi thuế quan, được tiêu dùng tại đây để phục vụ trực tiếp hoạt động sản xuất xuất khẩu, không thuộc trường hợp loại trừ và đáp ứng điều kiện về hồ sơ theo quy định.
Doanh nghiệp cần đánh giá từng giao dịch cụ thể trước khi áp dụng thuế suất GTGT 0%, tránh xác định thuế suất chỉ dựa trên địa điểm hoạt động của khách hàng.
Bài viết mang tính chất tham khảo. Doanh nghiệp nên đối chiếu văn bản pháp luật hiện hành và hướng dẫn của cơ quan thuế trước khi áp dụng cho giao dịch thực tế.