Người nộp thuế thuộc đối tượng được gia hạn theo Nghị định 245/2026/NĐ-CP cần lưu ý thời hạn gửi văn bản đề nghị gia hạn nộp thuế quý 3/2026. Bài viết tổng hợp hạn cuối nộp hồ sơ, đối tượng được áp dụng và thời hạn nộp thuế sau khi được gia hạn.
Người nộp thuế thuộc đối tượng được hưởng chính sách gia hạn theo Nghị định 245/2026/NĐ-CP cần lưu ý thời hạn gửi văn bản đề nghị gia hạn để được áp dụng chính sách trong năm 2026.
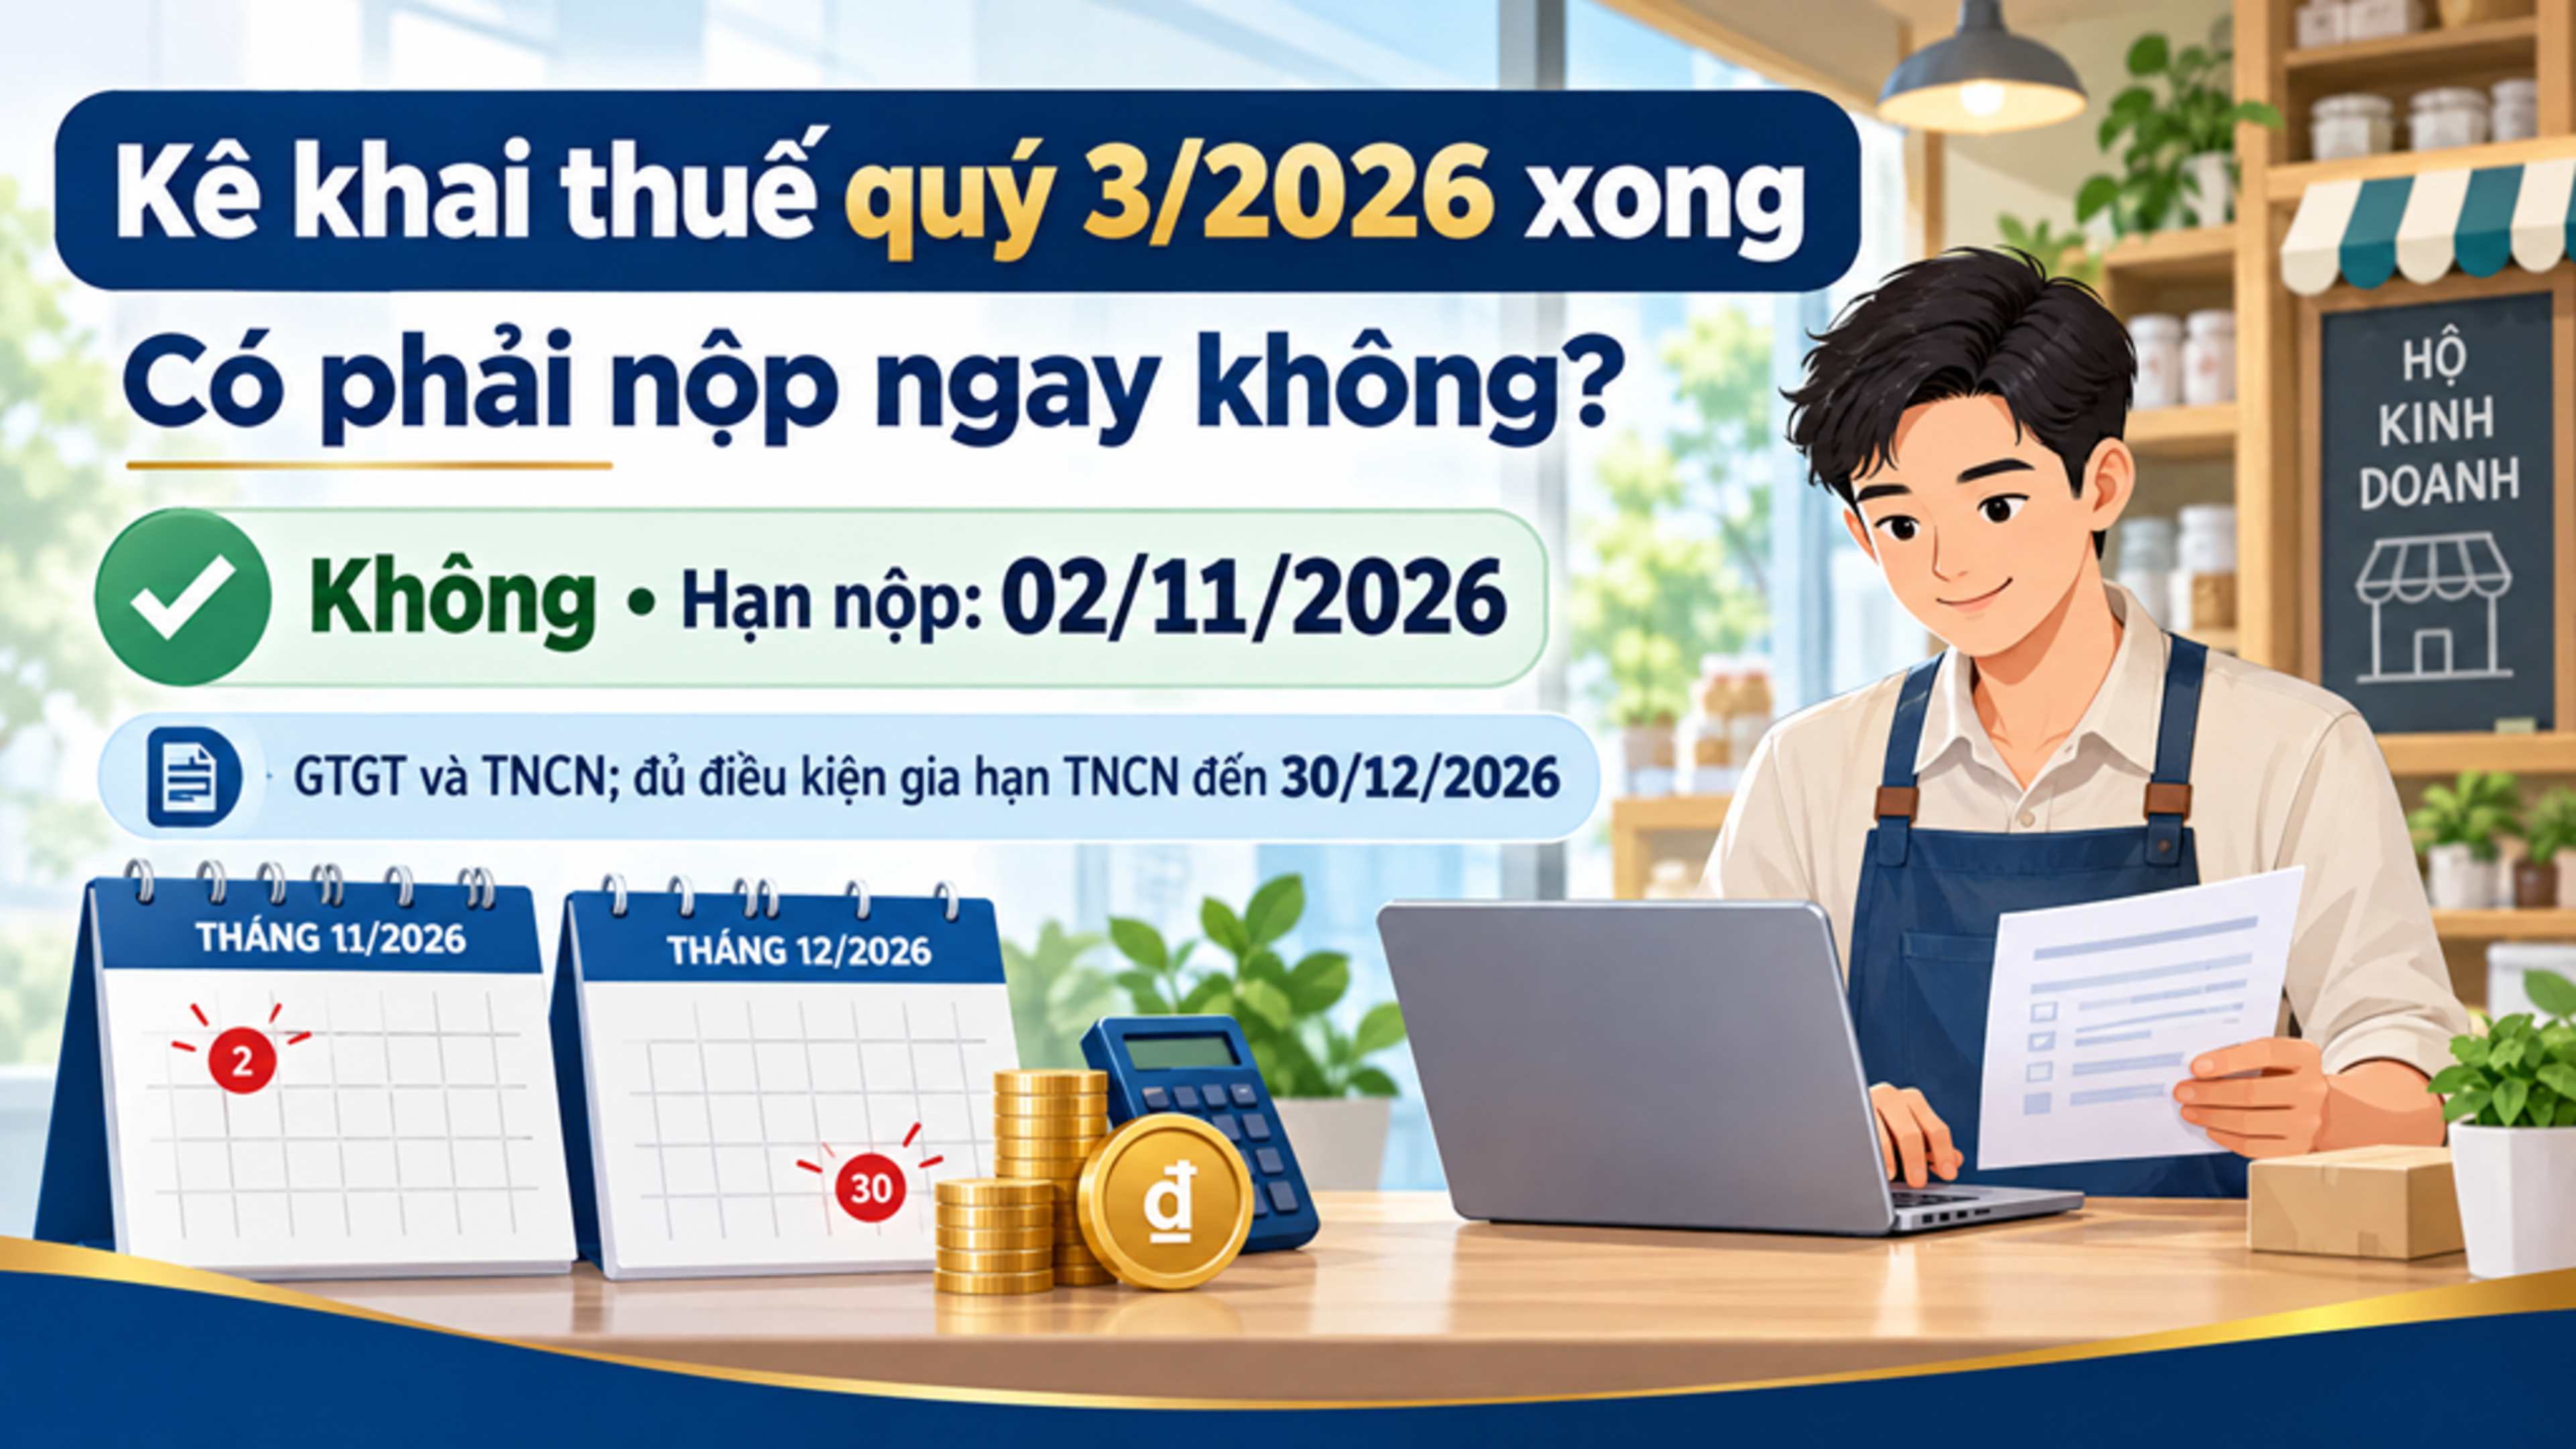
Theo hướng dẫn về gia hạn thời hạn nộp thuế quý 3/2026, hạn cuối gửi văn bản đề nghị gia hạn nộp thuế và tiền thuê đất là ngày 02/11/2026 trong trường hợp người nộp thuế không gửi văn bản cùng thời điểm nộp hồ sơ khai thuế. Nếu gửi sau thời hạn này, người nộp thuế không được áp dụng chính sách gia hạn theo Nghị định 245/2026/NĐ-CP.
1. Hạn chót nộp đề nghị gia hạn nộp thuế quý 3/2026 là ngày nào?
Căn cứ Điều 3 Nghị định 245/2026/NĐ-CP, người nộp thuế thuộc đối tượng được gia hạn phải gửi văn bản đề nghị gia hạn nộp thuế và tiền thuê đất đến cơ quan thuế quản lý trực tiếp.
Thời hạn gửi văn bản được xác định như sau:
Trường hợp | Thời hạn gửi đề nghị |
|---|---|
Gửi cùng thời điểm nộp hồ sơ khai thuế | Gửi cùng hồ sơ khai thuế tương ứng |
Không gửi cùng thời điểm nộp hồ sơ khai thuế | Chậm nhất ngày 02/11/2026 |
Gửi sau ngày 02/11/2026 | Không được gia hạn theo Nghị định 245/2026/NĐ-CP |
Người nộp thuế chỉ cần gửi một văn bản đề nghị gia hạn cho toàn bộ số thuế và tiền thuê đất thuộc các kỳ được gia hạn theo quy định, thay vì lập văn bản riêng cho từng loại thuế hoặc từng kỳ.
Trường hợp đã gửi văn bản đề nghị gia hạn hợp lệ, bao gồm các khoản thuế thuộc quý 2 và quý 3/2026, người nộp thuế không phải gửi lại một văn bản riêng chỉ để đề nghị gia hạn cho quý 3/2026.
2. Đối tượng nào được gia hạn nộp thuế quý 3/2026?
Theo Điều 1 Nghị định 245/2026/NĐ-CP, chính sách gia hạn áp dụng đối với các nhóm người nộp thuế đáp ứng điều kiện quy định, bao gồm:
Doanh nghiệp, tổ chức, hộ gia đình, cá nhân, hộ kinh doanh và cá nhân kinh doanh hoạt động sản xuất, kinh doanh trong các ngành kinh tế, lĩnh vực thuộc Phụ lục I ban hành kèm theo Nghị định và có phát sinh khoản thuế thuộc kỳ được gia hạn.
Doanh nghiệp nhỏ và siêu nhỏ theo quy định pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa, có phát sinh khoản thuế thuộc diện được gia hạn theo Nghị định.
Không phải tất cả doanh nghiệp hoặc hộ kinh doanh đều tự động được gia hạn. Người nộp thuế cần đối chiếu ngành nghề, lĩnh vực hoạt động, quy mô doanh nghiệp và khoản thuế phát sinh với điều kiện tại Nghị định 245/2026/NĐ-CP.
3. Những khoản thuế nào của quý 3/2026 được gia hạn?
Theo Điều 2 Nghị định 245/2026/NĐ-CP, các khoản thuế và tiền thuê đất được gia hạn trong năm 2026 bao gồm những khoản thuộc phạm vi và kỳ hạn quy định tại Nghị định.
Đối với quý 3/2026, người nộp thuế cần lưu ý các nội dung chính sau:
Khoản thuế | Thời hạn nộp sau gia hạn |
|---|---|
Thuế GTGT của kỳ khai thuế quý 3/2026 | Chậm nhất ngày 30/12/2026 |
Thuế TNCN của hộ kinh doanh, cá nhân kinh doanh thuộc diện được gia hạn trong quý 3/2026 | Chậm nhất ngày 30/12/2026 |
Thuế TNDN tạm nộp quý 3/2026 | Chậm nhất ngày 30/12/2026 |
Các thời hạn trên áp dụng đối với khoản thuế đáp ứng điều kiện được gia hạn theo Nghị định. Riêng thuế TNCN, cần xác định đúng đối tượng và khoản thuế thuộc diện gia hạn; không nên hiểu rằng mọi khoản thuế TNCN của người lao động đều được gia hạn.
Chính sách này chỉ kéo dài thời hạn nộp thuế, không miễn hoặc giảm số thuế phải nộp. Người nộp thuế vẫn có trách nhiệm nộp đầy đủ số tiền thuế khi hết thời gian gia hạn.
4. Cách gửi văn bản đề nghị gia hạn nộp thuế
Người nộp thuế thuộc đối tượng áp dụng có thể thực hiện theo các bước sau:
Bước 1: Kiểm tra điều kiện được gia hạn
Đối chiếu ngành nghề, lĩnh vực hoạt động, quy mô doanh nghiệp và các khoản thuế phát sinh với Nghị định 245/2026/NĐ-CP.
Bước 2: Chuẩn bị văn bản đề nghị gia hạn
Sử dụng mẫu văn bản đề nghị gia hạn nộp thuế và tiền thuê đất tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP. Điền đầy đủ thông tin người nộp thuế và các nội dung theo mẫu.
Bước 3: Gửi đến cơ quan thuế quản lý trực tiếp
Gửi văn bản theo phương thức được cơ quan thuế hỗ trợ. Người nộp thuế nên kiểm tra trạng thái tiếp nhận và lưu lại thông tin xác nhận gửi hồ sơ.
Bước 4: Theo dõi thời hạn nộp thuế sau gia hạn
Sau khi gửi văn bản, tiếp tục theo dõi các khoản thuế thuộc diện được gia hạn và chủ động chuẩn bị nguồn tiền để nộp đúng hạn mới.
Người nộp thuế cần lưu ý thời hạn cuối cùng là ngày 02/11/2026 nếu không gửi văn bản cùng thời điểm nộp hồ sơ khai thuế. Nên hoàn tất thủ tục sớm để tránh bỏ lỡ thời hạn.
5. Nếu không nộp đề nghị gia hạn đúng hạn thì sao?
Nếu thuộc đối tượng được gia hạn nhưng gửi văn bản đề nghị sau ngày 02/11/2026, người nộp thuế không được áp dụng chính sách gia hạn theo Nghị định 245/2026/NĐ-CP.
Khi đó, người nộp thuế cần thực hiện nghĩa vụ nộp thuế theo thời hạn áp dụng đối với khoản thuế tương ứng và kiểm tra nguy cơ phát sinh tiền chậm nộp nếu quá hạn.
Vì vậy, doanh nghiệp và hộ kinh doanh nên rà soát hồ sơ sớm, xác định các khoản thuế thuộc diện gia hạn và kiểm tra xem văn bản đề nghị đã được gửi hợp lệ hay chưa.
Kết luận
Hạn chót gửi văn bản đề nghị gia hạn nộp thuế quý 3/2026 theo Nghị định 245/2026/NĐ-CP là ngày 02/11/2026 nếu người nộp thuế không gửi văn bản cùng thời điểm nộp hồ sơ khai thuế. Người nộp thuế chỉ cần gửi một văn bản đề nghị cho toàn bộ các khoản thuế và tiền thuê đất thuộc diện được gia hạn theo quy định.
Doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần kiểm tra điều kiện áp dụng, chuẩn bị hồ sơ và gửi đúng thời hạn. Đồng thời, cần lưu ý rằng gia hạn chỉ thay đổi thời hạn nộp thuế, không làm mất nghĩa vụ nộp khoản thuế đó.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.