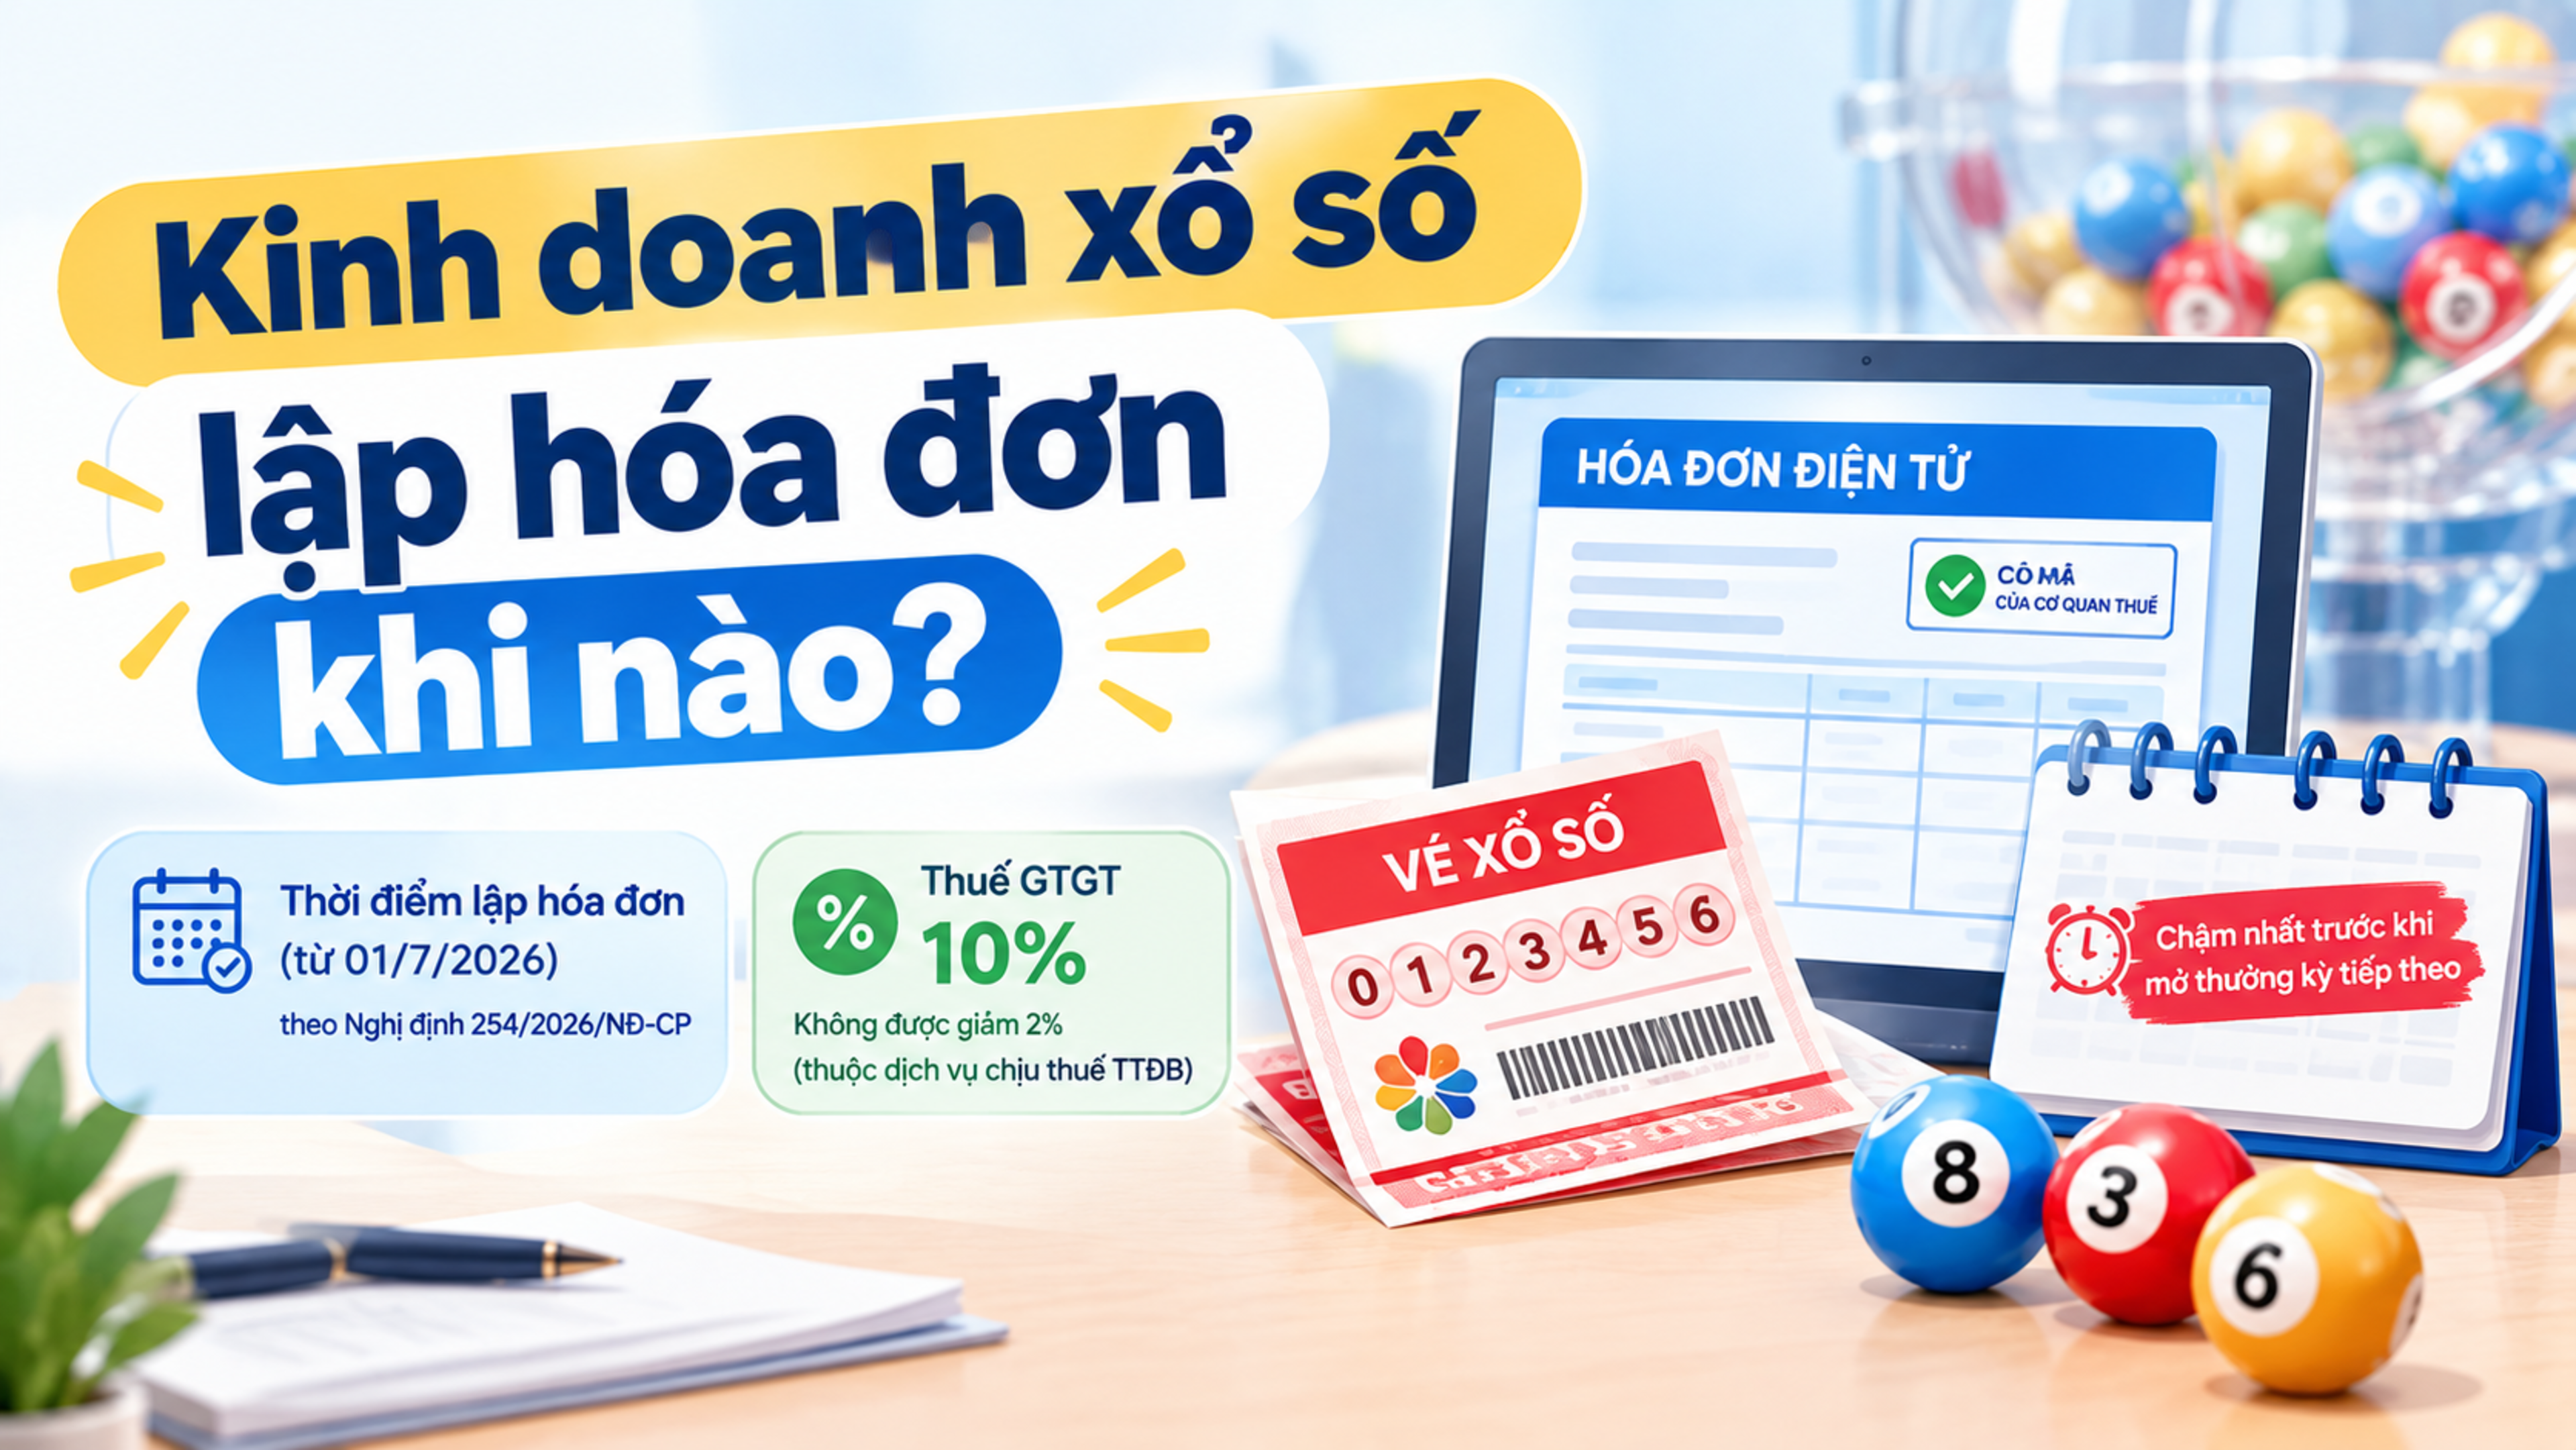
Từ 01/07/2026, doanh nghiệp kinh doanh xổ số phải lập hóa đơn điện tử có mã của cơ quan thuế đối với vé xổ số không tiêu thụ hết sau khi thu hồi. Xem thời điểm lập hóa đơn và quy định mới tại Nghị định 254/2026/NĐ-CP.
Từ ngày 01/07/2026, thời điểm lập hóa đơn đối với hoạt động kinh doanh vé xổ số được thực hiện theo Nghị định 254/2026/NĐ-CP.
Đối với hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay theo hình thức bán vé số in sẵn đủ mệnh giá, doanh nghiệp kinh doanh xổ số phải lập hóa đơn sau khi thu hồi số vé không tiêu thụ hết.
Cụ thể, doanh nghiệp phải lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý đối với số vé xổ số đã bán trong kỳ. Thời điểm lập hóa đơn là sau khi thu hồi vé xổ số không tiêu thụ hết và chậm nhất trước khi mở thưởng của kỳ tiếp theo.
1. Khi nào doanh nghiệp xổ số phải lập hóa đơn?
Theo điểm p khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, đối với hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay theo hình thức bán vé số in sẵn đủ mệnh giá cho khách hàng:
Doanh nghiệp thực hiện thu hồi vé xổ số không tiêu thụ hết;
Sau khi thu hồi vé, doanh nghiệp phải lập hóa đơn;
Thời hạn lập hóa đơn chậm nhất là trước khi mở thưởng của kỳ tiếp theo;
Hóa đơn được lập là hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế;
Hóa đơn được lập cho từng đại lý đối với số vé xổ số đã bán trong kỳ;
Hóa đơn được gửi cơ quan thuế để cấp mã theo quy định.
Như vậy, doanh nghiệp xổ số không chờ đến khi kết thúc kỳ tiếp theo mới lập hóa đơn mà phải hoàn thành việc lập hóa đơn sau khi thu hồi vé không tiêu thụ hết và trước thời điểm mở thưởng của kỳ tiếp theo.
2. Ví dụ về thời điểm lập hóa đơn vé xổ số
Công ty X là doanh nghiệp kinh doanh xổ số, phát hành vé xổ số cho đại lý A trong kỳ mở thưởng ngày 10/10/2026.
Sau khi kết thúc thời gian bán vé, đại lý A trả lại cho Công ty X số vé không tiêu thụ hết.
Khi đó, Công ty X phải:
Thu hồi số vé xổ số không tiêu thụ hết;
Xác định số vé đã bán trong kỳ;
Lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho đại lý A;
Hoàn thành việc lập hóa đơn chậm nhất trước khi mở thưởng kỳ tiếp theo.
Điểm cần lưu ý là thời điểm lập hóa đơn được xác định theo quy định riêng dành cho hoạt động kinh doanh vé xổ số, thay vì áp dụng máy móc thời điểm lập hóa đơn thông thường đối với bán hàng hóa.
3. Hóa đơn đối với vé xổ số không tiêu thụ hết lập cho ai?
Theo quy định mới, doanh nghiệp kinh doanh xổ số lập hóa đơn cho từng đại lý đối với số vé xổ số đã bán trong kỳ.
Do đó, doanh nghiệp cần theo dõi riêng số vé được phân phối cho từng đại lý và số vé được thu hồi để có căn cứ lập hóa đơn.
Việc quản lý theo từng đại lý cũng giúp doanh nghiệp đối chiếu số lượng vé đã phát hành, số vé tiêu thụ và số vé thu hồi trong từng kỳ.
4. Hóa đơn vé xổ số có phải là hóa đơn điện tử có mã của cơ quan thuế không?
Có.
Đối với trường hợp nêu tại điểm p khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, doanh nghiệp kinh doanh xổ số phải lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý.
Hóa đơn được gửi cơ quan thuế để cấp mã theo quy định.
5. Một số trường hợp không phải sử dụng hóa đơn điện tử
Nghị định 254/2026/NĐ-CP cũng quy định một số trường hợp không phải sử dụng hóa đơn điện tử.
Trong đó, hộ kinh doanh, cá nhân kinh doanh làm đại lý xổ số thuộc trường hợp doanh nghiệp xổ số đã khấu trừ thuế theo quy định pháp luật về quản lý thuế thì không phải sử dụng hóa đơn điện tử.
Quy định này cần phân biệt với trường hợp doanh nghiệp kinh doanh xổ số lập hóa đơn cho đại lý đối với số vé xổ số đã bán trong kỳ. Đây là hai đối tượng và nghĩa vụ khác nhau.
6. Quy định về hóa đơn vé xổ số từ 01/07/2026 cần lưu ý gì?
Từ ngày 01/07/2026, doanh nghiệp kinh doanh xổ số cần lưu ý:
Thứ nhất, xác định đúng thời điểm lập hóa đơn.
Đối với vé xổ số truyền thống, xổ số biết kết quả ngay, hóa đơn được lập sau khi thu hồi vé không tiêu thụ hết và chậm nhất trước khi mở thưởng kỳ tiếp theo.
Thứ hai, lập hóa đơn theo từng đại lý.
Doanh nghiệp phải lập hóa đơn cho từng đại lý đối với số vé xổ số đã bán trong kỳ.
Thứ ba, sử dụng hóa đơn GTGT điện tử có mã của cơ quan thuế.
Đây là loại hóa đơn được quy định riêng cho trường hợp kinh doanh vé xổ số nêu trên.
Thứ tư, không nhầm giữa doanh nghiệp xổ số và đại lý xổ số.
Đại lý xổ số là hộ kinh doanh, cá nhân kinh doanh có thể thuộc trường hợp không phải sử dụng hóa đơn điện tử nếu đáp ứng điều kiện theo Điều 7 Nghị định 254/2026/NĐ-CP.
7. Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn như thế nào?
Ngoài hoạt động xổ số, Điều 9 Nghị định 254/2026/NĐ-CP quy định nguyên tắc chung về thời điểm lập hóa đơn.
Đối với bán hàng hóa, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa.
Đối với cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ. Nếu người cung cấp dịch vụ thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, trừ trường hợp thu tiền đặt cọc theo quy định của Bộ luật Dân sự để bảo đảm thực hiện hợp đồng.
Riêng hoạt động kinh doanh vé xổ số được quy định tại điểm p khoản 4 Điều 9 với thời điểm lập hóa đơn đặc thù như đã nêu ở trên.
8. Cục Thuế có trách nhiệm gì trong quản lý hóa đơn?
Theo Điều 21 Nghị định 254/2026/NĐ-CP, Cục Thuế có trách nhiệm xây dựng cơ sở dữ liệu về hóa đơn điện tử, chứng từ điện tử để phục vụ quản lý thuế, xác minh và đối chiếu hóa đơn.
Cục Thuế cũng có trách nhiệm thông báo các loại hóa đơn, chứng từ đã được phát hành, được báo mất hoặc không còn giá trị sử dụng.
Câu hỏi thường gặp
Vé xổ số không tiêu thụ hết lập hóa đơn khi nào?
Doanh nghiệp kinh doanh xổ số lập hóa đơn sau khi thu hồi vé xổ số không tiêu thụ hết và chậm nhất trước khi mở thưởng của kỳ tiếp theo.
Hóa đơn vé xổ số lập cho ai?
Hóa đơn được lập cho từng đại lý đối với số vé xổ số đã bán trong kỳ.
Hóa đơn vé xổ số sử dụng loại nào?
Doanh nghiệp lập hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế và gửi cơ quan thuế cấp mã.
Đại lý xổ số có phải sử dụng hóa đơn điện tử không?
Không phải trong mọi trường hợp. Hộ kinh doanh, cá nhân kinh doanh làm đại lý xổ số có thể thuộc trường hợp không phải sử dụng hóa đơn điện tử nếu doanh nghiệp xổ số đã khấu trừ thuế theo quy định.
Kết luận
Từ 01/07/2026, hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay có quy định riêng về thời điểm lập hóa đơn.
Sau khi thu hồi vé xổ số không tiêu thụ hết, doanh nghiệp kinh doanh xổ số phải lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý, đối với số vé xổ số đã bán trong kỳ và chậm nhất trước khi mở thưởng của kỳ tiếp theo.
Doanh nghiệp kinh doanh xổ số và đại lý xổ số cũng cần phân biệt rõ nghĩa vụ của từng bên để thực hiện đúng quy định về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP.