Khi hợp tác với doanh nghiệp bảo hiểm và phát sinh hoạt động cung cấp dịch vụ, doanh nghiệp phải lập hóa đơn điện tử theo quy định. Vậy thời điểm lập hóa đơn được xác định như thế nào?
Hợp tác với doanh nghiệp bảo hiểm có phát sinh dịch vụ có phải lập hóa đơn?
Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa hoặc cung cấp dịch vụ, người bán có trách nhiệm lập hóa đơn điện tử để giao cho người mua, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Như vậy, trường hợp doanh nghiệp hợp tác với doanh nghiệp bảo hiểm và trong quá trình hợp tác có phát sinh hoạt động cung cấp dịch vụ thì cần xác định thời điểm lập hóa đơn theo quy định về hóa đơn điện tử.
Nội dung này được Thuế thành phố Cần Thơ hướng dẫn tại Công văn 8320/CTH-QLDN1 ngày 18/9/2026.
Theo hướng dẫn, khi thực hiện cung cấp dịch vụ, công ty phải lập hóa đơn điện tử để giao cho người mua, trừ trường hợp thuộc diện không phải sử dụng hóa đơn điện tử.
Thời điểm lập hóa đơn khi cung cấp dịch vụ cho doanh nghiệp bảo hiểm
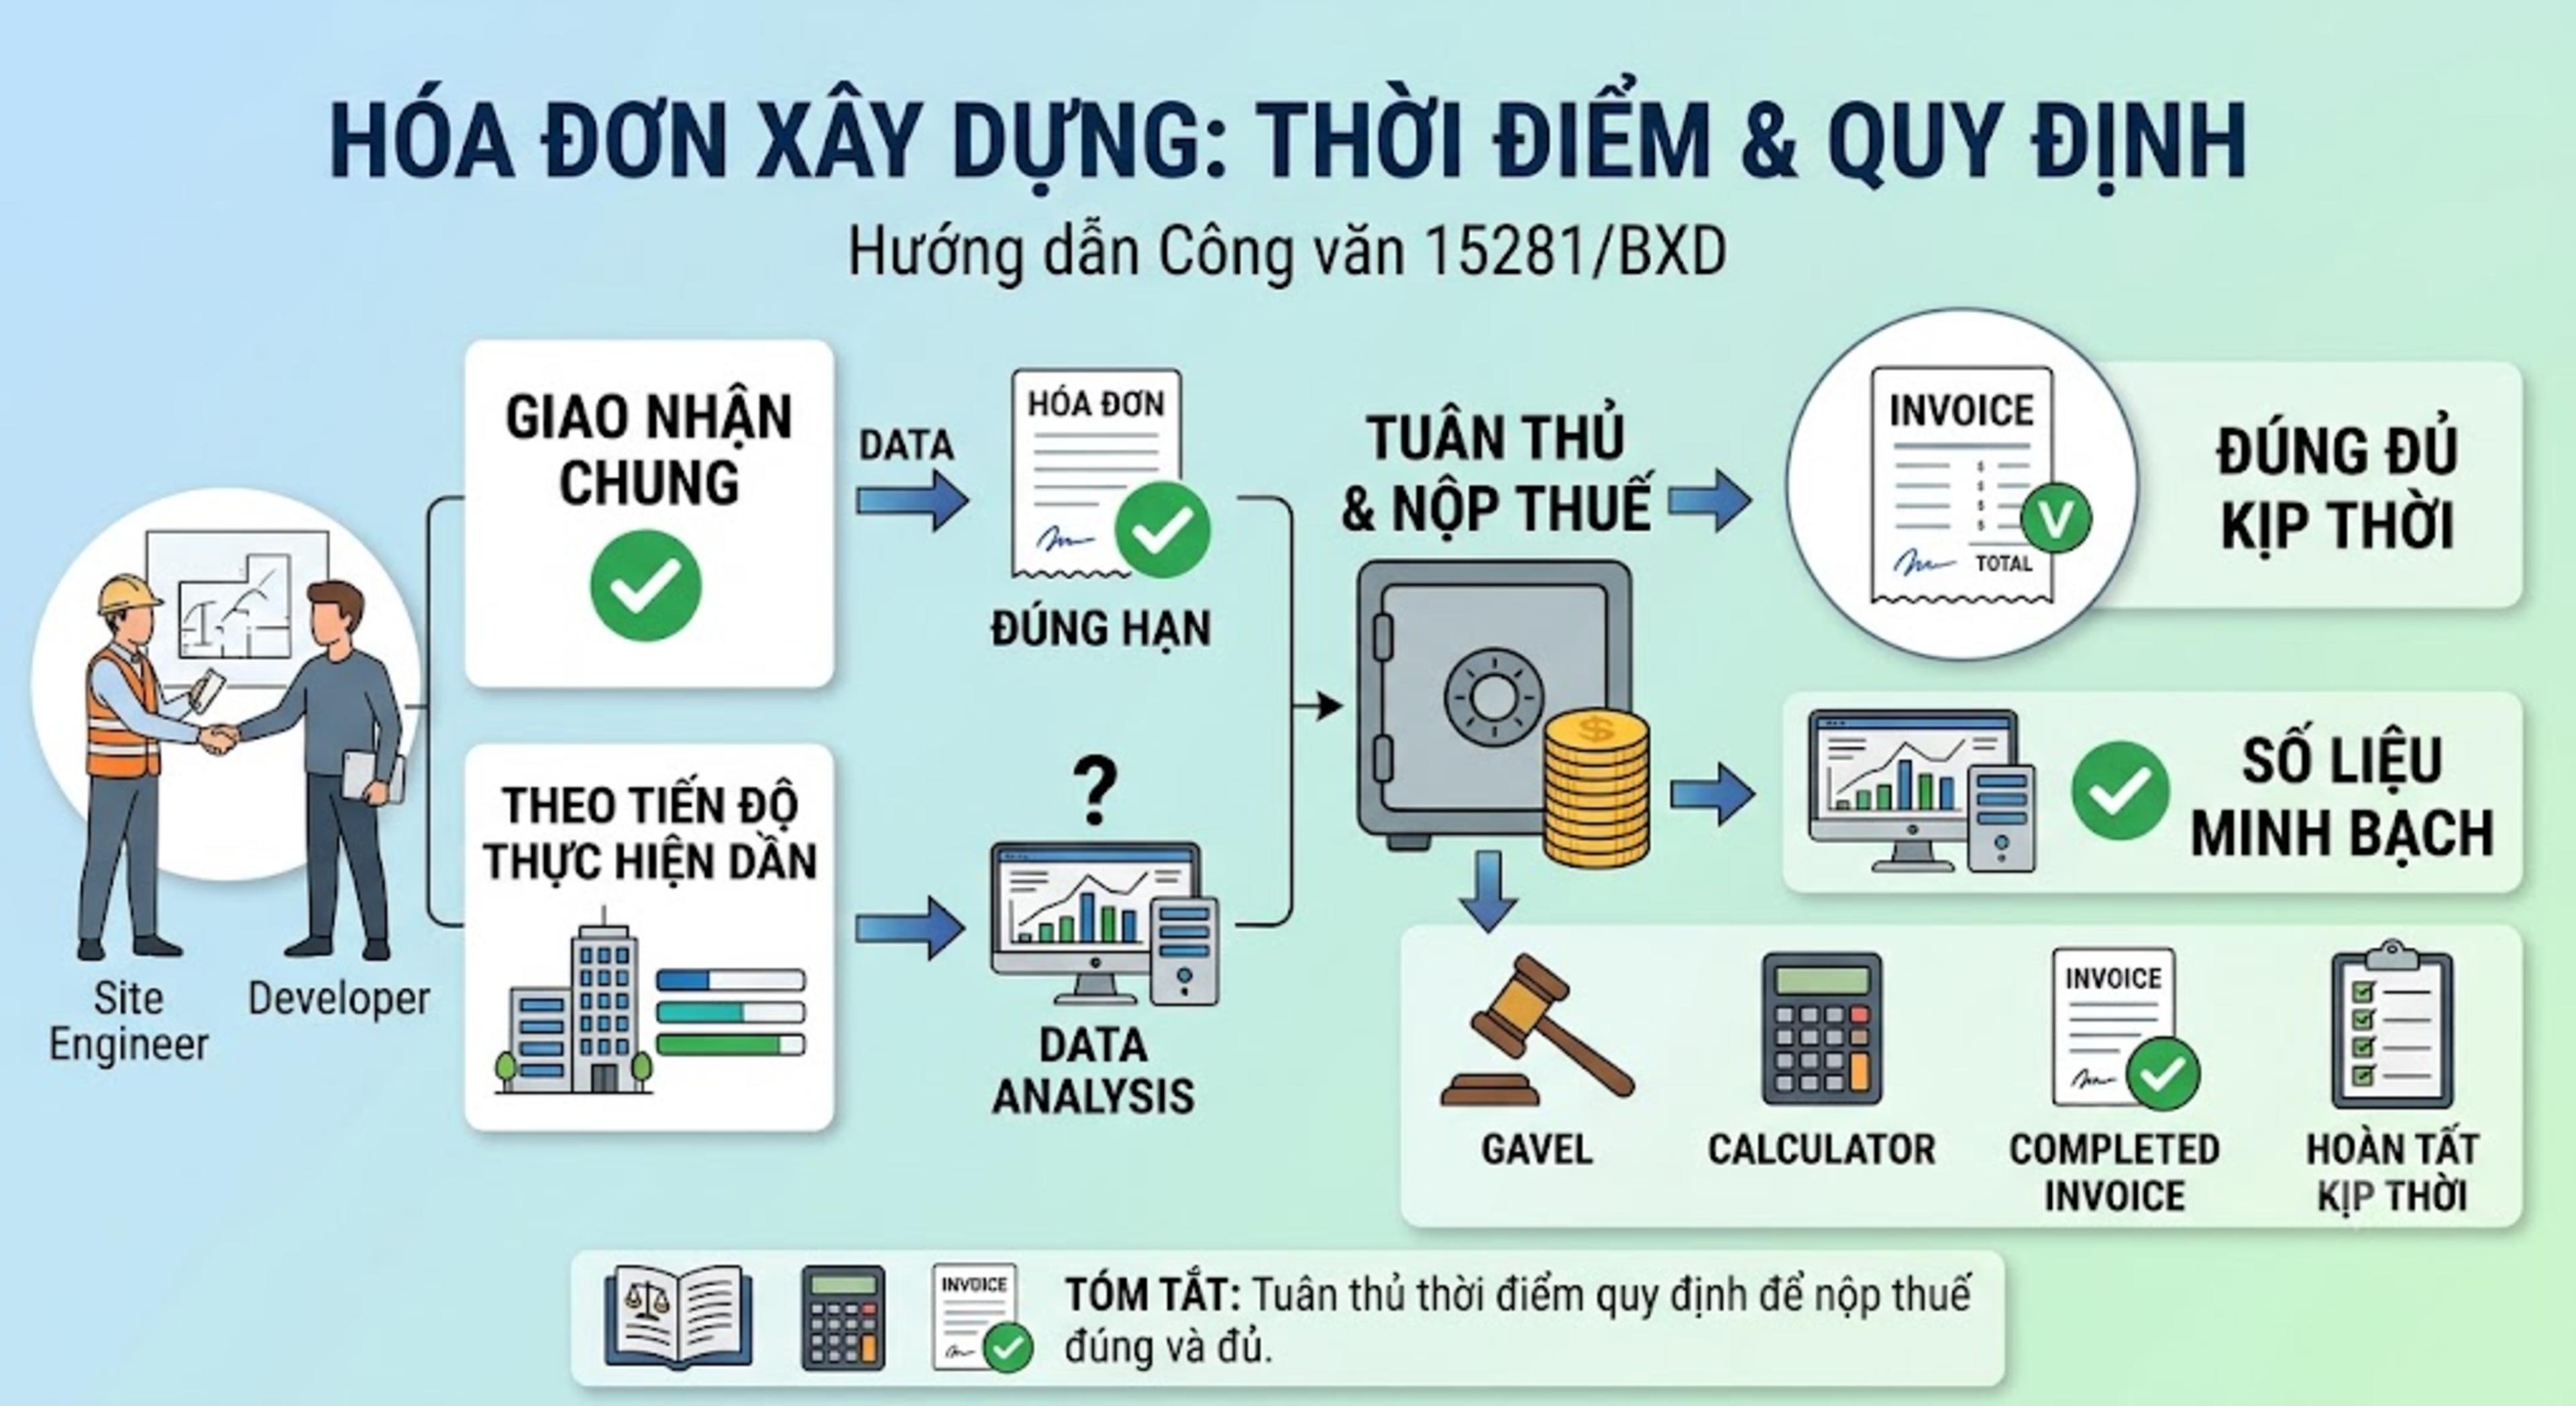
Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với hoạt động cung cấp dịch vụ theo nguyên tắc chung là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt doanh nghiệp đã thu được tiền hay chưa.
Tuy nhiên, tùy trường hợp cụ thể, thời điểm lập hóa đơn được xác định như sau:
Trường hợp cung cấp dịch vụ thông thường
Nếu doanh nghiệp hoàn thành việc cung cấp dịch vụ cho doanh nghiệp bảo hiểm thì thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ.
Quy định này được áp dụng không phụ thuộc vào việc doanh nghiệp đã thu tiền từ doanh nghiệp bảo hiểm hay chưa.
Ví dụ, doanh nghiệp thực hiện một dịch vụ theo hợp đồng hợp tác với doanh nghiệp bảo hiểm và hoàn thành dịch vụ vào ngày 20/10/2026. Nếu không thuộc trường hợp thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là ngày 20/10/2026.
Trường hợp thu tiền trước hoặc trong khi cung cấp dịch vụ
Nếu doanh nghiệp thu tiền trước hoặc trong quá trình cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm thu tiền.
Tuy nhiên, khoản tiền đặt cọc theo quy định của Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ không thuộc trường hợp phải lập hóa đơn tại thời điểm nhận tiền đặt cọc.
Do đó, doanh nghiệp cần phân biệt khoản tiền nhận được là tiền thanh toán cho dịch vụ hay chỉ là tiền đặt cọc để bảo đảm thực hiện hợp đồng.
Trường hợp bàn giao từng hạng mục hoặc công đoạn dịch vụ
Nếu dịch vụ được thực hiện và bàn giao theo từng hạng mục hoặc công đoạn thì mỗi lần bàn giao, doanh nghiệp phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được bàn giao tương ứng.
Như vậy, doanh nghiệp không nhất thiết phải chờ đến khi hoàn thành toàn bộ hợp đồng mới lập hóa đơn nếu hợp đồng được thực hiện và bàn giao theo từng phần.
Bảng xác định thời điểm lập hóa đơn
Trường hợp | Thời điểm lập hóa đơn |
|---|---|
Cung cấp dịch vụ thông thường | Khi hoàn thành việc cung cấp dịch vụ |
Đã thu tiền trước hoặc trong khi cung cấp dịch vụ | Khi thu tiền |
Nhận tiền đặt cọc để bảo đảm thực hiện hợp đồng | Không lập hóa đơn tại thời điểm nhận tiền đặt cọc |
Bàn giao từng hạng mục, công đoạn dịch vụ | Mỗi lần bàn giao lập hóa đơn cho phần dịch vụ tương ứng |
Hóa đơn khi cung cấp dịch vụ cần có những nội dung gì?
Ngoài việc xác định đúng thời điểm lập hóa đơn, doanh nghiệp cũng phải bảo đảm hóa đơn có đầy đủ các nội dung theo quy định.
Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn phải thể hiện các thông tin chủ yếu như tên và ký hiệu hóa đơn, số hóa đơn, thông tin người bán và người mua, tên hàng hóa hoặc dịch vụ, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế và tổng tiền thanh toán.
Hóa đơn cũng phải thể hiện thời điểm lập hóa đơn theo quy định tại Điều 9 Nghị định 254/2026/NĐ-CP.
Do đó, doanh nghiệp cần bảo đảm cả thời điểm lập hóa đơn và nội dung hóa đơn đều phù hợp với giao dịch thực tế.
Doanh nghiệp hợp tác với bảo hiểm cần lưu ý gì?
Khi ký hợp đồng hợp tác với doanh nghiệp bảo hiểm, doanh nghiệp nên xác định rõ bản chất của khoản tiền nhận được và nội dung dịch vụ cung cấp.
Một số vấn đề cần rà soát gồm:
Dịch vụ đã hoàn thành hay chưa;
Doanh nghiệp có nhận tiền trước hoặc trong quá trình cung cấp dịch vụ hay không;
Khoản tiền nhận được là tiền thanh toán hay tiền đặt cọc;
Dịch vụ có được bàn giao theo từng hạng mục hoặc công đoạn hay không;
Giá trị dịch vụ tương ứng với từng lần bàn giao.
Việc xác định đúng các yếu tố này giúp doanh nghiệp lựa chọn đúng thời điểm lập hóa đơn và hạn chế tình trạng lập hóa đơn sai thời điểm.
Kết luận
Khi hợp tác với doanh nghiệp bảo hiểm mà có phát sinh hoạt động cung cấp dịch vụ, doanh nghiệp phải lập hóa đơn điện tử theo quy định, trừ trường hợp thuộc diện không phải sử dụng hóa đơn điện tử.
Theo Nghị định 254/2026/NĐ-CP:
Cung cấp dịch vụ thông thường: lập hóa đơn khi hoàn thành dịch vụ;
Thu tiền trước hoặc trong khi cung cấp dịch vụ: lập hóa đơn tại thời điểm thu tiền, trừ tiền đặt cọc để bảo đảm thực hiện hợp đồng;
Bàn giao từng hạng mục, công đoạn: mỗi lần bàn giao phải lập hóa đơn cho phần dịch vụ tương ứng.
Doanh nghiệp cần căn cứ vào hợp đồng và tình hình thực tế của từng giao dịch để xác định chính xác thời điểm lập hóa đơn.