Người bán hàng online trên Shopee, TikTok Shop, Facebook cần kê khai thuế và xuất hóa đơn thế nào? Cùng eHKD tìm hiểu quy định về doanh thu, hóa đơn điện tử, đơn hoàn trả và nghĩa vụ thuế khi bán hàng đa kênh năm 2026.
1. Bán hàng online trên nhiều nền tảng có phải nộp thuế không?
Kinh doanh trực tuyến ngày càng phổ biến với nhiều hình thức như bán hàng trên Shopee, TikTok Shop, Facebook, website riêng hoặc kết hợp nhiều kênh cùng lúc.
Tuy nhiên, không ít người bán vẫn còn băn khoăn về cách tính doanh thu, xác định nghĩa vụ thuế và trách nhiệm xuất hóa đơn điện tử.
Theo những nội dung được cơ quan thuế giải đáp tại hội thảo về chính sách thuế thương mại điện tử ngày 20/7/2026, việc xác định nghĩa vụ thuế không chỉ phụ thuộc vào nền tảng bán hàng mà còn căn cứ vào chủ thể kinh doanh, doanh thu thực tế, loại hình hoạt động và quy định thuế tương ứng.
Điều này có nghĩa là người bán hàng trên nhiều nền tảng cần quản lý đầy đủ doanh thu từ các kênh, thay vì chỉ theo dõi từng sàn riêng lẻ.
Việc có doanh thu không đồng nghĩa mọi trường hợp đều phát sinh số thuế phải nộp. Người kinh doanh cần đối chiếu ngưỡng doanh thu, phương pháp tính thuế và các quy định hiện hành.
2. Sàn thương mại điện tử đã khấu trừ thuế, người bán có phải xuất hóa đơn không?
Đây là một trong những câu hỏi được nhiều hộ kinh doanh quan tâm.
Cần phân biệt hai nghĩa vụ:
Khấu trừ, nộp thuế: Là việc xác định và thực hiện nghĩa vụ thuế đối với doanh thu phát sinh.
Lập hóa đơn điện tử: Là việc tạo chứng từ ghi nhận giao dịch bán hàng hóa hoặc cung cấp dịch vụ theo quy định.
Việc sàn thương mại điện tử khấu trừ và nộp thuế thay không đương nhiên thay thế nghĩa vụ lập hóa đơn của người bán.
Theo quy định về hóa đơn điện tử năm 2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện phải áp dụng hóa đơn điện tử theo quy định.
Người bán có thể trực tiếp lập hóa đơn hoặc thực hiện ủy nhiệm cho sàn thương mại điện tử lập hóa đơn nếu đáp ứng đầy đủ điều kiện pháp luật.
Trường hợp sàn đã được ủy nhiệm và lập hóa đơn hợp lệ cho giao dịch thì người bán không cần lập thêm một hóa đơn cho chính giao dịch đó.
3. Bán hàng trên Shopee, TikTok Shop và Facebook có bị tính trùng doanh thu không?
Khi kinh doanh đồng thời trên nhiều nền tảng, người bán cần tổng hợp doanh thu và đối chiếu với số liệu đã được sàn khấu trừ thuế.
Ví dụ, một hộ kinh doanh bán hàng trên Shopee, TikTok Shop và Facebook có thể phát sinh các giao dịch được xử lý thuế theo những cách khác nhau.
Để tránh sai sót, người bán cần:
Theo dõi doanh thu thực tế của từng kênh.
Kiểm tra số thuế sàn đã khấu trừ và nộp thay.
Đối chiếu thông tin đơn hàng với hóa đơn đã lập.
Phân biệt đơn hoàn thành, đơn hủy và đơn trả hàng.
Lưu giữ các chứng từ phục vụ kê khai, giải trình khi cần thiết.
Đặc biệt, không nên hiểu việc sàn khấu trừ thuế và người bán lập hóa đơn là hai lần phát sinh nghĩa vụ thuế. Đây là hai quy trình khác nhau, cần được đối chiếu chính xác để tránh kê khai sai.
4. Đơn hàng bị hủy hoặc khách trả hàng có cần xuất hóa đơn không?
Đơn hủy, đơn hoàn trả là tình huống thường xuyên xảy ra trong thương mại điện tử.
Tại hội thảo, đại diện cơ quan thuế đã làm rõ việc xử lý hóa đơn đối với giao dịch chưa hoàn tất và giao dịch bị hoàn trả.
Đối với đơn hàng chưa hoàn thành
Nếu đơn hàng bị hủy trước khi giao dịch hoàn thành thì người bán chưa phải lập hóa đơn cho giao dịch đó theo nội dung hướng dẫn tại hội thảo.
Đối với hàng hóa đã bán nhưng sau đó bị trả lại
Trường hợp hóa đơn đã được lập và khách hàng trả lại một phần hoặc toàn bộ hàng hóa, người bán cần thực hiện xử lý hóa đơn theo quy định.
Tùy tình huống, việc trả hàng có thể được xử lý bằng hóa đơn điều chỉnh hoặc hóa đơn do bên mua lập trả lại theo thỏa thuận và điều kiện pháp luật.
Người bán nên lưu giữ thông tin đơn hàng, chứng từ hoàn tiền, biên bản hoặc thỏa thuận trả hàng và hóa đơn liên quan để làm căn cứ đối chiếu.
5. KOL, KOC, Affiliate và người sáng tạo nội dung phải nộp thuế như thế nào?
Không chỉ người bán hàng hóa, những cá nhân kiếm tiền từ nền tảng số cũng cần xác định đúng tính chất khoản thu nhập.
Một số hình thức phổ biến gồm:
Tiếp thị liên kết (Affiliate Marketing).
Sáng tạo nội dung trên YouTube, TikTok, Facebook.
KOL, KOC quảng bá sản phẩm.
Cung cấp dịch vụ trực tuyến.
Freelancer thực hiện công việc qua nền tảng số.
Theo Nghị định 253/2026/NĐ-CP, việc phân loại thu nhập phải căn cứ vào bản chất hoạt động và quan hệ giữa các bên.
Chẳng hạn, thu nhập phát sinh từ hoạt động kinh doanh dịch vụ có thể chịu cách tính thuế khác với khoản thù lao được xác định là tiền lương, tiền công.
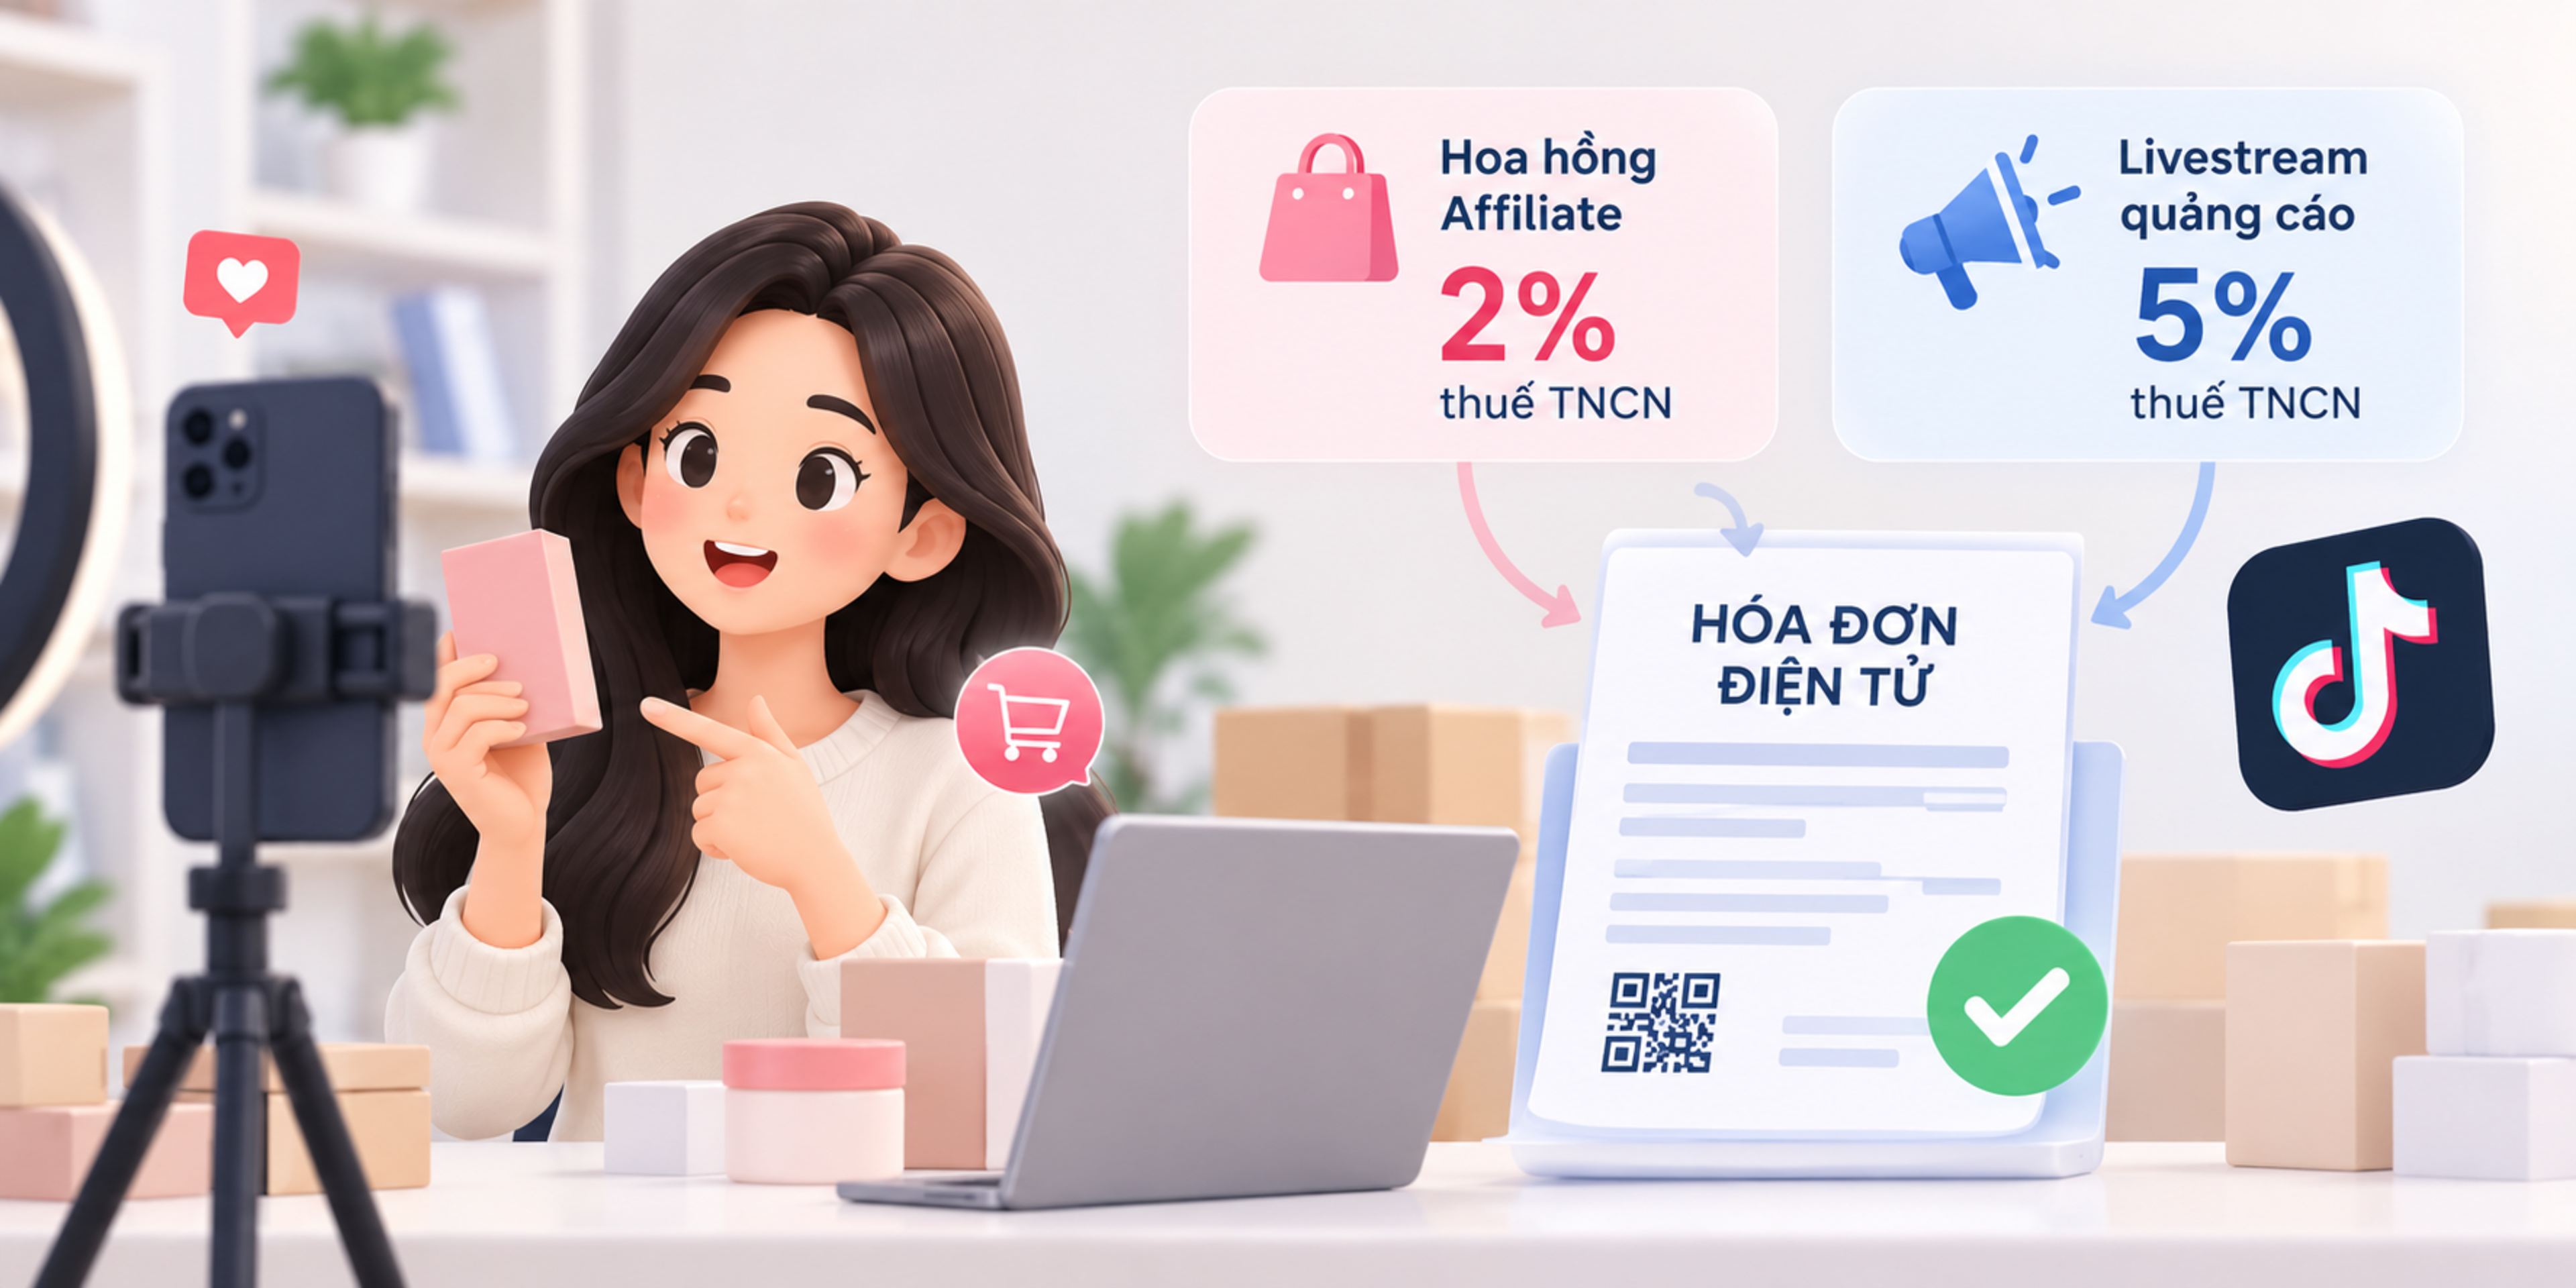
Đối với một số hoạt động dịch vụ thuộc diện tính thuế theo tỷ lệ trên doanh thu, mức được đề cập tại hội thảo là thuế thu nhập cá nhân 2% và thuế giá trị gia tăng 5%.
Tuy nhiên, không phải mọi khoản thu nhập Affiliate, KOL hoặc KOC đều mặc nhiên áp dụng cùng một mức thuế. Cá nhân cần xác định đúng nhóm ngành nghề, loại thu nhập và điều kiện tính thuế.
6. Kiếm tiền từ nền tảng nước ngoài có phải thực hiện nghĩa vụ thuế tại Việt Nam?
Việc sử dụng nền tảng nước ngoài không đồng nghĩa với việc được miễn các nghĩa vụ thuế tại Việt Nam.
Đối với cá nhân cư trú có hoạt động kinh doanh phát sinh doanh thu thuộc diện chịu thuế tại Việt Nam, nghĩa vụ thuế cần được xác định theo quy định hiện hành, kể cả khi hoạt động được thực hiện thông qua nền tảng quốc tế.
Người kinh doanh cần theo dõi nguồn thu, chứng từ thanh toán và bản chất giao dịch để xác định nghĩa vụ thuế phù hợp.
7. Người bán hàng online nên chuẩn bị những gì để quản lý thuế hiệu quả?
Để giảm rủi ro trong quá trình bán hàng và thực hiện nghĩa vụ thuế, eHKD khuyến nghị người kinh doanh chú ý một số công việc sau:
Thứ nhất, quản lý doanh thu tập trung. Nếu kinh doanh trên nhiều nền tảng, nên có hệ thống tổng hợp đơn hàng để tránh bỏ sót hoặc ghi nhận trùng dữ liệu.
Thứ hai, kiểm tra điều kiện sử dụng hóa đơn điện tử. Đặc biệt lưu ý ngưỡng doanh thu trên 1 tỷ đồng/năm và các trường hợp bắt buộc khác theo quy định.
Thứ ba, đối chiếu dữ liệu với sàn thương mại điện tử. Cần kiểm tra doanh thu, số thuế đã khấu trừ, đơn hoàn trả và các hóa đơn đã phát hành.
Thứ tư, lưu trữ chứng từ có hệ thống. Dữ liệu đơn hàng, hóa đơn điện tử, chứng từ khấu trừ thuế và hồ sơ hoàn trả cần được lưu giữ để phục vụ việc quản lý, kê khai và giải trình.
Thứ năm, thường xuyên cập nhật chính sách mới. Các quy định về thuế và hóa đơn điện tử có thể được sửa đổi, bổ sung theo từng giai đoạn.
8. Kết luận
Bán hàng online không chỉ là việc đăng sản phẩm, chốt đơn và nhận tiền. Khi hoạt động kinh doanh phát triển, người bán cần chủ động quản lý doanh thu, hóa đơn và nghĩa vụ thuế.
Ba vấn đề đặc biệt cần chú ý trong năm 2026 là:
Sàn thương mại điện tử khấu trừ thuế không đồng nghĩa tự động thay thế nghĩa vụ xuất hóa đơn.
Đơn hàng bị hủy, hàng hoàn trả cần được phân loại và xử lý chứng từ đúng tình trạng giao dịch.
Hoạt động kinh doanh đa kênh và thu nhập từ nền tảng số cần được xác định đúng bản chất để áp dụng quy định thuế phù hợp.
eHKD – Đồng hành cùng hộ kinh doanh trong hành trình số hóa và tuân thủ pháp luật thuế.
Lưu ý: Nội dung mang tính chất tham khảo, tổng hợp theo thông tin công bố tại thời điểm biên tập. Trường hợp cụ thể cần đối chiếu với văn bản pháp luật và hướng dẫn của cơ quan thuế có thẩm quyền.
Nguồn tham khảo: Báo Điện tử Chính phủ, bài viết “Nhiều băn khoăn về thuế của người bán hàng online được giải đáp”, ngày 20/7/2026; Nghị định 253/2026/NĐ-CP và Nghị định 254/2026/NĐ-CP.