Hướng dẫn cách ghi các chỉ tiêu trên tờ khai 05/KK-TNCN theo Thông tư 89/2026/TT-BTC khi kê khai thuế thu nhập cá nhân từ tiền lương, tiền công quý 3/2026, giúp kế toán xác định đúng kỳ tính thuế, thông tin người nộp thuế và các nội dung liên quan.
Từ kỳ tính thuế quý 3/2026, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công cần lưu ý mẫu tờ khai thuế thu nhập cá nhân (TNCN) theo Thông tư 89/2026/TT-BTC. Việc điền đúng các chỉ tiêu trên tờ khai 05/KK-TNCN giúp kế toán hạn chế sai sót khi kê khai và thực hiện nghĩa vụ thuế.
Dưới đây là hướng dẫn cách ghi các chỉ tiêu quan trọng trên mẫu 05/KK-TNCN khi kê khai thuế TNCN quý 3/2026.
1. Mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC áp dụng cho đối tượng nào?
Mẫu 05/KK-TNCN là tờ khai thuế TNCN áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công.
Theo hướng dẫn tại Thông tư 89/2026/TT-BTC, tờ khai này áp dụng đối với tổ chức, cá nhân có phát sinh trả thu nhập từ tiền lương, tiền công cho cá nhân trong quý, không phân biệt có phát sinh khấu trừ thuế TNCN hay không.
Một số điểm cần lưu ý:
Từ ngày 01/07/2026, mẫu 05/KK-TNCN được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Đối với kỳ tính thuế quý 3/2026, người nộp thuế cần xác định mẫu tờ khai áp dụng theo quy định mới và hướng dẫn chuyển tiếp.
Trường hợp hệ thống thuế điện tử chưa cập nhật mẫu mới tại thời điểm kê khai, cần thực hiện theo quy định chuyển tiếp của Thông tư 89/2026/TT-BTC.
2. Hướng dẫn cách điền các chỉ tiêu trên mẫu 05/KK-TNCN
2.1. Chỉ tiêu [01] đến [03]: Thông tin kỳ tính thuế
Chỉ tiêu | Cách ghi |
|---|---|
[01] Kỳ tính thuế | Ghi kỳ tính thuế theo quý và năm thực hiện kê khai, ví dụ: Quý III năm 2026 |
[02] Lần đầu | Đánh dấu “X” nếu đây là lần đầu nộp hồ sơ khai thuế của kỳ tính thuế đó |
[03] Bổ sung lần thứ | Nếu khai bổ sung cho kỳ tính thuế đã nộp trước đó, ghi số lần bổ sung tương ứng, ví dụ lần bổ sung thứ nhất ghi “1” |
Kế toán cần chọn đúng kỳ tính thuế trước khi nhập số liệu. Trường hợp đã nộp tờ khai lần đầu và cần điều chỉnh, phải xác định đúng hồ sơ khai bổ sung thay vì tạo một tờ khai lần đầu khác cho cùng kỳ.
2.2. Chỉ tiêu [04] đến [10]: Thông tin người nộp thuế
Chỉ tiêu | Cách ghi |
|---|---|
[04] Tên người nộp thuế | Ghi đầy đủ tên tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công |
[05] Mã số thuế | Ghi mã số thuế của tổ chức, cá nhân thực hiện kê khai |
[06] Địa chỉ | Ghi địa chỉ theo thông tin đã đăng ký với cơ quan thuế |
[07] Xã/Phường/Đặc khu | Ghi tên đơn vị hành chính tương ứng với địa chỉ của người nộp thuế |
[08] Tỉnh/Thành phố | Ghi tỉnh hoặc thành phố tương ứng với địa chỉ đăng ký |
[09] Điện thoại | Ghi số điện thoại liên hệ |
[10] Email | Ghi địa chỉ email dùng để liên hệ và nhận thông tin liên quan đến hồ sơ thuế |
Thông tin trên tờ khai cần thống nhất với dữ liệu đăng ký thuế. Nếu doanh nghiệp đã thay đổi địa chỉ hoặc thông tin liên hệ, nên kiểm tra tình trạng cập nhật thông tin đăng ký thuế trước khi nộp hồ sơ.
2.3. Chỉ tiêu [11] đến [13]: Thông tin đơn vị cung cấp dịch vụ làm thủ tục về thuế
Các chỉ tiêu này dành cho trường hợp người nộp thuế sử dụng dịch vụ làm thủ tục về thuế.
Chỉ tiêu | Cách ghi |
|---|---|
[11] Mã số thuế của đơn vị cung cấp dịch vụ | Ghi mã số thuế của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế |
[12] Tên đơn vị cung cấp dịch vụ | Ghi đầy đủ tên tổ chức, cá nhân cung cấp dịch vụ |
[13] Hợp đồng dịch vụ làm thủ tục về thuế | Ghi thông tin số hợp đồng và ngày ký hợp đồng theo yêu cầu của mẫu |
Nếu doanh nghiệp tự thực hiện kê khai và không sử dụng dịch vụ làm thủ tục về thuế, các chỉ tiêu liên quan đến đơn vị cung cấp dịch vụ được để trống theo hướng dẫn của mẫu.
2.4. Chỉ tiêu [14]: Phân bổ thuế cho đơn vị phụ thuộc tại địa bàn khác
Chỉ tiêu [14] liên quan đến trường hợp người nộp thuế có đơn vị hạch toán phụ thuộc tại địa bàn cấp tỉnh khác nơi đặt trụ sở chính và thuộc trường hợp phải thực hiện phân bổ thuế.
Nếu thuộc trường hợp này, người nộp thuế đánh dấu “X” vào ô tương ứng trên tờ khai.
Trước khi đánh dấu, kế toán cần xác định đơn vị phụ thuộc có thuộc trường hợp phải phân bổ thuế theo quy định hay không. Không phải mọi doanh nghiệp có chi nhánh hoặc địa điểm kinh doanh tại tỉnh khác đều tự động thuộc cùng một trường hợp phân bổ.
2.5. Các chỉ tiêu về thu nhập và số thuế TNCN
Sau khi hoàn thành phần thông tin chung, kế toán cần tổng hợp dữ liệu thu nhập và số thuế TNCN phát sinh trong kỳ theo các chỉ tiêu trên mẫu tờ khai.
Một số nội dung cần rà soát gồm:
Tổng số cá nhân được trả thu nhập trong kỳ.
Số lượng cá nhân cư trú và không cư trú theo các chỉ tiêu tương ứng.
Tổng thu nhập chịu thuế đã trả cho cá nhân.
Thu nhập được miễn thuế theo từng nhóm chỉ tiêu.
Thu nhập tính thuế và số thuế TNCN phải khấu trừ.
Số thuế được miễn đối với những đối tượng đáp ứng điều kiện pháp luật quy định.
Khi kê khai, cần sử dụng đúng tên gọi và cách xác định từng chỉ tiêu trên phiên bản mẫu đang áp dụng. Không nên tự cộng gộp các khoản thu nhập có tính chất khác nhau nếu hướng dẫn của tờ khai yêu cầu kê khai riêng.
3. Những điểm mới cần lưu ý trên mẫu 05/KK-TNCN năm 2026
So với biểu mẫu trước đây, mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC có các nội dung liên quan đến thu nhập được miễn thuế và số thuế được miễn đối với một số nhóm cá nhân đáp ứng điều kiện theo quy định.
Kế toán cần đặc biệt lưu ý:
Thu nhập được miễn thuế: Xác định đúng các khoản thu nhập thuộc diện miễn thuế theo pháp luật, trong đó có các nhóm thu nhập được quy định riêng về khoa học, công nghệ, đổi mới sáng tạo hoặc nhân lực chất lượng cao khi đáp ứng đủ điều kiện.
Số thuế được miễn: Chỉ kê khai số thuế được miễn đối với đúng đối tượng và trường hợp pháp luật quy định. Không tự động ghi nhận toàn bộ thu nhập của cá nhân thuộc nhóm nghề nghiệp nhất định là thu nhập được miễn thuế.
Dữ liệu kê khai: Đối chiếu số liệu trên tờ khai với bảng lương, chứng từ chi trả thu nhập và dữ liệu khấu trừ thuế trong kỳ.
Việc có chỉ tiêu mới không đồng nghĩa mọi doanh nghiệp đều phát sinh số liệu tại các chỉ tiêu đó. Nếu không có khoản thu nhập hoặc trường hợp miễn thuế tương ứng, kế toán thực hiện theo hướng dẫn của mẫu.
4. Kê khai mẫu 05/KK-TNCN quý 3/2026 trên HTKK như thế nào?
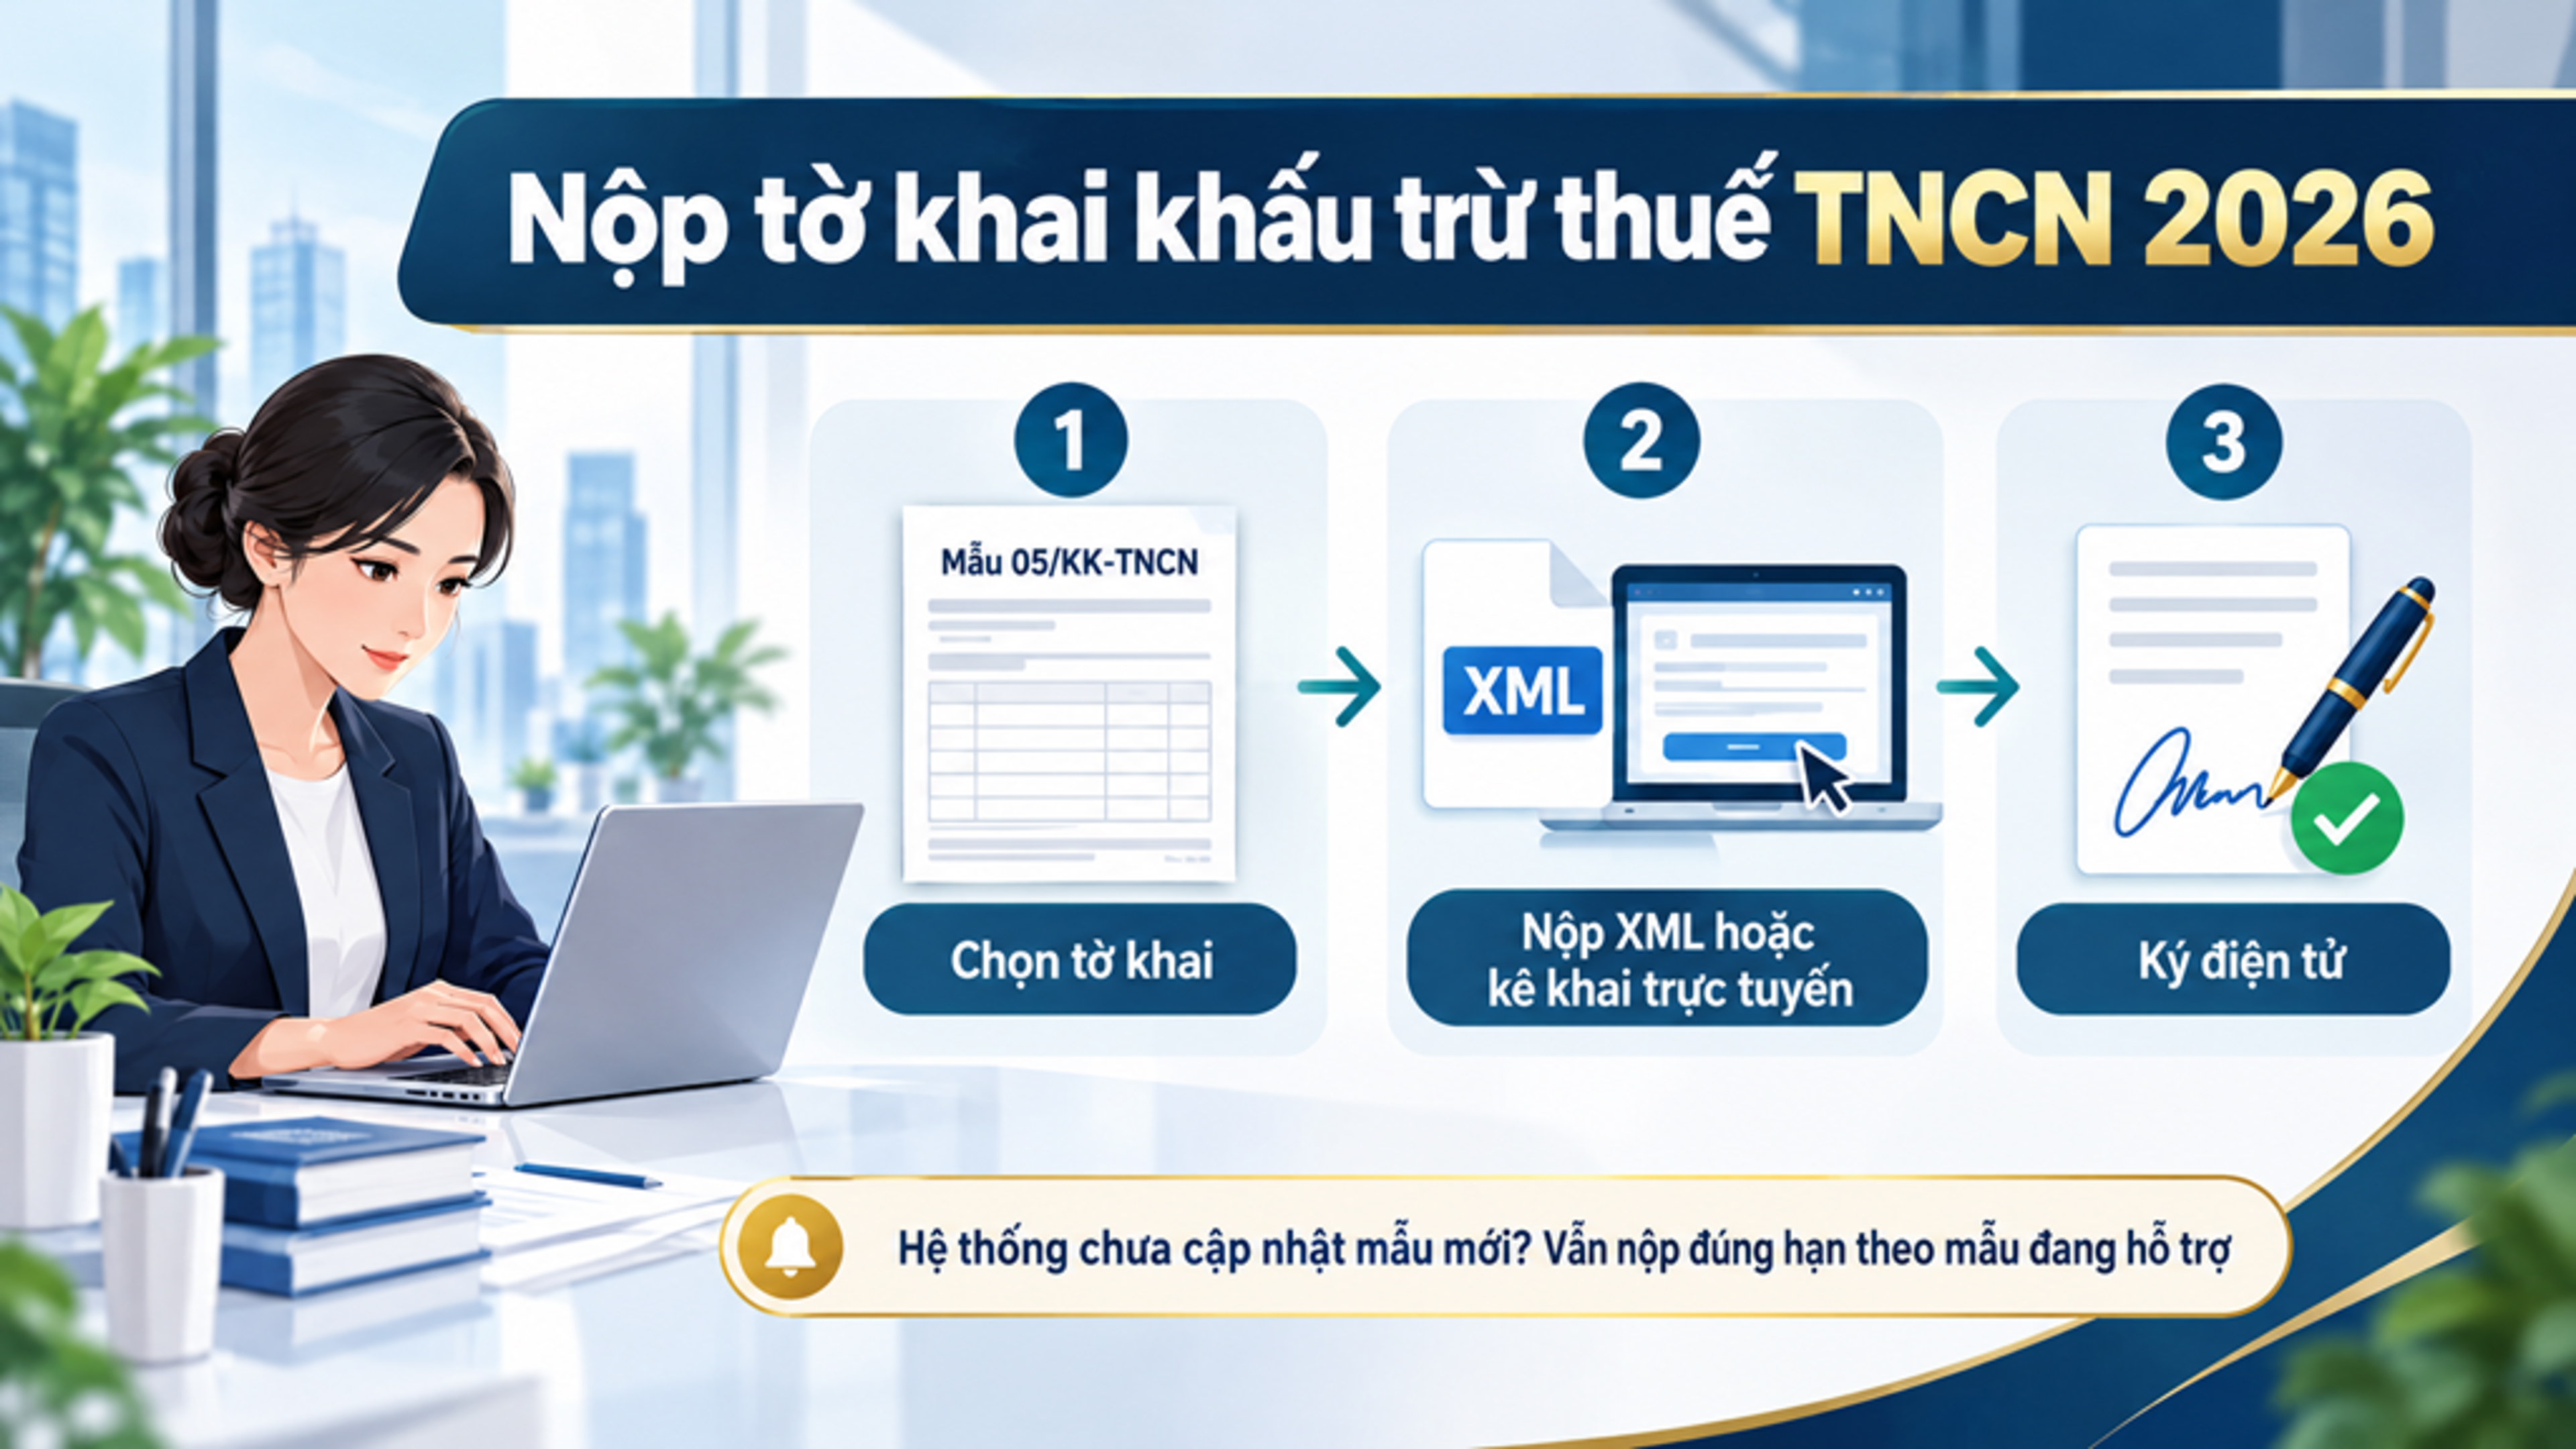
Để lập tờ khai, kế toán có thể thực hiện theo quy trình tổng quát sau:
Bước 1: Kiểm tra phiên bản phần mềm. Mở HTKK và kiểm tra phiên bản đang sử dụng, đồng thời xác định mẫu 05/KK-TNCN được hỗ trợ.
Bước 2: Chọn đúng kỳ tính thuế. Chọn kê khai theo quý và xác định kỳ quý 3/2026.
Bước 3: Nhập thông tin chung. Điền thông tin người nộp thuế, mã số thuế, địa chỉ và các thông tin liên quan đến dịch vụ làm thủ tục về thuế nếu có.
Bước 4: Tổng hợp số liệu thu nhập. Đối chiếu bảng lương, chứng từ chi trả và số thuế đã khấu trừ để nhập các chỉ tiêu phù hợp.
Bước 5: Kiểm tra và kết xuất hồ sơ. Rà soát các chỉ tiêu, kiểm tra lỗi dữ liệu, sau đó kết xuất tệp hồ sơ hoặc thực hiện kê khai theo phương thức được hệ thống hỗ trợ.
Bước 6: Ký điện tử và nộp hồ sơ. Gửi tờ khai qua hệ thống thuế điện tử, sau đó kiểm tra thông báo tiếp nhận và kết quả xử lý.
Lưu ý khi hệ thống chưa cập nhật mẫu mới
Theo quy định chuyển tiếp tại Điều 100 Thông tư 89/2026/TT-BTC, hồ sơ có kỳ tính thuế trước ngày 01/07/2026 tiếp tục sử dụng biểu mẫu áp dụng trước thời điểm thông tư có hiệu lực.
Đối với kỳ tính thuế từ ngày 01/07/2026 trở đi, cần sử dụng mẫu mới theo quy định. Tuy nhiên, nếu đến thời hạn kê khai mà hệ thống thông tin quản lý thuế chưa cập nhật mẫu mới, người nộp thuế được tiếp tục sử dụng biểu mẫu, thủ tục và phương thức giao dịch điện tử đang áp dụng cho đến khi cơ quan thuế có thông báo áp dụng thống nhất mẫu mới.
Vì vậy, khi kê khai quý 3/2026, doanh nghiệp cần kiểm tra thông báo chính thức và phiên bản phần mềm tại thời điểm nộp hồ sơ, tránh nhầm lẫn giữa mẫu biểu mới theo thông tư và mẫu vẫn được phép sử dụng theo quy định chuyển tiếp.
5. Những lỗi thường gặp khi điền mẫu 05/KK-TNCN
Trong quá trình lập tờ khai, kế toán nên tránh các lỗi sau:
Chọn sai kỳ tính thuế: Chọn nhầm quý hoặc năm dẫn đến hồ sơ không phản ánh đúng kỳ phát sinh nghĩa vụ.
Đánh dấu sai loại tờ khai: Không phân biệt tờ khai lần đầu với hồ sơ khai bổ sung.
Sai thông tin đăng ký thuế: Tên, mã số thuế hoặc địa chỉ không khớp dữ liệu đã đăng ký.
Nhập sai số liệu thu nhập: Số liệu trên tờ khai không khớp bảng lương hoặc chứng từ chi trả.
Bỏ sót chỉ tiêu liên quan đến thu nhập được miễn thuế: Không rà soát trường hợp phát sinh thu nhập thuộc diện miễn thuế theo quy định.
Sử dụng sai biểu mẫu: Dùng mẫu cũ hoặc mới không phù hợp với kỳ tính thuế và tình trạng cập nhật của hệ thống.
Sau khi nộp hồ sơ, cần kiểm tra thông báo tiếp nhận và kết quả xử lý. Nếu hồ sơ bị từ chối, hãy đọc rõ lý do và điều chỉnh theo hướng dẫn của hệ thống hoặc cơ quan thuế.
Kết luận
Khi điền mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC để kê khai thuế TNCN quý 3/2026, kế toán cần ghi chính xác kỳ tính thuế, thông tin người nộp thuế, thông tin dịch vụ làm thủ tục về thuế nếu có, đồng thời tổng hợp đúng thu nhập và số thuế phát sinh.
Ngoài việc kiểm tra số liệu, doanh nghiệp cần chú ý quy định chuyển tiếp và tình trạng cập nhật biểu mẫu trên hệ thống thuế điện tử tại thời điểm nộp hồ sơ để bảo đảm thực hiện đúng quy định.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.