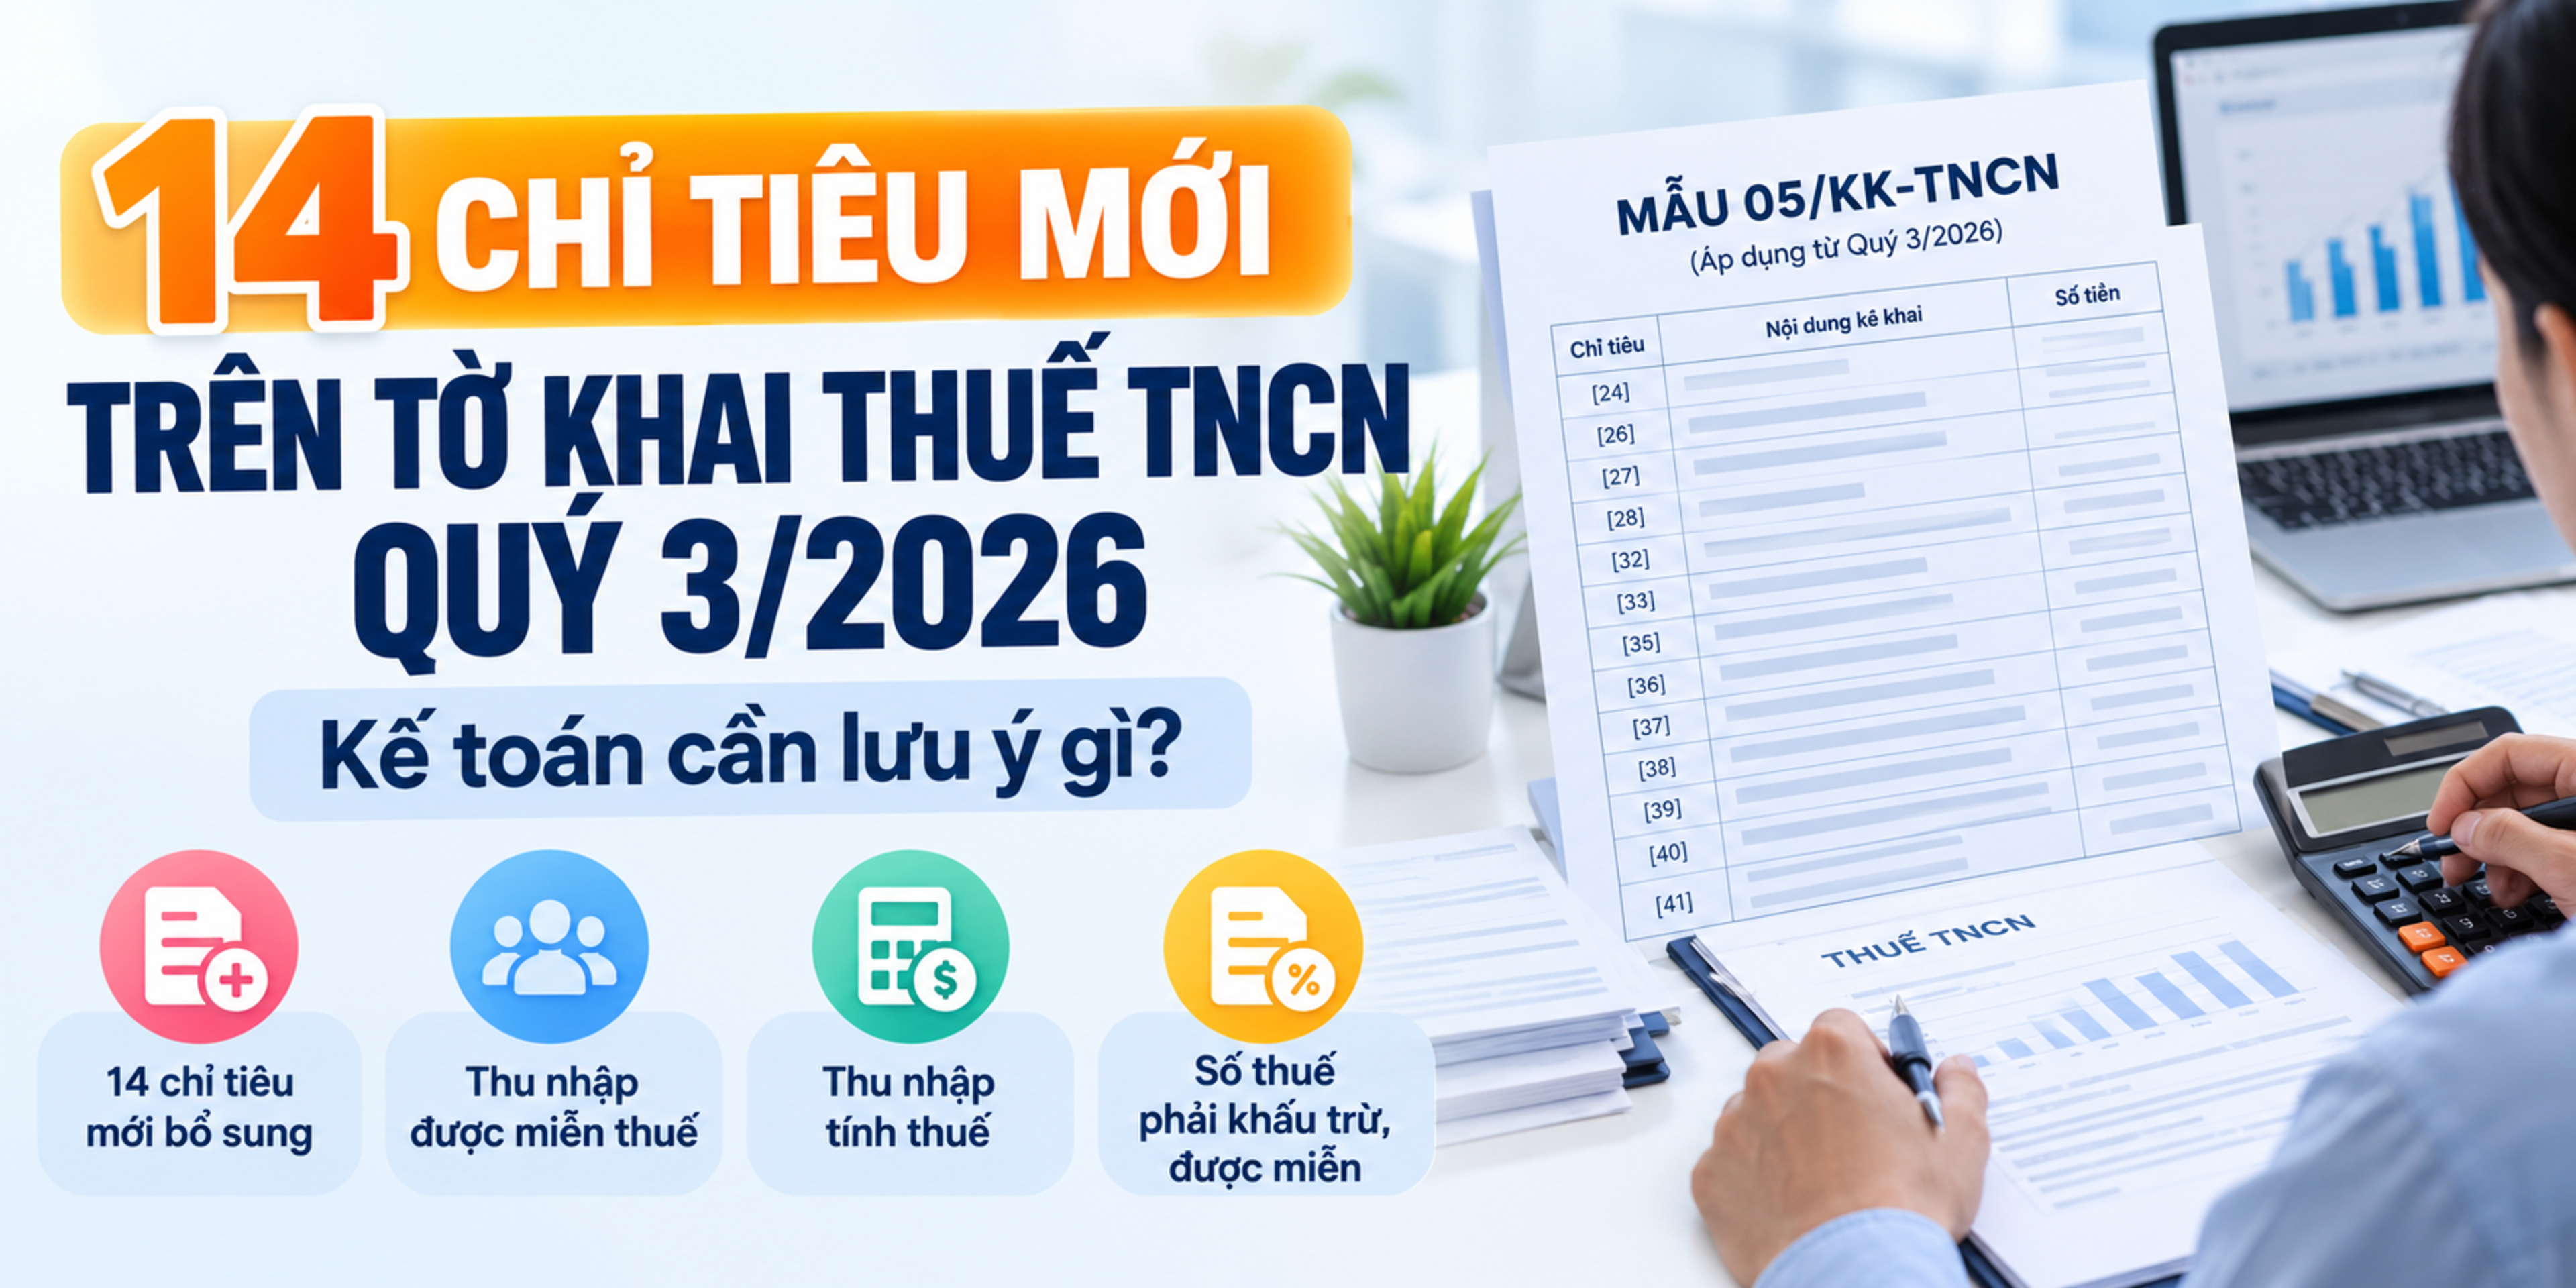
Từ ngày 01/7/2026, mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC được áp dụng đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công. Tờ khai bổ sung các chỉ tiêu về thu nhập miễn thuế, thu nhập tính thuế, số thuế phải khấu trừ và số thuế được miễn.
Từ ngày 01/7/2026, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện kê khai thuế thu nhập cá nhân theo mẫu 05/KK-TNCN ban hành kèm theo Thông tư 89/2026/TT-BTC. So với mẫu trước đây, tờ khai mới bổ sung nhiều chỉ tiêu nhằm phản ánh rõ hơn các khoản thu nhập được miễn thuế, thu nhập tính thuế và số thuế thu nhập cá nhân phải khấu trừ hoặc được miễn.
Vậy mẫu 05/KK-TNCN theo Thông tư 89 có những điểm mới nào cần lưu ý khi kê khai thuế TNCN quý 3/2026? Nội dung dưới đây sẽ tổng hợp các chỉ tiêu đáng chú ý và thời hạn nộp tờ khai.
1. Mẫu 05/KK-TNCN theo Thông tư 89 áp dụng từ khi nào?
Mẫu số 05/KK-TNCN là tờ khai thuế thu nhập cá nhân áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công. Mẫu này được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Theo quy định chuyển tiếp tại Thông tư 89/2026/TT-BTC, hồ sơ khai thuế có kỳ tính thuế từ ngày 01/7/2026 trở đi thực hiện theo mẫu biểu tương ứng của Thông tư 89. Vì vậy, khi kê khai thuế TNCN quý 3/2026, đơn vị cần sử dụng mẫu 05/KK-TNCN mới.
Lưu ý, việc áp dụng mẫu khai thuế cần căn cứ vào kỳ tính thuế, không chỉ căn cứ vào ngày thực tế nộp hồ sơ.
2. Các điểm mới của tờ khai 05/KK-TNCN theo Thông tư 89
Theo nội dung giới thiệu tại Công văn 5746/CT-CS năm 2026 của Cục Thuế, mẫu 05/KK-TNCN có các chỉ tiêu mới liên quan đến thu nhập được miễn thuế, thu nhập tính thuế, số thuế phải khấu trừ và số thuế được miễn.
Các chỉ tiêu đáng chú ý gồm:
Chỉ tiêu | Nội dung | Cách ghi khái quát |
|---|---|---|
[24] | Tổng thu nhập được miễn trong kỳ | Tổng hợp các khoản thu nhập miễn thuế theo các chỉ tiêu thành phần |
[26] | Thu nhập từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo | Ghi khoản thu nhập thuộc diện miễn thuế tương ứng |
[27] | Thu nhập của cá nhân là chuyên gia hỗ trợ khởi nghiệp sáng tạo | Ghi khoản thu nhập thuộc diện miễn thuế theo quy định |
[28] | Thu nhập được miễn khác | Ghi các khoản thu nhập miễn thuế khác chưa phản ánh tại các chỉ tiêu trước |
[32] | Thu nhập tính thuế | Tổng hợp thu nhập tính thuế của cá nhân cư trú và không cư trú |
[33] | Thu nhập tính thuế của cá nhân cư trú | Ghi tổng thu nhập tính thuế thuộc nhóm cá nhân cư trú |
[34] | Thu nhập tính thuế của cá nhân không cư trú | Ghi tổng thu nhập tính thuế thuộc nhóm cá nhân không cư trú |
[35] | Số thuế TNCN phải khấu trừ trong kỳ | Ghi số thuế thu nhập cá nhân phải khấu trừ trong kỳ tính thuế |
[36] | Số thuế được miễn trong kỳ | Tổng hợp số thuế thu nhập cá nhân được miễn theo quy định |
[37], [38] | Thu nhập và số thuế được miễn của nhân lực công nghiệp công nghệ số chất lượng cao | Theo dõi riêng thu nhập thuộc diện miễn thuế và số thuế được miễn tương ứng |
[39], [40] | Thu nhập và số thuế được miễn của nhân lực công nghệ cao thuộc trường hợp quy định | Ghi nhận thu nhập và số thuế được miễn đối với trường hợp đáp ứng điều kiện |
[41] | Số thuế được miễn khác | Ghi số thuế thu nhập cá nhân được miễn khác theo quy định |
Trong đó, một số chỉ tiêu tổng hợp có mối liên hệ với các chỉ tiêu thành phần. Cụ thể:
Chỉ tiêu [24] được xác định bằng tổng các chỉ tiêu [25], [26], [27] và [28].
Chỉ tiêu [32] được xác định bằng tổng chỉ tiêu [33] và [34].
Khi lập tờ khai, kế toán cần đối chiếu số liệu giữa các chỉ tiêu tổng hợp và chỉ tiêu chi tiết để hạn chế sai lệch.
3. Kế toán cần lưu ý gì khi kê khai mẫu 05/KK-TNCN quý 3/2026?
Để kê khai đúng mẫu mới, đơn vị nên thực hiện các bước sau:
Bước 1: Xác định đúng kỳ tính thuế
Ghi kỳ kê khai là quý 3 năm 2026 và kiểm tra việc lựa chọn mẫu khai theo quy định áp dụng từ ngày 01/7/2026.
Bước 2: Tổng hợp thu nhập đã trả cho người lao động
Đối chiếu bảng lương, bảng thanh toán thu nhập và hồ sơ liên quan để xác định tổng thu nhập đã trả trong kỳ. Phân loại các khoản thu nhập theo tính chất chịu thuế, miễn thuế và các trường hợp đặc thù nếu có.
Bước 3: Xác định thu nhập tính thuế và số thuế phải khấu trừ
Căn cứ hồ sơ thực tế và quy định thuế hiện hành để xác định thu nhập tính thuế của cá nhân cư trú, cá nhân không cư trú cũng như số thuế TNCN phải khấu trừ trong kỳ.
Bước 4: Kiểm tra các khoản thu nhập và thuế được miễn
Chỉ kê khai các khoản miễn thuế khi đáp ứng điều kiện theo quy định và có hồ sơ chứng minh phù hợp. Không tự động đưa một khoản thu nhập vào nhóm miễn thuế chỉ vì khoản thu nhập đó thuộc một ngành nghề hoặc nhóm đối tượng nhất định.
Bước 5: Đối chiếu số liệu trước khi nộp
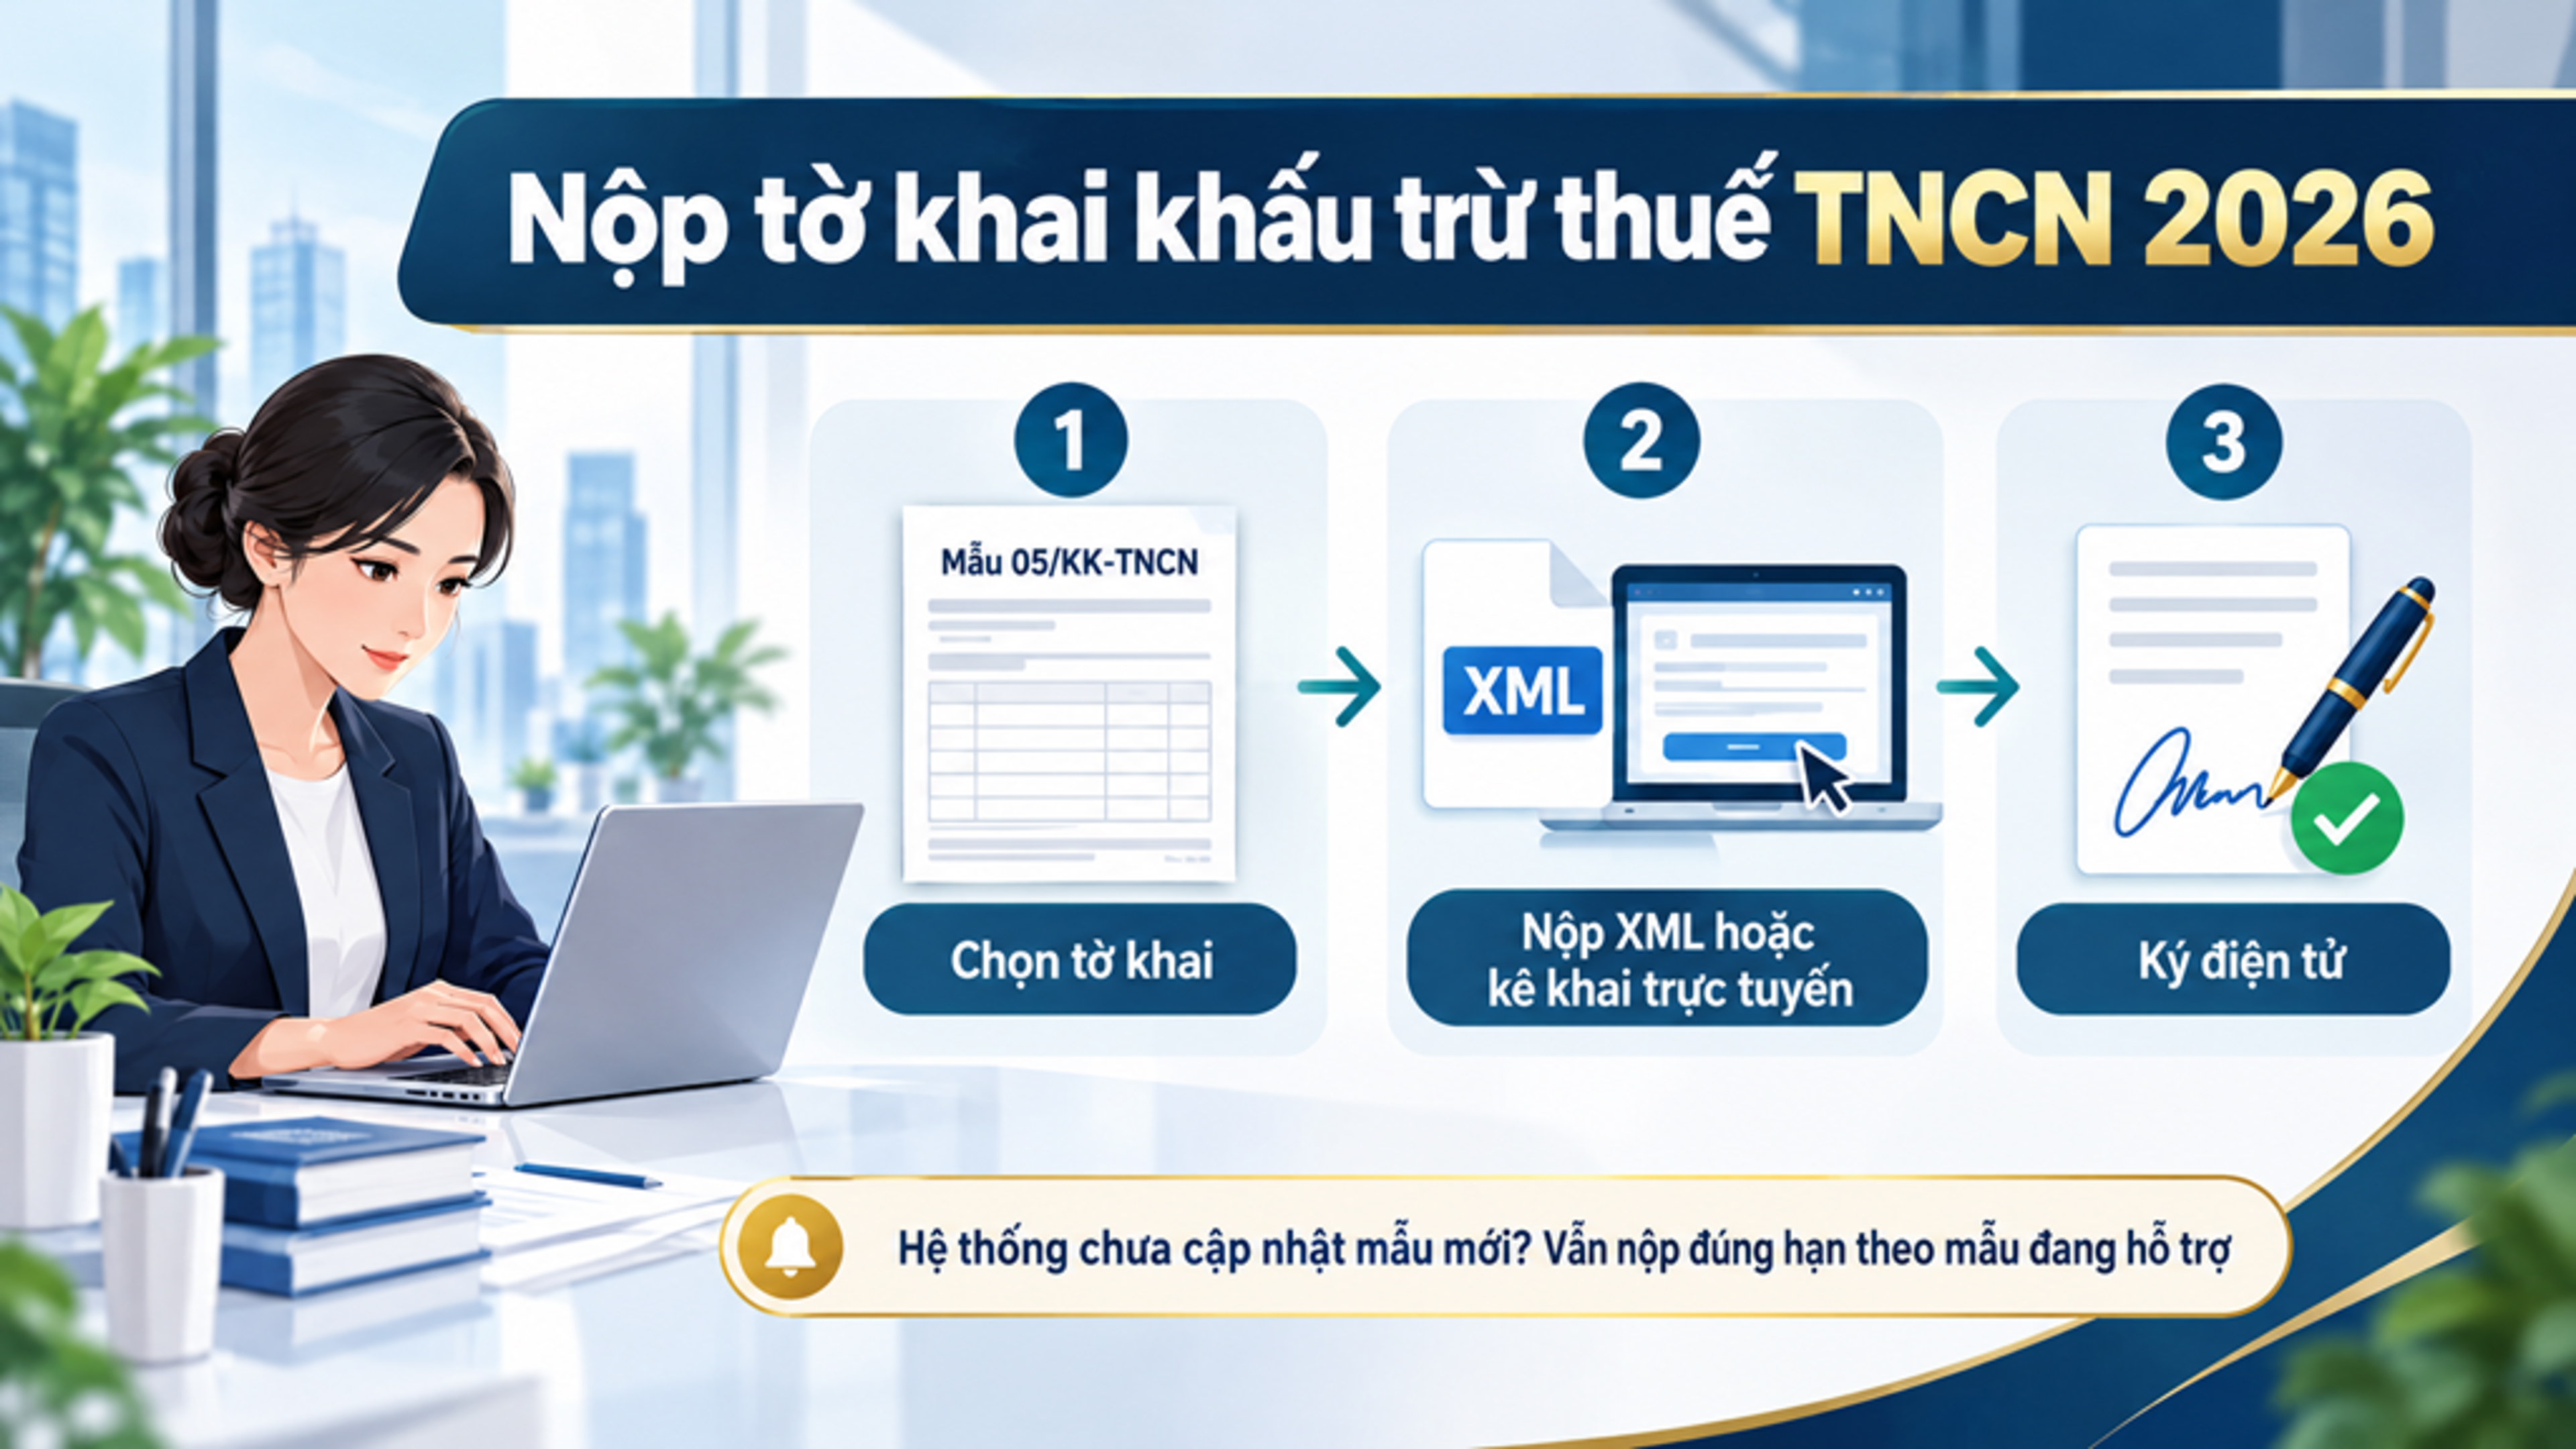
Kiểm tra các chỉ tiêu tổng hợp, chỉ tiêu chi tiết và số liệu trên bảng lương, chứng từ khấu trừ thuế. Đồng thời, sử dụng phiên bản phần mềm kê khai hoặc cổng dịch vụ thuế đang hỗ trợ mẫu 05/KK-TNCN theo Thông tư 89.
4. Hạn nộp tờ khai thuế TNCN quý 3/2026 là ngày nào?
Theo quy định về thời hạn nộp hồ sơ khai thuế theo quý tại Nghị định 252/2026/NĐ-CP, thời hạn thông thường là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Đối với quý 3/2026, ngày cuối cùng của tháng đầu tiên trong quý tiếp theo là 31/10/2026. Do ngày này rơi vào thứ Bảy, thời hạn nộp hồ sơ được chuyển sang ngày làm việc liền kề tiếp theo, tức thứ Hai, ngày 02/11/2026.
Đơn vị nên chủ động hoàn thiện dữ liệu và nộp tờ khai trước hạn để có thời gian xử lý nếu phát sinh lỗi khi kê khai hoặc gửi hồ sơ điện tử.
5. Một số lưu ý khi sử dụng mẫu 05/KK-TNCN mới
Sử dụng đúng mẫu theo kỳ tính thuế; không lấy ngày nộp hồ sơ làm căn cứ duy nhất để lựa chọn biểu mẫu.
Kiểm tra các chỉ tiêu mới về thu nhập miễn thuế và số thuế được miễn trước khi kê khai.
Chỉ kê khai các khoản miễn thuế khi đáp ứng điều kiện pháp luật và có hồ sơ phù hợp.
Đối chiếu số liệu giữa bảng lương, dữ liệu khấu trừ thuế và tờ khai để tránh chênh lệch.
Theo dõi hướng dẫn cập nhật của cơ quan thuế và phần mềm kê khai khi thực hiện nộp hồ sơ.
Kết luận
Mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC bổ sung các chỉ tiêu giúp phản ánh chi tiết hơn về thu nhập được miễn thuế, thu nhập tính thuế và số thuế TNCN phải khấu trừ hoặc được miễn. Khi kê khai thuế TNCN quý 3/2026, tổ chức và cá nhân trả thu nhập cần sử dụng đúng mẫu, kiểm tra số liệu và lưu giữ hồ sơ làm căn cứ kê khai.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.