Kê khai thuế tháng 10/2026 và quý 3/2026 sử dụng biểu mẫu theo Thông tư 80/2021/TT-BTC hay Thông tư 89/2026/TT-BTC? Bài viết hướng dẫn xác định mẫu tờ khai phù hợp, lưu ý quy định chuyển tiếp và thời hạn nộp hồ sơ thuế.
Từ ngày 01/07/2026, Thông tư 89/2026/TT-BTC có hiệu lực, thay thế Thông tư 80/2021/TT-BTC trong việc hướng dẫn thi hành các quy định về quản lý thuế. Vì vậy, khi kê khai thuế tháng 10/2026 và quý 3/2026, doanh nghiệp cần xác định đúng kỳ tính thuế và biểu mẫu được áp dụng.
Tuy nhiên, việc chuyển sang biểu mẫu mới còn liên quan đến quy định chuyển tiếp và tình trạng cập nhật của hệ thống thuế điện tử. Dưới đây là hướng dẫn xác định nên sử dụng mẫu theo Thông tư 80 hay Thông tư 89.
1. Kê khai thuế tháng 10 và quý 3/2026 áp dụng Thông tư 80 hay Thông tư 89?
Căn cứ khoản 1 Điều 100 Thông tư 89/2026/TT-BTC, đối với hồ sơ khai thuế có kỳ tính thuế trước ngày 01/07/2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89 có hiệu lực.
Từ quy định này, có thể phân biệt như sau:
Kỳ tính thuế | Biểu mẫu áp dụng |
|---|---|
Kỳ tính thuế trước ngày 01/07/2026 | Mẫu biểu theo quy định áp dụng trước thời điểm Thông tư 89 có hiệu lực, trong đó có mẫu theo Thông tư 80/2021/TT-BTC |
Quý 3/2026 | Về nguyên tắc, áp dụng mẫu biểu theo Thông tư 89/2026/TT-BTC |
Tháng 10/2026 | Về nguyên tắc, áp dụng mẫu biểu theo Thông tư 89/2026/TT-BTC |
Như vậy, kỳ tính thuế quý 3/2026 và tháng 10/2026 đều bắt đầu sau ngày Thông tư 89/2026/TT-BTC có hiệu lực. Do đó, người nộp thuế cần sử dụng biểu mẫu theo Thông tư 89, trừ trường hợp thuộc quy định chuyển tiếp liên quan đến hệ thống thuế điện tử.
2. Trường hợp nào vẫn được kê khai theo mẫu Thông tư 80/2021/TT-BTC?
Khoản 8 Điều 100 Thông tư 89/2026/TT-BTC quy định chuyển tiếp đối với thủ tục kết nối, chia sẻ thông tin điện tử giữa cơ quan thuế với cơ quan nhà nước có thẩm quyền, tổ chức và cá nhân trong quá trình tiếp nhận, giải quyết thủ tục hành chính thuế.
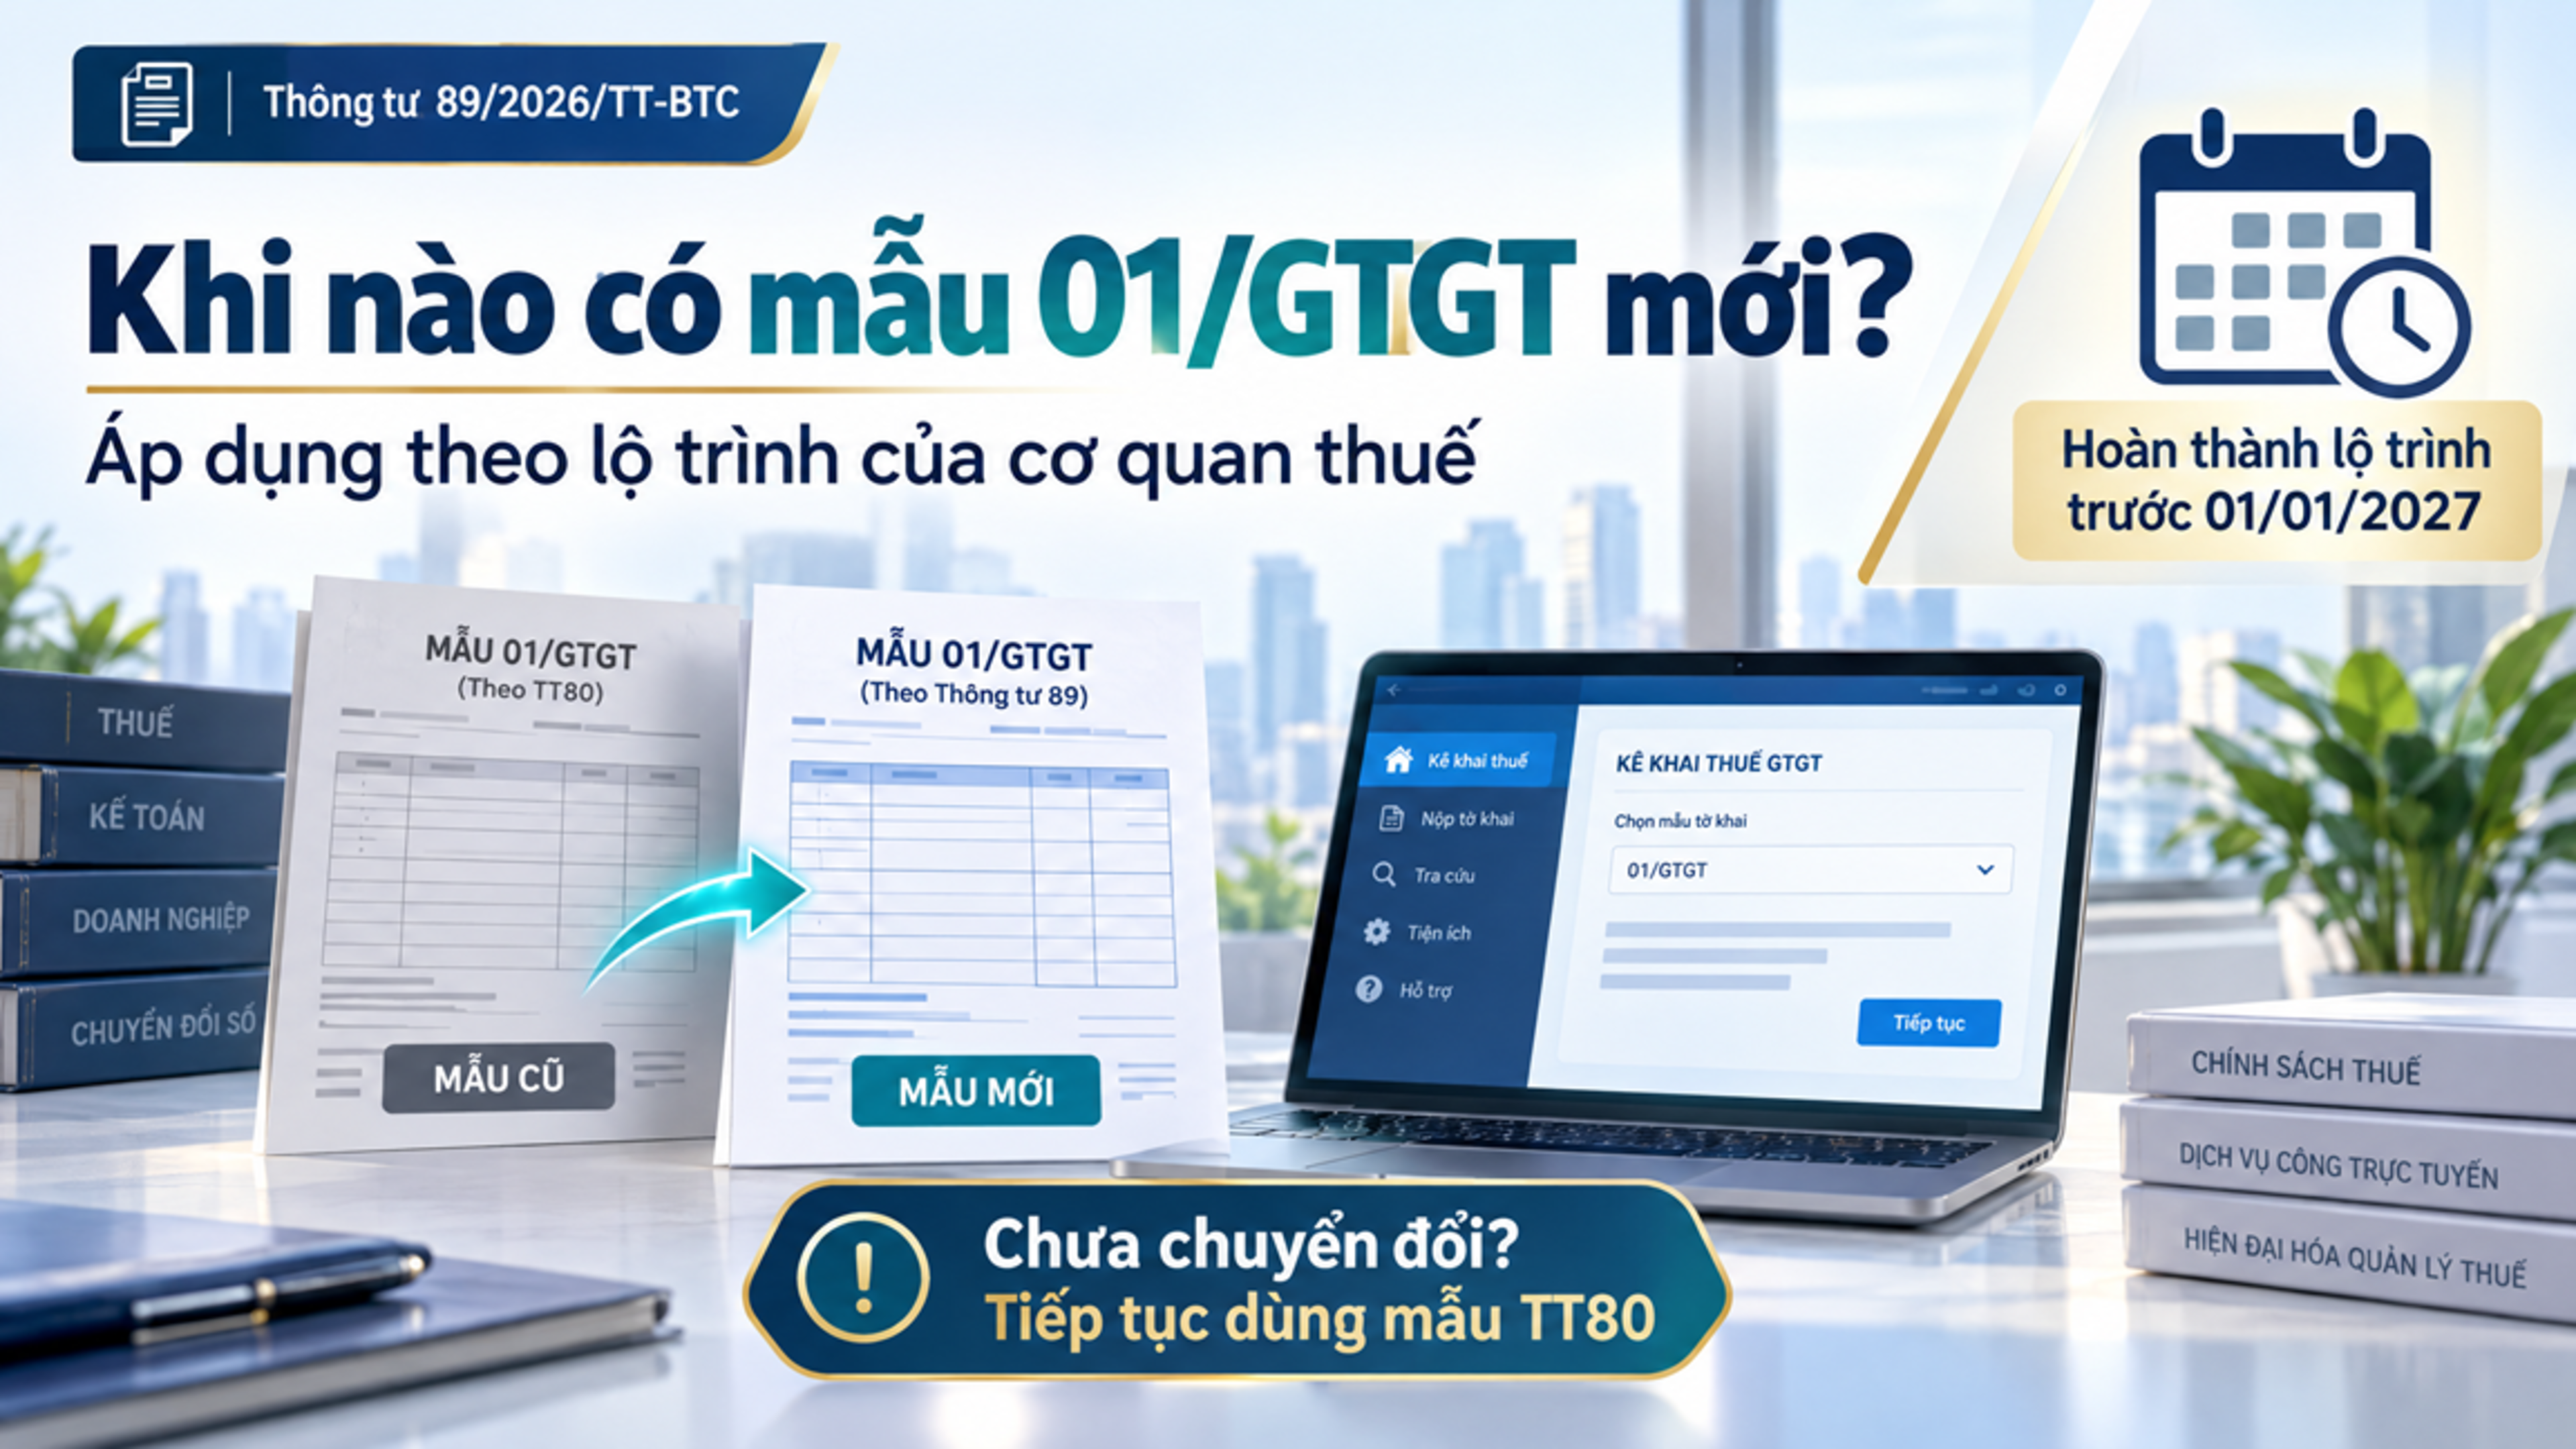
Theo đó, các thủ tục, biểu mẫu và phương thức giao dịch điện tử đang áp dụng trước thời điểm Thông tư 89 có hiệu lực được tiếp tục thực hiện cho đến khi cơ quan thuế thông báo chính thức việc áp dụng thống nhất trên Hệ thống thông tin quản lý thuế.
Vì vậy, nếu hệ thống thuế điện tử chưa cập nhật biểu mẫu theo Thông tư 89/2026/TT-BTC và cơ quan thuế chưa thông báo chính thức áp dụng thống nhất, người nộp thuế thực hiện theo biểu mẫu đang được hệ thống hỗ trợ theo hướng dẫn chuyển tiếp.
Cần lưu ý rằng đây là quy định chuyển tiếp trong quá trình triển khai hệ thống, không đồng nghĩa với việc người nộp thuế được tự do lựa chọn mẫu theo Thông tư 80 hoặc Thông tư 89.
3. Cách xác định biểu mẫu kê khai thuế phù hợp
Để tránh kê khai sai mẫu, doanh nghiệp và kế toán nên thực hiện theo các bước sau:
Bước 1: Xác định kỳ tính thuế
Kiểm tra hồ sơ thuộc kỳ tháng 10/2026, quý 3/2026 hay một kỳ tính thuế trước ngày 01/07/2026.
Bước 2: Kiểm tra mẫu biểu theo quy định
Đối với kỳ tính thuế trước ngày 01/07/2026, sử dụng biểu mẫu áp dụng trước thời điểm Thông tư 89 có hiệu lực. Với kỳ tháng 10 và quý 3/2026, về nguyên tắc sử dụng mẫu theo Thông tư 89/2026/TT-BTC.
Bước 3: Kiểm tra hệ thống thuế điện tử
Truy cập hệ thống kê khai thuế đang sử dụng và kiểm tra mẫu biểu được hỗ trợ. Nếu hệ thống chưa cập nhật mẫu mới, cần đối chiếu thông báo chính thức của cơ quan thuế về việc áp dụng thống nhất.
Bước 4: Kiểm tra dữ liệu trước khi gửi
Đối chiếu số liệu trên tờ khai với hóa đơn, chứng từ, bảng lương và sổ kế toán liên quan. Đặc biệt, cần kiểm tra các chỉ tiêu được sửa đổi hoặc bổ sung trong mẫu biểu theo Thông tư 89.
4. Kỳ tính thuế được xác định như thế nào?
Theo Điều 9 Nghị định 252/2026/NĐ-CP, kỳ tính thuế có thể được xác định theo từng lần phát sinh, tháng, quý, năm hoặc kỳ quyết toán thuế, tùy thuộc vào loại thuế và quy định áp dụng.
Cụ thể:
Kỳ tính thuế tháng: Từ ngày đầu tháng đến ngày cuối tháng của năm dương lịch.
Kỳ tính thuế quý: Từ ngày đầu quý đến ngày cuối quý của năm dương lịch hoặc năm tài chính theo quy định.
Kỳ tính thuế năm: Theo năm dương lịch hoặc năm tài chính.
Kỳ tính thuế theo từng lần phát sinh: Xác định theo thời điểm phát sinh nghĩa vụ thuế.
Việc xác định đúng kỳ tính thuế là căn cứ để lựa chọn biểu mẫu, xác định thời hạn nộp hồ sơ và kiểm tra các quy định chuyển tiếp có liên quan.
5. Thời hạn nộp hồ sơ khai thuế tháng 10 và quý 3/2026
Theo Điều 10 Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế phụ thuộc vào kỳ kê khai và loại thuế.
Đối với hồ sơ khai thuế theo tháng, thời hạn thông thường là ngày 20 của tháng tiếp theo. Đối với hồ sơ khai thuế theo quý, thời hạn thông thường là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Vì vậy, người nộp thuế cần lưu ý:
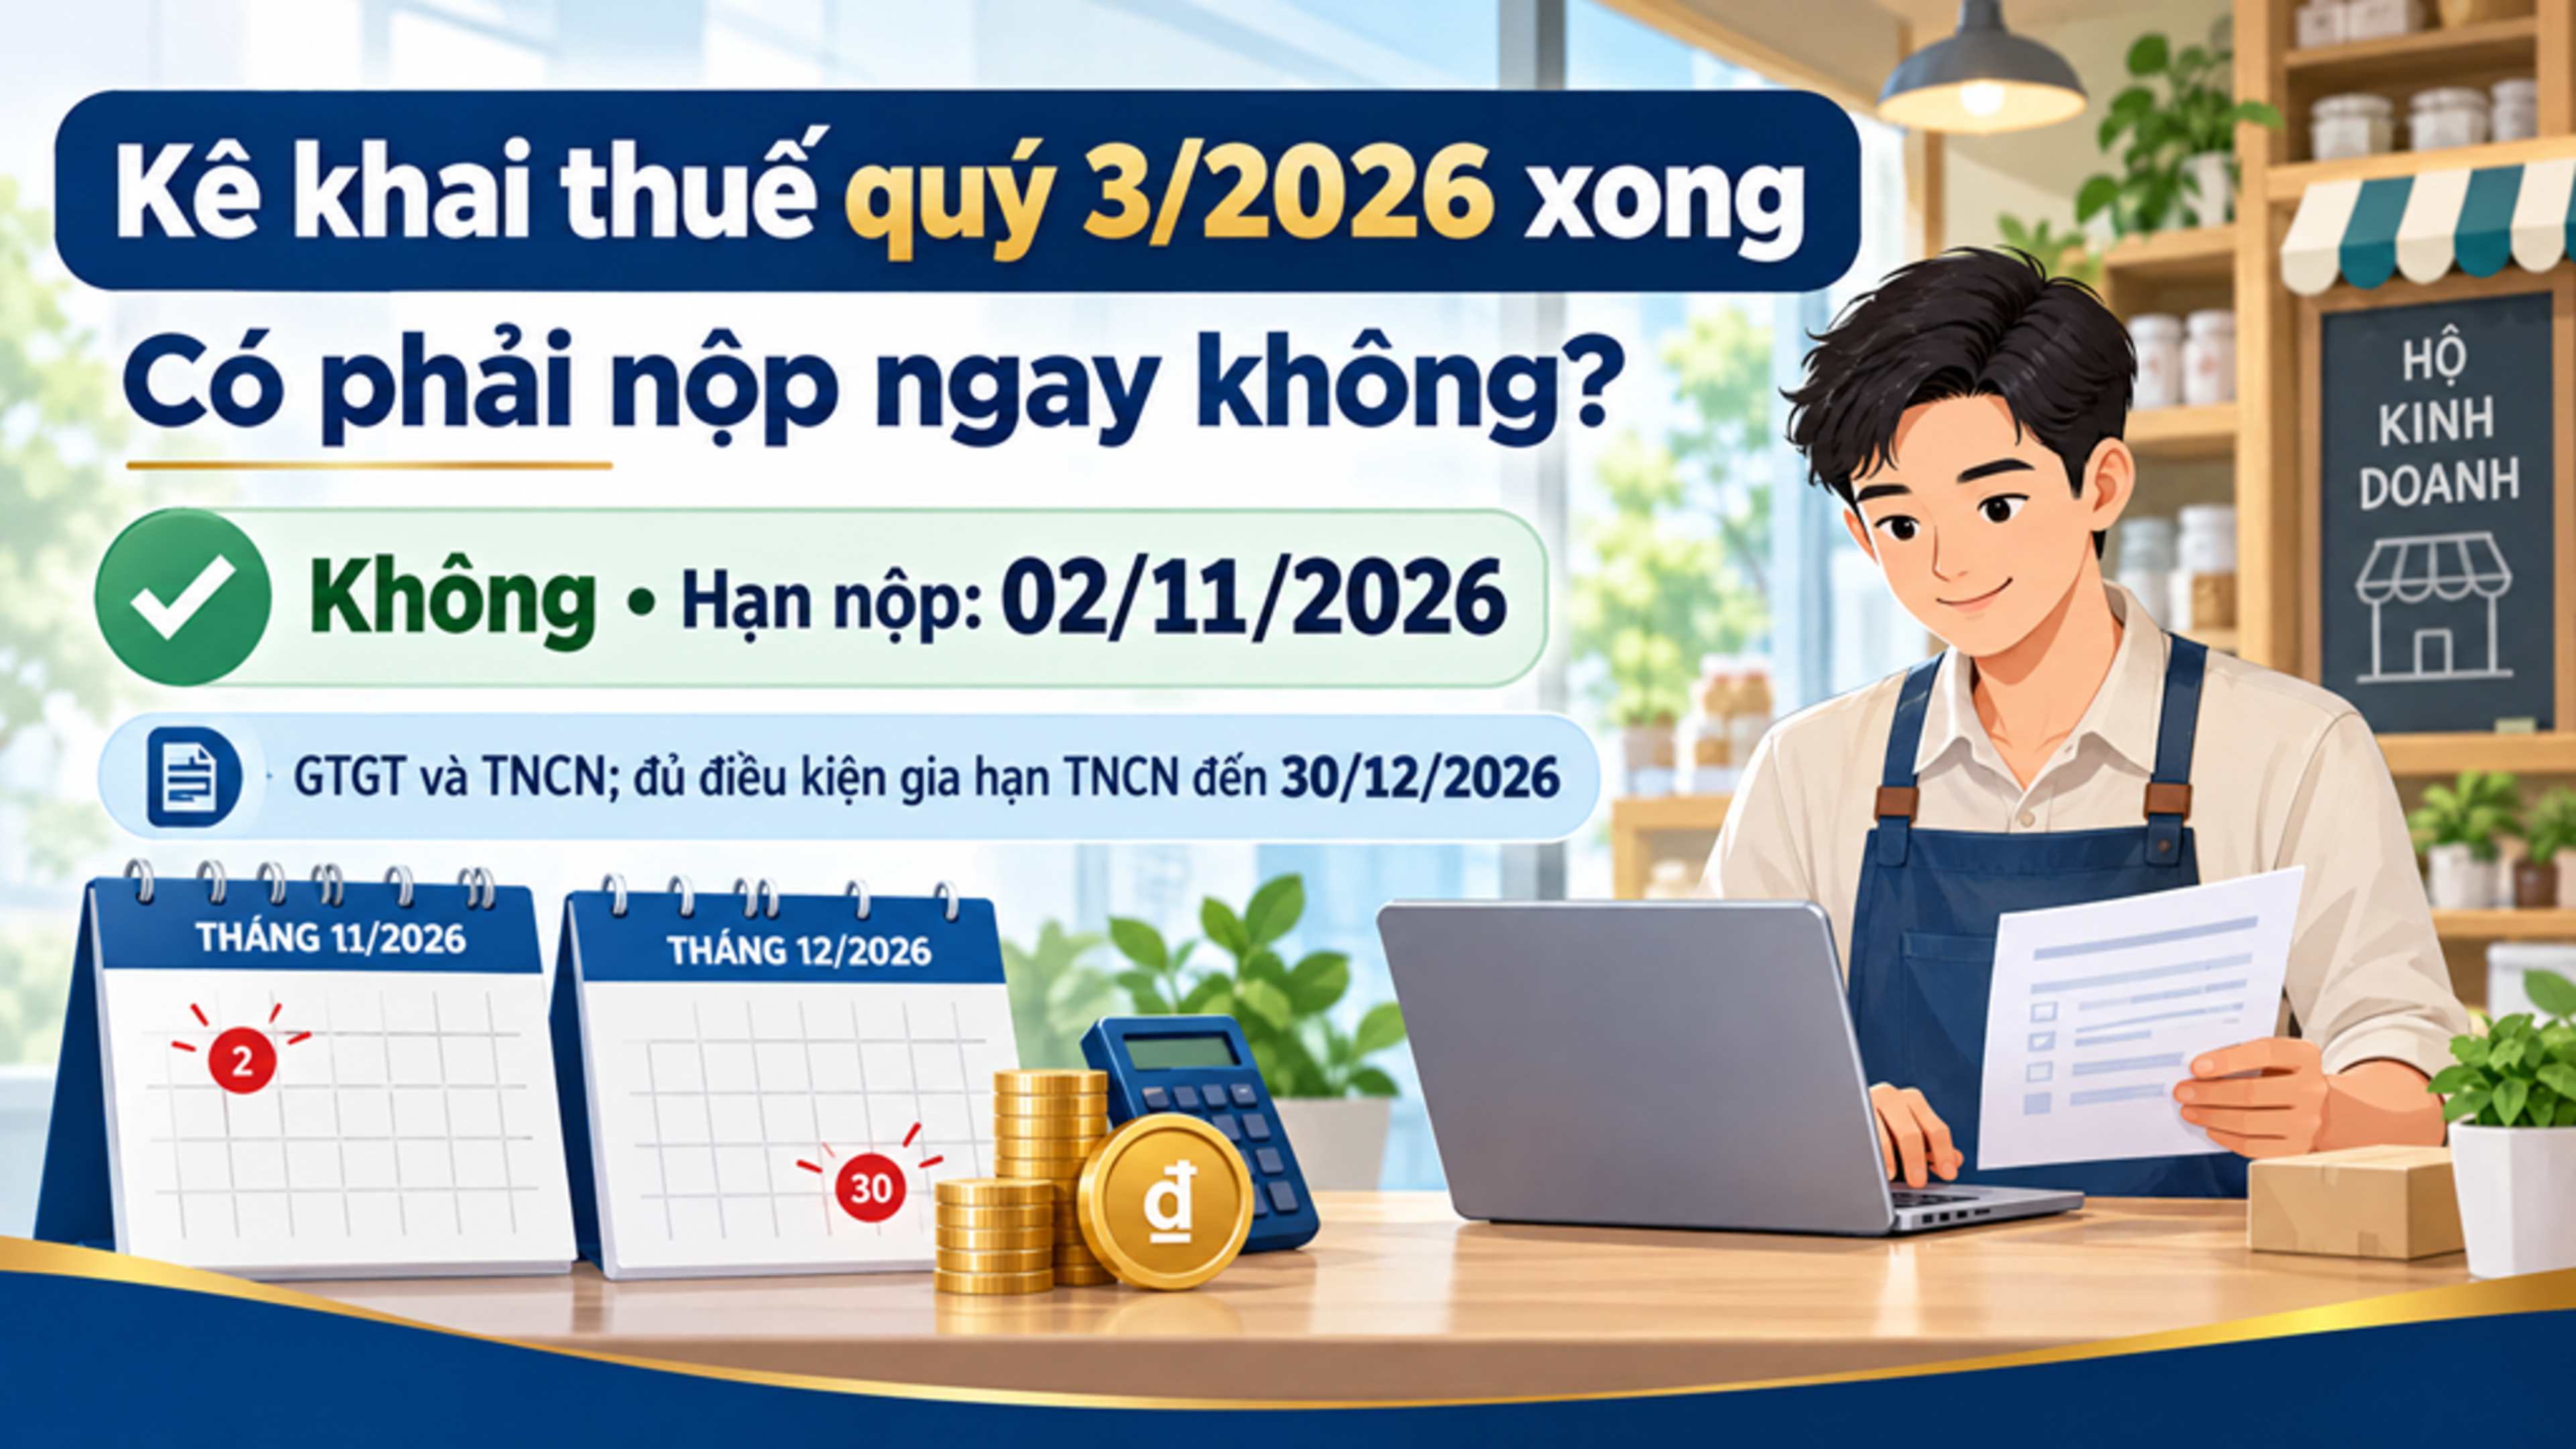
Hồ sơ khai thuế quý 3/2026: Thời hạn theo lịch thông thường là ngày 31/10/2026. Do ngày này rơi vào thứ Bảy, hạn nộp được chuyển sang ngày làm việc tiếp theo, tức ngày 02/11/2026.
Hồ sơ khai thuế tháng 10/2026: Thời hạn thông thường là ngày 20/11/2026.
Các mốc thời gian trên áp dụng cho hồ sơ thuộc diện phải nộp theo tháng hoặc quý. Người nộp thuế cần xác định đúng kỳ kê khai của từng loại thuế để tránh nhầm lẫn giữa thời hạn khai thuế tháng và quý.
Kết luận
Đối với kỳ tính thuế trước ngày 01/07/2026, người nộp thuế sử dụng biểu mẫu áp dụng trước khi Thông tư 89/2026/TT-BTC có hiệu lực. Đối với kỳ kê khai quý 3/2026 và tháng 10/2026, về nguyên tắc, sử dụng biểu mẫu theo Thông tư 89/2026/TT-BTC.
Trường hợp hệ thống thuế điện tử chưa cập nhật mẫu mới, người nộp thuế cần thực hiện theo quy định chuyển tiếp tại Điều 100 Thông tư 89 và hướng dẫn chính thức của cơ quan thuế. Việc kiểm tra kỳ tính thuế, biểu mẫu và trạng thái cập nhật của hệ thống sẽ giúp hạn chế sai sót khi nộp hồ sơ.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.