Trường hợp doanh nghiệp trả lương nhưng không phát sinh khấu trừ thuế thu nhập cá nhân trong quý 3/2026 có phải nộp tờ khai thuế hay không? Bài viết làm rõ quy định tại Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP, đồng thời lưu ý các trường hợp đặc biệt vẫn phải nộp hồ sơ khai thuế.
Doanh nghiệp và tổ chức trả thu nhập từ tiền lương, tiền công cần xác định đúng nghĩa vụ kê khai thuế thu nhập cá nhân (TNCN), đặc biệt trong trường hợp đã trả lương nhưng không phát sinh số thuế phải khấu trừ.
Từ ngày 01/07/2026, Thông tư 89/2026/TT-BTC có hiệu lực và quy định mẫu tờ khai 05/KK-TNCN áp dụng đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công. Tuy nhiên, quy định về trường hợp không phải nộp hồ sơ khai thuế được nêu tại Nghị định 252/2026/NĐ-CP.
Vậy trong quý 3/2026, nếu không phát sinh khấu trừ thuế TNCN thì áp dụng văn bản nào và có phải nộp tờ khai hay không?
1. Không phát sinh khấu trừ thuế TNCN quý 3/2026 có phải nộp tờ khai không?
Căn cứ khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP, người khai thuế TNCN là tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế theo tháng hoặc quý không phải nộp hồ sơ khai thuế TNCN nếu trong tháng hoặc quý đó không phát sinh việc khấu trừ thuế TNCN của người nhận thu nhập.
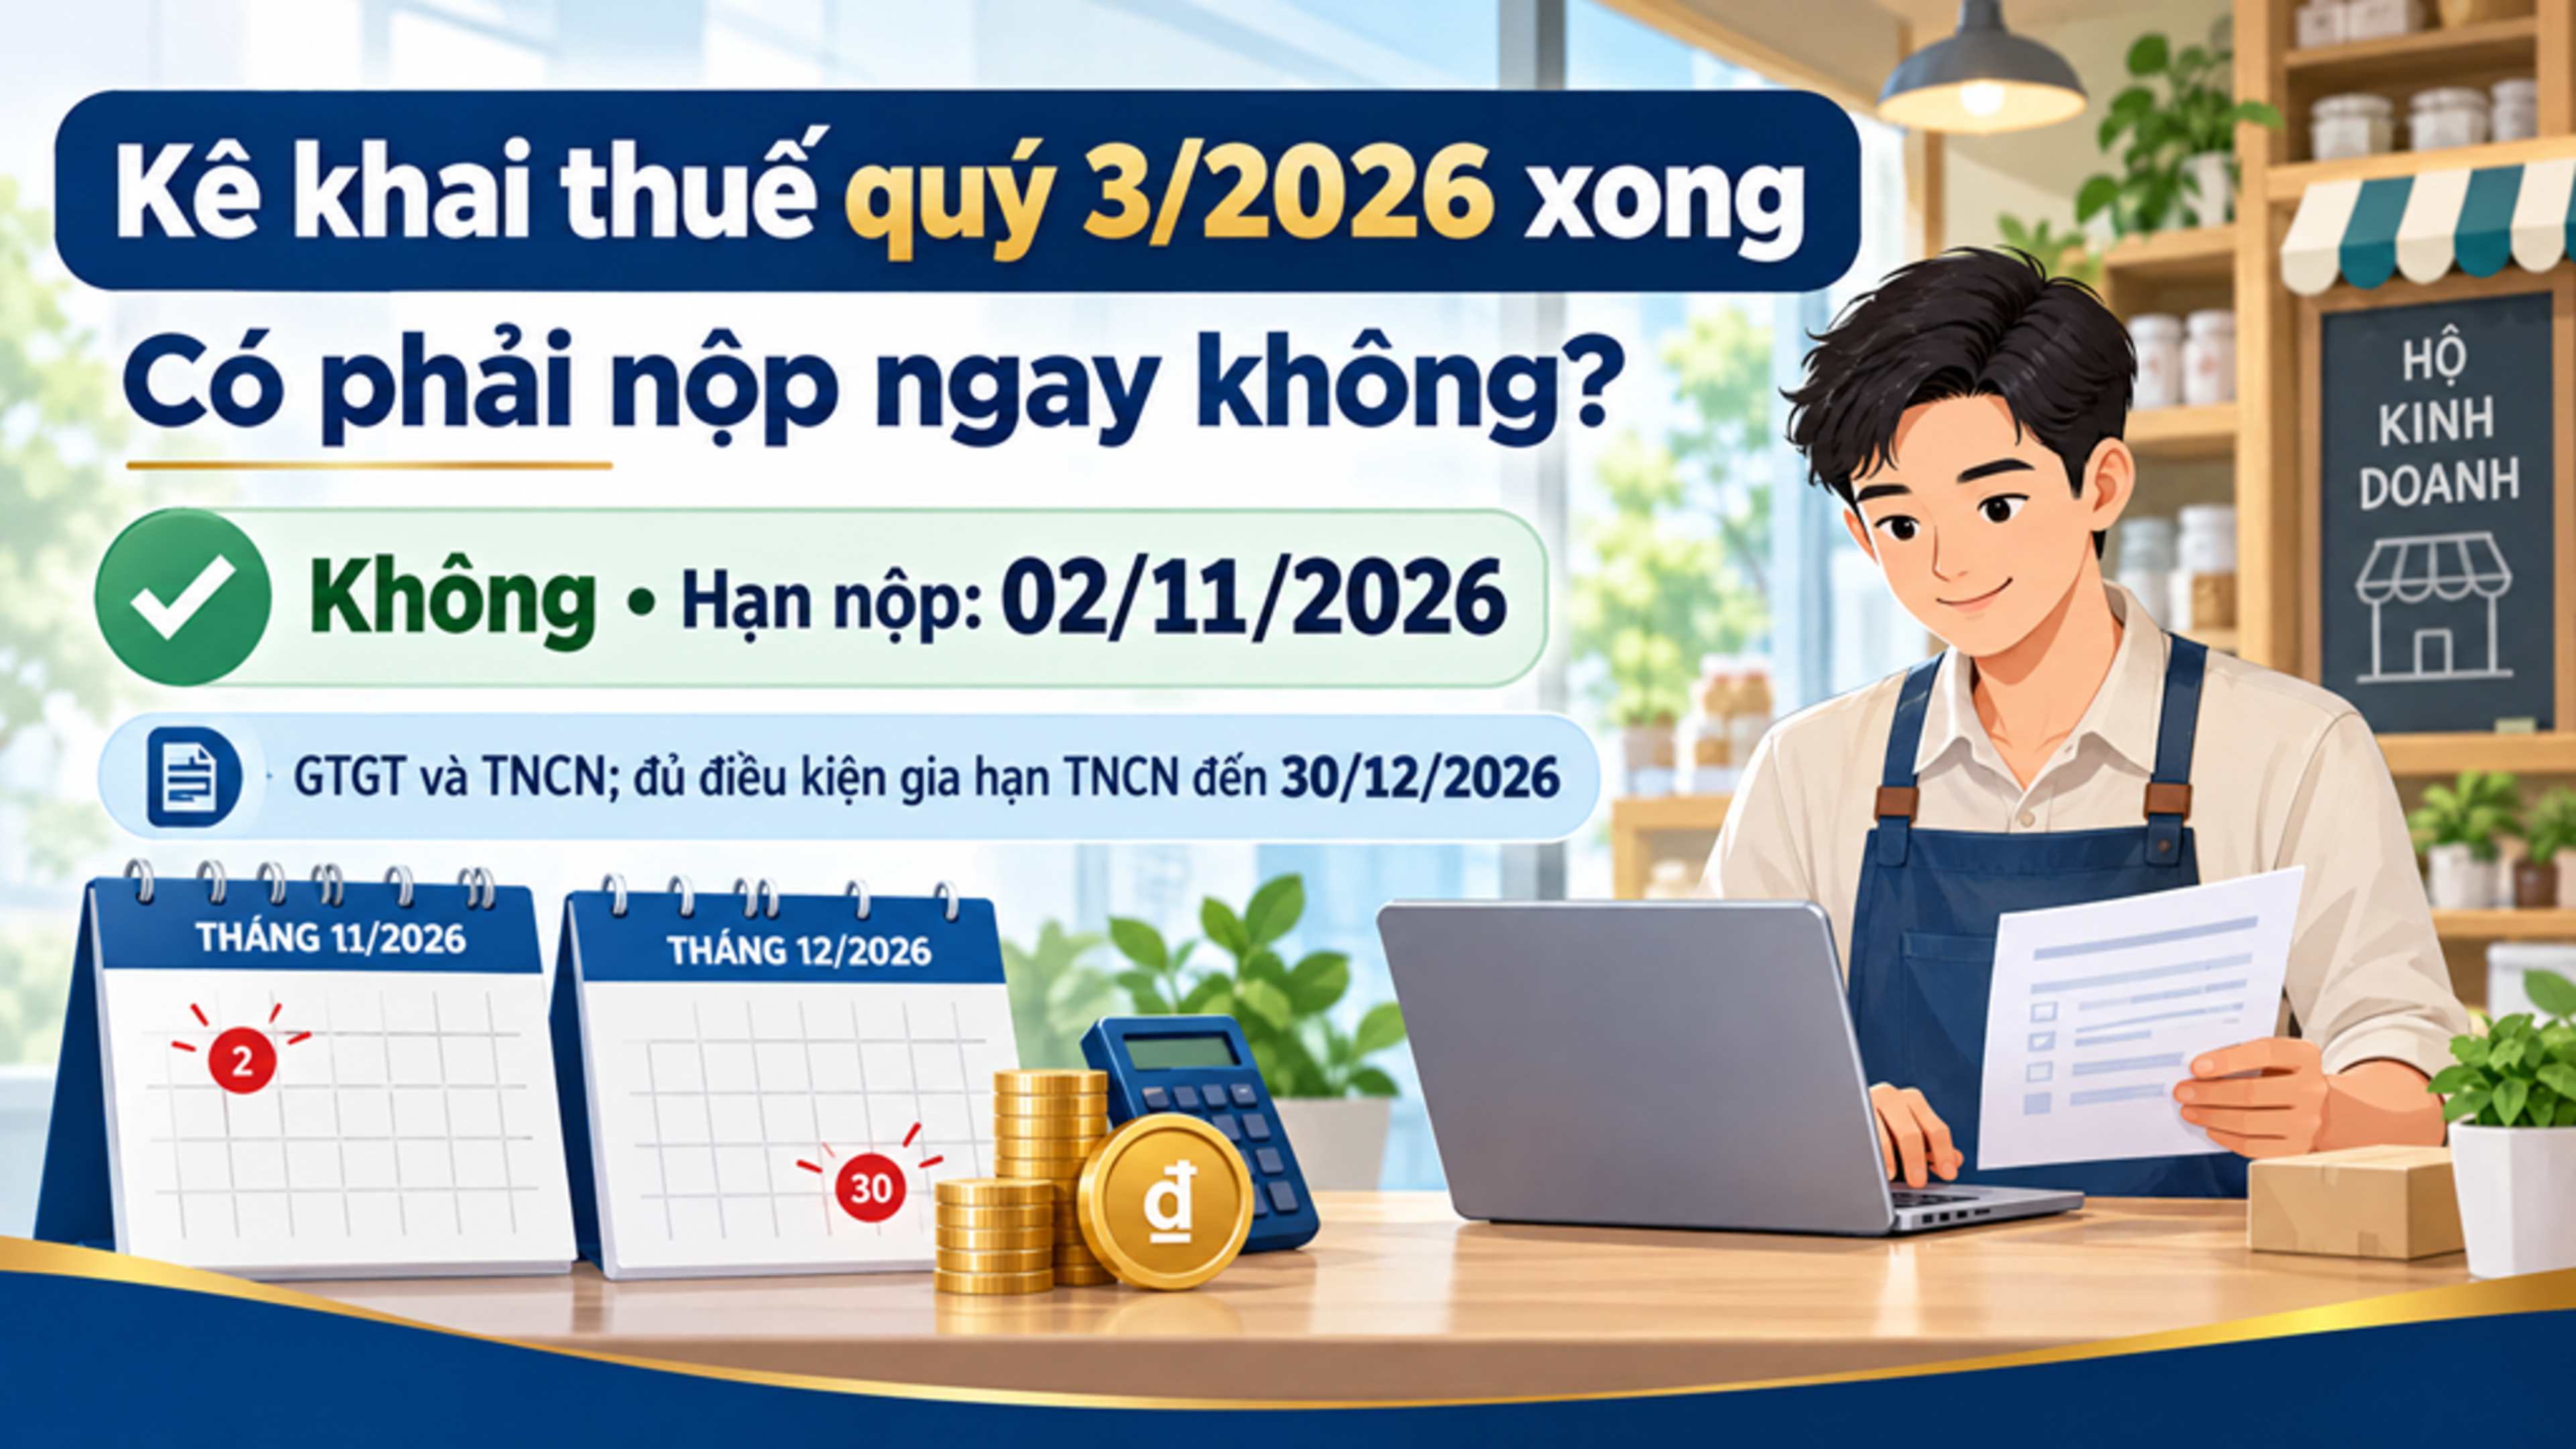
Như vậy, trong quý 3/2026, nếu doanh nghiệp thuộc diện khai thuế TNCN theo quý nhưng không phát sinh khấu trừ thuế TNCN thì về nguyên tắc, doanh nghiệp không phải nộp tờ khai thuế TNCN của quý đó theo quy định nêu trên.
Cần phân biệt hai trường hợp:
Có trả thu nhập nhưng không phát sinh khấu trừ thuế TNCN: Có thể thuộc trường hợp không phải nộp hồ sơ khai thuế theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP.
Không phát sinh trả thu nhập từ tiền lương, tiền công: Đây là trường hợp được quy định riêng tại khoản 7 Điều 11 Nghị định 252/2026/NĐ-CP, liên quan đến nghĩa vụ nộp hồ sơ quyết toán thuế TNCN.
Doanh nghiệp cần xác định đúng tình hình trả thu nhập và việc khấu trừ thuế thực tế trong kỳ để áp dụng quy định phù hợp.
2. Áp dụng Thông tư 89/2026/TT-BTC hay Nghị định 252/2026/NĐ-CP?
Hai văn bản có vai trò khác nhau trong việc xác định nghĩa vụ kê khai thuế TNCN.
Nội dung | Văn bản áp dụng | Ý nghĩa |
|---|---|---|
Mẫu tờ khai 05/KK-TNCN | Thông tư 89/2026/TT-BTC | Quy định mẫu tờ khai và hướng dẫn sử dụng |
Trường hợp không phải nộp hồ sơ khai thuế khi không phát sinh khấu trừ TNCN | Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP | Xác định nghĩa vụ nộp hồ sơ khai thuế trong kỳ |
Thời hạn nộp hồ sơ khai thuế theo quý | Điều 10 Nghị định 252/2026/NĐ-CP | Quy định thời hạn nộp hồ sơ khai thuế |
Mặc dù hướng dẫn sử dụng mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC nêu tờ khai áp dụng đối với tổ chức, cá nhân có phát sinh trả thu nhập từ tiền lương, tiền công trong quý, không phân biệt có hay không có khấu trừ thuế, việc xác định có bắt buộc nộp hồ sơ trong kỳ hay không cần xem xét thêm quy định tại Nghị định 252/2026/NĐ-CP.
Nghị định 252/2026/NĐ-CP là văn bản quy định cụ thể trường hợp không phải nộp hồ sơ khai thuế. Vì vậy, đối với trường hợp không phát sinh khấu trừ thuế TNCN trong quý 3/2026, cần căn cứ khoản 6 Điều 11 Nghị định này để xác định nghĩa vụ nộp tờ khai.
3. Trường hợp nào vẫn phải nộp tờ khai dù không phát sinh khấu trừ thuế TNCN?
Theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP, trường hợp thông thường không phát sinh khấu trừ thuế TNCN trong tháng hoặc quý thì không phải nộp hồ sơ khai thuế. Tuy nhiên, quy định cũng nêu ngoại lệ đối với kỳ cuối cùng trong năm hoặc kỳ phát sinh các sự kiện như chia, tách, hợp nhất, sáp nhập, giải thể, phá sản hoặc chấm dứt hoạt động.
Nếu kỳ khai thuế thuộc trường hợp đặc biệt nêu trên, không phát sinh khấu trừ thuế và thuộc trường hợp không phải quyết toán thuế TNCN theo hướng dẫn của Bộ trưởng Bộ Tài chính, tổ chức, cá nhân trả thu nhập vẫn phải nộp hồ sơ khai thuế TNCN của kỳ tương ứng.
Do đó, doanh nghiệp không nên mặc định rằng mọi kỳ không phát sinh khấu trừ thuế đều được miễn nộp tờ khai. Cần kiểm tra kỳ kê khai và tình trạng hoạt động thực tế trước khi quyết định không nộp hồ sơ.
4. Hạn nộp tờ khai thuế TNCN quý 3/2026 là ngày nào?
Theo Điều 10 Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Đối với quý 3/2026, thời hạn thông thường là ngày 31/10/2026. Trường hợp ngày cuối cùng của thời hạn trùng với ngày nghỉ theo quy định, thời hạn được tính theo quy định về ngày nghỉ tại Nghị định 252/2026/NĐ-CP.
Lưu ý, thời hạn này áp dụng đối với hồ sơ thuộc diện phải nộp. Nếu doanh nghiệp thuộc trường hợp không phải nộp hồ sơ khai thuế theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP thì cần xác định đúng điều kiện miễn nộp trước khi thực hiện.
5. Doanh nghiệp cần lưu ý gì khi kê khai thuế TNCN quý 3/2026?
Để hạn chế sai sót khi xác định nghĩa vụ kê khai, doanh nghiệp nên thực hiện các bước sau:
Kiểm tra doanh nghiệp có phát sinh trả thu nhập từ tiền lương, tiền công trong quý hay không.
Đối chiếu bảng lương và chứng từ liên quan để xác định có phát sinh khấu trừ thuế TNCN hay không.
Xác định kỳ kê khai là tháng hay quý theo quy định áp dụng cho doanh nghiệp.
Đối chiếu khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP để xác định có thuộc trường hợp không phải nộp hồ sơ khai thuế hay không.
Kiểm tra các ngoại lệ liên quan đến kỳ cuối cùng trong năm hoặc kỳ phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động.
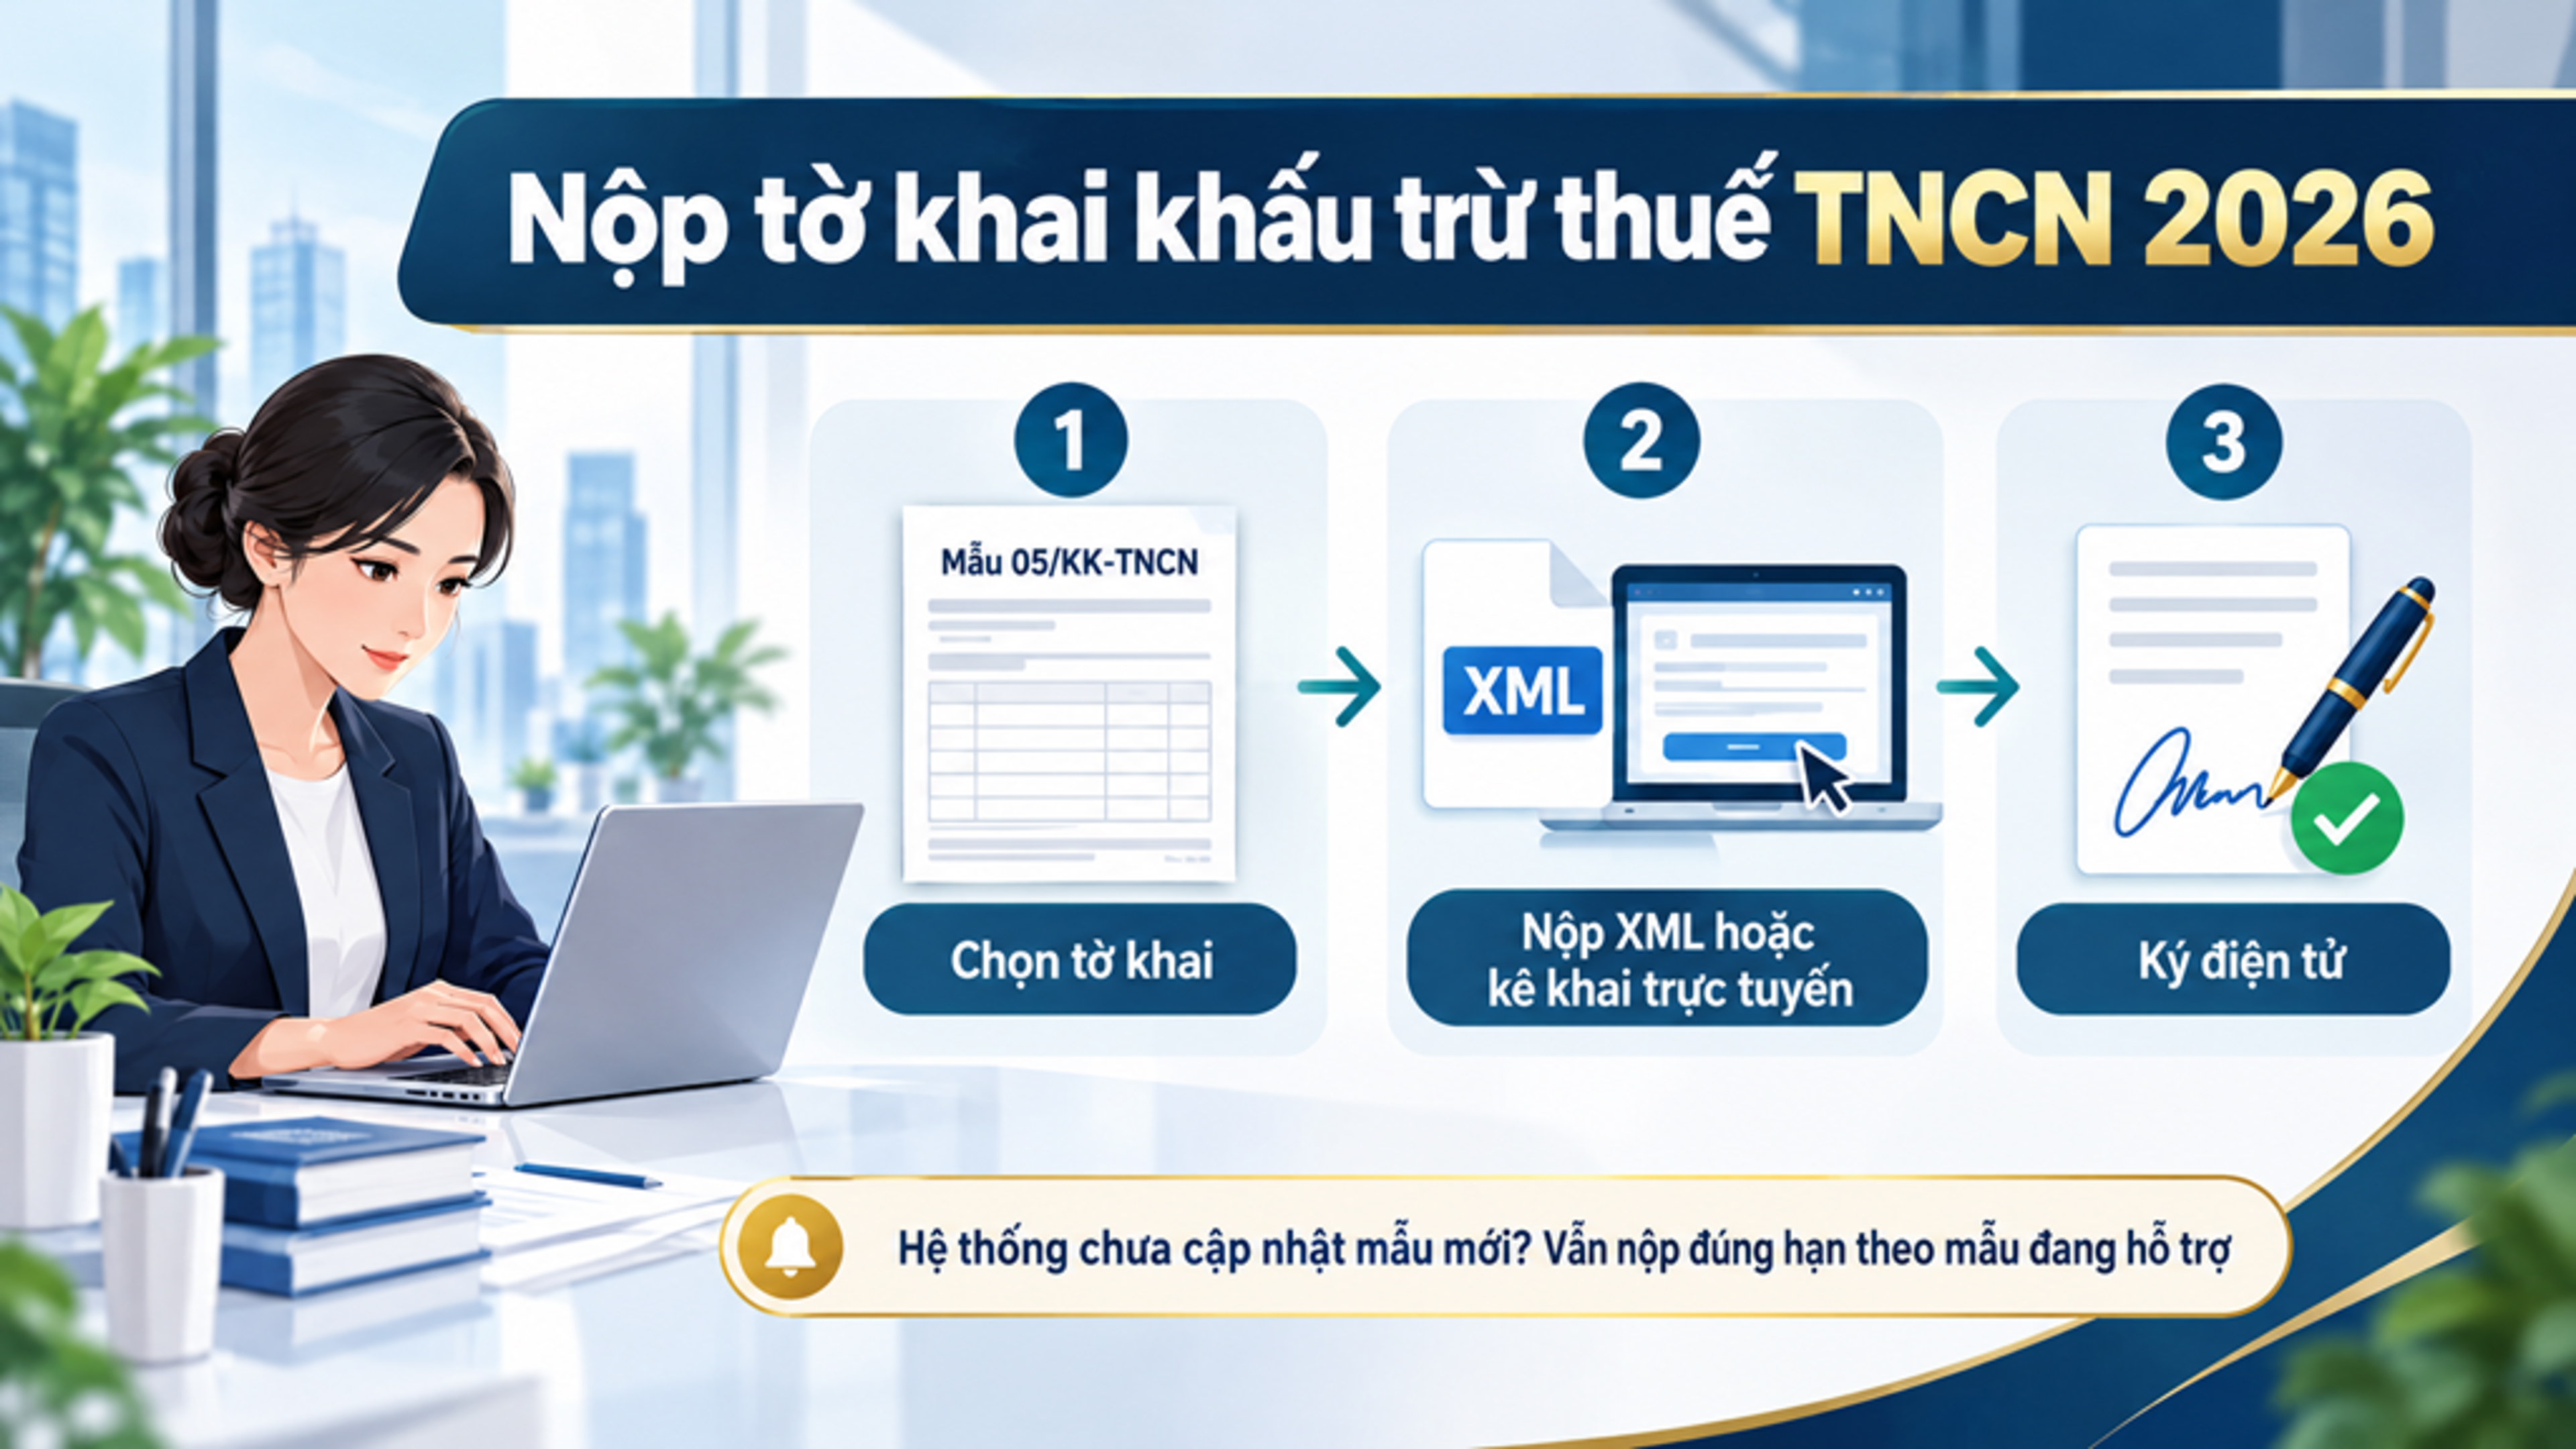
Sử dụng mẫu tờ khai theo Thông tư 89/2026/TT-BTC khi thuộc trường hợp phải lập và nộp hồ sơ.
Kết luận
Đối với quý 3/2026, nếu tổ chức, cá nhân trả thu nhập thuộc diện khai thuế TNCN theo quý nhưng không phát sinh khấu trừ thuế TNCN, việc có phải nộp hồ sơ khai thuế hay không được xác định theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP. Trường hợp đáp ứng điều kiện quy định, người nộp thuế không phải nộp tờ khai của kỳ đó, trừ các trường hợp ngoại lệ được quy định.
Thông tư 89/2026/TT-BTC được áp dụng để xác định mẫu tờ khai và hướng dẫn kê khai; còn Nghị định 252/2026/NĐ-CP là căn cứ quan trọng để xác định trường hợp không phải nộp hồ sơ khai thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.