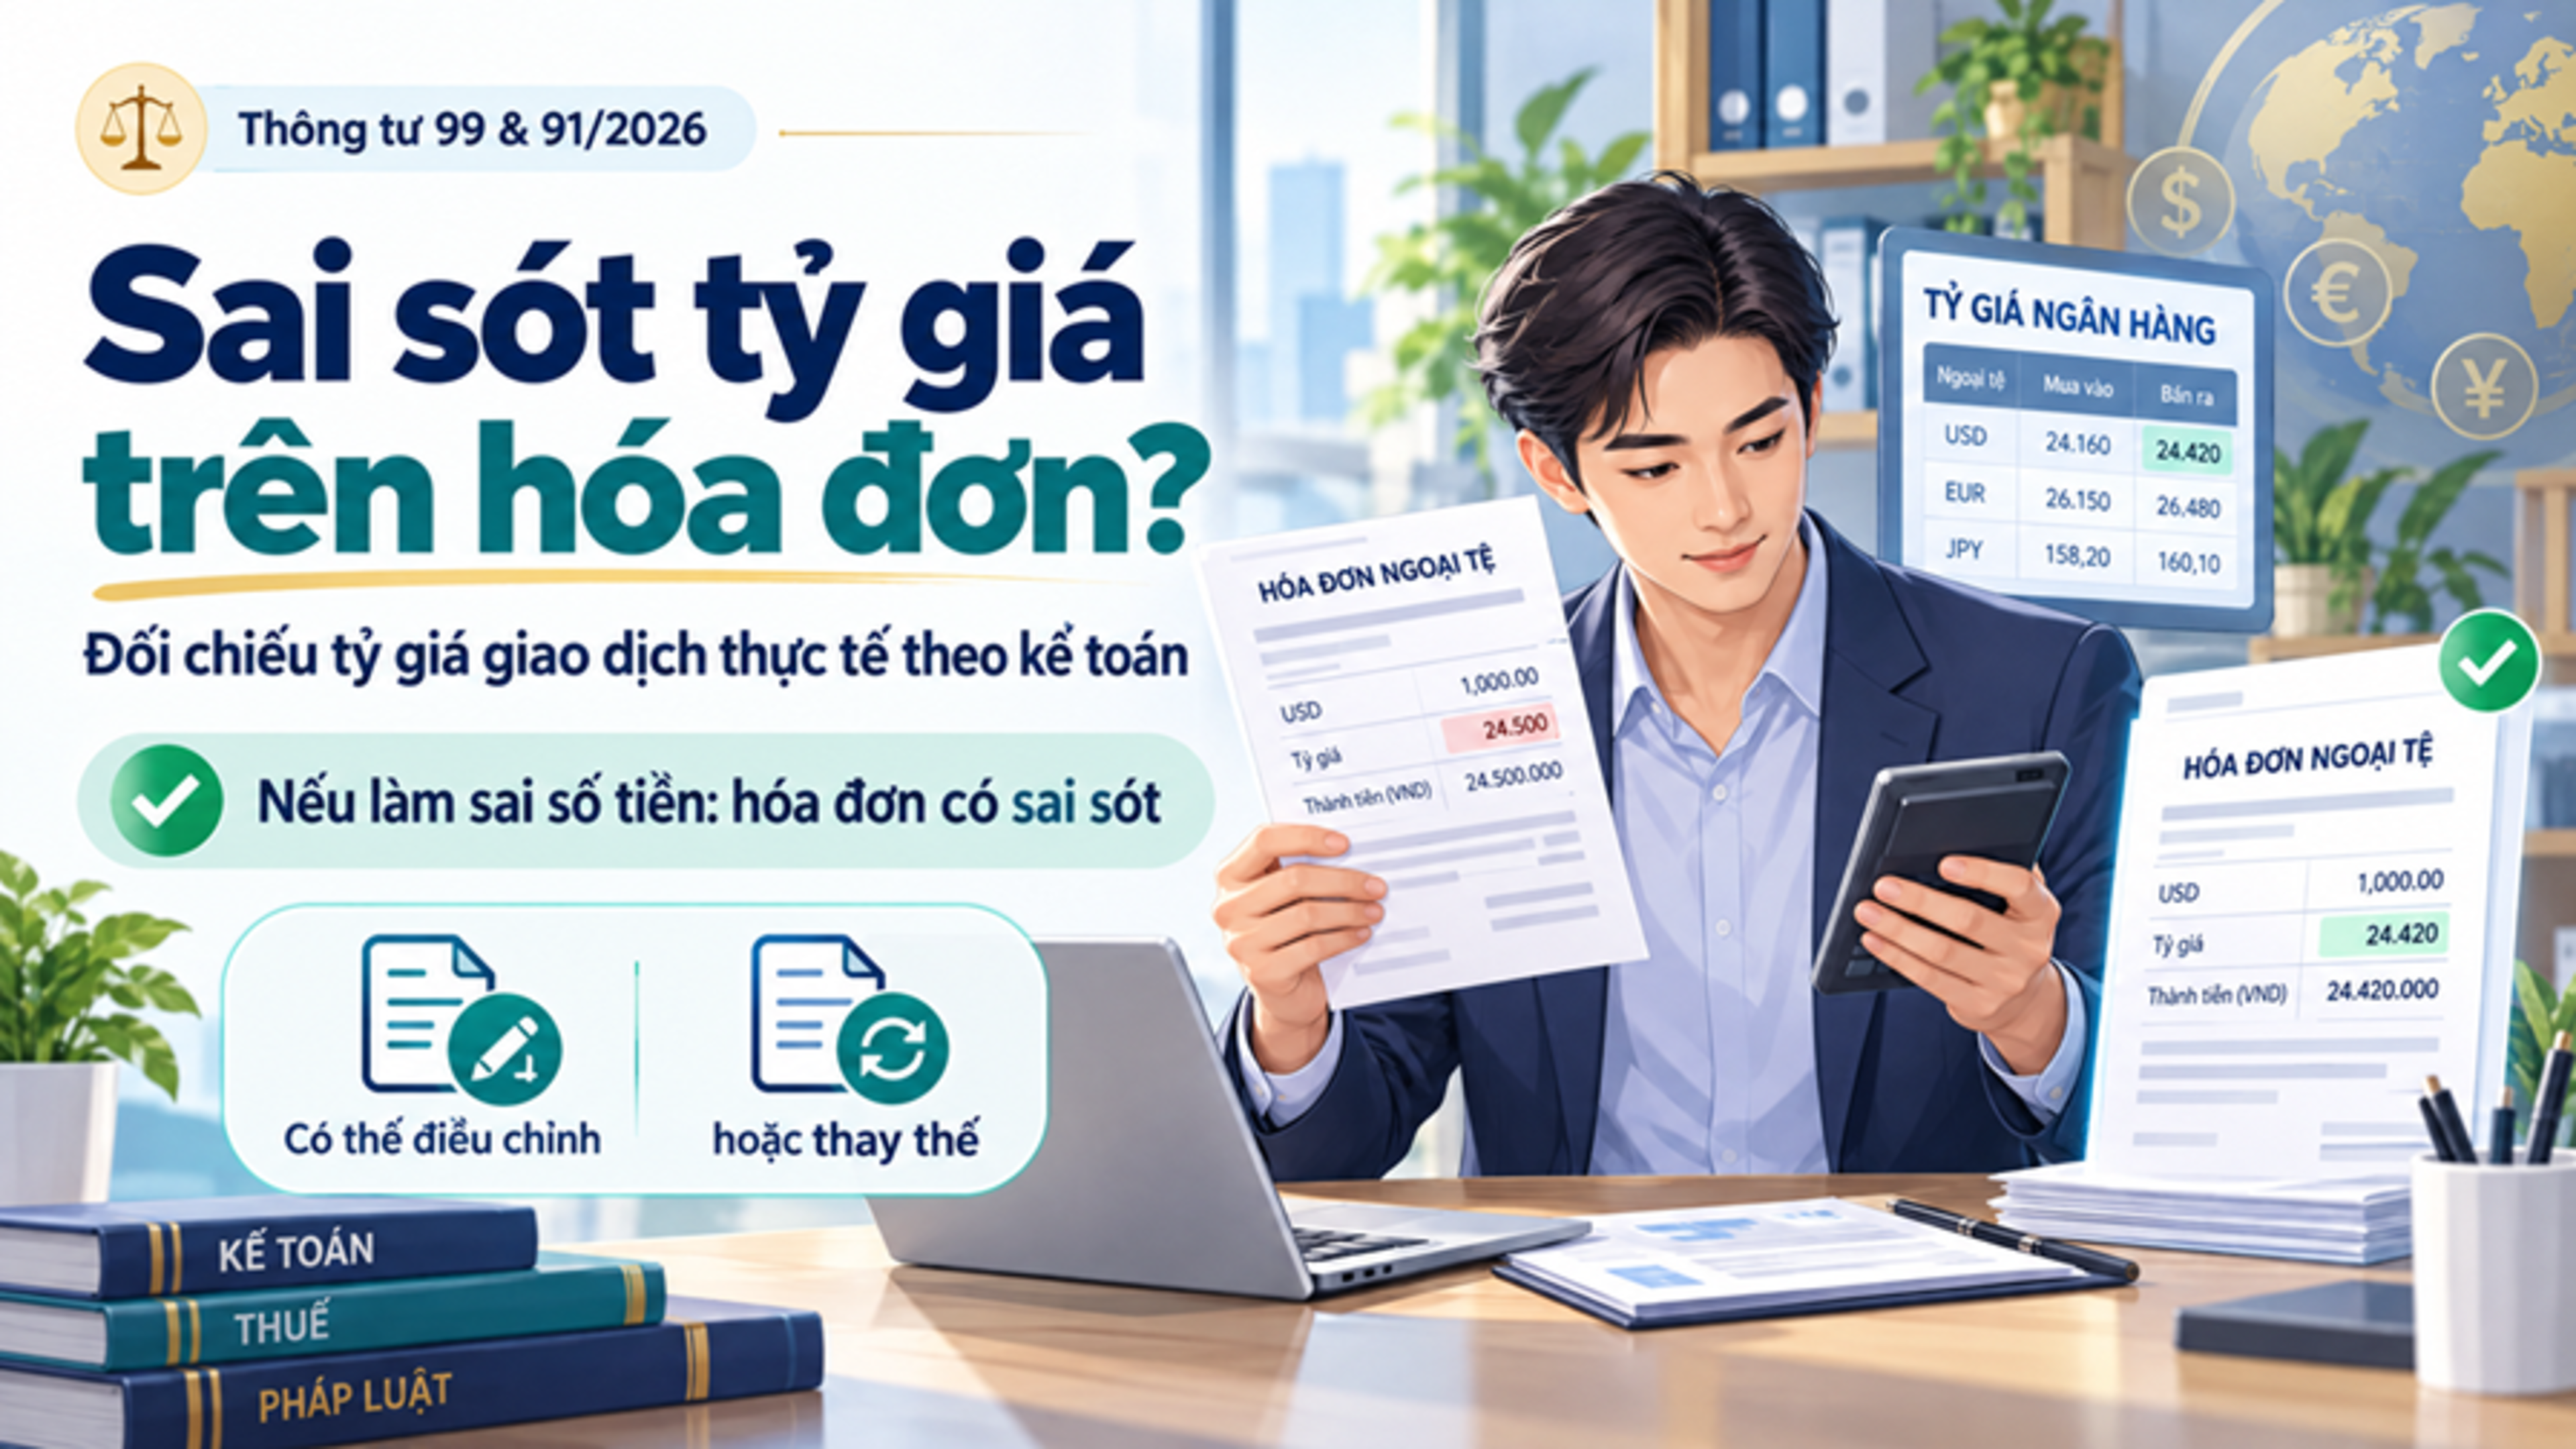
Hàng hóa thuộc diện thuế GTGT 8% nhưng doanh nghiệp đã xuất hóa đơn với thuế suất 10% thì phải lập hóa đơn điều chỉnh hay thay thế? Hướng dẫn cách xử lý và kê khai thuế.
Hàng hóa thuộc thuế suất 8% nhưng đã xuất hóa đơn 10% xử lý thế nào?
Theo khoản 5 Điều 1 Nghị định 174/2025/NĐ-CP, trường hợp cơ sở kinh doanh đã lập hóa đơn và kê khai theo mức thuế suất hoặc tỷ lệ % tính thuế GTGT nhưng chưa áp dụng mức giảm thuế theo quy định thì người bán và người mua thực hiện xử lý hóa đơn đã lập theo pháp luật về hóa đơn, chứng từ.
Căn cứ hóa đơn sau khi xử lý:
Người bán kê khai điều chỉnh thuế GTGT đầu ra.
Người mua kê khai điều chỉnh thuế GTGT đầu vào nếu có.
Như vậy, nếu hàng hóa thuộc đối tượng được áp dụng thuế suất 8% nhưng doanh nghiệp đã xuất hóa đơn với thuế suất 10%, doanh nghiệp phải xử lý lại hóa đơn để đưa thuế suất về đúng mức 8%.
Được lập hóa đơn điều chỉnh hay hóa đơn thay thế?
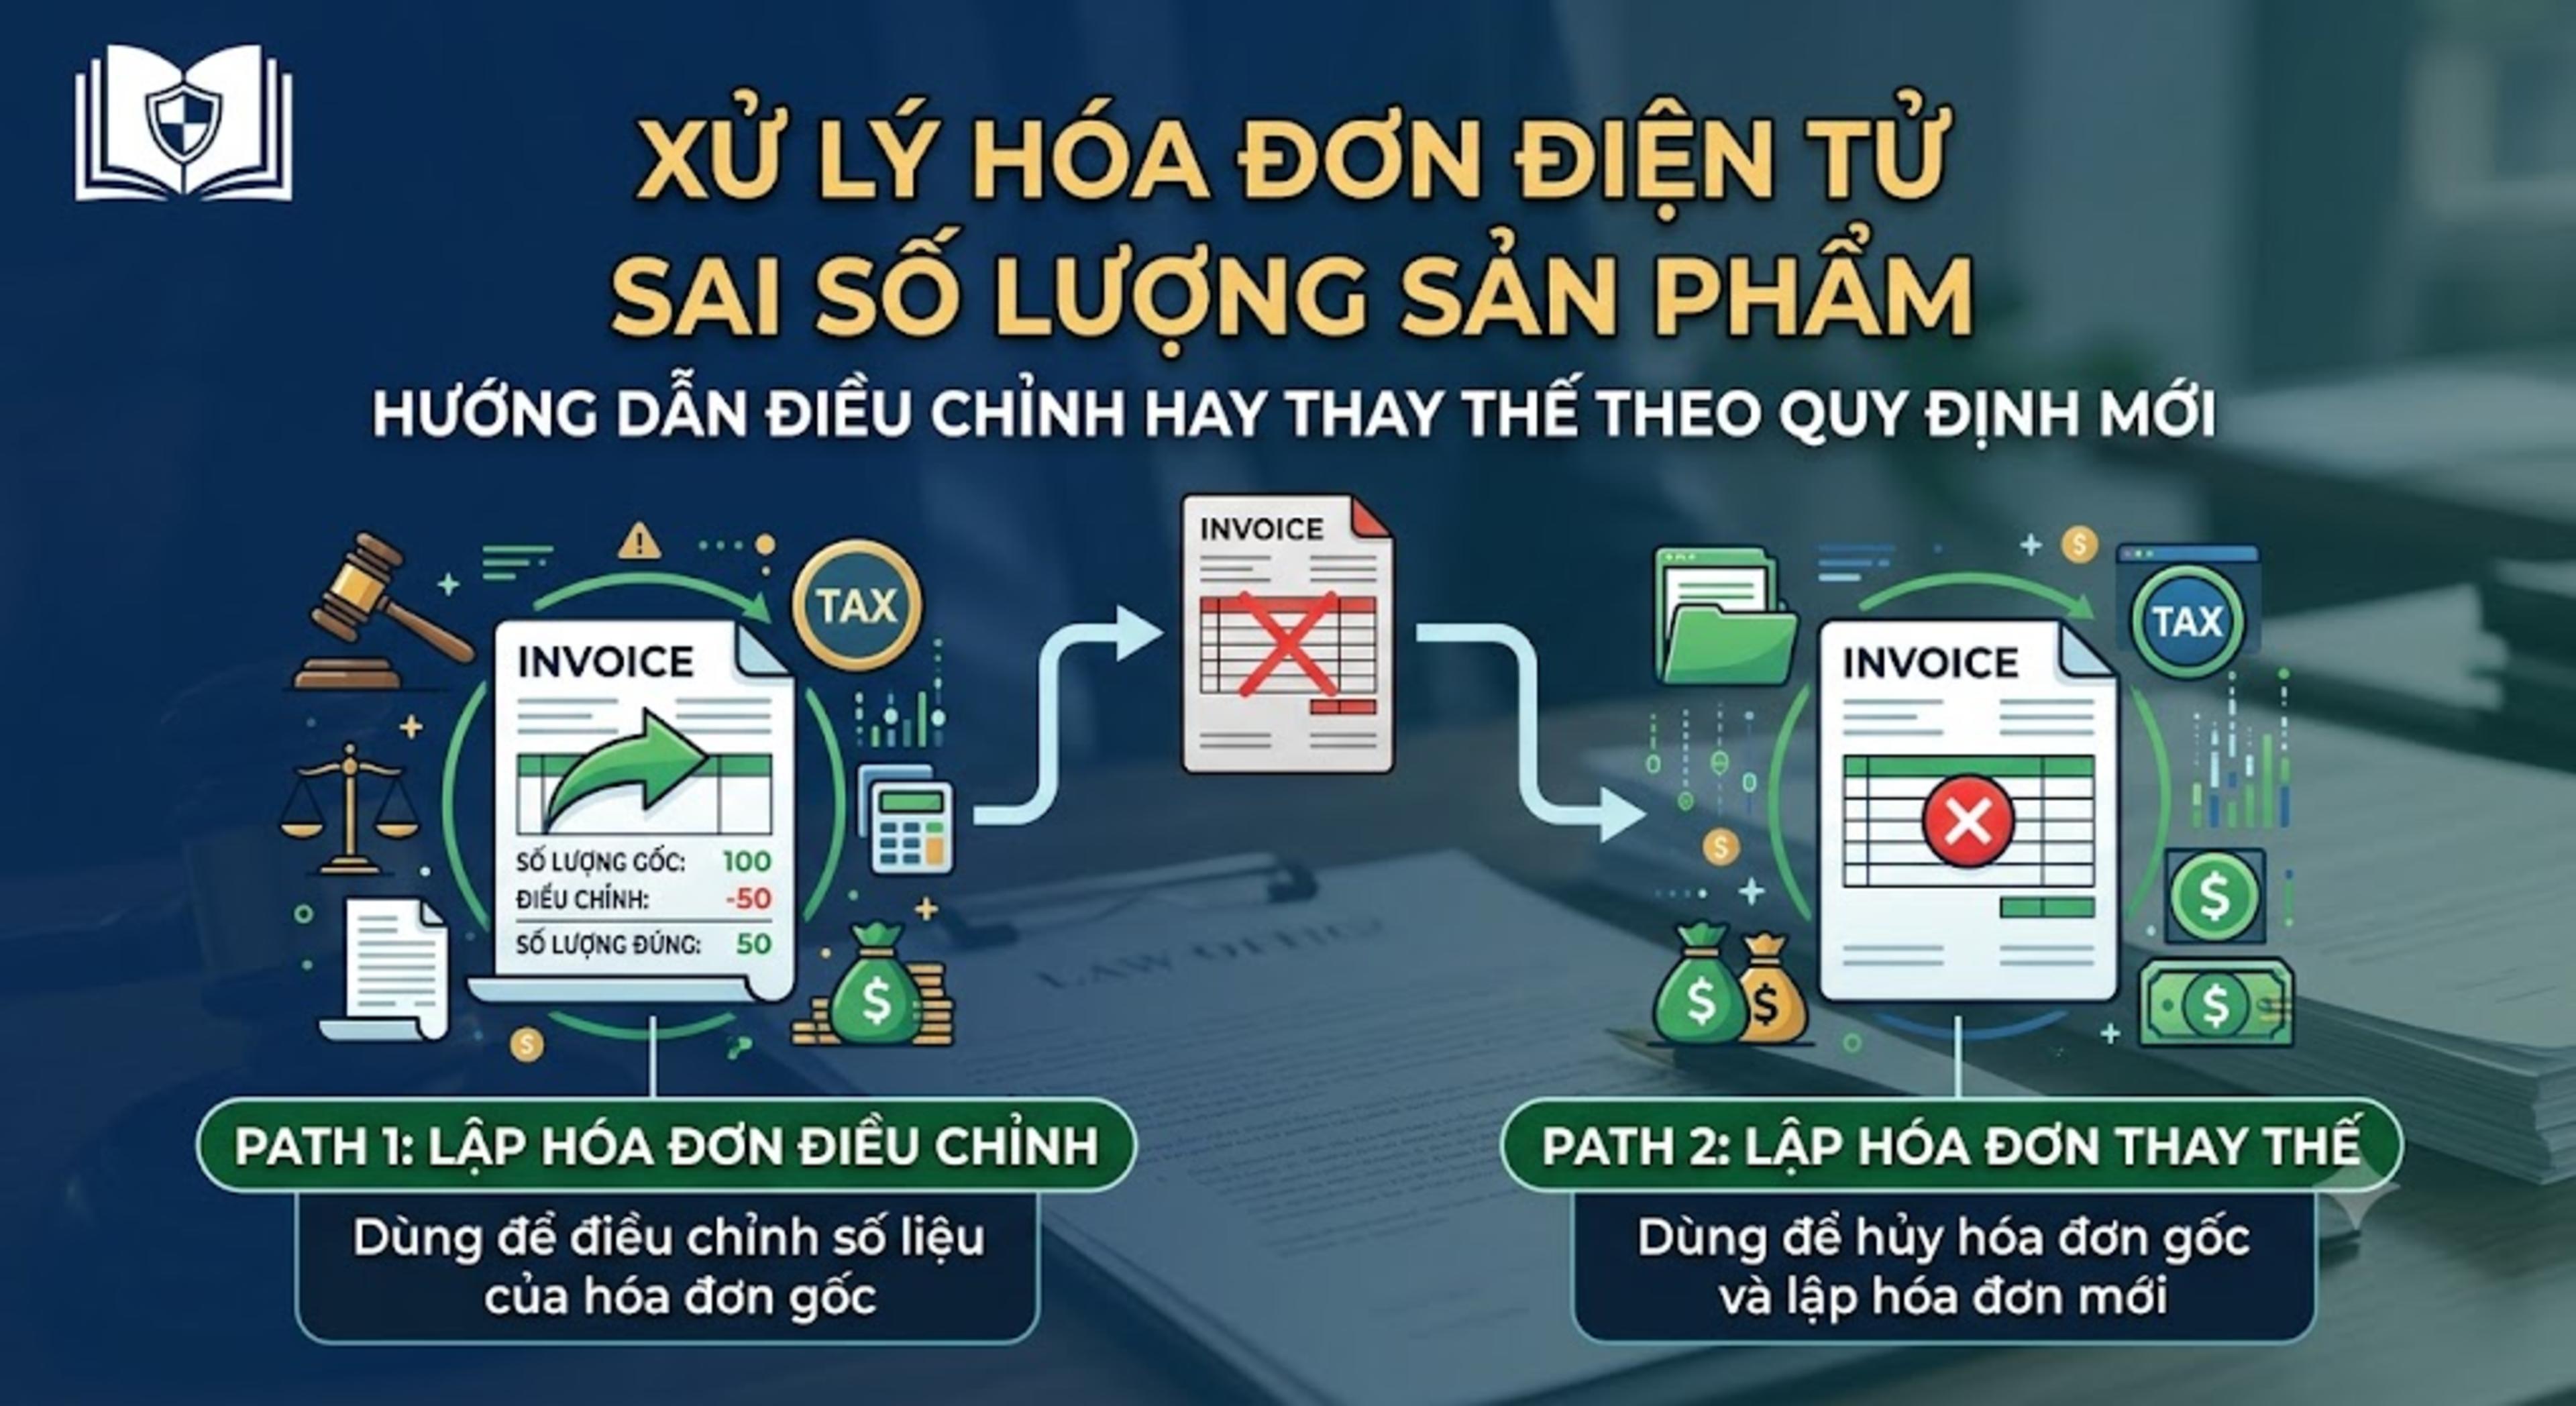
Theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, trường hợp hóa đơn điện tử sai về thuế suất hoặc tiền thuế thì người bán có thể lựa chọn một trong hai phương án:
Cách 1: Lập hóa đơn điều chỉnh
Người bán lập hóa đơn điện tử điều chỉnh cho hóa đơn đã lập sai.
Trên hóa đơn điều chỉnh phải thể hiện dòng chữ:
“Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Trong trường hợp này, doanh nghiệp điều chỉnh phần thuế GTGT từ mức 10% đã ghi trên hóa đơn xuống mức đúng là 8%.
Cách 2: Lập hóa đơn thay thế
Người bán có thể lập một hóa đơn điện tử mới để thay thế hóa đơn đã lập sai.
Trên hóa đơn thay thế phải thể hiện dòng chữ:
“Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Hóa đơn mới phải thể hiện đúng thuế suất GTGT 8% và các thông tin khác theo quy định.
Như vậy, không bắt buộc phải chọn riêng một phương án. Doanh nghiệp có thể lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định.
Sau khi điều chỉnh hóa đơn 10% xuống 8% thì kê khai thuế thế nào?
Sau khi hóa đơn được xử lý, người bán căn cứ vào hóa đơn điều chỉnh hoặc hóa đơn thay thế để kê khai điều chỉnh thuế GTGT đầu ra.
Ví dụ:
Doanh nghiệp bán một mặt hàng thuộc diện thuế GTGT 8%, giá chưa thuế là 100 triệu đồng.
Đáng lẽ hóa đơn phải ghi:
Tiền hàng: 100 triệu đồng
Thuế GTGT 8%: 8 triệu đồng
Tổng thanh toán: 108 triệu đồng
Nhưng doanh nghiệp đã xuất hóa đơn với thuế suất 10%:
Tiền hàng: 100 triệu đồng
Thuế GTGT 10%: 10 triệu đồng
Tổng thanh toán: 110 triệu đồng
Khi phát hiện sai, doanh nghiệp phải xử lý hóa đơn để điều chỉnh phần thuế GTGT về đúng 8%.
Sau khi có hóa đơn xử lý, bên bán điều chỉnh giảm 2 triệu đồng tiền thuế GTGT đầu ra.
Nếu bên mua đã kê khai khấu trừ 10 triệu đồng tiền thuế đầu vào thì cũng phải điều chỉnh giảm số thuế GTGT đầu vào tương ứng.
Những mặt hàng nào được áp dụng thuế suất GTGT 8%?
Theo Nghị định 174/2025/NĐ-CP, chính sách giảm 2% thuế GTGT được áp dụng đối với một số nhóm hàng hóa, dịch vụ đang chịu thuế suất 10%.
Theo đó, từ ngày 01/7/2025 đến hết năm 2026, mức thuế suất GTGT 8% được áp dụng đối với hàng hóa, dịch vụ thuộc diện giảm thuế và không thuộc các nhóm bị loại trừ.
Các nhóm không được giảm gồm:
Viễn thông.
Hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm.
Kinh doanh bất động sản.
Sản phẩm kim loại.
Sản phẩm khai khoáng, trừ than.
Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt, trừ xăng.
Một số hàng hóa, dịch vụ khác được quy định tại các phụ lục của Nghị định 174/2025/NĐ-CP.
Do đó, doanh nghiệp cần kiểm tra đúng mã hàng hóa, dịch vụ và nhóm hàng trước khi xác định có được áp dụng thuế suất 8% hay không.
Khi lập hóa đơn hàng hóa được giảm thuế cần lưu ý gì?
Đối với cơ sở kinh doanh tính thuế GTGT theo phương pháp khấu trừ, khi lập hóa đơn GTGT cho hàng hóa, dịch vụ thuộc diện giảm thuế, tại dòng thuế suất phải ghi 8%.
Hóa đơn cũng phải thể hiện:
Tiền thuế GTGT;
Tổng số tiền người mua phải thanh toán;
Các nội dung bắt buộc khác theo quy định.
Nếu trong cùng một hóa đơn có hàng hóa, dịch vụ áp dụng nhiều mức thuế suất khác nhau thì phải ghi rõ thuế suất của từng hàng hóa, dịch vụ.
Doanh nghiệp không nên áp dụng đồng loạt mức 8% cho toàn bộ hàng hóa trên hóa đơn nếu có mặt hàng không thuộc diện được giảm thuế.
Nếu đã kê khai hóa đơn 10% nhưng chưa áp dụng giảm thuế thì sao?
Trường hợp doanh nghiệp đã lập hóa đơn và kê khai theo mức thuế suất chưa được giảm, người bán và người mua phải xử lý hóa đơn theo quy định về hóa đơn, chứng từ.
Sau khi xử lý:
Người bán điều chỉnh thuế GTGT đầu ra.
Người mua điều chỉnh thuế GTGT đầu vào nếu có.
Việc kê khai căn cứ vào hóa đơn sau khi đã xử lý.
Do đó, doanh nghiệp không nên tự ý bỏ qua hóa đơn đã xuất sai thuế suất mà cần thực hiện đúng quy trình điều chỉnh hoặc thay thế.
Kết luận
Nếu hàng hóa thuộc diện được áp dụng thuế suất GTGT 8% nhưng doanh nghiệp đã xuất hóa đơn 10%, đây là trường hợp hóa đơn sai thuế suất.
Theo Thông tư 91/2026/TT-BTC, người bán có thể lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế. Sau khi xử lý, người bán kê khai điều chỉnh thuế GTGT đầu ra; người mua điều chỉnh thuế GTGT đầu vào nếu đã kê khai khấu trừ.
Doanh nghiệp cần kiểm tra chính xác hàng hóa có thuộc diện được giảm thuế hay không trước khi xử lý hóa đơn, vì không phải tất cả hàng hóa, dịch vụ đang chịu thuế suất 10% đều được giảm xuống 8%.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.