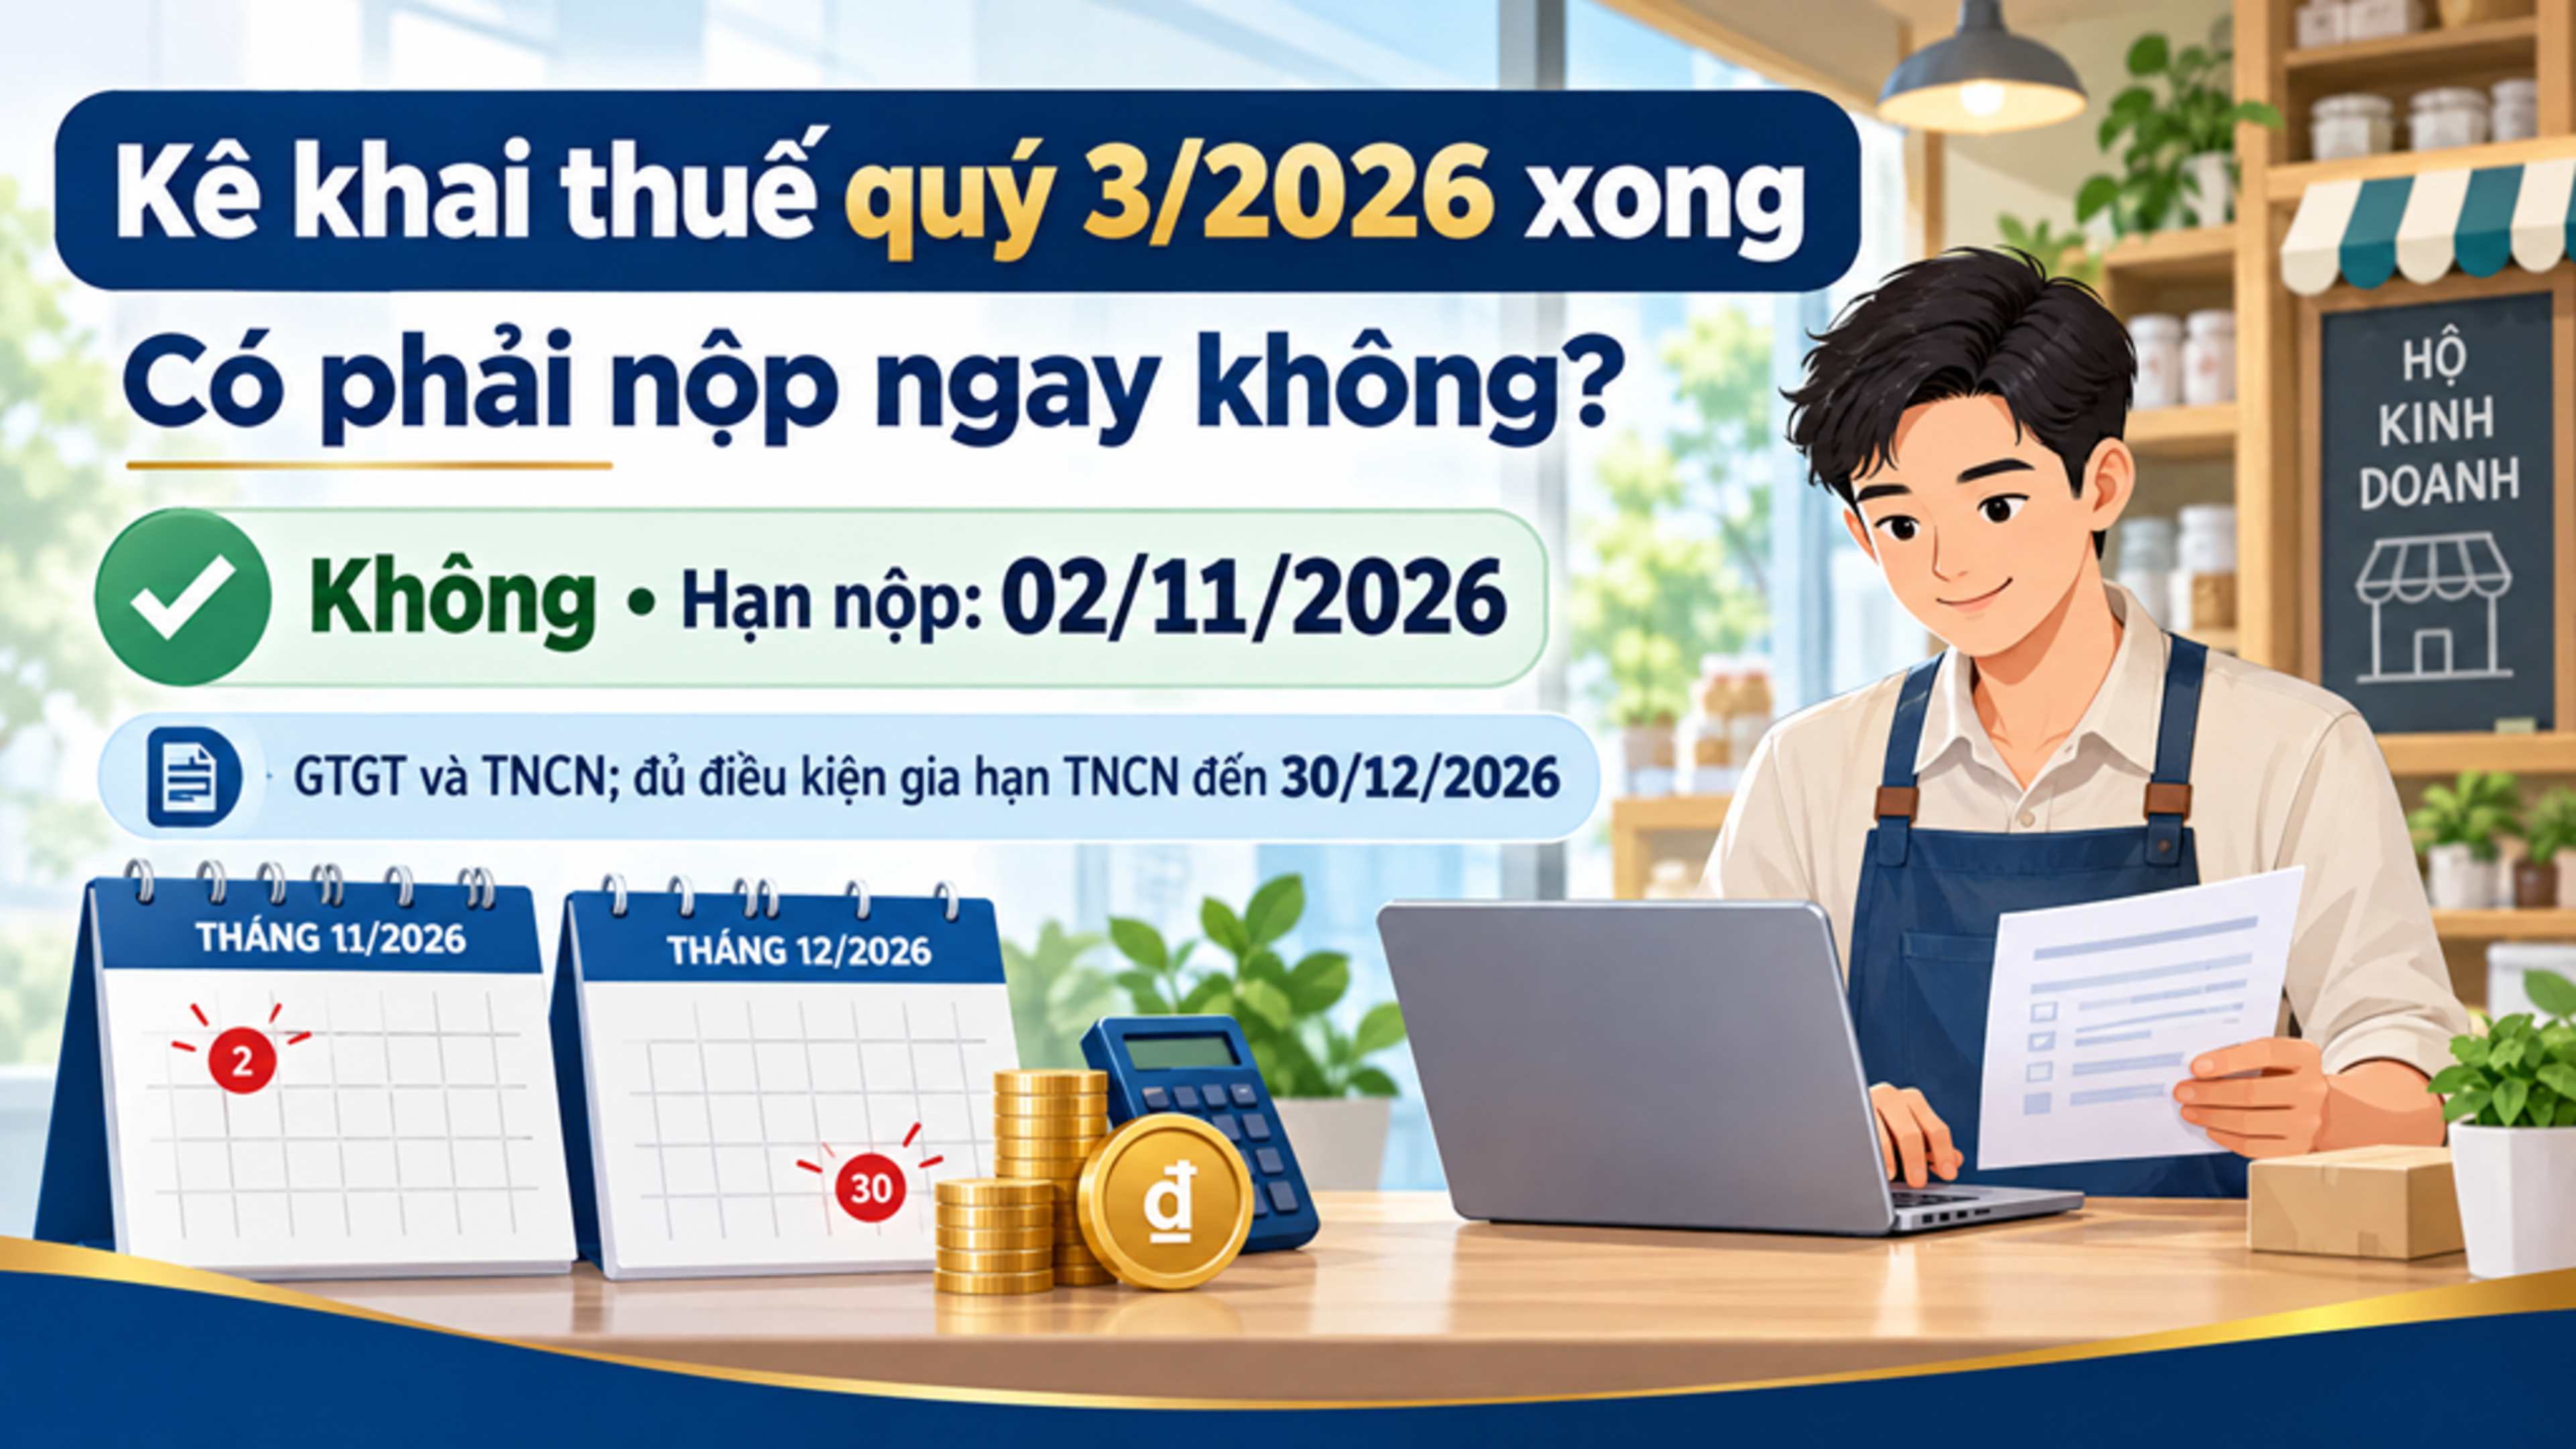
Theo Nghị quyết 43/2026/QH16, cá nhân cư trú có thu nhập từ kinh doanh và doanh thu năm 2026 không quá 10 tỷ đồng được giảm 30% thuế TNCN phải nộp. Tìm hiểu điều kiện áp dụng và lưu ý về thủ tục kê khai giảm thuế quý 3/2026.
Hộ kinh doanh có được giảm 30% thuế TNCN quý 3/2026 không?
Theo Nghị quyết 43/2026/QH16, cá nhân cư trú có thu nhập từ kinh doanh và doanh thu hằng năm không quá 10 tỷ đồng trong năm 2026, 2027 được giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp của kỳ tính thuế tương ứng.
Tuy nhiên, cần phân biệt quy định về quyền được giảm thuế với thủ tục kê khai giảm thuế ngay trong hồ sơ quý 3/2026. Việc thực hiện cụ thể cần căn cứ vào văn bản hướng dẫn có hiệu lực tại thời điểm kê khai.
1. Hộ kinh doanh có được giảm 30% thuế TNCN quý 3/2026 không?
Căn cứ Điều 1 Nghị quyết 43/2026/QH16, cá nhân cư trú có thu nhập từ kinh doanh được giảm 30% số thuế TNCN phải nộp của kỳ tính thuế năm 2026 và năm 2027 nếu doanh thu hằng năm của năm tương ứng không quá 10 tỷ đồng.
Để được áp dụng chính sách này, cần đáp ứng các điều kiện cơ bản sau:
Là cá nhân cư trú theo quy định của pháp luật thuế TNCN.
Có thu nhập từ hoạt động kinh doanh.
Doanh thu hằng năm trong năm 2026 hoặc năm 2027 không vượt quá 10 tỷ đồng.
Như vậy, hộ kinh doanh đáp ứng các điều kiện trên thuộc đối tượng được giảm 30% thuế TNCN phải nộp cho kỳ tính thuế năm 2026, bao gồm nghĩa vụ thuế phát sinh từ hoạt động kinh doanh trong năm này.
Tuy nhiên, việc có được trực tiếp khấu trừ khoản giảm thuế ngay khi kê khai quý 3/2026 hay không cần thực hiện theo hướng dẫn chi tiết đang có hiệu lực. Không nên mặc nhiên coi quy định giảm thuế theo năm là hướng dẫn hoàn chỉnh cho thủ tục kê khai từng quý.
2. Doanh thu bao nhiêu thì hộ kinh doanh được giảm 30% thuế TNCN?
Theo Nghị quyết 43/2026/QH16, điều kiện về doanh thu là doanh thu hằng năm không quá 10 tỷ đồng trong năm 2026 hoặc năm 2027 tương ứng.
Đối với hộ kinh doanh, cần xác định doanh thu thực tế của cả năm theo quy định áp dụng, không chỉ căn cứ vào doanh thu của riêng quý 3.
Ví dụ:
Trường hợp 1: Hộ kinh doanh có doanh thu năm 2026 là 5 tỷ đồng và đáp ứng điều kiện về cá nhân cư trú, thu nhập từ kinh doanh thì thuộc diện được giảm 30% thuế TNCN phải nộp của kỳ tính thuế năm 2026.
Trường hợp 2: Hộ kinh doanh có doanh thu năm 2026 vượt 10 tỷ đồng thì không đáp ứng điều kiện doanh thu để áp dụng chính sách giảm 30% theo Nghị quyết 43/2026/QH16.
Lưu ý, mức giảm 30% được tính trên số thuế TNCN phải nộp, không phải giảm 30% doanh thu hoặc giảm 30% thuế giá trị gia tăng (GTGT).
3. Hộ kinh doanh có thể kê khai giảm 30% thuế TNCN ngay trong quý 3/2026 không?
Nghị quyết 43/2026/QH16 quy định chính sách giảm thuế áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Để thực hiện chính sách này trong hồ sơ kê khai theo quý, cần căn cứ vào quy định hướng dẫn cụ thể.
Theo bài viết gốc đăng ngày 10/10/2026, tại thời điểm đó, nghị định hướng dẫn Nghị quyết 43/2026/QH16 vẫn chưa được ban hành chính thức. Bộ Tài chính đang đề xuất cơ chế kê khai giảm thuế trong dự thảo nghị định.
Theo nội dung dự thảo được đề cập, hộ kinh doanh, cá nhân kinh doanh dự kiến doanh thu năm không quá 10 tỷ đồng có thể kê khai giảm thuế TNCN theo Mẫu số 01 và nộp cùng hồ sơ khai thuế quý, năm hoặc hồ sơ quyết toán thuế.
Dự thảo cũng đề xuất phương án xử lý khi doanh thu thực tế cuối năm vượt ngưỡng 10 tỷ đồng hoặc khi người nộp thuế đã nộp thừa thuế.
Quan trọng: Đây là nội dung đề xuất trong dự thảo tại thời điểm bài gốc đăng, không nên coi là thủ tục chính thức nếu chưa được ban hành thành văn bản có hiệu lực. Trước khi kê khai quý 3/2026, hộ kinh doanh cần kiểm tra văn bản hướng dẫn mới nhất và mẫu biểu được áp dụng.
4. Nếu doanh thu thực tế cuối năm vượt 10 tỷ đồng thì xử lý thế nào?
Theo nội dung dự thảo được bài gốc đề cập, trường hợp hộ kinh doanh đã tạm áp dụng giảm thuế nhưng tổng doanh thu thực tế cuối năm vượt 10 tỷ đồng thì không đáp ứng điều kiện hưởng chính sách giảm 30%.
Dự thảo đề xuất người nộp thuế thực hiện kê khai điều chỉnh và nộp bổ sung số thuế đã được giảm theo mẫu tương ứng. Nội dung dự thảo cũng đề xuất không tính tiền chậm nộp đối với khoản thuế phải nộp bổ sung trong trường hợp này.
Đối với trường hợp nộp thừa thuế, dự thảo đề xuất xử lý số thuế nộp thừa thông qua bù trừ hoặc hoàn trả theo quy định về quản lý thuế.
Các nội dung trên chỉ phản ánh phương án đang được đề xuất trong dự thảo được bài gốc dẫn chiếu. Hộ kinh doanh cần kiểm tra nghị định chính thức và quy định có hiệu lực tại thời điểm xử lý trước khi thực hiện.
5. Hộ kinh doanh cần lưu ý gì khi kê khai giảm thuế TNCN quý 3/2026?
Để tránh kê khai sai hoặc áp dụng chính sách không đúng điều kiện, hộ kinh doanh nên lưu ý:
Theo dõi doanh thu cả năm: Đối chiếu doanh thu thực tế để xác định có đáp ứng ngưỡng không quá 10 tỷ đồng hay không.
Phân biệt thuế TNCN và thuế GTGT: Chính sách giảm 30% theo Nghị quyết 43/2026/QH16 được đề cập ở đây áp dụng với thuế TNCN, không phải giảm 30% thuế GTGT.
Kiểm tra tình trạng văn bản hướng dẫn: Không sử dụng nội dung trong dự thảo như thể đó đã là quy định chính thức.
Sử dụng đúng hồ sơ và mẫu biểu: Chỉ kê khai giảm thuế theo phương thức và mẫu được quy định tại văn bản có hiệu lực.
Lưu hồ sơ doanh thu, thuế: Giữ lại chứng từ, hóa đơn, sổ theo dõi doanh thu và hồ sơ khai thuế để đối chiếu khi cần.
Kết luận
Nghị quyết 43/2026/QH16 quy định giảm 30% số thuế TNCN phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với cá nhân cư trú có thu nhập từ kinh doanh, doanh thu hằng năm không quá 10 tỷ đồng. Tuy nhiên, việc kê khai giảm thuế ngay trong hồ sơ quý 3/2026 cần thực hiện theo hướng dẫn chính thức có hiệu lực tại thời điểm kê khai; không nên áp dụng máy móc các nội dung mới chỉ được đề xuất trong dự thảo.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.