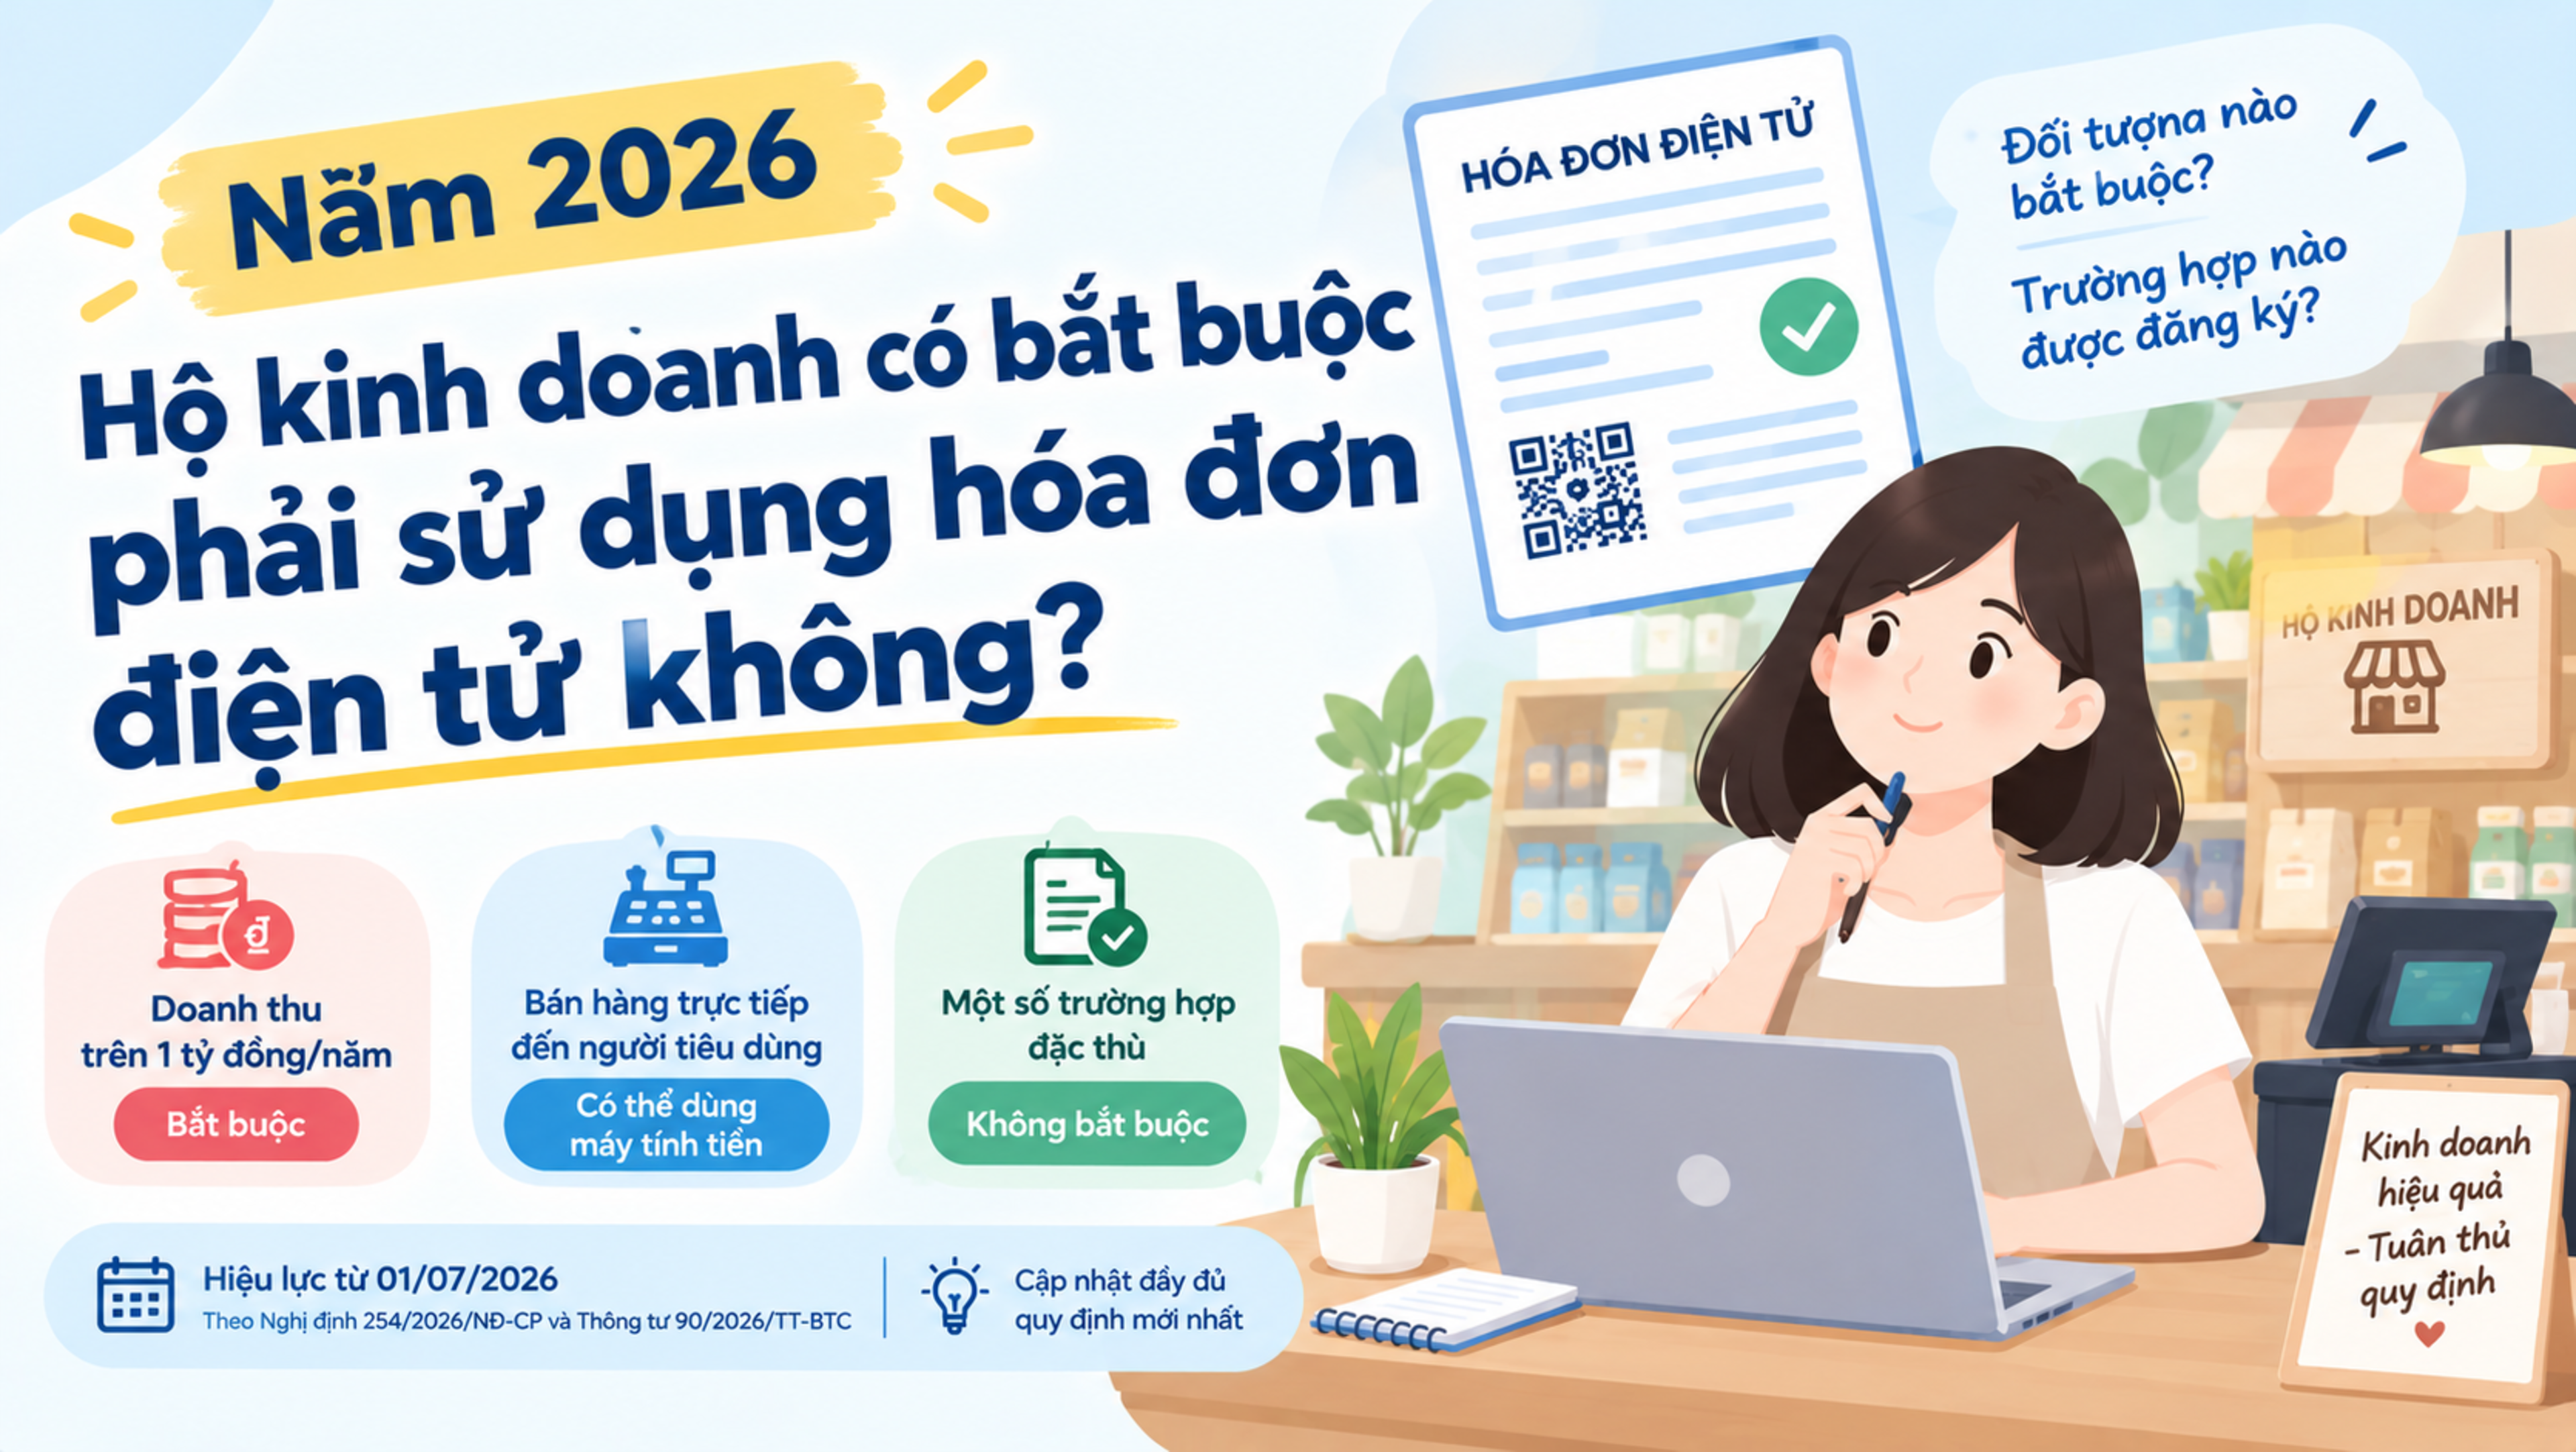
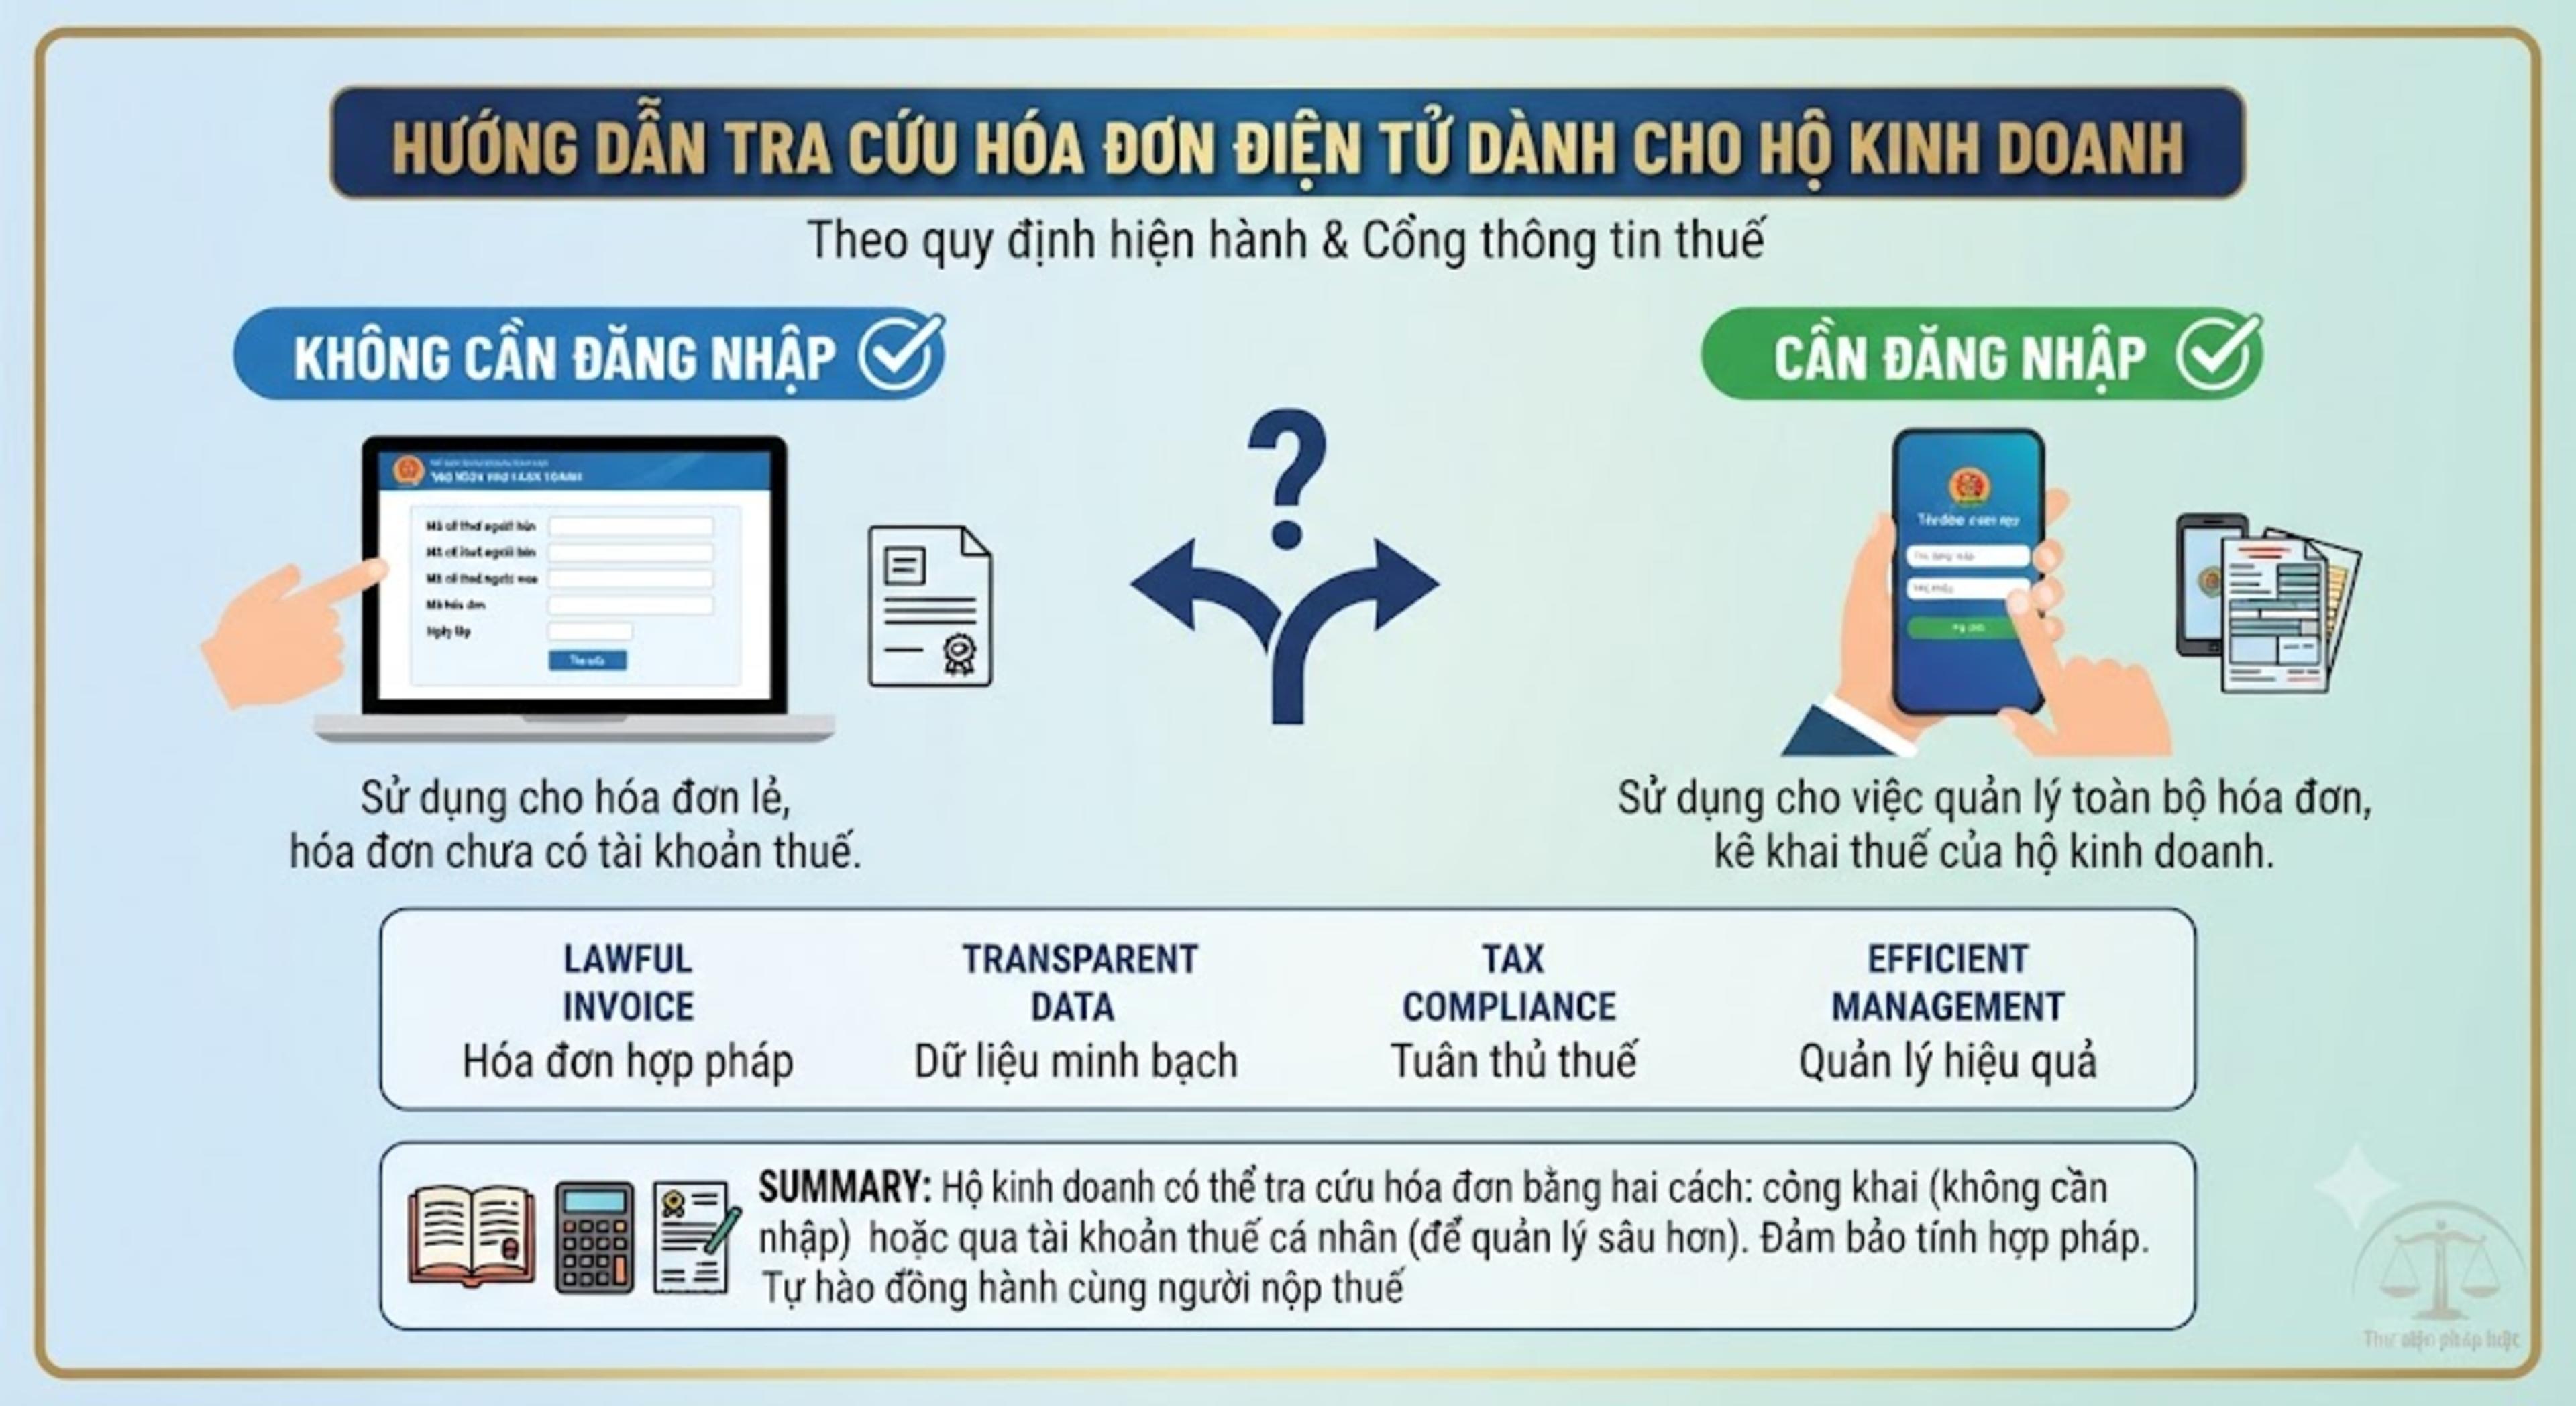
Cục Thuế khẳng định hộ kinh doanh không bắt buộc ghi sổ kế toán bằng tay, có thể lưu trữ điện tử. Doanh nghiệp taxi vẫn phải tuân thủ quy định về hóa đơn điện tử theo từng trường hợp.
Hộ kinh doanh không bắt buộc phải ghi chép sổ kế toán thủ công trên giấy mà có thể sử dụng phương tiện điện tử để thực hiện và lưu trữ. Tuy nhiên, việc sử dụng hóa đơn điện tử không thay thế nghĩa vụ thực hiện chế độ kế toán. Đối với hoạt động kinh doanh taxi, doanh nghiệp vẫn phải tuân thủ quy định về lập và cung cấp dữ liệu hóa đơn điện tử theo từng trường hợp.
Đây là những nội dung được Bộ Tài chính (Cục Thuế) làm rõ trước các phản ánh liên quan đến thủ tục kế toán của hộ kinh doanh và việc lập hóa đơn điện tử trong hoạt động vận tải taxi.
1. Hộ kinh doanh không bắt buộc ghi sổ kế toán bằng tay
Thời gian qua, nhiều hộ kinh doanh phản ánh việc vừa kê khai thuế trên môi trường điện tử, vừa phải ghi chép sổ mua bán hàng hóa bằng tay có thể gây trùng lặp công việc, đặc biệt khi dữ liệu giao dịch đã được lưu trữ trong phần mềm bán hàng hoặc hệ thống hóa đơn điện tử.
Trước những ý kiến này, Cục Thuế khẳng định: quy định hiện hành không bắt buộc hộ kinh doanh phải ghi sổ kế toán thủ công trên giấy.
Theo Thông tư số 152/2025/TT-BTC, hộ kinh doanh có trách nhiệm thực hiện chế độ kế toán theo quy định, đồng thời được lựa chọn hình thức lưu trữ tài liệu kế toán bằng phương tiện điện tử hoặc bản giấy.
Như vậy, hộ kinh doanh có thể sử dụng phần mềm kế toán hoặc các công cụ điện tử phù hợp để quản lý, ghi chép và lưu trữ sổ sách, miễn là đáp ứng yêu cầu của pháp luật về kế toán.
2. Hóa đơn điện tử có thay thế được sổ kế toán không?
Theo Cục Thuế, hóa đơn điện tử và sổ kế toán có chức năng khác nhau nhưng hỗ trợ lẫn nhau trong quá trình quản lý hoạt động kinh doanh.
Hóa đơn điện tử là chứng từ phản ánh giao dịch bán hàng hóa, cung cấp dịch vụ, đồng thời là căn cứ phục vụ việc xác định nghĩa vụ thuế theo quy định.
Trong khi đó, sổ kế toán có vai trò ghi nhận, tổng hợp và hệ thống hóa các nghiệp vụ kinh tế phát sinh. Dữ liệu kế toán giúp hộ kinh doanh theo dõi tình hình hoạt động, xác định số liệu kê khai thuế và phục vụ giải trình khi cơ quan có thẩm quyền yêu cầu.
Do đó, việc đã lập hóa đơn điện tử không đồng nghĩa với việc hộ kinh doanh được miễn thực hiện chế độ kế toán.
Tuy nhiên, nếu sử dụng phần mềm quản lý bán hàng tích hợp kế toán và hóa đơn điện tử, hộ kinh doanh có thể hạn chế nhập liệu nhiều lần, tiết kiệm thời gian và giảm sai sót trong quá trình quản lý.
3. Hộ kinh doanh cần thực hiện những gì?
Để đáp ứng yêu cầu về kế toán và hóa đơn điện tử, hộ kinh doanh cần lưu ý:
Thực hiện lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ nếu thuộc đối tượng phải sử dụng hóa đơn điện tử theo quy định.
Ghi chép và lưu trữ sổ kế toán theo chế độ kế toán áp dụng tại Thông tư số 152/2025/TT-BTC.
Có thể lựa chọn lưu trữ tài liệu kế toán dưới dạng điện tử hoặc bản giấy phù hợp quy định.
Bảo đảm dữ liệu, chứng từ kế toán được quản lý đầy đủ và có thể cung cấp khi cơ quan có thẩm quyền yêu cầu.
Việc ứng dụng công nghệ trong quản lý kế toán không chỉ hỗ trợ tuân thủ quy định mà còn giúp hộ kinh doanh theo dõi doanh thu, chi phí và hiệu quả hoạt động thuận tiện hơn.
4. Doanh nghiệp taxi vẫn phải thực hiện quy định về hóa đơn điện tử
Bên cạnh vấn đề kế toán của hộ kinh doanh, Cục Thuế cũng làm rõ quy định về hóa đơn điện tử đối với hoạt động vận tải hành khách bằng taxi.
Theo Nghị định số 254/2026/NĐ-CP, quy định hiện hành không cho phép lập hóa đơn tổng theo cơ chế riêng đối với hoạt động kinh doanh vận tải hành khách bằng taxi.
Tuy nhiên, đối với doanh nghiệp đáp ứng điều kiện có hệ thống phần mềm quản lý chi tiết từng giao dịch và dữ liệu thu tiền được lưu trữ theo từng giao dịch, việc lập hóa đơn được xác định theo từng nhóm khách hàng.
Trường hợp 1: Khách hàng là doanh nghiệp, tổ chức
Thời điểm lập hóa đơn là khi hoàn thành việc đối soát dữ liệu giữa các bên, nhưng chậm nhất không quá ngày 7 của tháng tiếp theo tháng phát sinh việc cung cấp dịch vụ.
Trường hợp 2: Khách hàng là cá nhân không cung cấp thông tin
Doanh nghiệp thực hiện gửi cơ sở dữ liệu thông tin chi tiết giao dịch đến cơ quan thuế theo Bảng thông tin chi tiết giao dịch theo quy định.
Trường hợp 3: Khách hàng yêu cầu lấy hóa đơn ngay
Doanh nghiệp taxi phải lập hóa đơn điện tử cho khách hàng và đồng thời chuyển dữ liệu hóa đơn đến cơ quan thuế theo quy định.
Quy định này nhằm bảo đảm việc quản lý giao dịch, cung cấp dữ liệu hóa đơn điện tử và thực hiện nghĩa vụ thuế phù hợp với đặc thù hoạt động kinh doanh taxi.
5. Cơ quan thuế tiếp tục hỗ trợ hộ kinh doanh chuyển đổi số
Theo Cục Thuế, cơ quan thuế sẽ tiếp tục hoàn thiện các giải pháp hỗ trợ người nộp thuế trong việc lập và sử dụng hóa đơn điện tử.
Đồng thời, tăng cường ứng dụng công nghệ thông tin và phối hợp với các đơn vị cung cấp giải pháp nhằm kết nối hoạt động bán hàng với quản lý hóa đơn điện tử.
Mục tiêu là từng bước thay thế phương thức ghi chép thủ công, giảm chi phí tuân thủ và nâng cao hiệu quả quản lý cho hộ kinh doanh.
6. Kết luận
Từ những giải đáp của Cục Thuế, hộ kinh doanh và doanh nghiệp cần lưu ý hai nội dung quan trọng:
Thứ nhất, hộ kinh doanh không bắt buộc phải ghi sổ kế toán bằng tay nhưng vẫn phải thực hiện chế độ kế toán theo quy định. Việc sử dụng hóa đơn điện tử không thay thế hoàn toàn sổ kế toán.
Thứ hai, doanh nghiệp taxi vẫn phải thực hiện các quy định về hóa đơn điện tử, với cách thức lập và cung cấp dữ liệu khác nhau tùy đối tượng khách hàng và điều kiện quản lý giao dịch.
Đối với hộ kinh doanh, việc lựa chọn giải pháp quản lý bán hàng, kế toán và hóa đơn điện tử phù hợp sẽ góp phần giảm thao tác thủ công, quản lý dữ liệu tập trung và thuận tiện hơn trong quá trình kê khai thuế.
Căn cứ pháp lý tham khảo:
Thông tư số 152/2025/TT-BTC về chế độ kế toán đối với hộ kinh doanh, cá nhân kinh doanh.
Luật Quản lý thuế số 108/2026/QH15.
Nghị định số 141/2026/NĐ-CP.
Nghị định số 254/2026/NĐ-CP.
Nguồn: Báo Điện tử Chính phủ, ngày 03/08/2026.
eHKD – Đồng hành cùng hộ kinh doanh trong hành trình chuyển đổi số, quản lý thuế và hóa đơn điện tử.