Hộ kinh doanh không còn nhu cầu sử dụng hóa đơn điện tử có được ngừng sử dụng không? Cập nhật quy định mới nhất từ 01/07/2026 về trường hợp bắt buộc, tự nguyện sử dụng và các trường hợp được ngừng, tạm ngừng hóa đơn điện tử.
Hộ kinh doanh không còn nhu cầu sử dụng hóa đơn điện tử có được ngừng không?
Từ ngày 01/07/2026, việc sử dụng và ngừng, tạm ngừng sử dụng hóa đơn điện tử (HĐĐT) của hộ kinh doanh được thực hiện theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Theo quy định mới, không phải hộ kinh doanh nào cũng bắt buộc sử dụng HĐĐT.
Do đó, khi hộ kinh doanh không còn nhu cầu sử dụng HĐĐT, trước tiên cần xác định mình thuộc diện bắt buộc sử dụng hay đăng ký sử dụng tự nguyện.
Đây là căn cứ quan trọng để xác định hộ có thể ngừng sử dụng HĐĐT hay không.
1. Hộ kinh doanh nào bắt buộc phải sử dụng hóa đơn điện tử?
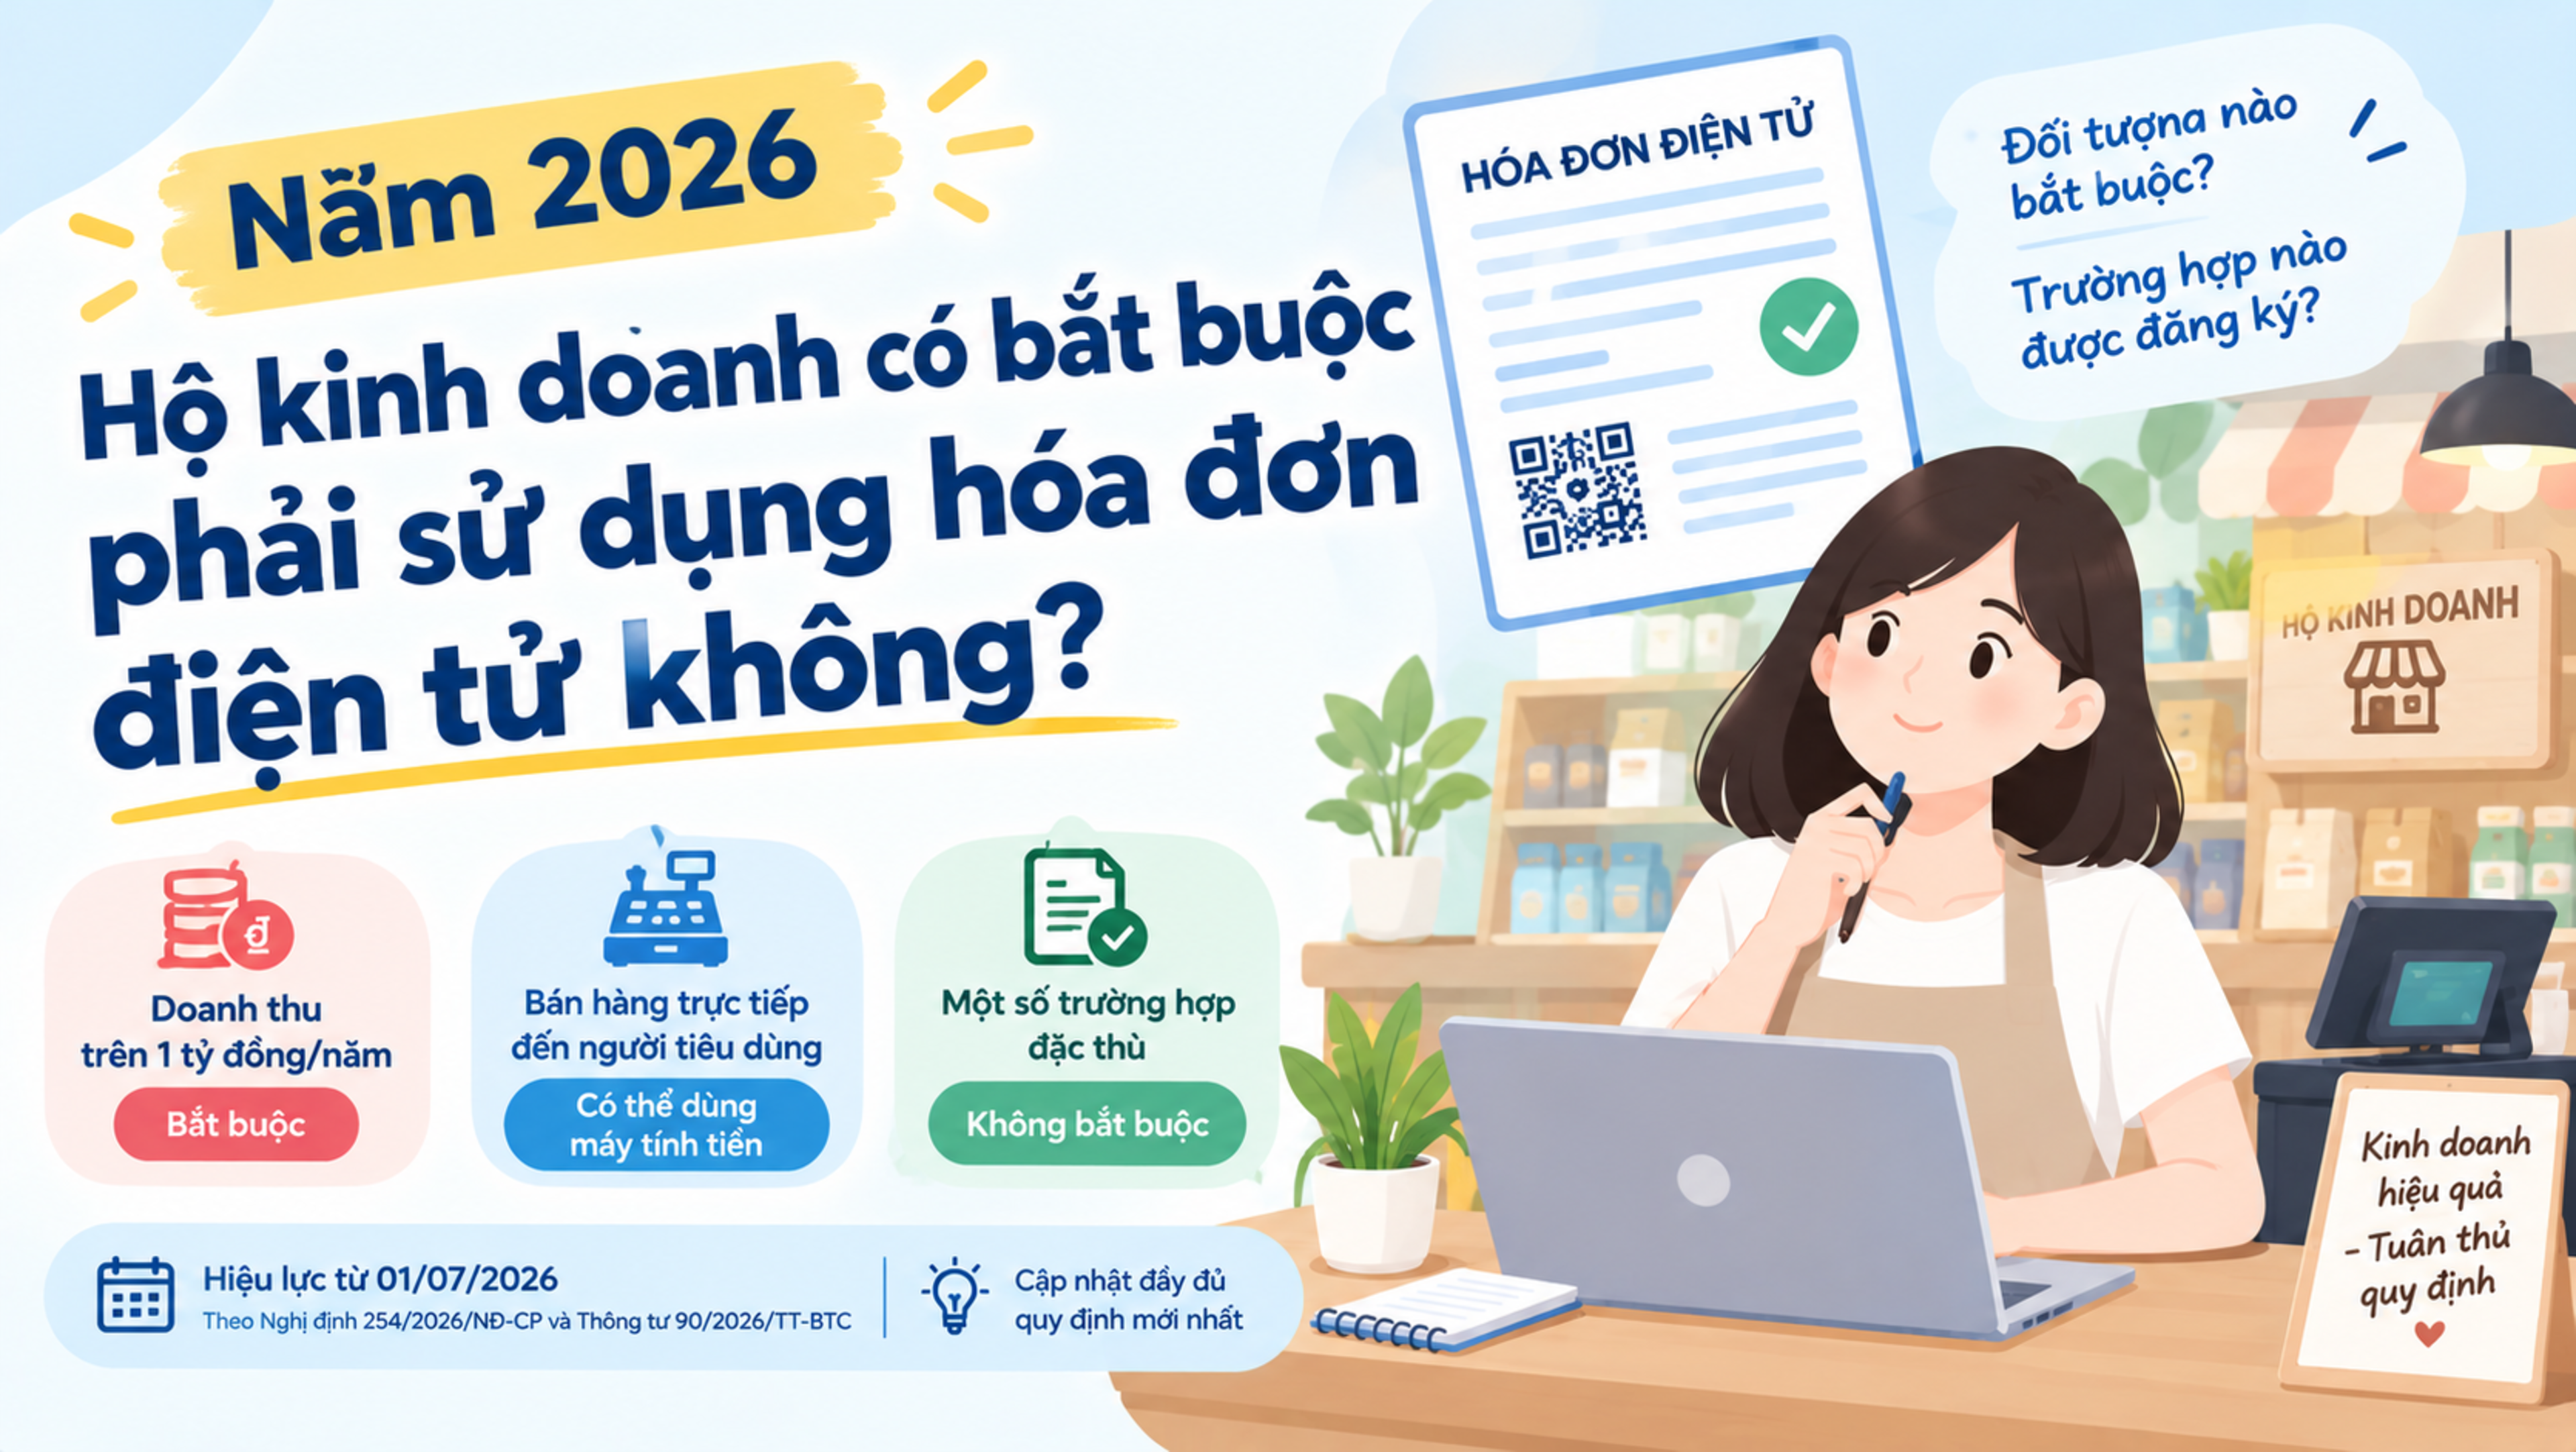
Theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải sử dụng:
HĐĐT có mã của cơ quan thuế; hoặc
HĐĐT khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Ngoài ra, hộ kinh doanh, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng cũng thuộc trường hợp phải sử dụng HĐĐT theo quy định.
Như vậy, nếu hộ kinh doanh thuộc diện bắt buộc thì việc không còn nhu cầu sử dụng HĐĐT không phải là căn cứ độc lập để được ngừng sử dụng.
Ví dụ
Hộ kinh doanh A có doanh thu năm 2026 là 1,5 tỷ đồng.
Hộ A thuộc diện phải sử dụng HĐĐT.
Nếu hộ A cho rằng hiện tại không còn nhu cầu xuất hóa đơn thì cũng không thể chỉ dựa vào lý do này để yêu cầu ngừng sử dụng HĐĐT.
Hộ cần tiếp tục thực hiện nghĩa vụ sử dụng HĐĐT theo quy định, trừ khi thuộc trường hợp được ngừng hoặc tạm ngừng theo pháp luật.
2. Hộ kinh doanh doanh thu từ 1 tỷ đồng trở xuống có bắt buộc sử dụng HĐĐT không?
Không phải tất cả.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống nếu đáp ứng điều kiện và có nhu cầu sử dụng HĐĐT thì có thể đăng ký sử dụng:
HĐĐT có mã của cơ quan thuế; hoặc
HĐĐT khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Cục Thuế cũng đã hướng dẫn trường hợp hộ kinh doanh có doanh thu dưới 1 tỷ đồng nếu có nhu cầu thì được đăng ký sử dụng HĐĐT.
Do đó, với nhóm hộ này, cần phân biệt rõ giữa nghĩa vụ bắt buộc và nhu cầu đăng ký sử dụng tự nguyện.
3. Không còn nhu cầu sử dụng HĐĐT có phải là một trường hợp được ngừng không?
Không mặc nhiên.
Điều 8 Thông tư 91/2026/TT-BTC quy định các trường hợp tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh ngừng hoặc tạm ngừng sử dụng HĐĐT.
Các trường hợp này không quy định đơn giản rằng:
“Hộ kinh doanh không còn nhu cầu sử dụng HĐĐT thì được ngừng.”
Thay vào đó, việc ngừng, tạm ngừng phải thuộc một trong các trường hợp được quy định.
Vì vậy, hộ kinh doanh không nên tự ý ngừng xuất HĐĐT chỉ vì thời gian gần đây không phát sinh nhu cầu sử dụng.
4. Các trường hợp hộ kinh doanh ngừng, tạm ngừng sử dụng HĐĐT
Theo khoản 1 Điều 8 Thông tư 91/2026/TT-BTC, hộ kinh doanh thuộc một số trường hợp sau thì thực hiện ngừng hoặc tạm ngừng sử dụng HĐĐT:
Trường hợp 1: Chấm dứt hiệu lực mã số thuế
Khi hộ kinh doanh chấm dứt hiệu lực mã số thuế thì việc sử dụng HĐĐT cũng được ngừng theo quy định.
Trường hợp 2: Không hoạt động tại địa chỉ đã đăng ký
Nếu cơ quan thuế xác minh và thông báo hộ kinh doanh không hoạt động tại địa chỉ đã đăng ký thì thuộc trường hợp ngừng sử dụng HĐĐT.
Trường hợp 3: Tạm ngừng kinh doanh
Hộ kinh doanh thực hiện thủ tục tạm ngừng kinh doanh thì thuộc trường hợp tạm ngừng sử dụng HĐĐT.
Trường hợp 4: Bị cưỡng chế nợ thuế bằng biện pháp ngừng sử dụng HĐĐT
Nếu cơ quan thuế có quyết định ngừng sử dụng HĐĐT để thực hiện cưỡng chế nợ thuế thì hộ kinh doanh phải ngừng sử dụng HĐĐT theo quyết định.
Trường hợp 5: Sử dụng HĐĐT để thực hiện hành vi vi phạm
Một số trường hợp liên quan đến việc sử dụng HĐĐT để bán hàng nhập lậu, hàng cấm, hàng giả hoặc hàng hóa giả mạo về sở hữu trí tuệ có thể bị ngừng sử dụng HĐĐT khi cơ quan có thẩm quyền phát hiện và thông báo cho cơ quan thuế.
Trường hợp 6: Lập HĐĐT để bán khống hàng hóa, cung cấp dịch vụ nhằm chiếm đoạt tiền
Trường hợp có hành vi lập HĐĐT phục vụ mục đích bán khống hàng hóa, cung cấp dịch vụ để chiếm đoạt tiền và thuộc điều kiện luật định thì cơ quan thuế thực hiện ngừng sử dụng HĐĐT.
Trường hợp 7: Có yêu cầu của cơ quan có thẩm quyền
Một số trường hợp cơ quan đăng ký kinh doanh hoặc cơ quan nhà nước có thẩm quyền yêu cầu tạm ngừng hoạt động ngành, nghề kinh doanh có điều kiện hoặc phát hiện vi phạm pháp luật về thuế, hóa đơn cũng thuộc phạm vi xử lý theo Điều 8.
Trường hợp 8: Không còn đáp ứng điều kiện sử dụng HĐĐT khởi tạo từ máy tính tiền
Nếu hộ kinh doanh đang sử dụng HĐĐT khởi tạo từ máy tính tiền nhưng thay đổi ngành nghề dẫn đến không còn đáp ứng điều kiện sử dụng hình thức HĐĐT này thì cơ quan thuế có thể ra thông báo ngừng sử dụng theo quy định.
Trường hợp 9: Thông tin đăng ký thuế không khớp dữ liệu dân cư
Đối với hộ kinh doanh, cá nhân kinh doanh đã được cấp mã số thuế trước ngày 01/07/2025 nhưng thông tin đăng ký thuế không khớp hoặc không đầy đủ so với dữ liệu trong Cơ sở dữ liệu quốc gia về dân cư, cơ quan thuế có thể yêu cầu bổ sung.
Nếu quá thời hạn mà hộ kinh doanh không thực hiện thì cơ quan thuế thực hiện tạm ngừng sử dụng HĐĐT.
Trường hợp 10: Phát hiện hành vi trốn thuế hoặc sử dụng HĐĐT không hợp pháp
Trong quá trình kiểm tra, nếu cơ quan thuế xác định người nộp thuế có hành vi trốn thuế, mua bán hoặc sử dụng HĐĐT không hợp pháp thì có thể ban hành thông báo ngừng sử dụng HĐĐT.
Trường hợp 11: Thuộc diện rủi ro cao về thuế và hóa đơn
Người nộp thuế thuộc diện rủi ro cao về thuế và hóa đơn theo quy định cũng có thể bị áp dụng biện pháp ngừng sử dụng HĐĐT.
5. Hộ kinh doanh đang sử dụng HĐĐT nhưng muốn dừng kinh doanh thì sao?
Trường hợp hộ kinh doanh thực sự tạm ngừng kinh doanh, đây là một trong các trường hợp được quy định tại Điều 8 Thông tư 91/2026/TT-BTC.
Khi đó, việc ngừng sử dụng HĐĐT được thực hiện gắn với tình trạng tạm ngừng kinh doanh của hộ.
Điểm này khác với trường hợp hộ vẫn đang hoạt động bình thường nhưng chỉ không có nhu cầu xuất hóa đơn trong một thời gian.
Hai trường hợp không nên được hiểu là giống nhau.
6. Hộ kinh doanh doanh thu dưới 1 tỷ đồng đã đăng ký HĐĐT tự nguyện thì cần lưu ý gì?
Đây là trường hợp dễ gây nhầm lẫn.
Giả sử hộ kinh doanh có doanh thu 700 triệu đồng/năm. Theo quy định, hộ không thuộc nhóm bắt buộc sử dụng HĐĐT chỉ vì mức doanh thu này.
Tuy nhiên, hộ đã chủ động đăng ký HĐĐT vì có nhu cầu xuất hóa đơn cho khách hàng.
Sau đó hộ không còn nhu cầu sử dụng.
Trong trường hợp này, hộ không nên tự ý dừng sử dụng mà cần xác định thủ tục và tình trạng đăng ký HĐĐT trên hệ thống thuế, đồng thời đối chiếu với Điều 8 Thông tư 91/2026/TT-BTC.
Đặc biệt, nếu hộ vẫn đang hoạt động và tiếp tục phát sinh giao dịch thuộc trường hợp phải lập hóa đơn thì việc không còn nhu cầu sử dụng HĐĐT không làm mất nghĩa vụ lập hóa đơn theo quy định.
7. Mẫu thông báo ngừng sử dụng HĐĐT năm 2026 là mẫu nào?
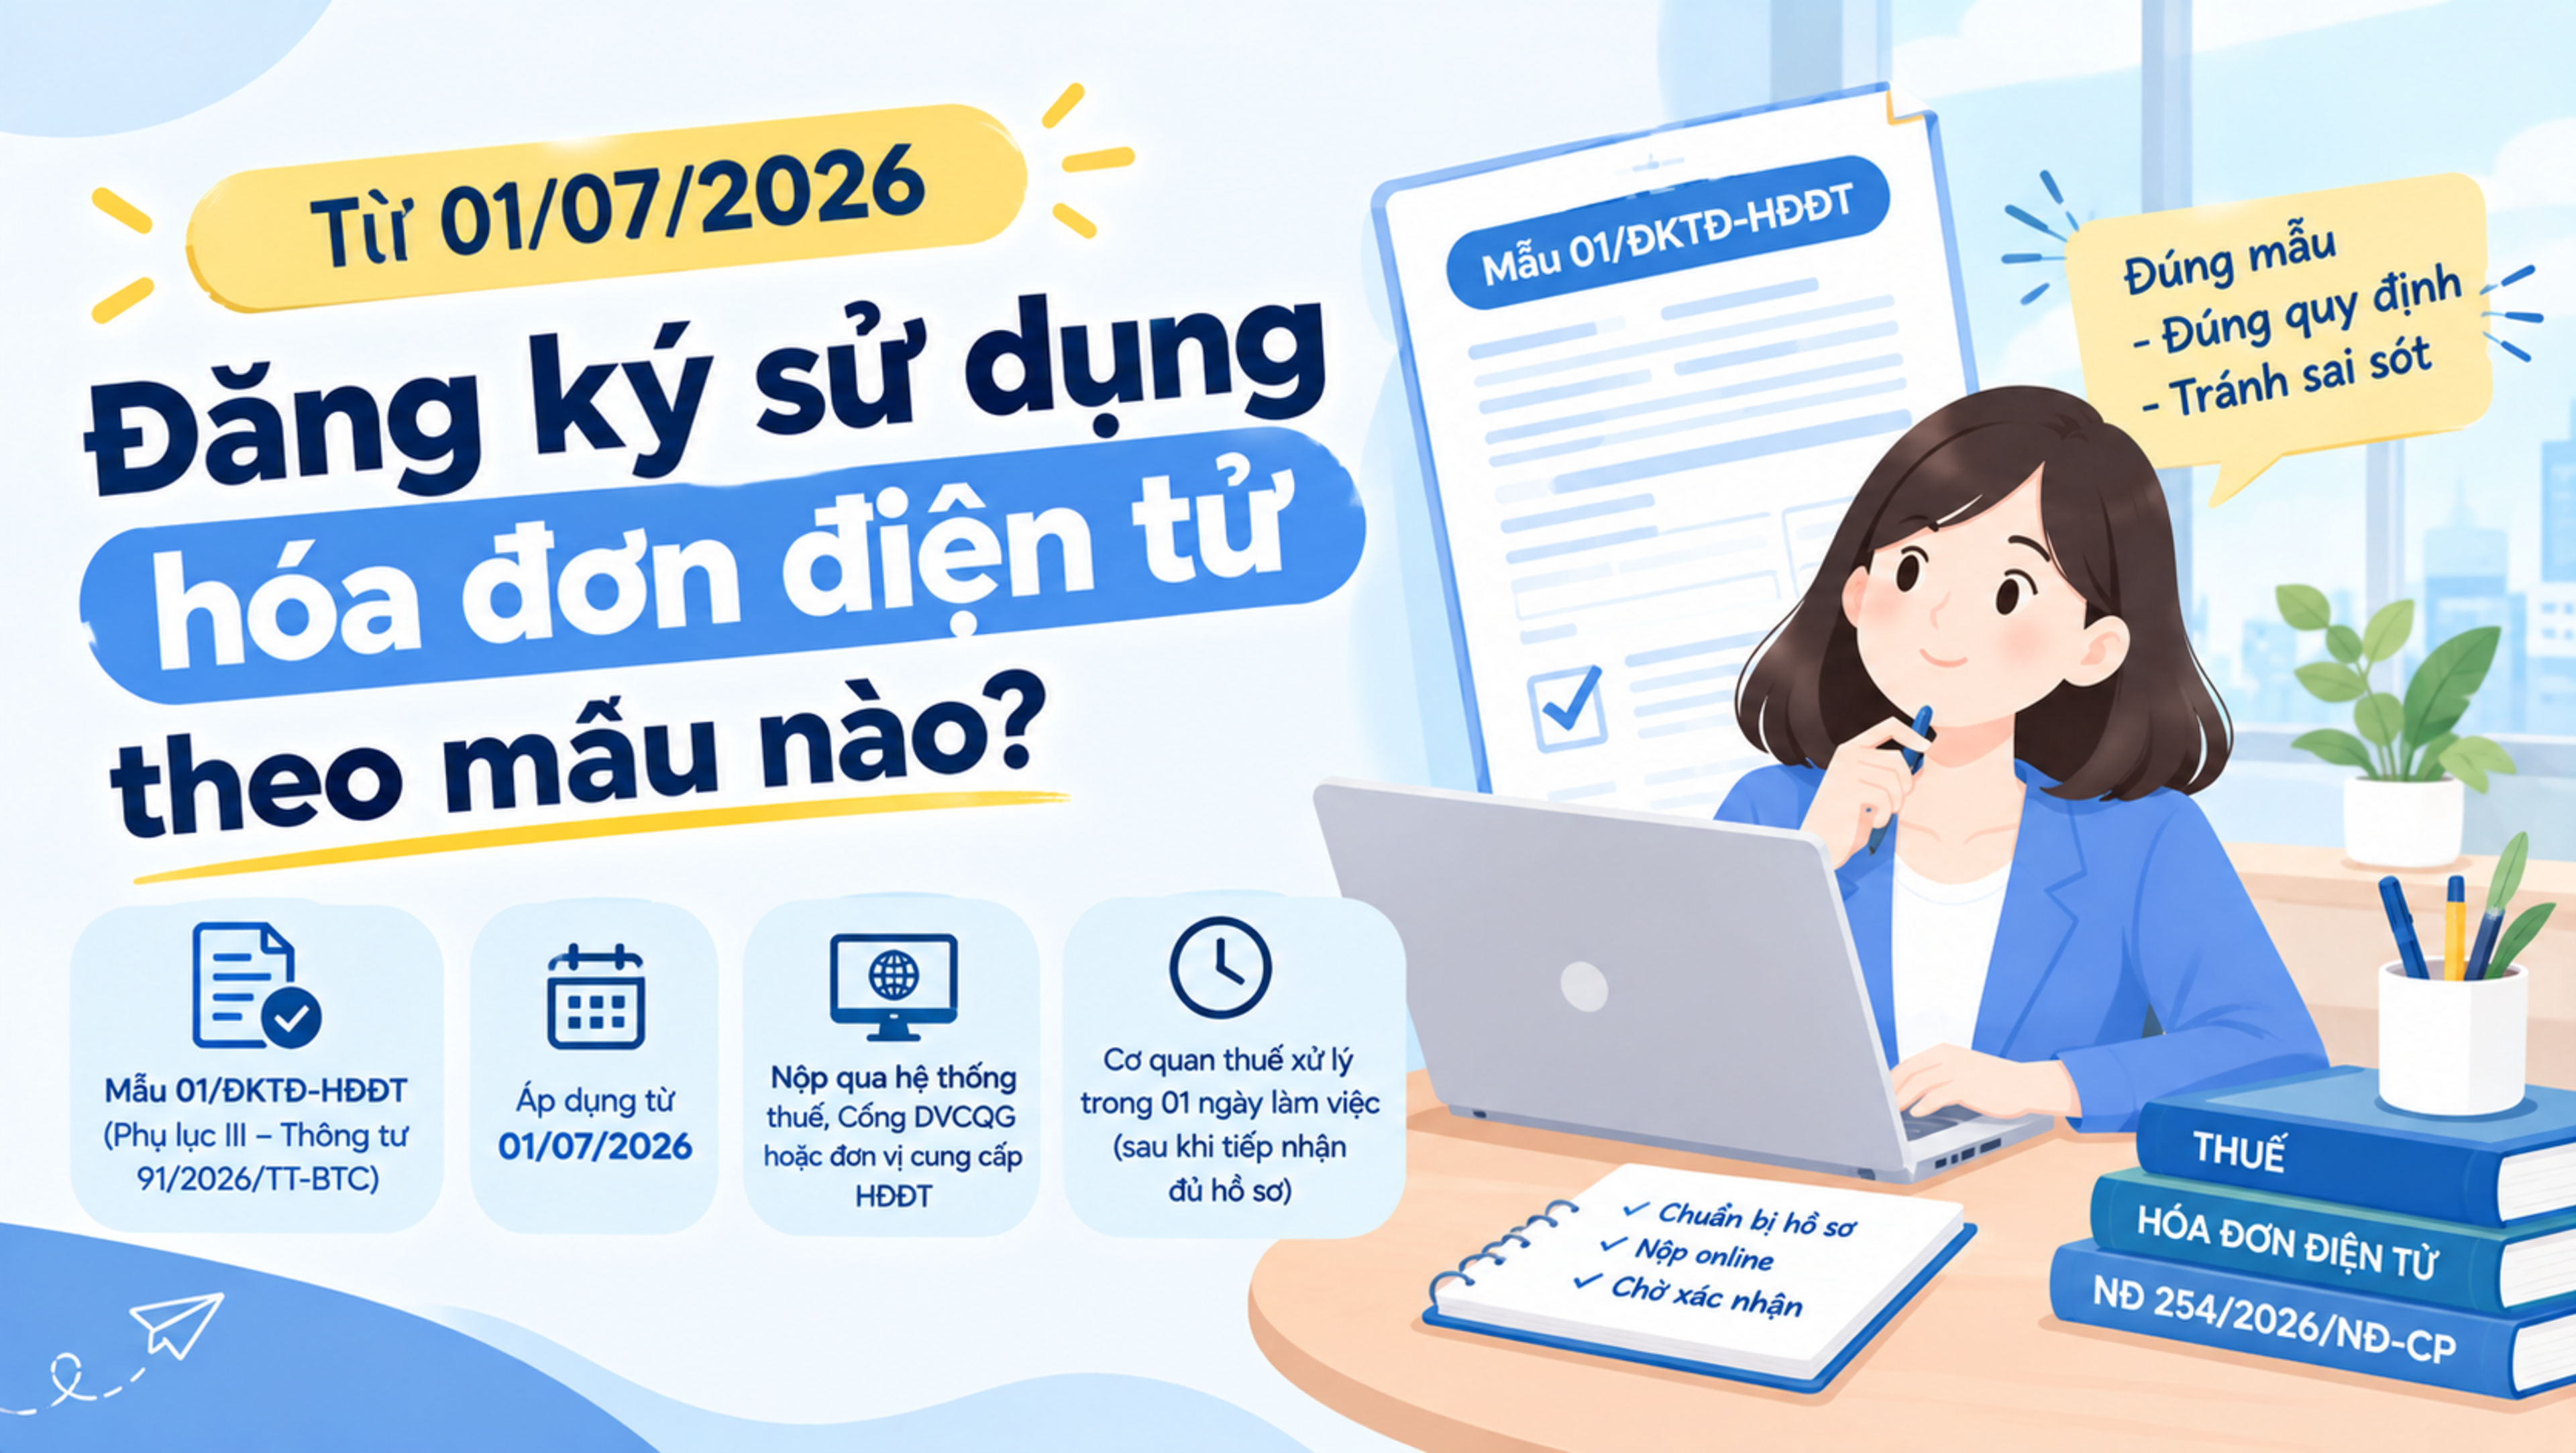
Từ ngày 01/07/2026, Mẫu số 01/TB-NSD – Thông báo về việc ngừng, tạm ngừng sử dụng hóa đơn được ban hành tại Phụ lục IV kèm theo Thông tư 91/2026/TT-BTC.
Đây là mẫu do cơ quan thuế ban hành thông báo về việc ngừng, tạm ngừng sử dụng HĐĐT trong các trường hợp thuộc Điều 8.
Do đó, không nên hiểu Mẫu 01/TB-NSD là mẫu mà mọi hộ kinh doanh chỉ cần tự điền và gửi để xin ngừng HĐĐT vì không còn nhu cầu.
Thông tin và trình tự thực hiện cần căn cứ vào từng trường hợp cụ thể.
8. Khi nào hộ kinh doanh được tiếp tục sử dụng HĐĐT?
Hộ kinh doanh thuộc trường hợp ngừng, tạm ngừng sử dụng HĐĐT có thể được tiếp tục sử dụng khi đáp ứng điều kiện tương ứng.
Theo khoản 3 Điều 8 Thông tư 91/2026/TT-BTC, một số trường hợp được tiếp tục sử dụng HĐĐT sau khi:
Thông báo với cơ quan thuế về việc tiếp tục kinh doanh;
Được cơ quan thuế khôi phục mã số thuế;
Được chấm dứt hiệu lực quyết định cưỡng chế bằng biện pháp ngừng sử dụng HĐĐT;
Qua kiểm tra xác định không còn thuộc diện rủi ro cao;
Hoặc có thông báo của cơ quan chức năng theo trường hợp tương ứng.
9. Hộ kinh doanh cần làm gì nếu không còn nhu cầu sử dụng HĐĐT?
Trước khi dừng sử dụng HĐĐT, hộ kinh doanh nên thực hiện theo các bước:
Bước 1: Kiểm tra doanh thu
Xác định doanh thu năm của hộ có trên 1 tỷ đồng hay không.
Bước 2: Xác định hình thức sử dụng HĐĐT
Kiểm tra hộ đang sử dụng:
HĐĐT có mã của cơ quan thuế; hay
HĐĐT khởi tạo từ máy tính tiền.
Bước 3: Xác định hộ thuộc diện bắt buộc hay tự nguyện
Nếu thuộc diện bắt buộc thì không thể chỉ dựa vào lý do “không còn nhu cầu” để ngừng sử dụng.
Bước 4: Kiểm tra trường hợp ngừng, tạm ngừng
Đối chiếu tình trạng thực tế của hộ với 11 trường hợp tại Điều 8 Thông tư 91/2026/TT-BTC.
Bước 5: Thực hiện thủ tục với cơ quan thuế nếu thuộc trường hợp phù hợp
Hộ kinh doanh cần thực hiện thông báo, giải trình hoặc các thủ tục liên quan theo yêu cầu của cơ quan thuế.
10. Ví dụ để phân biệt các trường hợp
Ví dụ 1: Doanh thu trên 1 tỷ đồng
Hộ A có doanh thu năm 2026 là 1,5 tỷ đồng và đang sử dụng HĐĐT.
Cuối năm, hộ A không muốn sử dụng HĐĐT nữa vì số lượng hóa đơn phát sinh ít.
Hộ A không thể chỉ căn cứ vào việc không còn nhu cầu để tự ngừng HĐĐT, bởi hộ thuộc diện bắt buộc sử dụng HĐĐT.
Ví dụ 2: Doanh thu dưới 1 tỷ đồng
Hộ B có doanh thu 600 triệu đồng/năm và đăng ký sử dụng HĐĐT do có nhu cầu xuất hóa đơn cho khách hàng.
Trường hợp hộ B không còn nhu cầu, cần xác định tình trạng đăng ký HĐĐT và thủ tục tương ứng; không nên tự ý ngừng lập hóa đơn trong khi vẫn phát sinh giao dịch thuộc trường hợp phải lập hóa đơn.
Ví dụ 3: Hộ tạm ngừng kinh doanh
Hộ C thực hiện thủ tục tạm ngừng kinh doanh theo quy định.
Đây là trường hợp thuộc Điều 8 Thông tư 91/2026/TT-BTC và việc sử dụng HĐĐT được tạm ngừng tương ứng.
11. Hộ kinh doanh cần lưu ý gì?
Có thể tóm tắt quy định như sau:
Trường hợp | Có được ngừng HĐĐT chỉ vì không còn nhu cầu? |
|---|---|
Doanh thu trên 1 tỷ đồng, đang hoạt động | Không |
Doanh thu từ 1 tỷ đồng trở xuống, đăng ký HĐĐT tự nguyện | Cần thực hiện theo tình trạng đăng ký và quy định hiện hành |
Hộ tạm ngừng kinh doanh | Có thể tạm ngừng theo quy định |
Chấm dứt mã số thuế | Ngừng sử dụng |
Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng HĐĐT | Ngừng sử dụng |
Thuộc trường hợp rủi ro cao hoặc vi phạm theo Điều 8 | Xử lý theo quy định |
Điều quan trọng là “không có nhu cầu sử dụng” không đồng nghĩa với “được quyền ngừng sử dụng”.
Kết luận
Từ ngày 01/07/2026, hộ kinh doanh cần căn cứ Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC để xác định nghĩa vụ sử dụng hóa đơn điện tử.
Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm thuộc diện bắt buộc sử dụng HĐĐT. Vì vậy, việc hộ không còn nhu cầu sử dụng không phải là căn cứ để tự ngừng HĐĐT.
Đối với hộ có doanh thu từ 1 tỷ đồng trở xuống và đăng ký HĐĐT theo nhu cầu, cần xác định tình trạng đăng ký và thực hiện đúng thủ tục trước khi dừng sử dụng.
Đặc biệt, hộ kinh doanh chỉ nên ngừng hoặc tạm ngừng HĐĐT khi thuộc trường hợp được pháp luật quy định và đã thực hiện đầy đủ thủ tục liên quan với cơ quan thuế.