Theo Nghị định 254/2026/NĐ-CP, hóa đơn của hoạt động xây dựng, lắp đặt và xây nhà để bán thu tiền theo tiến độ hợp đồng không nhất thiết phải có đơn vị tính, số lượng, đơn giá. Tìm hiểu quy định và thời điểm lập hóa đơn trong hoạt động xây dựng.
Khi lập hóa đơn điện tử cho công trình xây dựng, lắp đặt, doanh nghiệp thường băn khoăn liệu có bắt buộc phải ghi đầy đủ đơn vị tính, số lượng và đơn giá hay không. Quy định về hóa đơn có một số trường hợp được phép không thể hiện đầy đủ các nội dung này.
Theo Mục 9 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, hóa đơn của hoạt động xây dựng, lắp đặt và hoạt động xây nhà để bán có thu tiền theo tiến độ hợp đồng không nhất thiết phải có đơn vị tính, số lượng, đơn giá.
1. Khi nào hóa đơn xây dựng, lắp đặt không cần đơn vị tính, số lượng, đơn giá?
Căn cứ Mục 9 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, hóa đơn điện tử trong các trường hợp sau không nhất thiết phải có đơn vị tính, số lượng và đơn giá:
Hoạt động xây dựng, lắp đặt: Hóa đơn thuộc hoạt động xây dựng, lắp đặt được áp dụng quy định về nội dung không nhất thiết phải có đơn vị tính, số lượng, đơn giá.
Hoạt động xây nhà để bán thu tiền theo tiến độ hợp đồng: Hóa đơn của hoạt động này cũng thuộc trường hợp không nhất thiết phải thể hiện ba nội dung nêu trên.
Như vậy, doanh nghiệp không bắt buộc phải ghi đơn vị tính, số lượng và đơn giá trên hóa đơn trong các trường hợp thuộc quy định này.
Tuy nhiên, quy định trên chỉ áp dụng đối với các nội dung được nêu rõ. Doanh nghiệp vẫn cần bảo đảm hóa đơn có đầy đủ các thông tin bắt buộc khác theo quy định pháp luật về hóa đơn, chứng từ.
2. Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là khi nào?
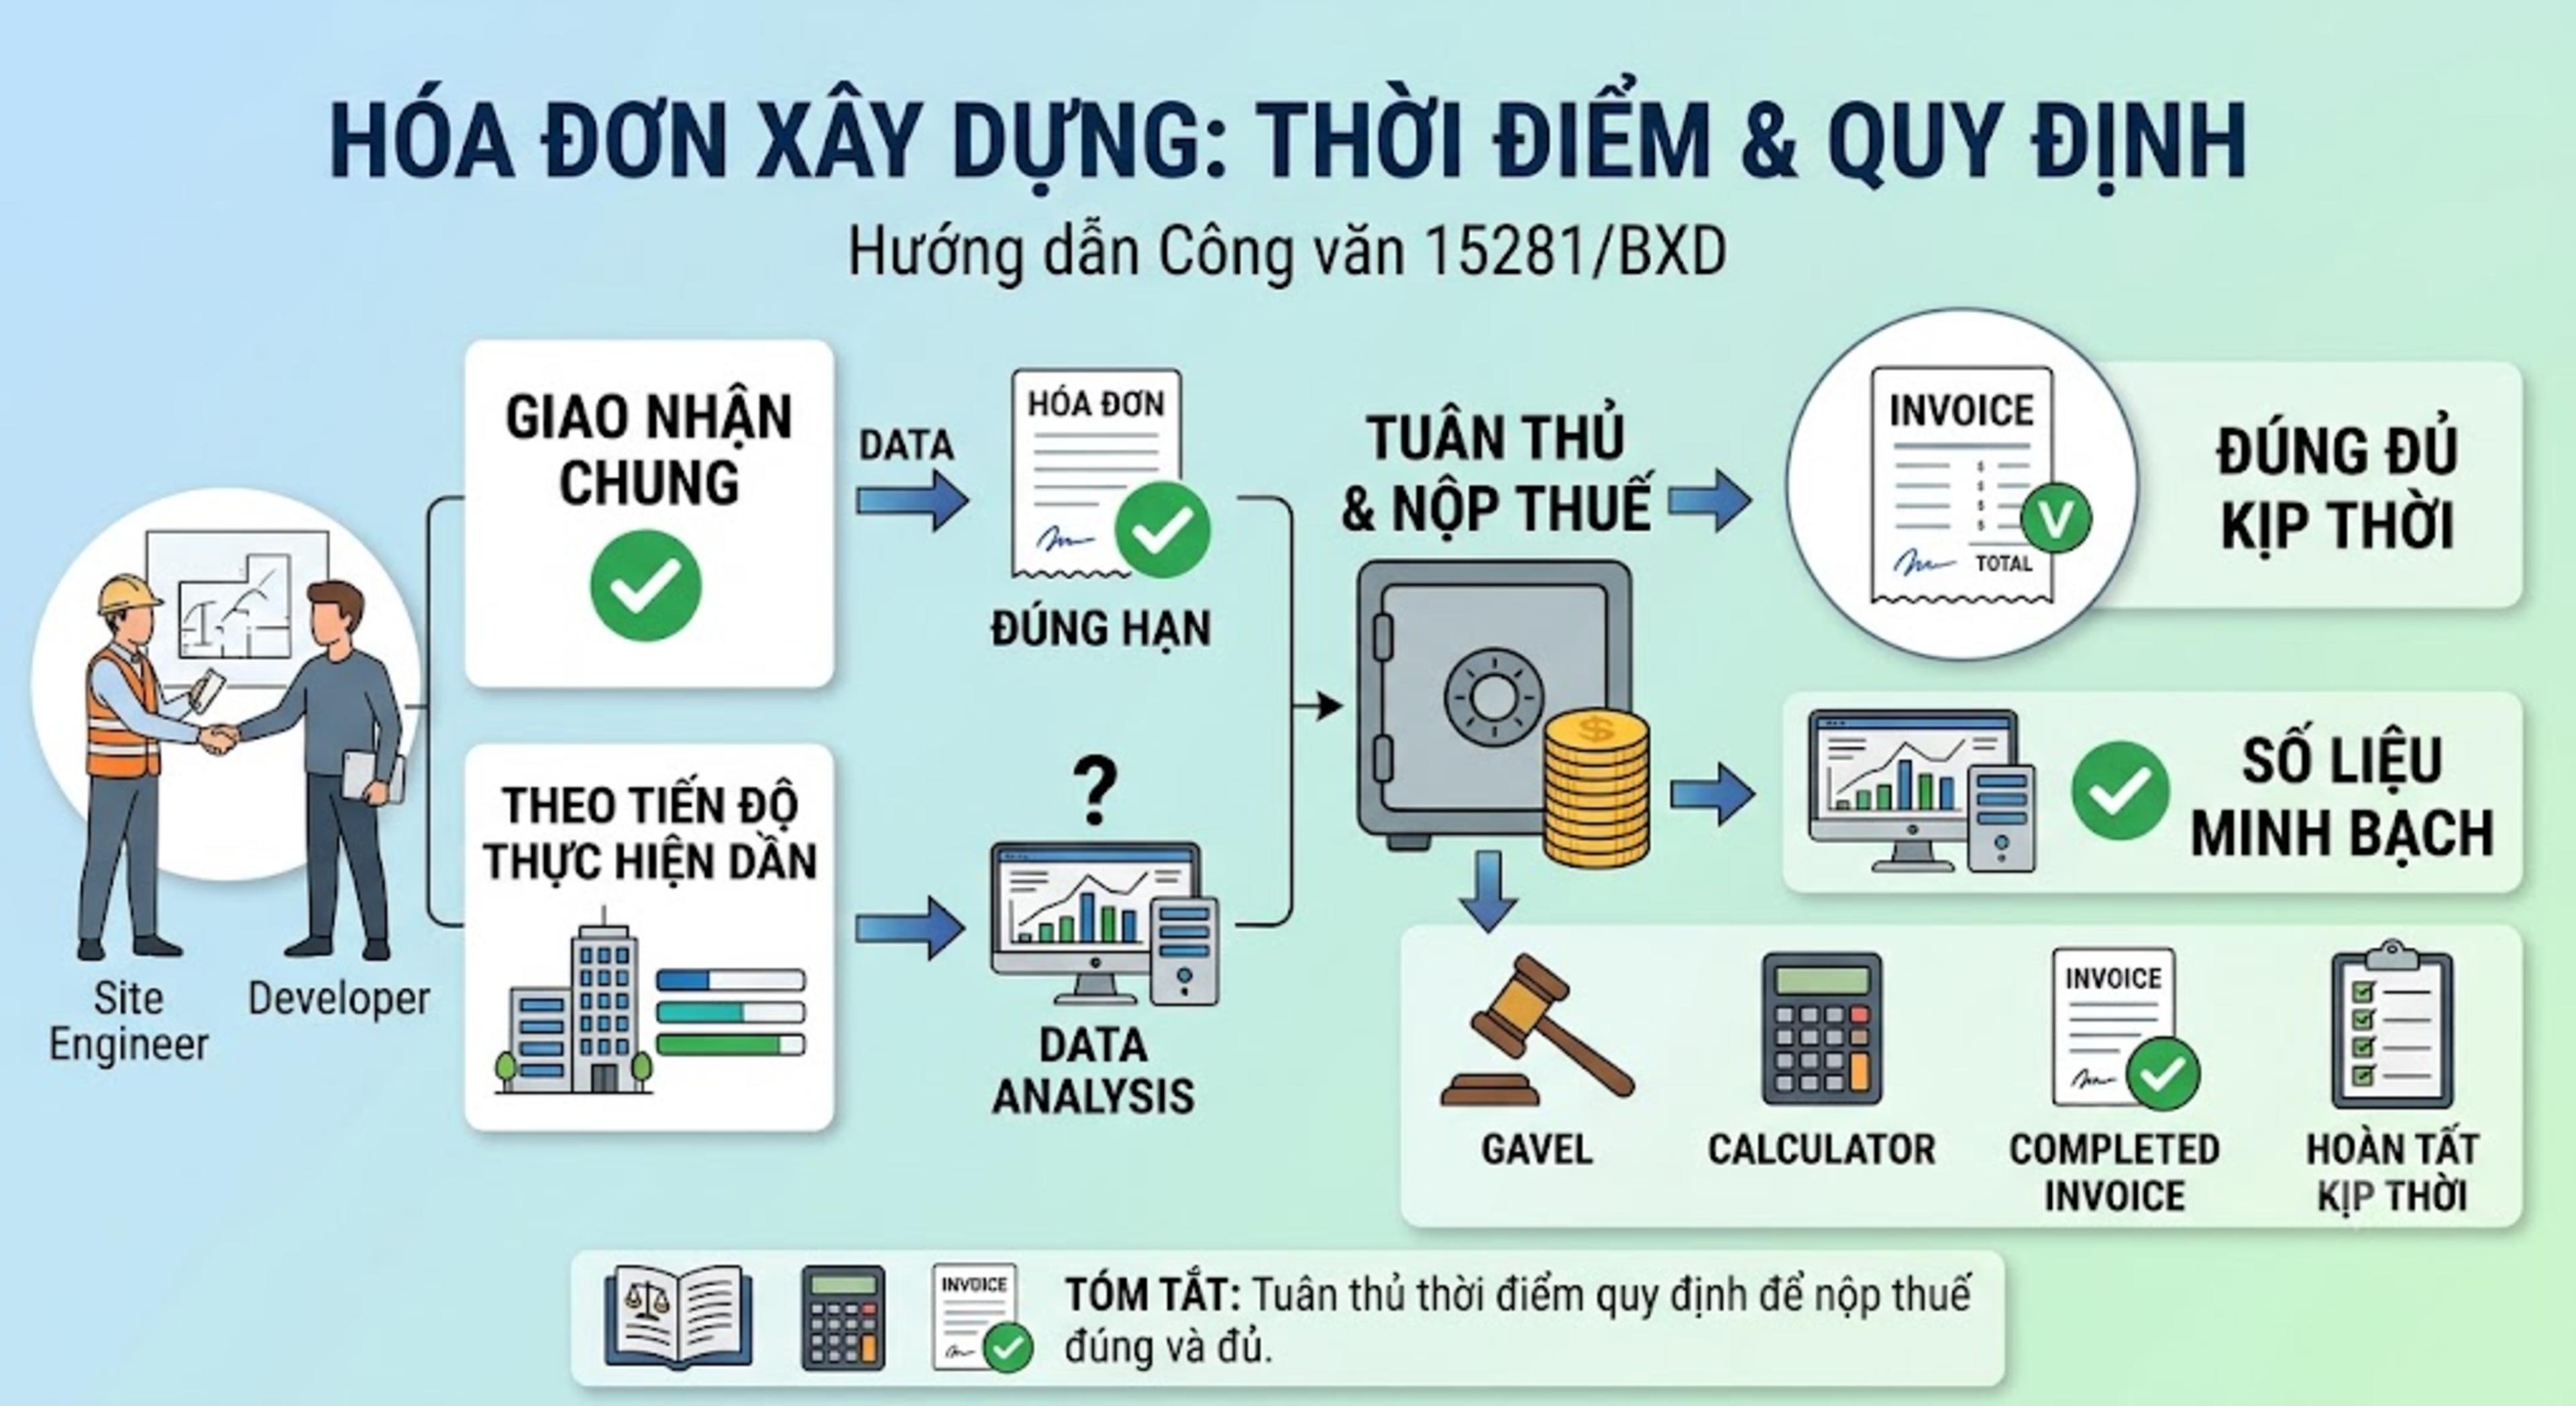
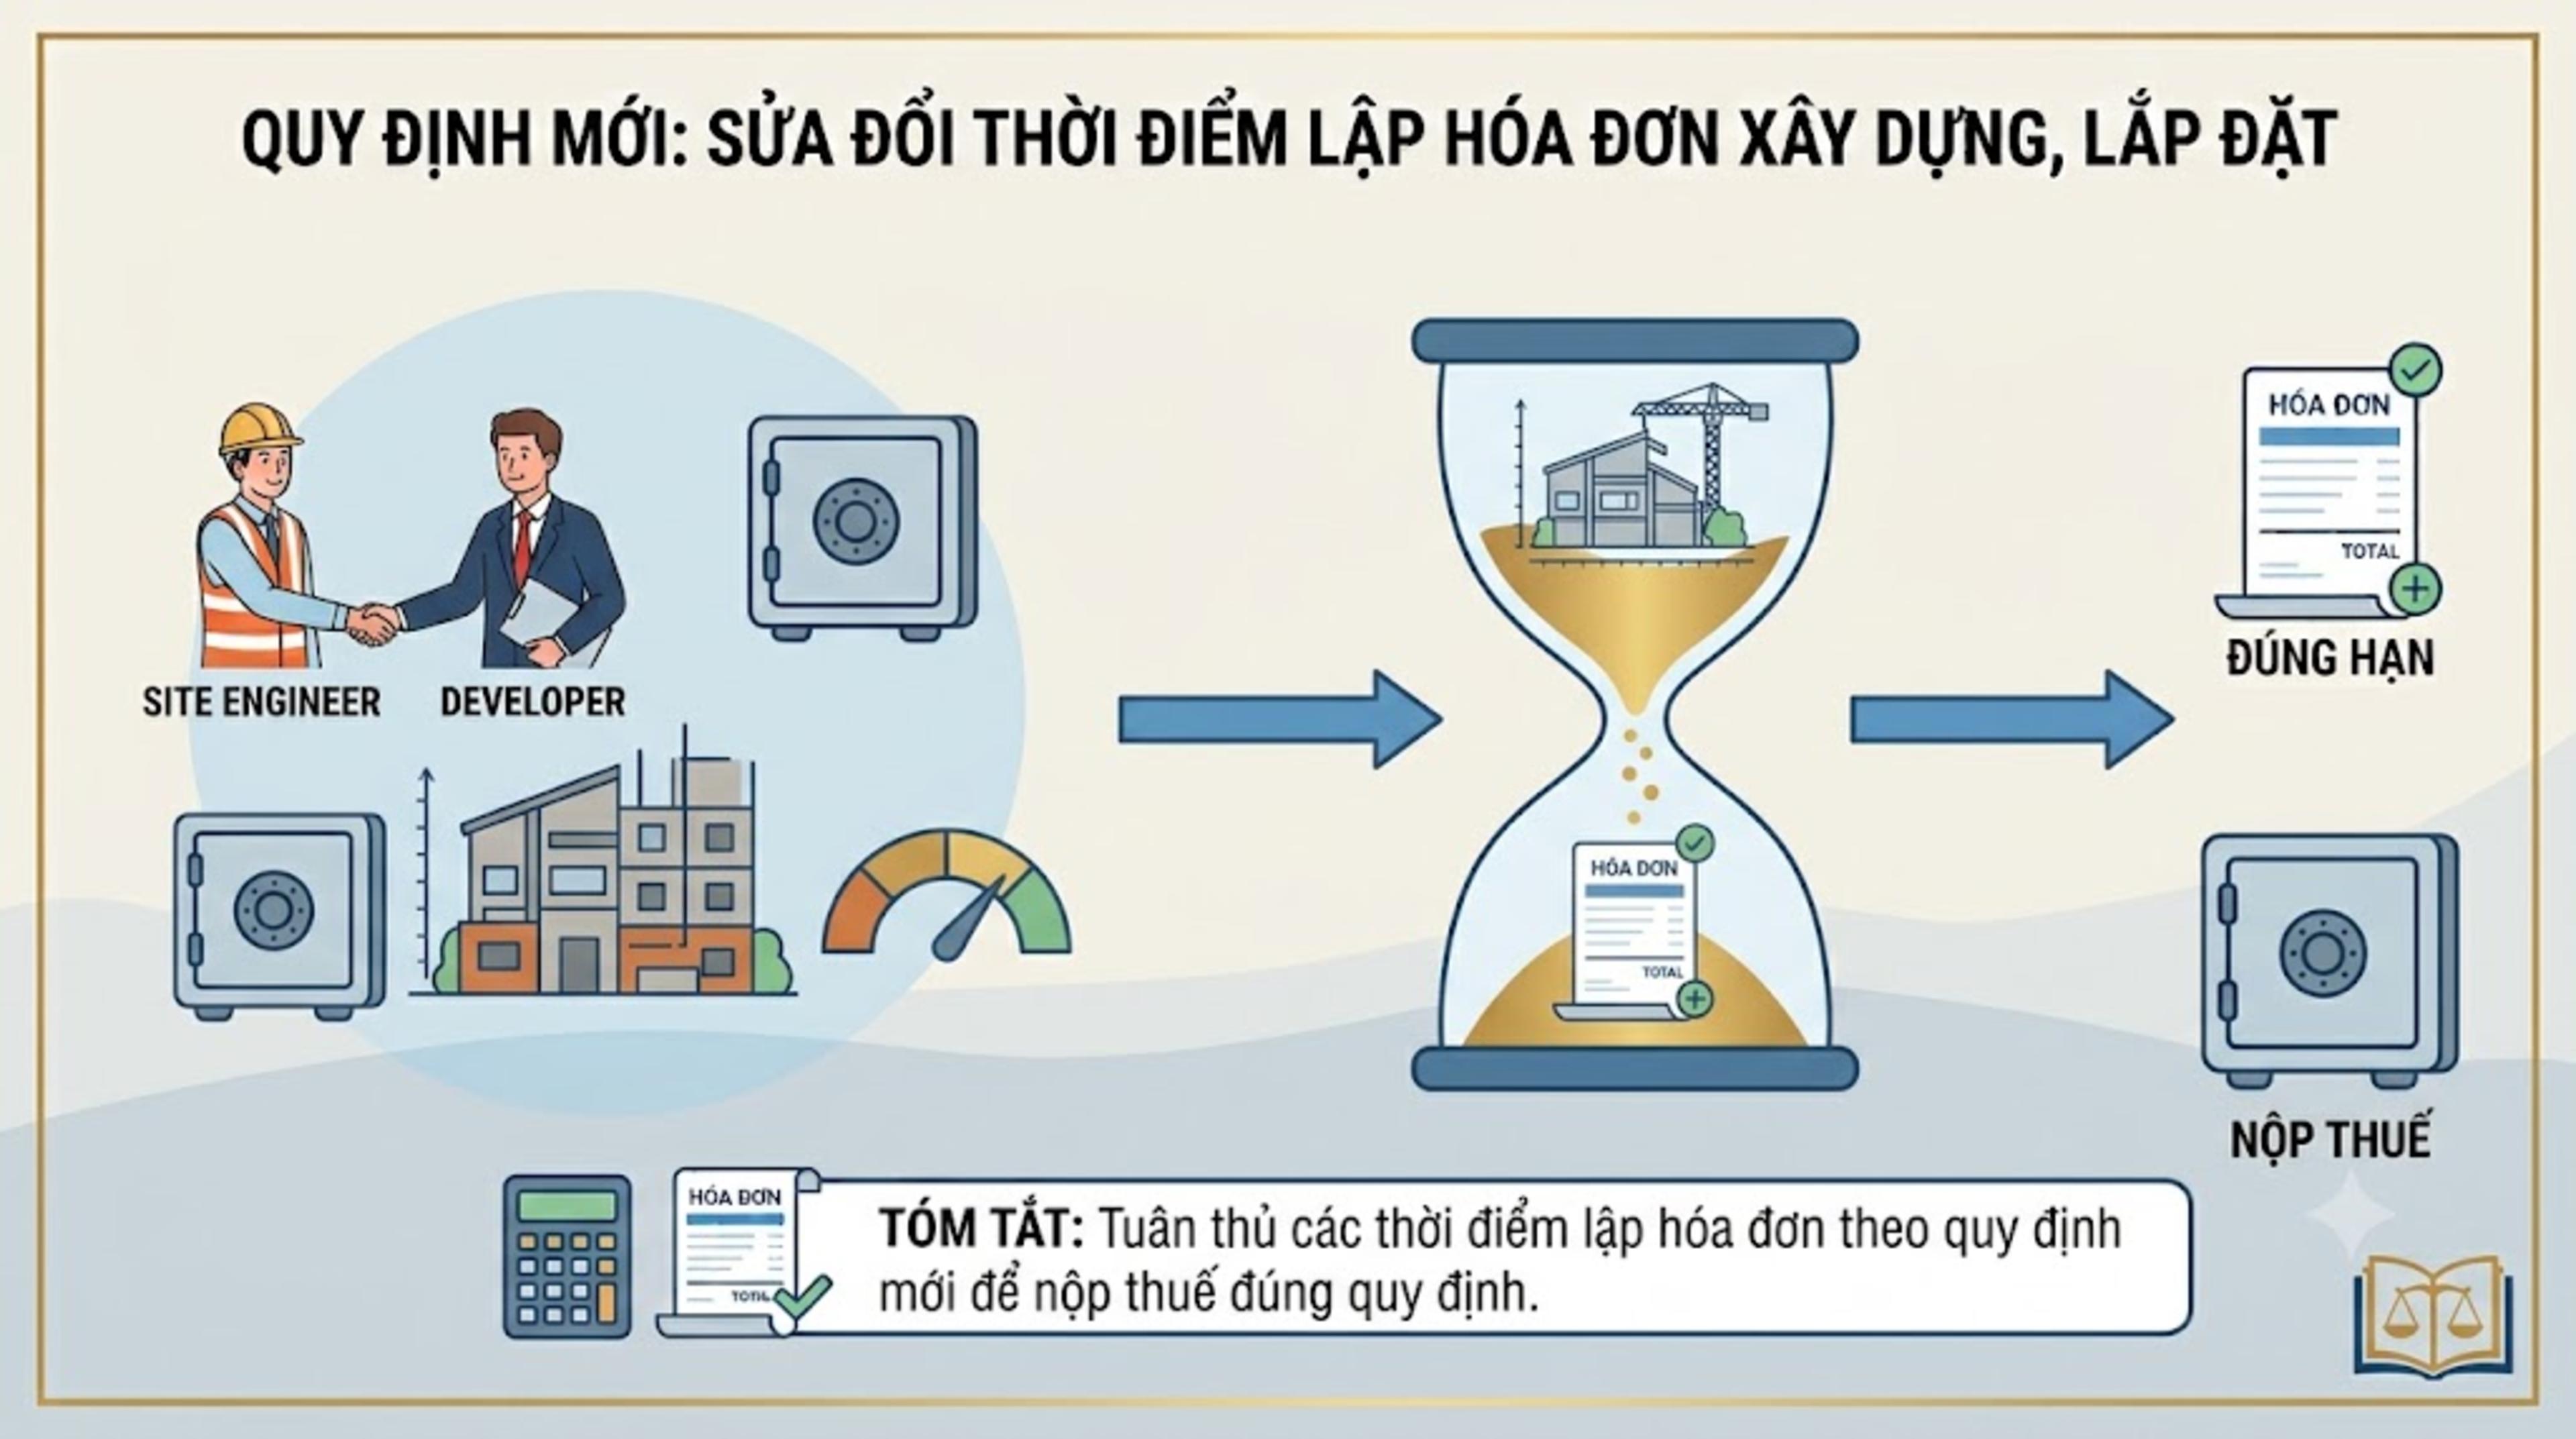
Theo khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa.
Điều này có nghĩa là:
Khi công trình, hạng mục hoặc khối lượng xây dựng, lắp đặt hoàn thành và được nghiệm thu, bàn giao, người bán lập hóa đơn theo thời điểm quy định.
Việc chủ đầu tư đã thanh toán hay chưa không làm thay đổi nguyên tắc về thời điểm lập hóa đơn nêu trên.
Trường hợp công trình được nghiệm thu, bàn giao theo từng hạng mục hoặc khối lượng hoàn thành, doanh nghiệp cần xác định thời điểm lập hóa đơn theo phần công việc đã nghiệm thu, bàn giao.
Do đó, doanh nghiệp cần phân biệt quy định về nội dung hóa đơn với quy định về thời điểm lập hóa đơn. Việc được phép không ghi đơn vị tính, số lượng, đơn giá không đồng nghĩa với việc được tự do lựa chọn thời điểm lập hóa đơn.
3. Nhận tiền tạm ứng hợp đồng xây dựng, lắp đặt có phải lập hóa đơn ngay không?
Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn được xác định theo thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành theo quy định.
Vì vậy, khoản tiền tạm ứng theo hợp đồng xây dựng, lắp đặt không tự động làm phát sinh thời điểm lập hóa đơn nếu chưa đến thời điểm nghiệm thu, bàn giao theo quy định.
Doanh nghiệp cần kiểm tra bản chất khoản tiền nhận được và điều khoản hợp đồng để xác định đúng thời điểm lập hóa đơn. Không nên nhầm khoản tạm ứng của hợp đồng xây dựng, lắp đặt với khoản thu tiền trước hoặc trong khi cung cấp dịch vụ thuộc trường hợp áp dụng quy định thời điểm lập hóa đơn riêng.
4. Doanh nghiệp xây dựng cần lưu ý gì khi lập hóa đơn điện tử?
Để hạn chế sai sót trong quá trình lập hóa đơn, doanh nghiệp nên lưu ý:
Kiểm tra đúng loại hoạt động: Xác định giao dịch có thuộc hoạt động xây dựng, lắp đặt hoặc xây nhà để bán thu tiền theo tiến độ hợp đồng hay không.
Ghi đầy đủ các nội dung bắt buộc: Chỉ lược bỏ đơn vị tính, số lượng và đơn giá khi thuộc trường hợp được pháp luật cho phép; các thông tin bắt buộc khác vẫn phải được thể hiện.
Theo dõi tiến độ nghiệm thu, bàn giao: Đối chiếu biên bản nghiệm thu, hồ sơ khối lượng hoàn thành và điều khoản hợp đồng để xác định thời điểm lập hóa đơn.
Phân biệt tiền tạm ứng và khối lượng hoàn thành: Không chỉ căn cứ vào thời điểm nhận tiền để xác định thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt.
Lưu hồ sơ đầy đủ: Bảo quản hợp đồng, biên bản nghiệm thu, hồ sơ bàn giao và hóa đơn để phục vụ việc đối chiếu, kê khai thuế khi cần thiết.
Kết luận
Theo Nghị định 254/2026/NĐ-CP, hóa đơn của hoạt động xây dựng, lắp đặt và hoạt động xây nhà để bán thu tiền theo tiến độ hợp đồng không nhất thiết phải có đơn vị tính, số lượng, đơn giá.
Dù vậy, doanh nghiệp vẫn phải bảo đảm các nội dung bắt buộc khác trên hóa đơn và lập hóa đơn đúng thời điểm. Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn gắn với việc nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, không phụ thuộc vào việc đã thu được tiền hay chưa.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.