Bộ Xây dựng cho biết sẽ phối hợp với Bộ Tài chính và các cơ quan liên quan để nghiên cứu, đề xuất sửa đổi quy định về hóa đơn, trong đó có thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt.
Bộ Xây dựng đề xuất nghiên cứu sửa quy định về thời điểm lập hóa đơn xây dựng, lắp đặt
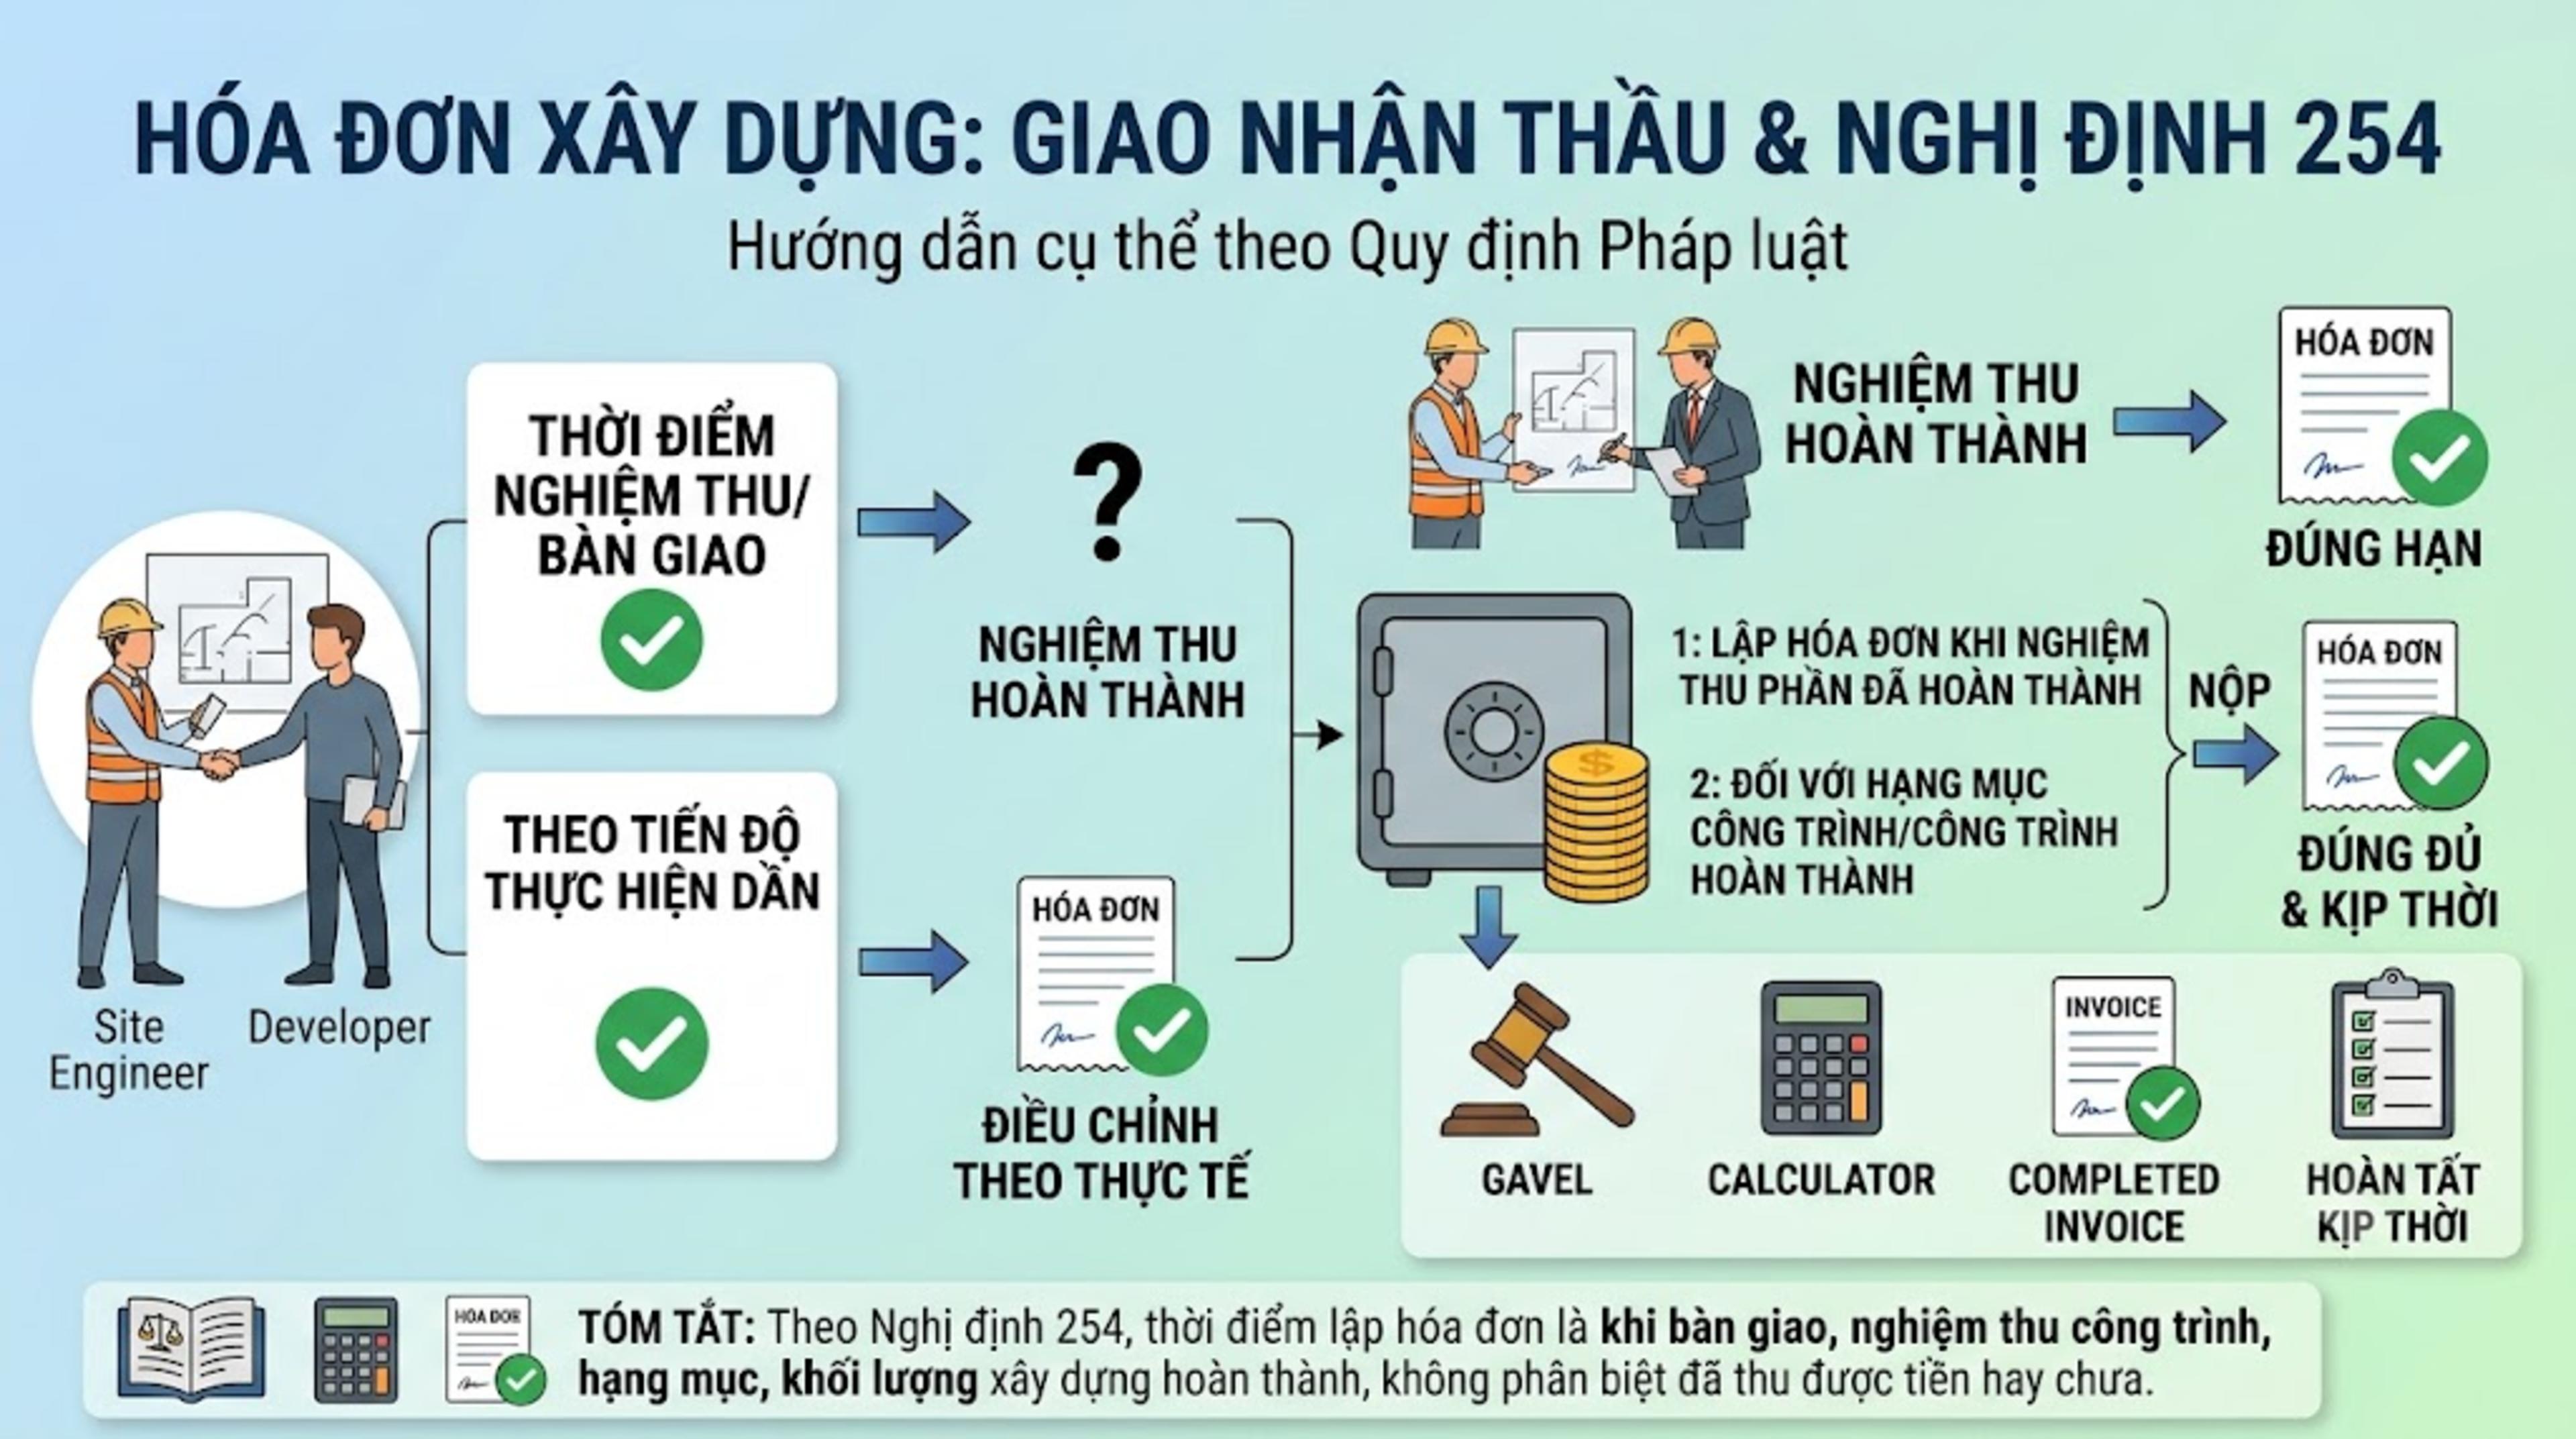
Theo quy định hiện hành tại điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn được xác định khi công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành và được nghiệm thu, bàn giao. Quy định này áp dụng không phụ thuộc vào việc bên mua đã thanh toán hay chưa.
Liên quan đến những khó khăn phát sinh trong thực tế, Bộ Xây dựng đã ban hành Công văn 15281/BXD-KTQLXD ngày 28/9/2026 để phúc đáp kiến nghị về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt.
Theo nội dung công văn, pháp luật về hợp đồng xây dựng qua các thời kỳ đã có những quy định cụ thể về thanh toán hợp đồng, hồ sơ thanh toán và các vấn đề liên quan, nhằm phù hợp với đặc thù của lĩnh vực xây dựng.
Bộ Xây dựng đồng thời ghi nhận các phản ánh, khó khăn và kiến nghị liên quan đến thời điểm lập hóa đơn trong hoạt động xây dựng, lắp đặt. Tuy nhiên, các vấn đề này liên quan đến quy định về hóa đơn tại nhiều nghị định thuộc phạm vi hướng dẫn của Bộ Tài chính.
Do đó, Bộ Xây dựng đề nghị doanh nghiệp căn cứ hướng dẫn của Bộ Tài chính để thực hiện theo quy định hiện hành.
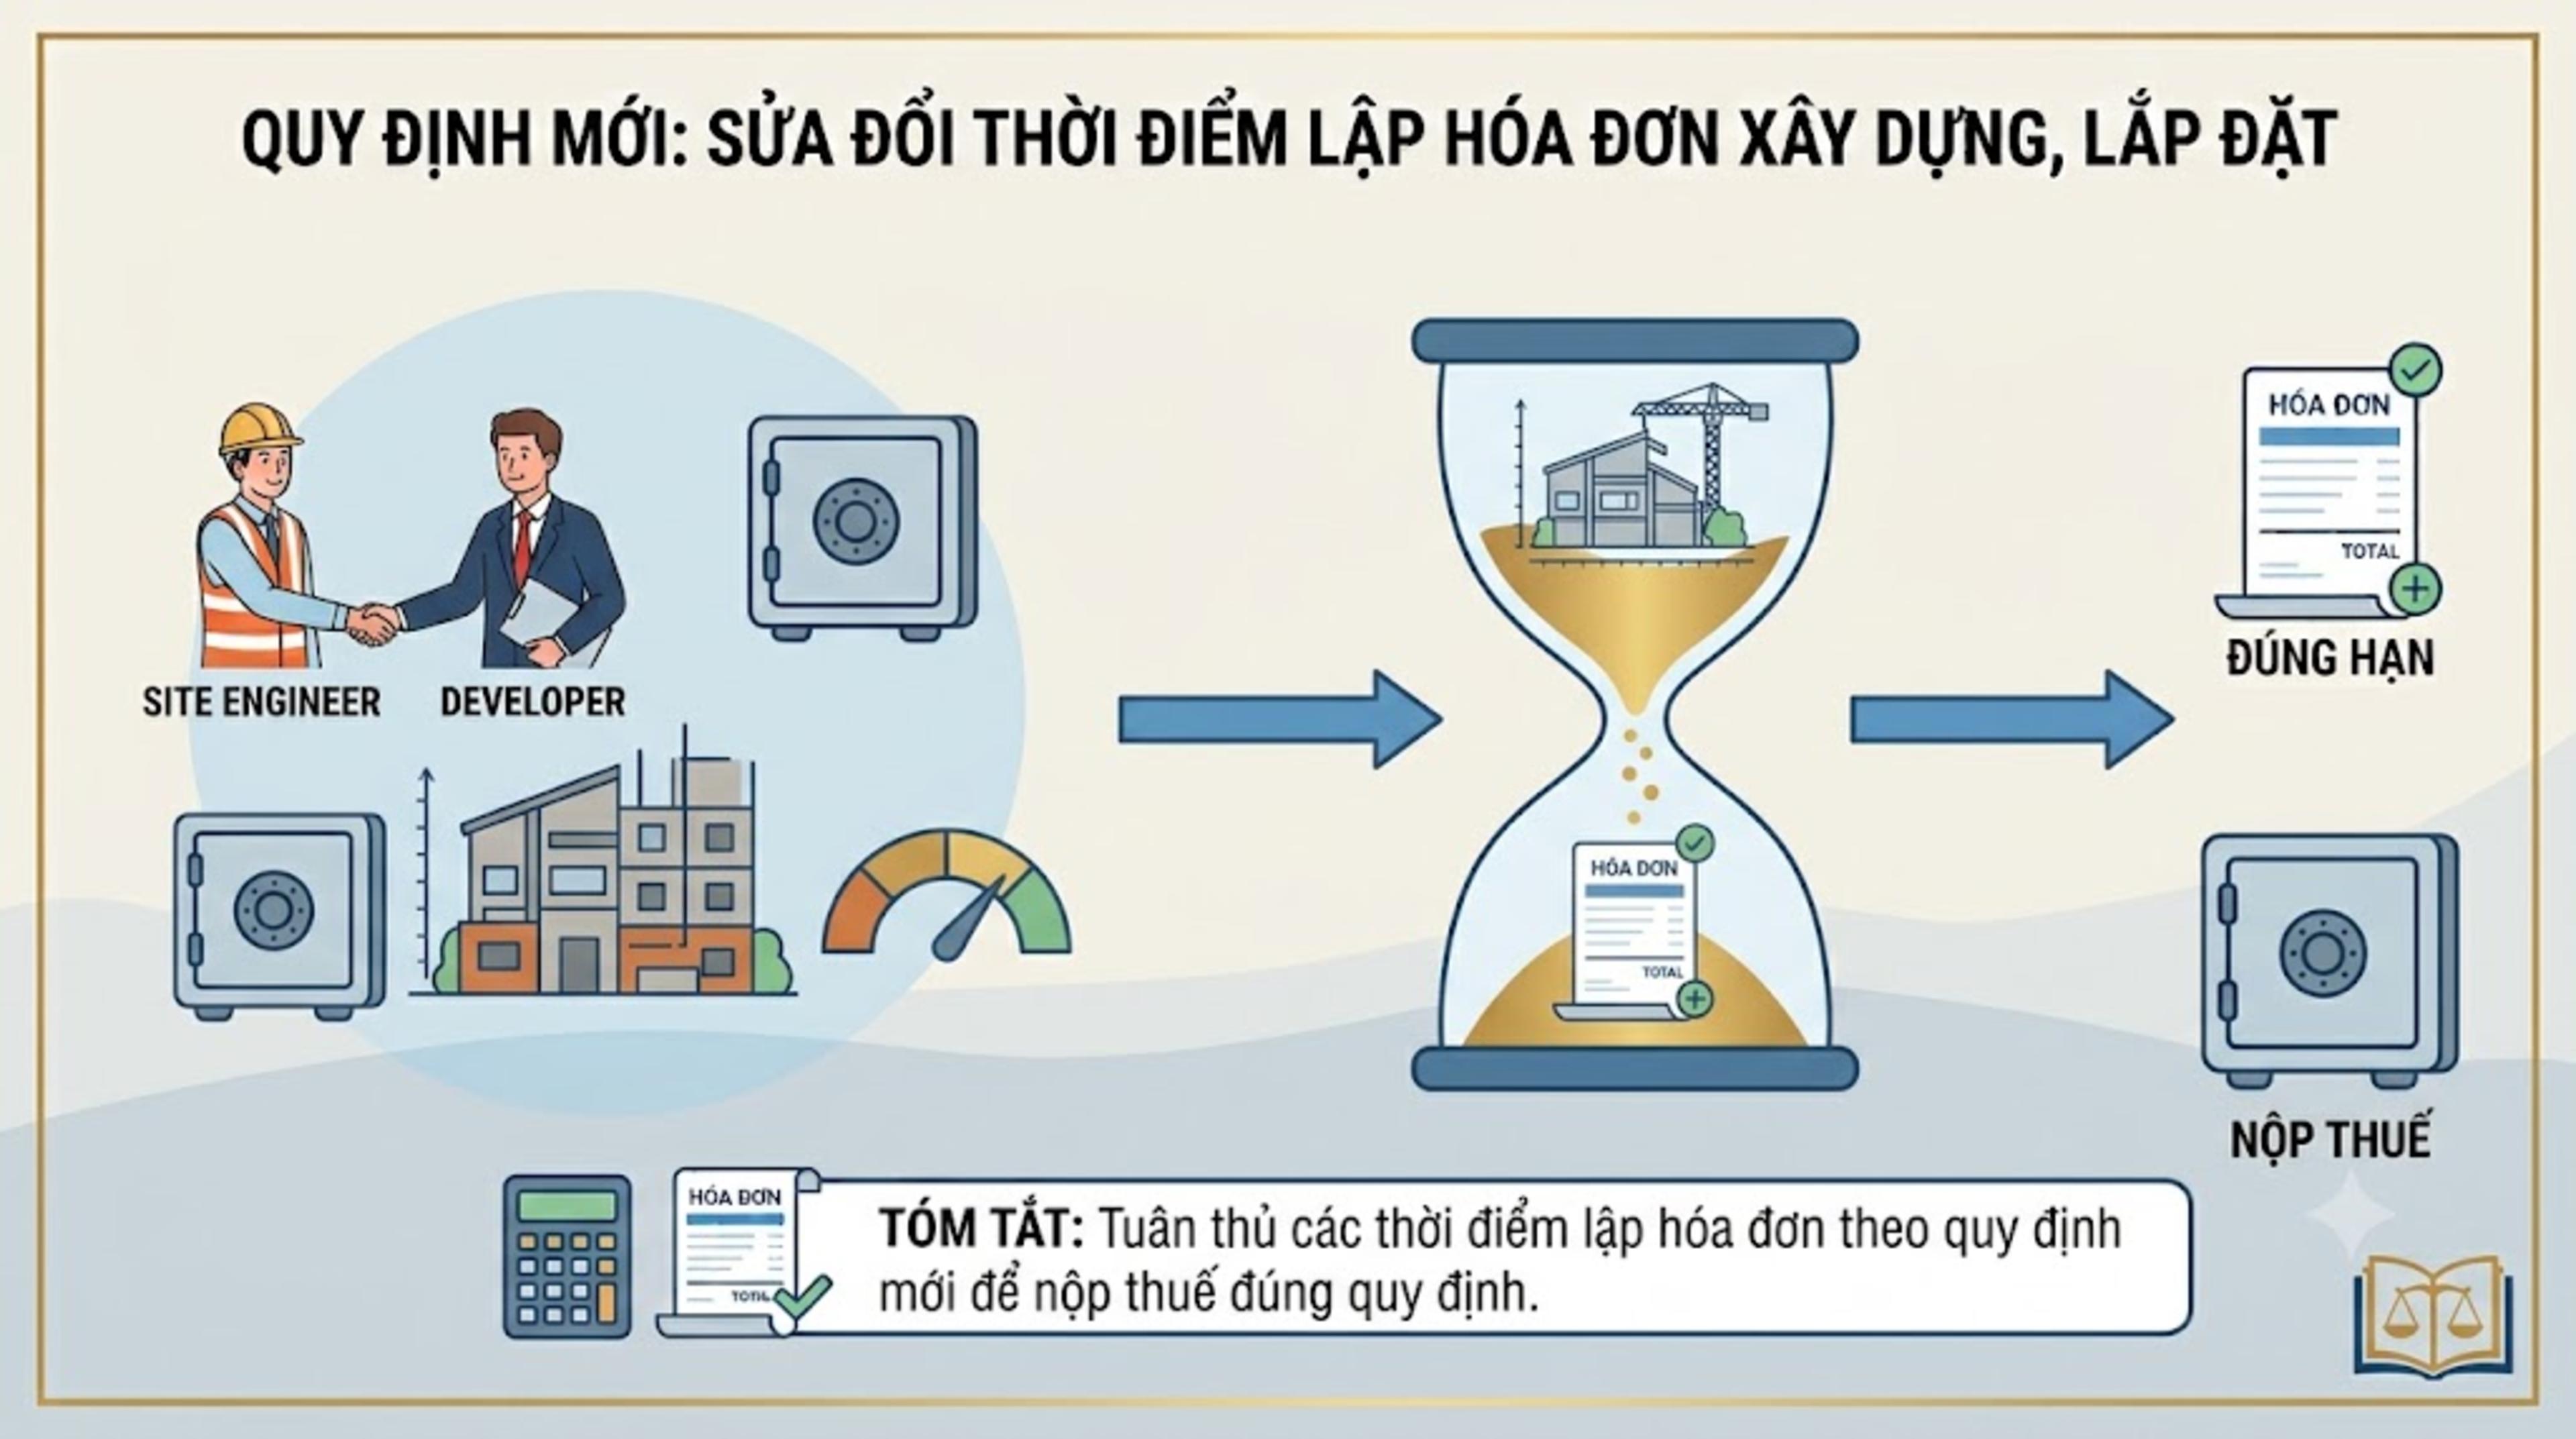
Đáng chú ý, Bộ Xây dựng cho biết trong thời gian tới sẽ phối hợp với Bộ Tài chính và các cơ quan có liên quan để nghiên cứu, đề xuất cấp có thẩm quyền xem xét việc sửa đổi, bổ sung quy định về hóa đơn.
Việc nghiên cứu sửa đổi hướng đến việc bảo đảm quy định về hóa đơn phù hợp hơn với đặc thù của hoạt động sản xuất, kinh doanh trong lĩnh vực xây dựng, đồng thời tăng tính thống nhất và đồng bộ của hệ thống pháp luật, tháo gỡ khó khăn cho doanh nghiệp. Trong nội dung này có vấn đề về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt hiện nay
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, doanh nghiệp thực hiện hoạt động xây dựng, lắp đặt phải lập hóa đơn tại thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành.
Thời điểm lập hóa đơn không phụ thuộc vào việc doanh nghiệp đã nhận được tiền từ khách hàng hay chưa.
Như vậy, việc khách hàng chưa thanh toán không làm thay đổi thời điểm lập hóa đơn nếu công trình, hạng mục hoặc khối lượng xây dựng, lắp đặt đã hoàn thành và được nghiệm thu, bàn giao theo quy định.
Trường hợp giao nhận thầu xây dựng thì lập hóa đơn khi nào?
Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn khác nhau tùy theo bản chất của hoạt động mà doanh nghiệp thực hiện.
Trường hợp là hoạt động cung cấp dịch vụ
Nếu hoạt động giao nhận thầu xây dựng được xác định là cung cấp dịch vụ thì thời điểm lập hóa đơn là khi hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa.
Trường hợp doanh nghiệp cung cấp dịch vụ có thu tiền trước hoặc trong quá trình cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, ngoại trừ khoản tiền đặt cọc theo quy định của Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ.
Trường hợp là hoạt động xây dựng, lắp đặt
Nếu hoạt động giao nhận thầu được xác định là hoạt động xây dựng, lắp đặt thì thời điểm lập hóa đơn là khi công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành và được nghiệm thu, bàn giao.
Quy định này cũng không phụ thuộc vào việc doanh nghiệp đã thu được tiền từ khách hàng hay chưa.
Trường hợp kinh doanh bất động sản
Đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng hoặc xây dựng nhà để bán, chuyển nhượng, thời điểm lập hóa đơn được xác định theo quy định riêng tại điểm d khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Chẳng hạn, trường hợp chưa chuyển giao quyền sở hữu, quyền sử dụng nhưng doanh nghiệp có thu tiền theo tiến độ thực hiện dự án hoặc tiến độ thanh toán ghi trong hợp đồng thì thời điểm lập hóa đơn được xác định theo ngày thu tiền hoặc thỏa thuận thanh toán trong hợp đồng theo quy định.
Lập hóa đơn điện tử có mã của cơ quan thuế như thế nào?
Theo khoản 1 Điều 12 Nghị định 254/2026/NĐ-CP, tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh thuộc đối tượng sử dụng hóa đơn điện tử có mã của cơ quan thuế thực hiện lập hóa đơn, ký số và gửi hóa đơn để cơ quan thuế cấp mã.
Trường hợp sử dụng hóa đơn điện tử có mã thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử, người bán có thể thực hiện việc lập hóa đơn và ký số trên hệ thống hoặc phần mềm hóa đơn điện tử của đơn vị cung cấp dịch vụ, sau đó gửi hóa đơn để cơ quan thuế cấp mã.
Có phải quy định về thời điểm lập hóa đơn xây dựng sẽ được sửa ngay?
Hiện tại, chưa thể khẳng định quy định về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt đã được sửa đổi.
Công văn 15281/BXD-KTQLXD mới thể hiện việc Bộ Xây dựng ghi nhận các khó khăn, vướng mắc và cho biết sẽ phối hợp với Bộ Tài chính cùng các cơ quan liên quan để nghiên cứu, đề xuất sửa đổi, bổ sung quy định về hóa đơn.
Do đó, trong thời gian chưa có quy định mới được ban hành, doanh nghiệp hoạt động trong lĩnh vực xây dựng, lắp đặt vẫn cần thực hiện việc lập hóa đơn theo quy định hiện hành tại Nghị định 254/2026/NĐ-CP.
Khi có văn bản mới hướng dẫn hoặc sửa đổi chính thức, doanh nghiệp cần cập nhật để xác định đúng thời điểm lập hóa đơn, hạn chế nguy cơ lập hóa đơn sai thời điểm và phát sinh các vấn đề về thuế, kế toán.