Từ 01/7/2026, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt được xác định như thế nào? Công ty xây dựng có phải xuất hóa đơn cho từng lần thanh toán không?
Thời điểm lập hóa đơn trong lĩnh vực xây dựng, lắp đặt là vấn đề được nhiều doanh nghiệp quan tâm, đặc biệt khi hợp đồng có nhiều đợt thanh toán.
Vậy từ ngày 01/7/2026, công ty xây dựng có phải xuất hóa đơn cho từng lần thanh toán không?
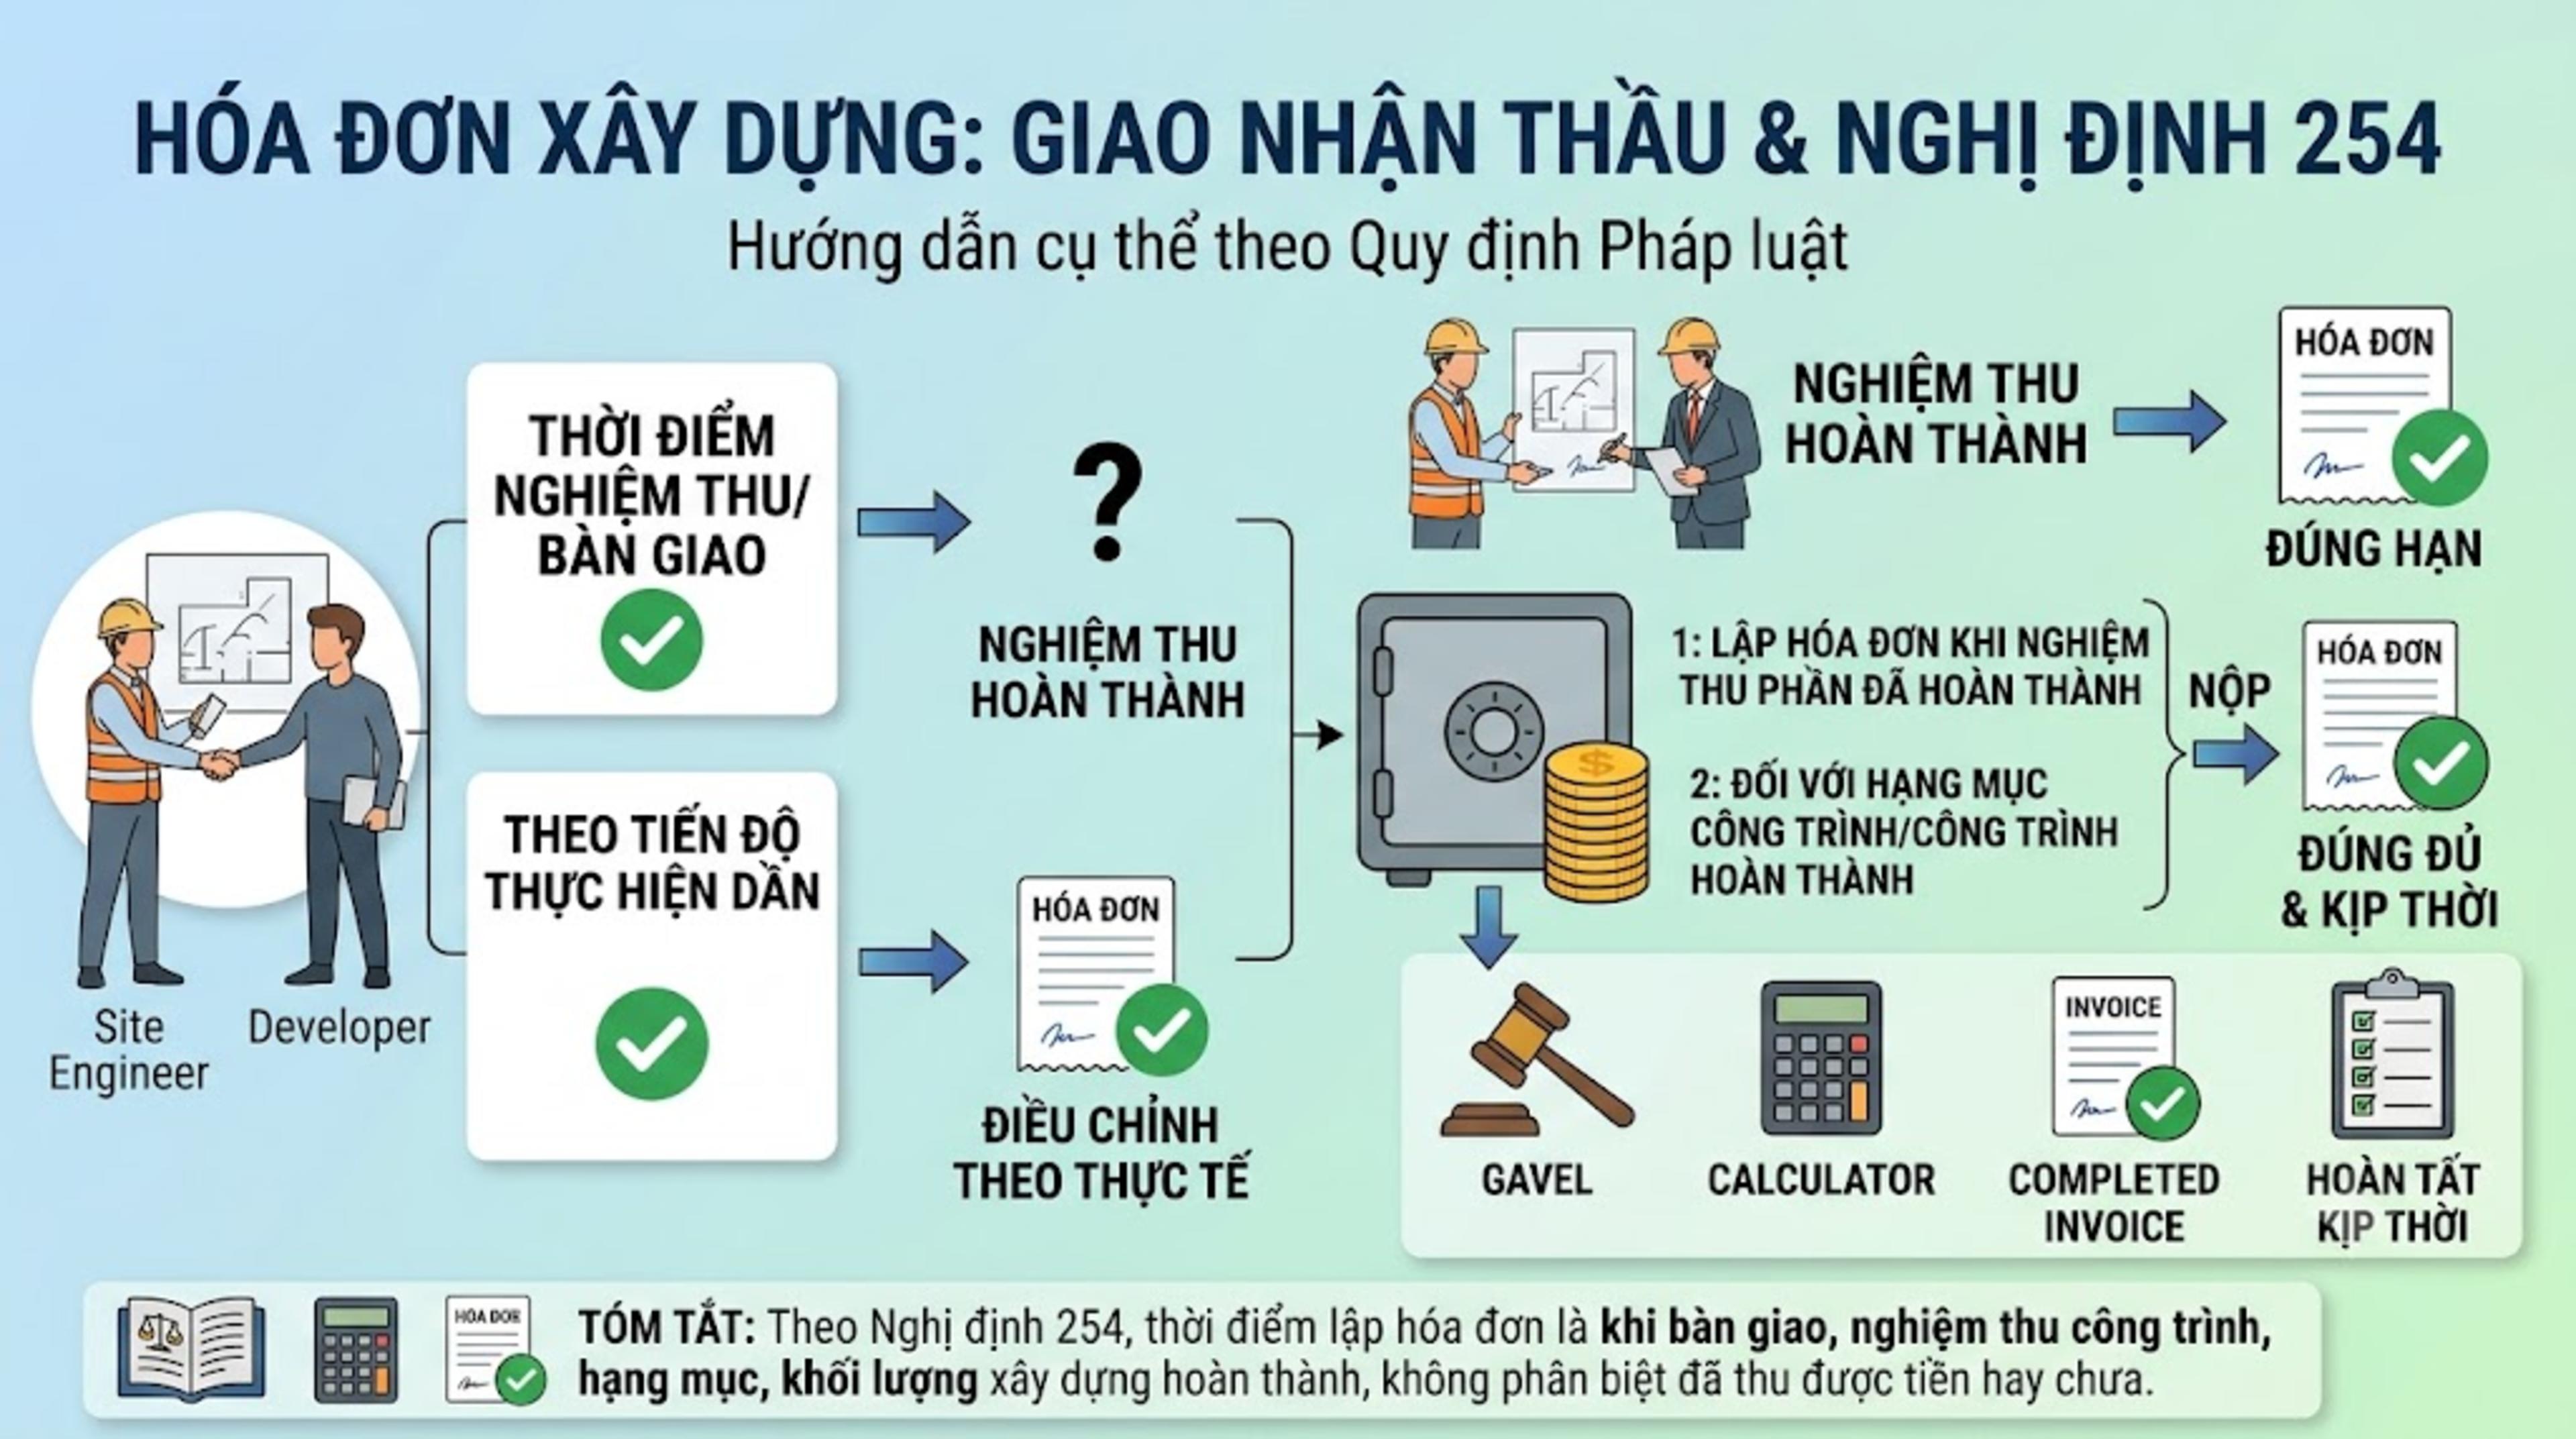
Theo quy định hiện hành, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt được xác định theo thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành.
Thời điểm lập hóa đơn xây dựng, lắp đặt là khi nào?
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, đối với hoạt động xây dựng, lắp đặt:
Thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành.
Quy định này không phụ thuộc vào việc doanh nghiệp đã thu được tiền hay chưa.
Có thể hiểu đơn giản:
Đã nghiệm thu, bàn giao khối lượng hoàn thành → phải lập hóa đơn.
Đã thu tiền nhưng chưa đến thời điểm nghiệm thu, bàn giao theo quy định → không phải cứ thu tiền là phải lập hóa đơn.
Việc thanh toán và việc lập hóa đơn có thể không diễn ra cùng thời điểm.
Công ty xây dựng có phải xuất hóa đơn cho từng lần thanh toán không?
Không bắt buộc trong mọi trường hợp.
Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt dựa trên thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành.
Do đó, nếu hợp đồng có nhiều lần thanh toán nhưng việc thanh toán không gắn với thời điểm nghiệm thu, bàn giao công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, doanh nghiệp không bắt buộc phải xuất hóa đơn cho từng lần thanh toán.
Ví dụ
Công ty A ký hợp đồng thi công công trình với giá trị 2 tỷ đồng.
Hợp đồng quy định khách hàng thanh toán:
Đợt 1: 30% khi ký hợp đồng.
Đợt 2: 40% trong quá trình thi công.
Đợt 3: 30% sau khi nghiệm thu hoàn thành.
Nếu khoản tiền ở đợt 1 và đợt 2 chỉ là các khoản thanh toán theo tiến độ, chưa gắn với việc nghiệm thu, bàn giao khối lượng hoàn thành thì không phải cứ nhận tiền là lập hóa đơn ngay.
Khi công trình, hạng mục hoặc khối lượng xây dựng được nghiệm thu, bàn giao theo quy định thì doanh nghiệp lập hóa đơn tương ứng.
Nếu đã nhận tiền nhưng chưa nghiệm thu thì có phải xuất hóa đơn?
Không phải cứ nhận tiền là phải xuất hóa đơn.
Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn được xác định theo thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành.
Vì vậy, trường hợp doanh nghiệp nhận tiền thanh toán trước nhưng chưa nghiệm thu, bàn giao khối lượng hoàn thành thì cần căn cứ bản chất khoản tiền và hồ sơ hợp đồng để xác định thời điểm lập hóa đơn.
Điểm này khác với quy định chung đối với một số hoạt động cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ.
Bộ Xây dựng phản hồi thế nào về kiến nghị thời điểm lập hóa đơn?
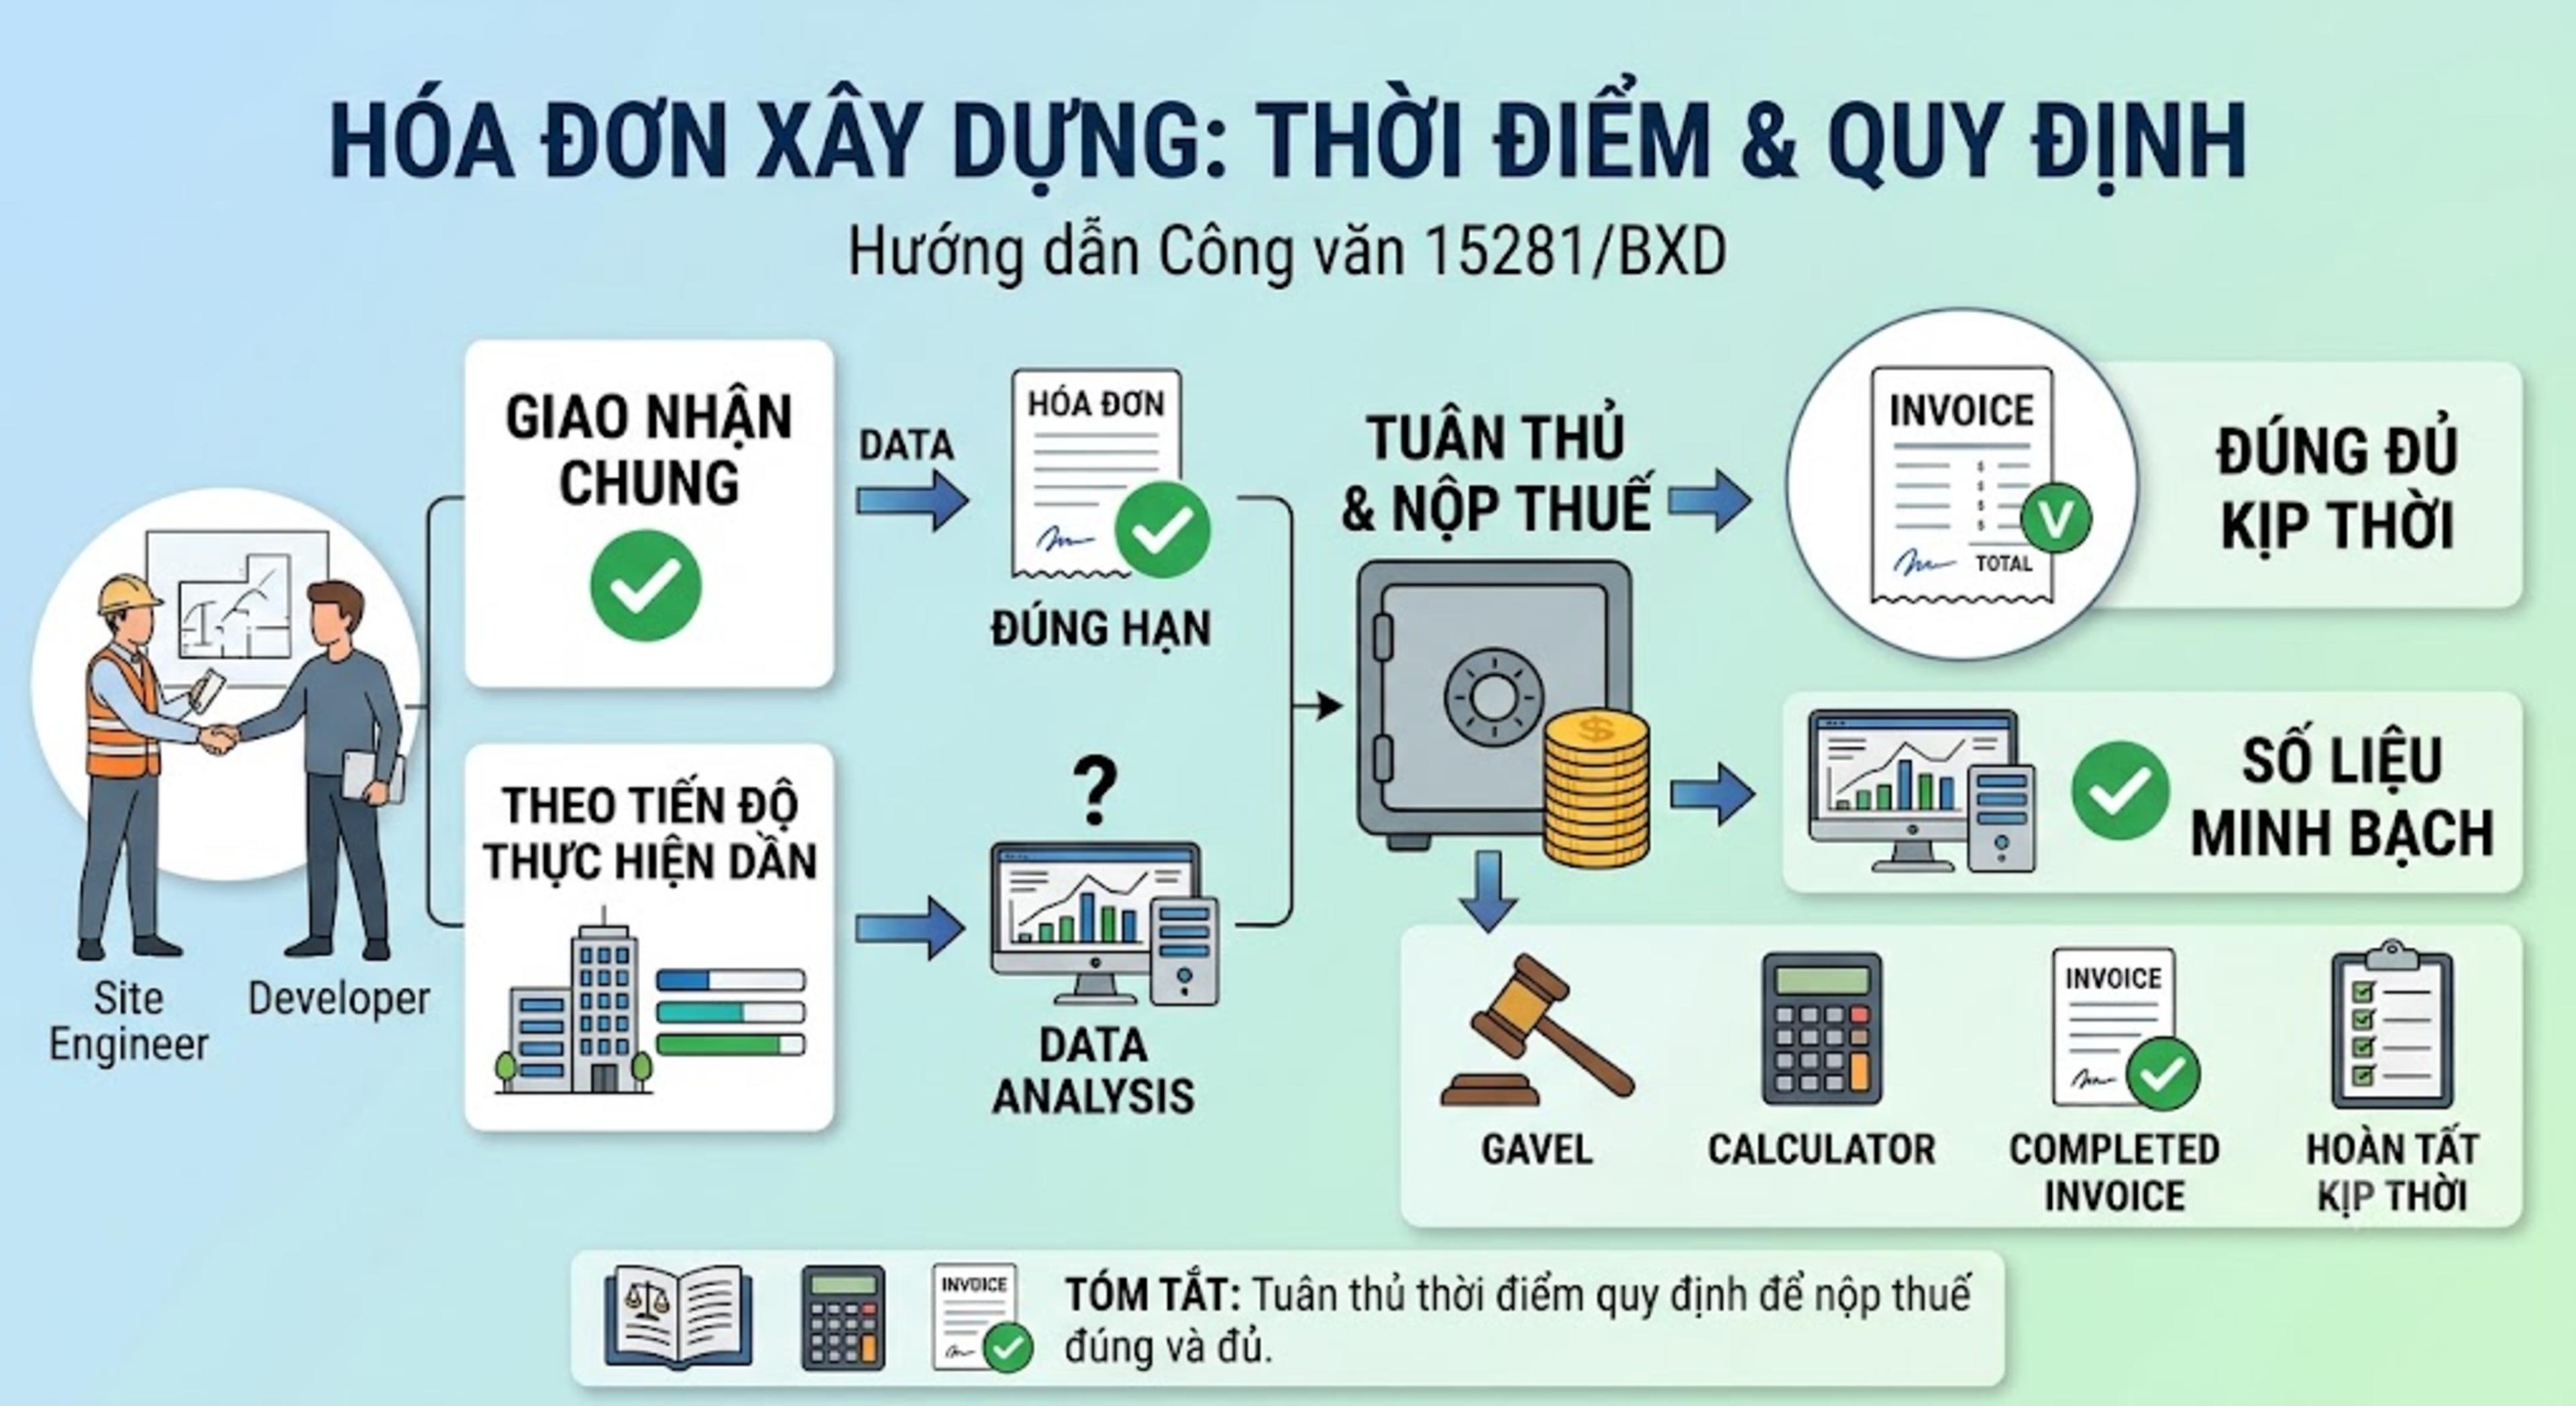
Liên quan đến những vướng mắc trong thực tế về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt, Bộ Xây dựng đã có Công văn 15281/BXD-KTQLXD năm 2026 phản hồi kiến nghị của doanh nghiệp.
Bộ Xây dựng cho biết pháp luật về hợp đồng xây dựng đã có quy định về thanh toán hợp đồng và hồ sơ thanh toán, phù hợp với đặc thù của ngành xây dựng.
Đối với các vướng mắc liên quan trực tiếp đến quy định về hóa đơn, Bộ Xây dựng cho biết đây là nội dung thuộc thẩm quyền hướng dẫn của Bộ Tài chính.
Bộ Xây dựng cũng cho biết sẽ phối hợp với Bộ Tài chính và các cơ quan liên quan để nghiên cứu, đề xuất sửa đổi, bổ sung quy định về hóa đơn nhằm phù hợp hơn với đặc thù của hoạt động xây dựng.
Doanh nghiệp xây dựng cần lưu ý gì?
Khi xác định thời điểm lập hóa đơn, doanh nghiệp nên kiểm tra đồng thời:
Hợp đồng xây dựng và điều khoản thanh toán.
Hồ sơ nghiệm thu, bàn giao công trình hoặc khối lượng hoàn thành.
Thời điểm thực tế nghiệm thu, bàn giao.
Bản chất từng khoản tiền khách hàng thanh toán.
Việc thanh toán có gắn với khối lượng xây dựng, lắp đặt đã hoàn thành hay chỉ là khoản tạm ứng, thanh toán theo tiến độ.
Không nên chỉ căn cứ vào ngày nhận tiền để xác định thời điểm xuất hóa đơn.
Hóa đơn được cơ quan thuế cấp mã phải đảm bảo điều gì?
Theo khoản 2 Điều 12 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử được cơ quan thuế cấp mã phải đảm bảo các yêu cầu theo quy định.
Cụ thể, hóa đơn phải:
Có đầy đủ nội dung của hóa đơn điện tử theo quy định.
Đúng định dạng hóa đơn điện tử.
Đúng thông tin đăng ký theo quy định.
Không thuộc trường hợp ngừng sử dụng hóa đơn điện tử có mã của cơ quan thuế.
Hệ thống cấp mã hóa đơn của Cục Thuế thực hiện cấp mã và gửi kết quả cấp mã cho người gửi.
Sau khi được cấp mã, người bán có trách nhiệm gửi hóa đơn điện tử cho người mua theo phương thức phù hợp với quy định về giao dịch điện tử.
Kết luận
Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phụ thuộc vào việc doanh nghiệp đã thu được tiền hay chưa.
Do đó, công ty xây dựng không bắt buộc phải xuất hóa đơn cho từng lần thanh toán nếu khoản thanh toán đó không gắn với thời điểm nghiệm thu, bàn giao công trình hoặc khối lượng hoàn thành.
Doanh nghiệp nên căn cứ vào hợp đồng, hồ sơ nghiệm thu, bàn giao và bản chất từng khoản thanh toán để xác định đúng thời điểm lập hóa đơn.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.