Hướng dẫn cách xử lý hóa đơn điện tử khi phát sinh hoàn phí, giảm phí bảo hiểm theo Thông tư 91/2026/TT-BTC, bao gồm trường hợp phí bảo hiểm đã thu và chưa thu tiền.
Từ ngày 01/7/2026, việc xử lý hóa đơn điện tử khi phát sinh hoàn phí, giảm phí bảo hiểm được thực hiện theo quy định tại Thông tư 91/2026/TT-BTC. Vậy doanh nghiệp bảo hiểm phải lập hóa đơn điều chỉnh như thế nào trong trường hợp hoàn hoặc giảm phí bảo hiểm?
Hoàn phí, giảm phí bảo hiểm phải xử lý hóa đơn như thế nào?
Theo điểm c.3 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, đối với trường hợp hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm và các khoản chi để giảm thu khác theo quy định của pháp luật về kinh doanh bảo hiểm, người bán căn cứ vào hóa đơn đã lập để lập hóa đơn điều chỉnh giao cho khách hàng tham gia bảo hiểm.
Việc lập hóa đơn điều chỉnh được thực hiện không phân biệt doanh nghiệp bảo hiểm đã chi tiền hay chưa chi tiền.
Trên hóa đơn điều chỉnh phải thể hiện rõ:
Số tiền phí bảo hiểm được hoàn hoặc giảm.
Lý do hoàn phí hoặc giảm phí.
Như vậy, khi phát sinh hoàn hoặc giảm phí bảo hiểm, doanh nghiệp bảo hiểm không lập hóa đơn thay thế mà thực hiện lập hóa đơn điều chỉnh theo quy định.
Có cần lập văn bản thỏa thuận khi điều chỉnh hóa đơn không?
Trường hợp người bán và người mua có thỏa thuận về việc lập văn bản trước khi lập hóa đơn điều chỉnh thì biên bản hoặc thỏa thuận bằng văn bản phải được lưu giữ cùng với hóa đơn thu phí bảo hiểm tại doanh nghiệp.
Các hồ sơ này phải được xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Do đó, doanh nghiệp cần lưu ý chuẩn bị đầy đủ hồ sơ, chứng từ liên quan đến việc hoàn hoặc giảm phí để chứng minh cơ sở lập hóa đơn điều chỉnh.
Trường hợp phí bảo hiểm chưa thu tiền nhưng đã lập hóa đơn thì xử lý thế nào?
Một trường hợp đặc biệt được Thông tư 91/2026/TT-BTC quy định là phí bảo hiểm chưa thu được tiền nhưng doanh nghiệp bảo hiểm đã lập hóa đơn.
Khi phát sinh hoàn hoặc giảm phí, doanh nghiệp bảo hiểm căn cứ vào dữ liệu phí bảo hiểm chưa thu được tiền để lập hóa đơn điều chỉnh tổng hợp đối với các khoản phí chưa thu được tiền của tháng trước.
Hóa đơn điều chỉnh tổng hợp phải kèm theo bảng kê thể hiện:
Số hóa đơn được điều chỉnh.
Số tiền điều chỉnh.
Tiền thuế điều chỉnh.
Quy định này giúp doanh nghiệp bảo hiểm xử lý tập trung các khoản phí chưa thu được tiền thay vì phải thực hiện riêng lẻ từng trường hợp.
Hồ sơ, chứng từ khi hoàn hoặc giảm phí bảo hiểm
Đối với các trường hợp trả lại hàng hóa, dịch vụ, bao gồm trường hợp hoàn phí, giảm phí bảo hiểm, người bán và người mua phải có đầy đủ hồ sơ, chứng từ liên quan.
Hồ sơ phải được lưu giữ và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Do đó, ngoài việc lập hóa đơn điều chỉnh đúng quy định, doanh nghiệp bảo hiểm cần lưu ý hoàn thiện các hồ sơ chứng minh việc hoàn, giảm phí và lý do điều chỉnh.
Một số trường hợp hóa đơn điện tử không cần đầy đủ nội dung từ ngày 01/7/2026
Thông tư 91/2026/TT-BTC và các quy định liên quan cũng quy định một số trường hợp hóa đơn điện tử không nhất thiết phải có đầy đủ các nội dung thông thường.
Một số trường hợp đáng chú ý gồm:
Hóa đơn điện tử nói chung không nhất thiết phải có chữ ký số của người mua, trừ trường hợp các bên có thỏa thuận khác theo quy định.
Hóa đơn điện tử là tem, vé, thẻ có thể không cần một số tiêu thức như thông tin người mua, tiền thuế, thuế suất thuế GTGT.
Hóa đơn điện tử bán hàng tại siêu thị, trung tâm thương mại, rạp chiếu phim cho cá nhân không cung cấp thông tin người mua có thể không cần thể hiện tên, địa chỉ, số định danh cá nhân của người mua.
Một số hóa đơn trong lĩnh vực xây dựng, hàng không, viễn thông, casino và thương mại điện tử cũng có quy định riêng về các nội dung không bắt buộc thể hiện.
Khi nào hóa đơn điện tử lập sai không cần thông báo cho cơ quan thuế?
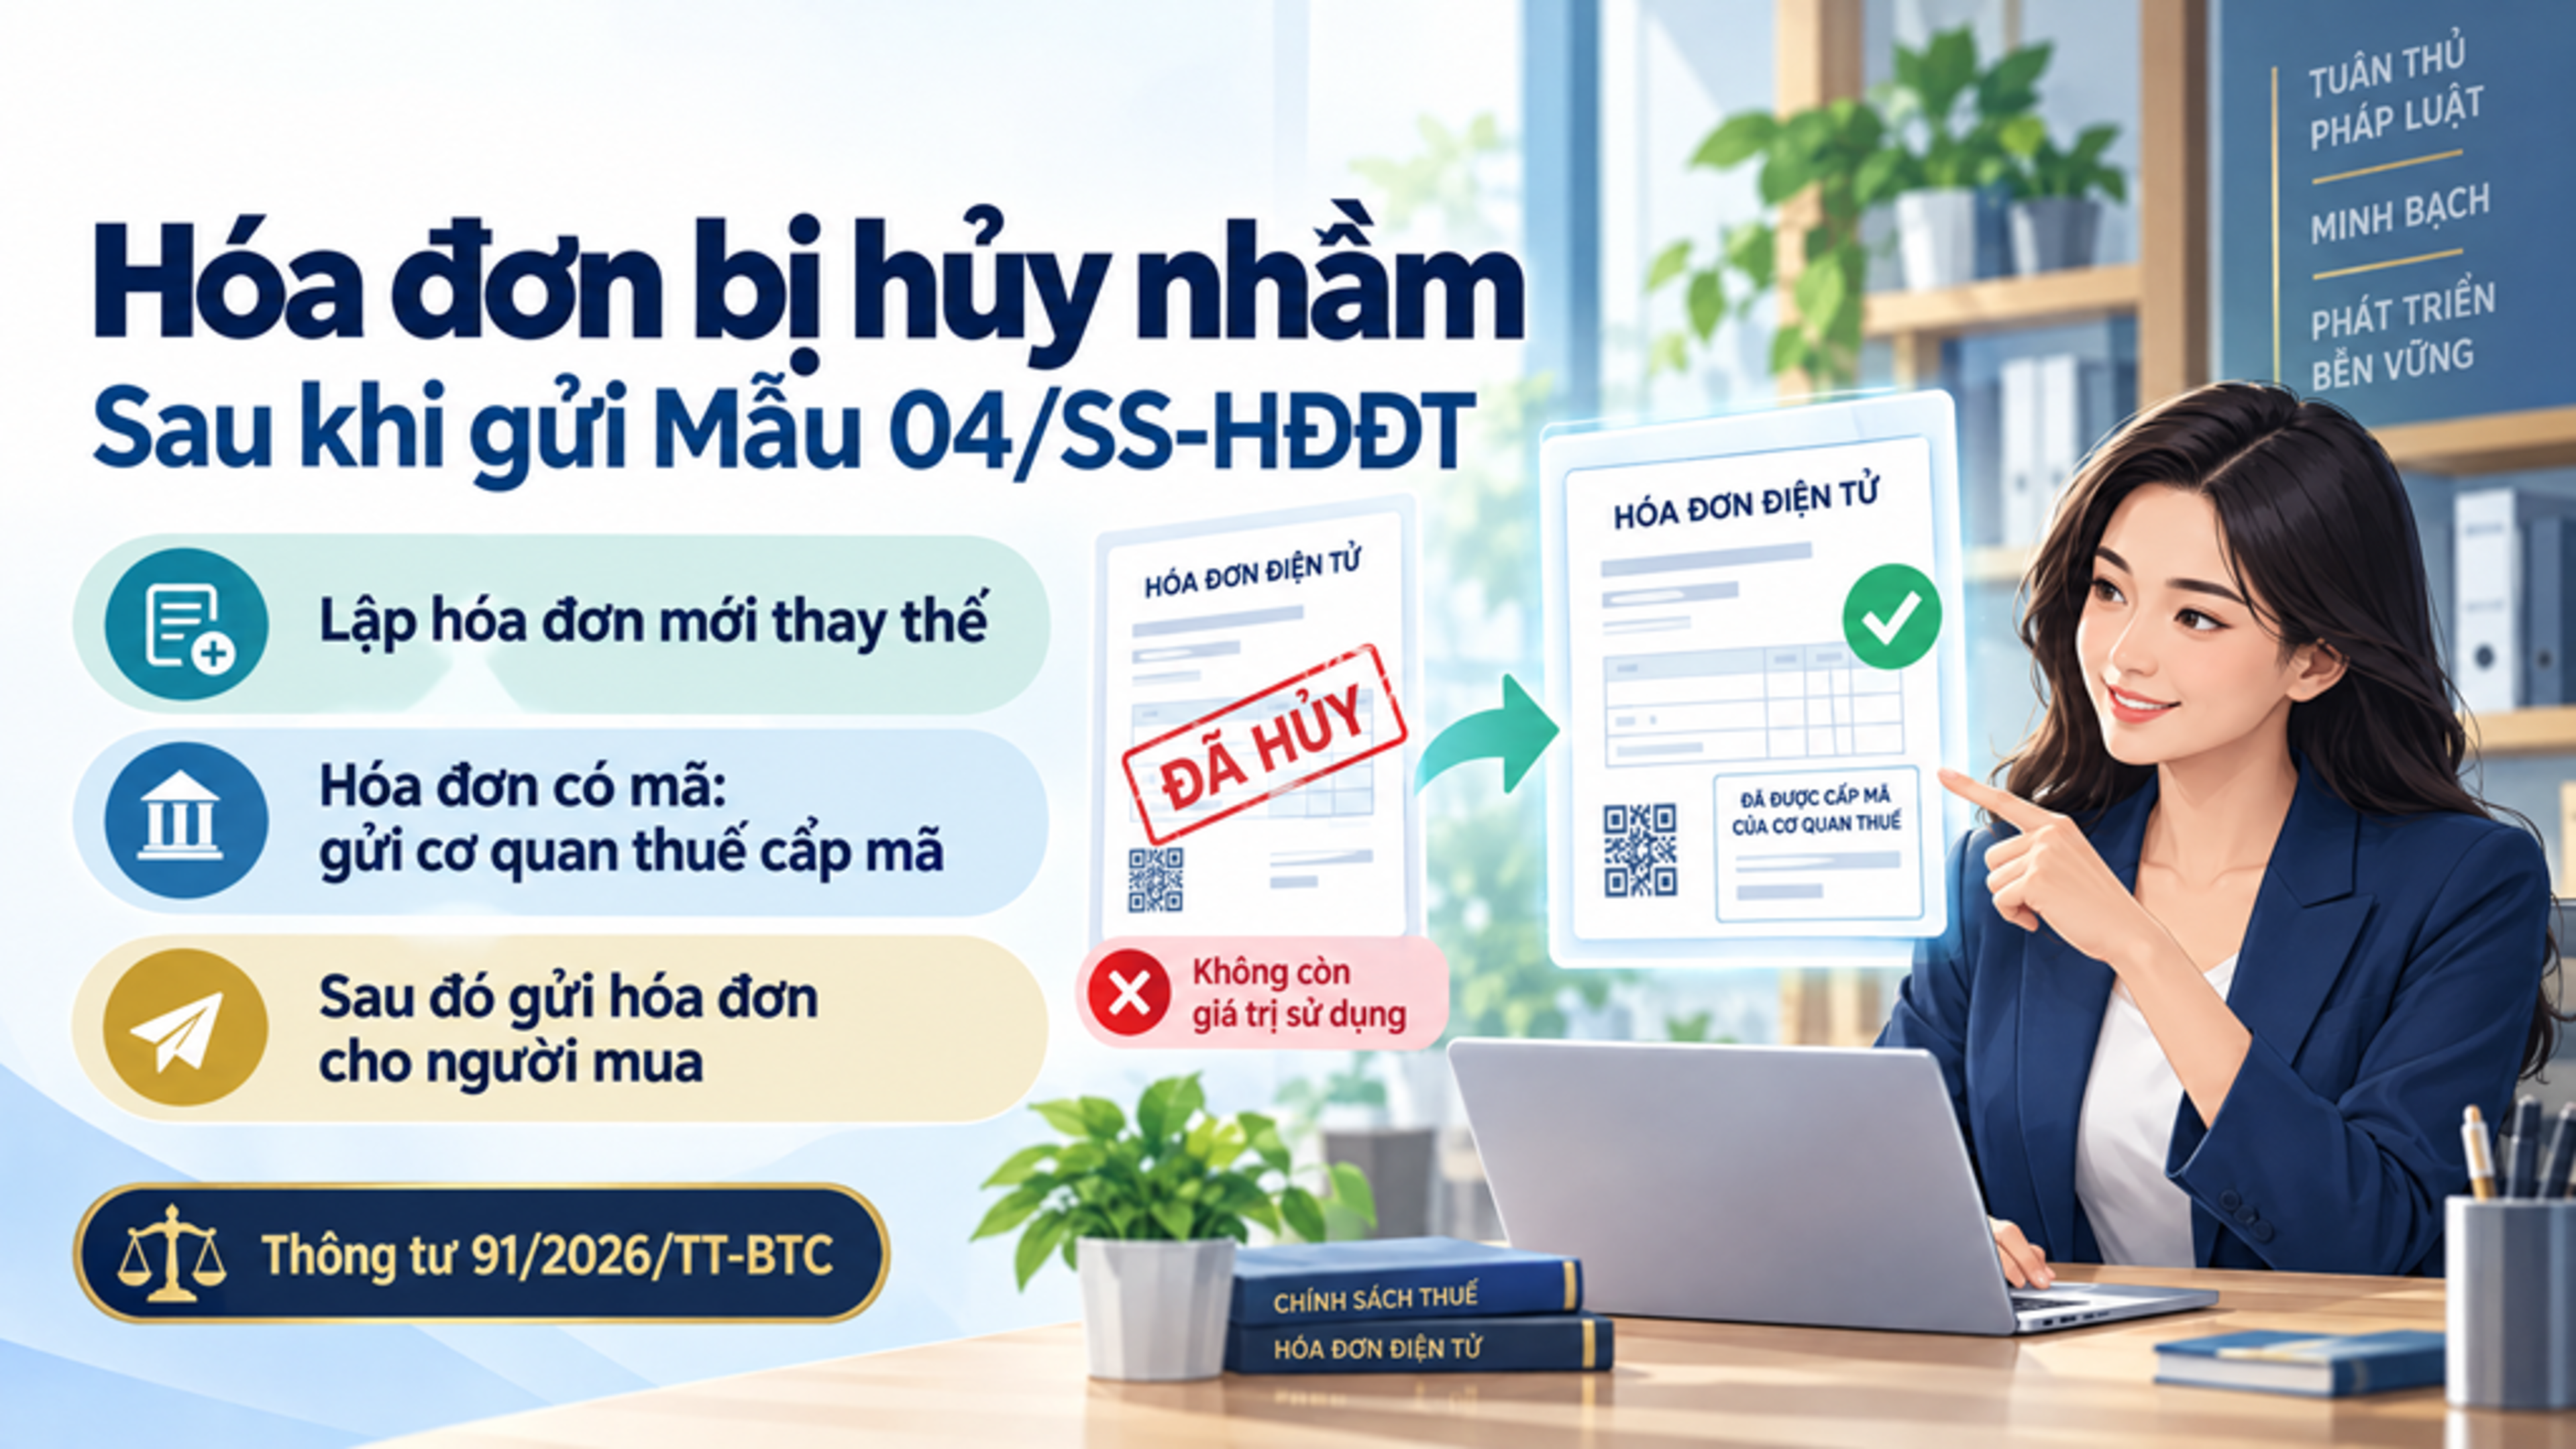
Theo Thông tư 91/2026/TT-BTC, trường hợp hóa đơn điện tử đã lập sai và người bán đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử thì người bán thực hiện gửi thông tin điều chỉnh hoặc thay thế trực tiếp trên Bảng tổng hợp dữ liệu hóa đơn điện tử của các kỳ tiếp theo.
Trong trường hợp này, người bán không phải gửi thông báo hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT đến cơ quan thuế.
Ngoài ra, trường hợp chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử theo quy định thì người bán cũng không cần lập văn bản thỏa thuận với người mua về nội dung hóa đơn đã lập sai.
Kết luận
Theo Thông tư 91/2026/TT-BTC, khi phát sinh hoàn phí hoặc giảm phí bảo hiểm, doanh nghiệp bảo hiểm căn cứ vào hóa đơn đã lập để lập hóa đơn điều chỉnh, không phân biệt khoản phí đã được chi trả hay chưa.
Trên hóa đơn điều chỉnh cần ghi rõ số tiền phí bảo hiểm được hoàn, giảm và lý do hoàn, giảm. Trường hợp phí bảo hiểm chưa thu được tiền nhưng đã lập hóa đơn thì doanh nghiệp bảo hiểm thực hiện lập hóa đơn điều chỉnh tổng hợp cho các khoản phí chưa thu được tiền của tháng trước, kèm bảng kê chi tiết.
Doanh nghiệp cần lưu giữ đầy đủ hồ sơ, chứng từ liên quan đến việc hoàn, giảm phí để phục vụ việc giải trình khi cơ quan thuế hoặc cơ quan có thẩm quyền yêu cầu.
Lưu ý: Nội dung trên được viết lại nhằm mục đích tham khảo. Khi áp dụng vào từng trường hợp cụ thể, doanh nghiệp cần đối chiếu quy định hiện hành và hồ sơ thực tế của giao dịch.