Tìm hiểu lộ trình cập nhật tờ khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC trên hệ thống Thuế điện tử và phần mềm HTKK, cùng hướng xử lý khi hệ thống chưa triển khai biểu mẫu mới.
Từ ngày 01/07/2026, Thông tư 89/2026/TT-BTC có hiệu lực và ban hành các biểu mẫu hồ sơ khai thuế mới, trong đó có tờ khai thuế giá trị gia tăng (GTGT) mẫu 01/GTGT. Tuy nhiên, việc triển khai biểu mẫu mới trên hệ thống Thuế điện tử và phần mềm HTKK được thực hiện theo lộ trình của cơ quan thuế.
Vậy khi nào có mẫu 01/GTGT mới trên hệ thống? Nếu phần mềm chưa cập nhật thì doanh nghiệp cần kê khai theo mẫu nào?
1. Khi nào có tờ khai 01/GTGT mới theo Thông tư 89 trên Thuế điện tử và HTKK?
Theo Điều 99 Thông tư 89/2026/TT-BTC, thông tư có hiệu lực từ ngày 01/07/2026. Tuy nhiên, việc áp dụng đầy đủ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế được triển khai theo lộ trình của cơ quan thuế.
Khoản 4 Điều 52 Luật Quản lý thuế 2025 quy định việc áp dụng đầy đủ các hình thức giao dịch điện tử trong quản lý thuế phải được hoàn thành trước ngày 01/01/2027.
Vì vậy, không có nghĩa là tất cả biểu mẫu mới phải được cập nhật đồng loạt ngay từ ngày 01/07/2026. Thời điểm áp dụng thống nhất mẫu 01/GTGT theo Thông tư 89 trên hệ thống Thuế điện tử và HTKK phụ thuộc vào lộ trình triển khai và thông báo chính thức của cơ quan thuế.
Trong thời gian chờ cập nhật, người nộp thuế cần theo dõi thông báo của cơ quan thuế và sử dụng biểu mẫu được hệ thống hỗ trợ theo hướng dẫn chuyển tiếp.
2. Chưa có mẫu 01/GTGT mới trên HTKK thì kê khai theo mẫu nào?
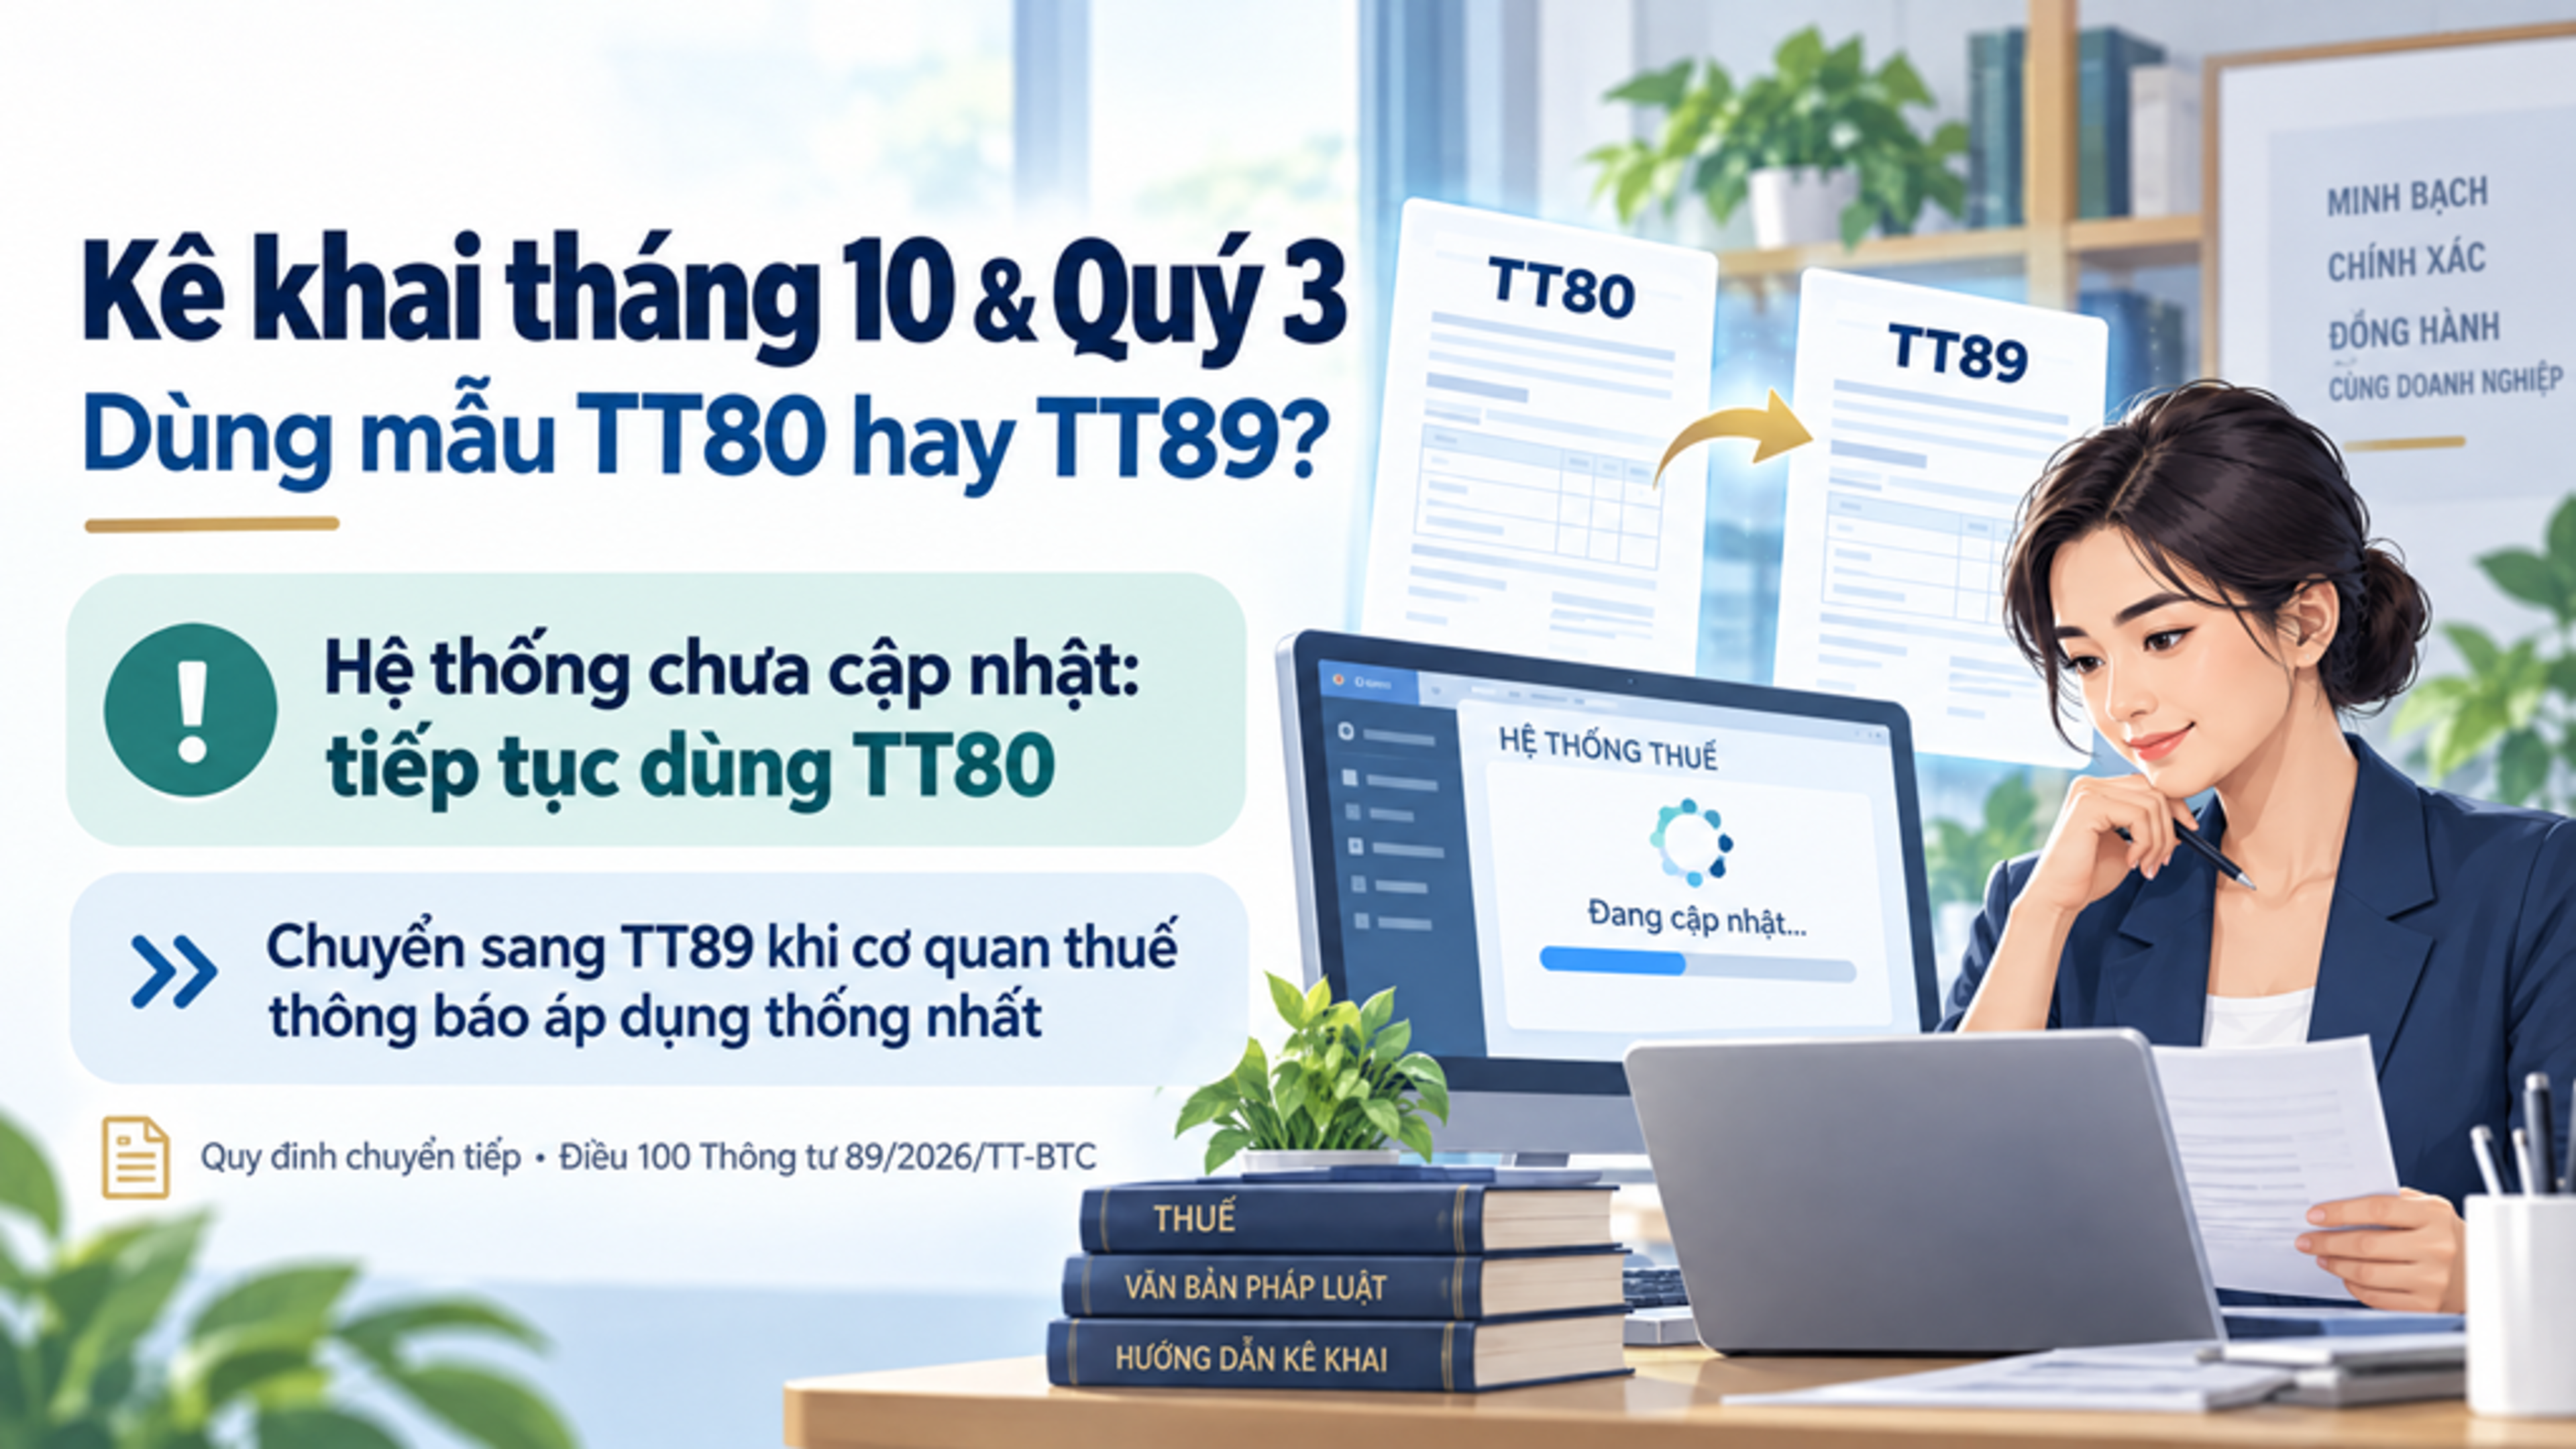
Theo hướng dẫn tại Quyết định 1934/QĐ-BTC năm 2026, trong thời gian từ ngày 01/07/2026 đến thời điểm áp dụng theo lộ trình của cơ quan thuế, người nộp thuế được tiếp tục sử dụng các mẫu hồ sơ khai thuế GTGT, hồ sơ hoàn thuế ban hành kèm theo Thông tư 80/2021/TT-BTC và các văn bản sửa đổi, bổ sung.
Do đó, nếu hệ thống Thuế điện tử hoặc HTKK chưa cập nhật mẫu 01/GTGT mới theo Thông tư 89/2026/TT-BTC, doanh nghiệp thực hiện theo biểu mẫu mà hệ thống đang hỗ trợ, phù hợp với hướng dẫn chuyển tiếp.
Kế toán cần lưu ý:
Không tự ý trì hoãn việc kê khai chỉ vì chưa thấy mẫu mới trên phần mềm.
Kiểm tra phiên bản HTKK đang sử dụng và thông báo nâng cấp của cơ quan thuế.
Thực hiện kê khai theo mẫu được hệ thống tiếp nhận trong giai đoạn chuyển tiếp.
Theo dõi thông báo chính thức về thời điểm áp dụng thống nhất mẫu mới.
Việc tiếp tục sử dụng biểu mẫu đang được hệ thống hỗ trợ trong giai đoạn chuyển tiếp không đồng nghĩa với việc Thông tư 89/2026/TT-BTC chưa có hiệu lực.
3. Mẫu 01/GTGT theo Thông tư 89 áp dụng từ kỳ tính thuế nào?
Cần phân biệt thời điểm có hiệu lực của thông tư với thời điểm hệ thống triển khai biểu mẫu điện tử mới.
Theo quy định chuyển tiếp tại Thông tư 89/2026/TT-BTC:
Kỳ tính thuế trước ngày 01/07/2026: Thực hiện theo biểu mẫu áp dụng trước thời điểm thông tư có hiệu lực.
Kỳ tính thuế từ ngày 01/07/2026 trở đi: Thực hiện theo biểu mẫu quy định tại Thông tư 89/2026/TT-BTC, đồng thời tuân thủ hướng dẫn chuyển tiếp khi hệ thống chưa cập nhật mẫu mới.
Đối với kỳ kê khai quý 3/2026, doanh nghiệp cần xác định đây là kỳ tính thuế sau ngày 01/07/2026. Nếu mẫu mới chưa được triển khai thống nhất trên hệ thống, người nộp thuế thực hiện theo hướng dẫn chuyển tiếp và biểu mẫu đang được hệ thống hỗ trợ.
Kế toán nên kiểm tra thông báo của cơ quan thuế trước khi lập và gửi hồ sơ để tránh sử dụng sai biểu mẫu hoặc gửi hồ sơ không đúng quy trình.
4. Tờ khai 01/GTGT theo Thông tư 89 có điểm gì mới?
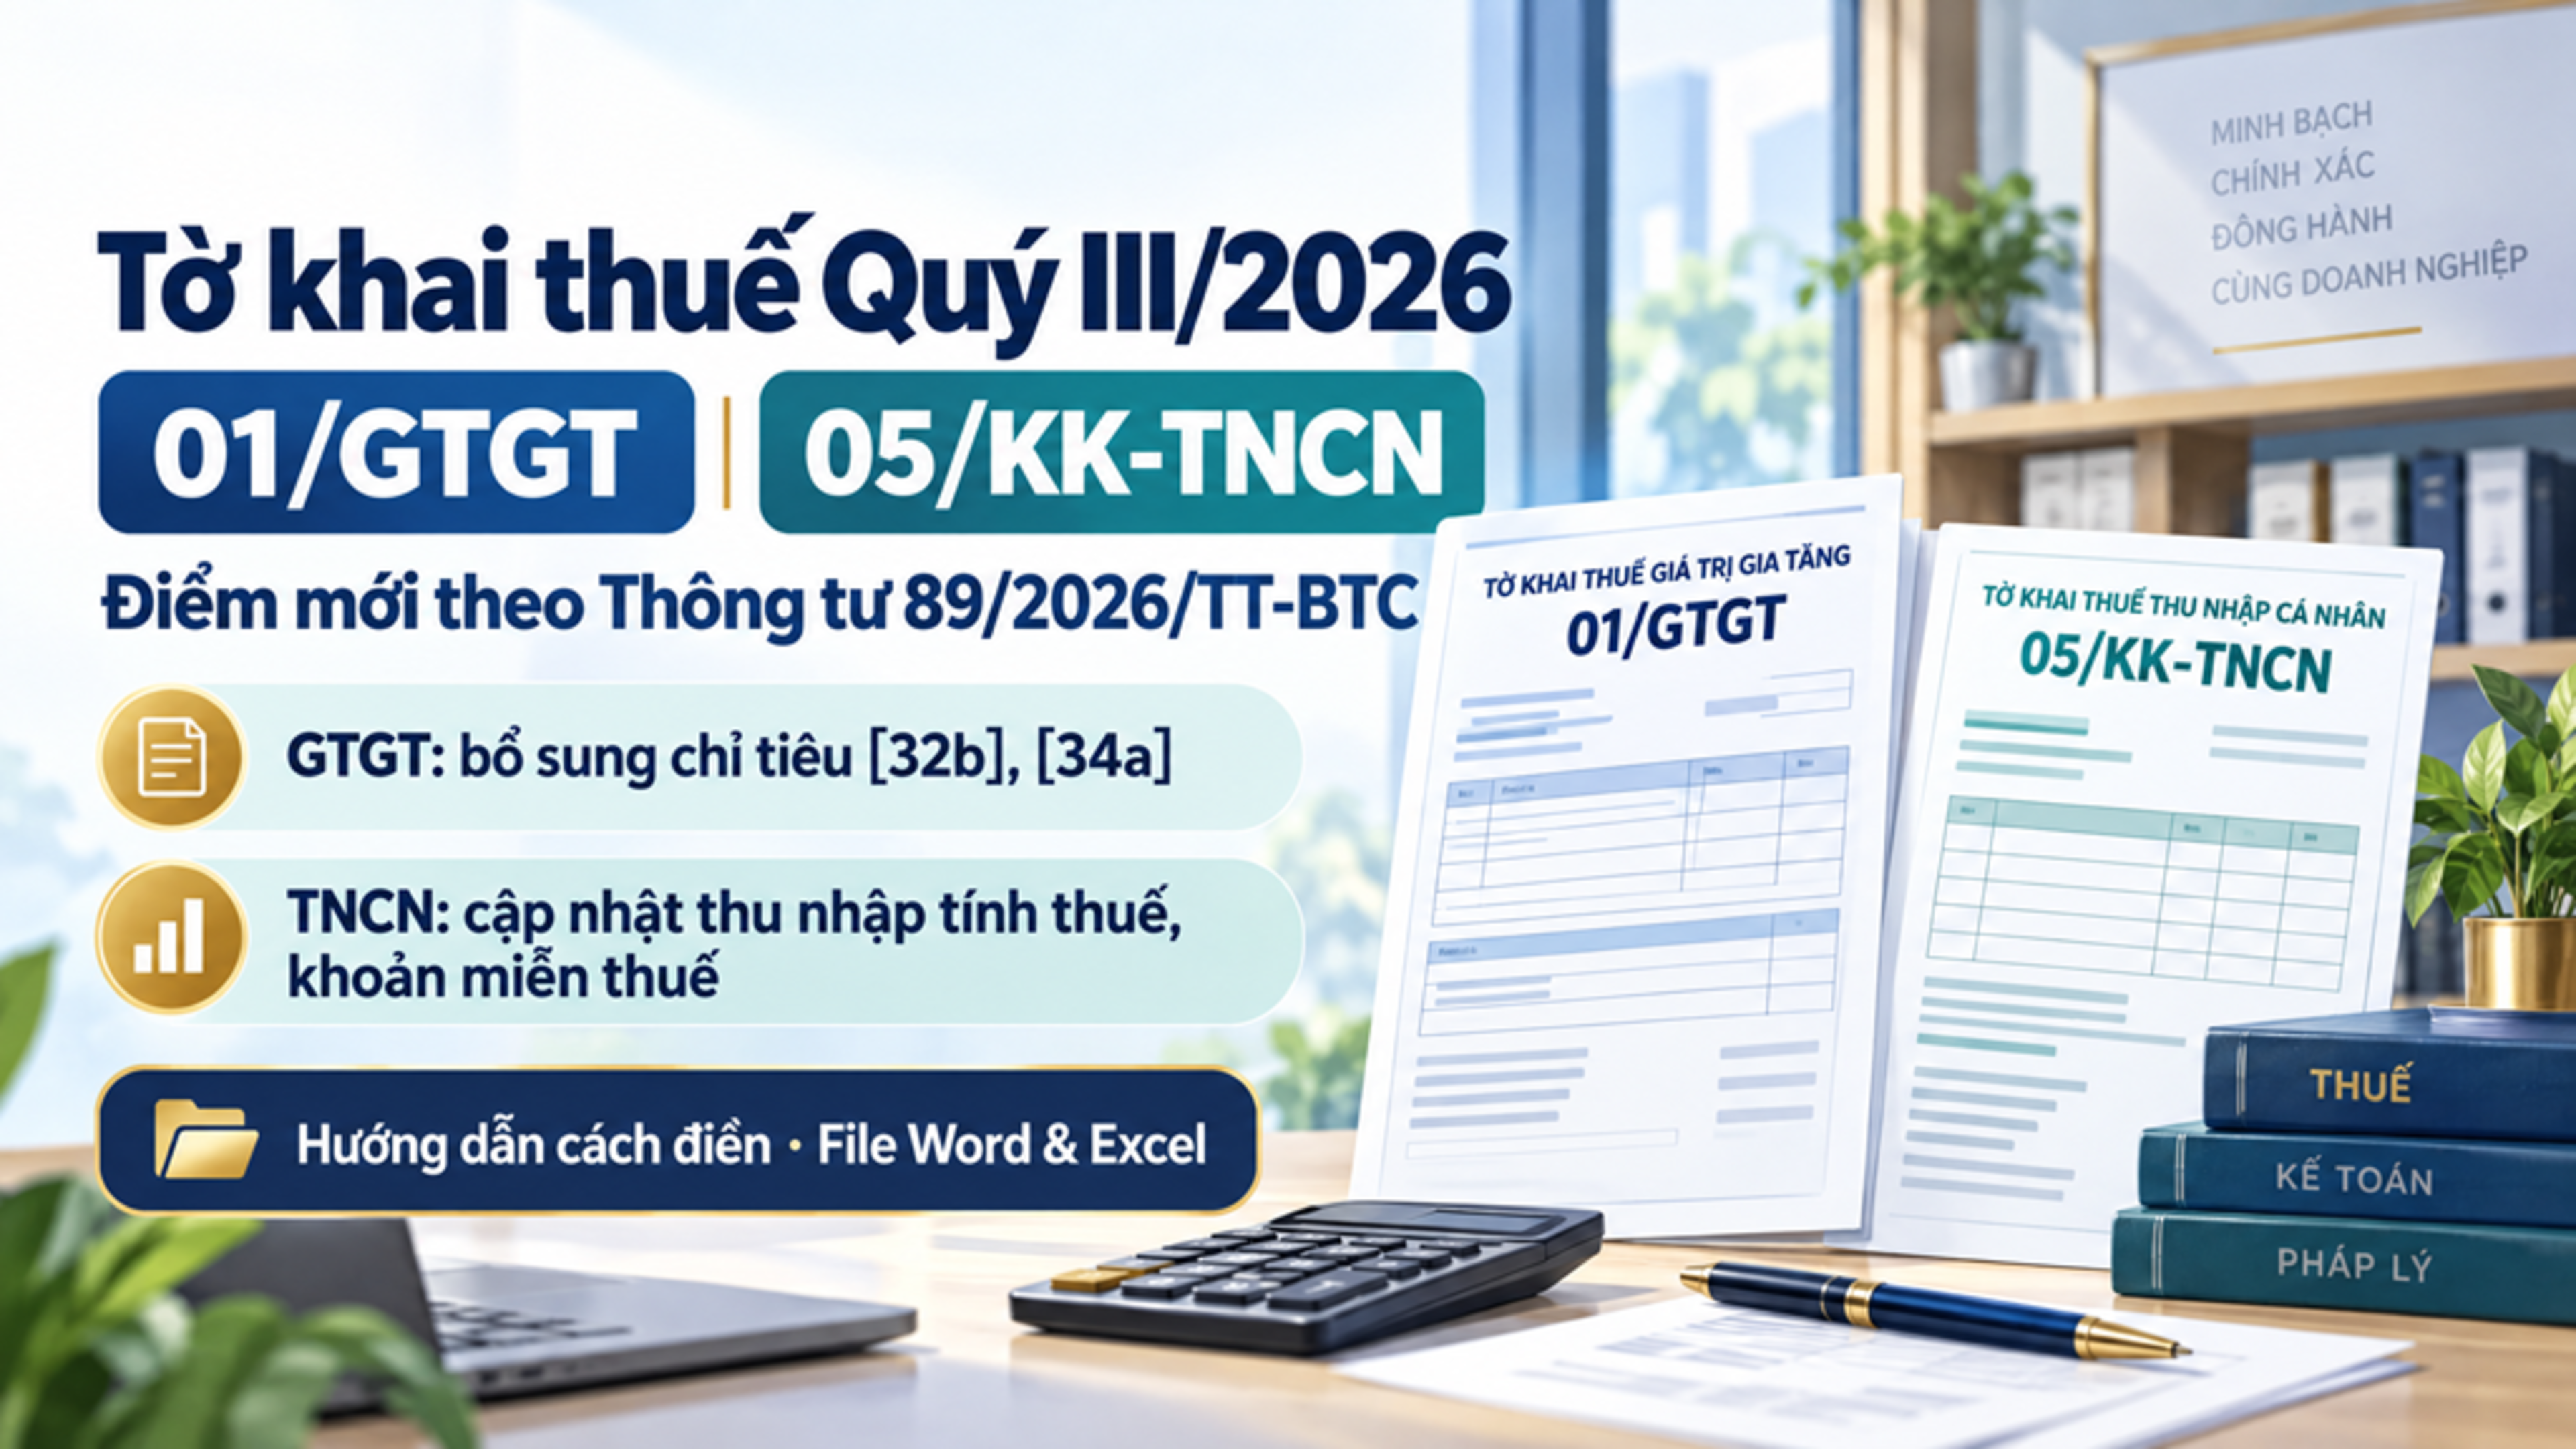
Tờ khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC có điều chỉnh một số chỉ tiêu so với biểu mẫu trước đây.
Theo nội dung giới thiệu tại Công văn 5746/CT-CS năm 2026, các điểm thay đổi đáng chú ý gồm:
Sửa đổi tên một số chỉ tiêu trên tờ khai, trong đó có các chỉ tiêu [06], [08], [11a], [23a], [24a] và [32a].
Bỏ chỉ tiêu [11b].
Bổ sung chỉ tiêu [32b] về hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT.
Bổ sung chỉ tiêu [34a] về hàng hóa, dịch vụ bán ra không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT.
Các chỉ tiêu được bổ sung nhằm phản ánh rõ hơn bản chất của hàng hóa, dịch vụ phát sinh và cách xác định doanh thu, giá tính thuế theo quy định pháp luật.
Khi mẫu mới được triển khai, kế toán cần đọc kỹ hướng dẫn của từng chỉ tiêu, đối chiếu với hóa đơn và dữ liệu kế toán để xác định đúng số liệu phải kê khai. Không nên tự động chuyển số liệu từ mẫu cũ sang mẫu mới nếu chưa kiểm tra nội dung và cách xác định chỉ tiêu tương ứng.
5. Khi nào doanh nghiệp kê khai thuế GTGT theo tháng hoặc theo quý?
Bên cạnh việc lựa chọn đúng mẫu tờ khai, doanh nghiệp cần xác định chính xác kỳ kê khai thuế GTGT theo quy định tại Điều 19 Thông tư 89/2026/TT-BTC.
Một số trường hợp khai thuế GTGT theo quý gồm:
Người nộp thuế thuộc diện khai theo tháng nhưng có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống và lựa chọn khai theo quý.
Người nộp thuế mới bắt đầu hoạt động, kinh doanh được lựa chọn khai thuế GTGT theo quý theo quy định.
Các trường hợp khác đáp ứng điều kiện khai theo quý theo quy định pháp luật thuế hiện hành.
Người nộp thuế có trách nhiệm tự xác định mình thuộc đối tượng khai theo tháng hay theo quý để thực hiện đúng nghĩa vụ.
Do đó, trước khi lập mẫu 01/GTGT, kế toán nên kiểm tra cả hai nội dung: kỳ kê khai áp dụng cho doanh nghiệp và biểu mẫu được phép sử dụng tại thời điểm nộp hồ sơ.
6. Kế toán cần làm gì trong thời gian chờ cập nhật mẫu mới?
Để hạn chế sai sót trong giai đoạn chuyển đổi biểu mẫu, doanh nghiệp nên thực hiện các công việc sau:
Bước 1: Kiểm tra thông báo từ cơ quan thuế. Theo dõi hướng dẫn về thời điểm triển khai mẫu 01/GTGT mới trên Thuế điện tử và HTKK.
Bước 2: Cập nhật phần mềm. Kiểm tra phiên bản HTKK mới nhất và các thông báo nâng cấp liên quan đến hồ sơ khai thuế GTGT.
Bước 3: Xác định đúng kỳ tính thuế. Phân biệt kỳ tính thuế trước và sau ngày 01/07/2026 để lựa chọn biểu mẫu phù hợp.
Bước 4: Sử dụng mẫu theo hướng dẫn chuyển tiếp. Nếu hệ thống chưa triển khai mẫu mới, sử dụng biểu mẫu đang được hệ thống hỗ trợ theo quy định và thông báo của cơ quan thuế.
Bước 5: Kiểm tra kết quả tiếp nhận. Sau khi gửi tờ khai, lưu thông báo tiếp nhận và theo dõi kết quả xử lý hồ sơ để kịp thời bổ sung nếu có yêu cầu.
Kết luận
Tờ khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC được triển khai trên hệ thống Thuế điện tử và HTKK theo lộ trình của cơ quan thuế. Trong thời gian hệ thống chưa cập nhật hoặc chưa áp dụng thống nhất mẫu mới, người nộp thuế được tiếp tục sử dụng biểu mẫu đang được hỗ trợ theo hướng dẫn chuyển tiếp.
Đối với kỳ tính thuế quý 3/2026, doanh nghiệp cần theo dõi thông báo chính thức, kiểm tra phiên bản phần mềm và sử dụng đúng biểu mẫu theo hướng dẫn tại thời điểm kê khai để bảo đảm hồ sơ được tiếp nhận và xử lý đúng quy định.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.