Tìm hiểu các nguyên tắc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo Nghị định 254/2026/NĐ-CP, bao gồm yêu cầu kết nối dữ liệu với cơ quan thuế, chữ ký số, nội dung hóa đơn và đối tượng áp dụng.
1. Nguyên tắc xuất hóa đơn điện tử từ máy tính tiền theo Nghị định 254
Theo khoản 3 Điều 3 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử khởi tạo từ máy tính tiền là hóa đơn được lập từ hệ thống tính tiền của người bán, có thể là hóa đơn điện tử có mã, hóa đơn điện tử không có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua truy xuất, kê khai thông tin hóa đơn. Dữ liệu hóa đơn được chuyển đến cơ quan thuế theo định dạng chuẩn.
Căn cứ khoản 9 Điều 8 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế phải đáp ứng các nguyên tắc sau:
Nhận biết được hóa đơn: Hóa đơn phải thể hiện được việc được khởi tạo từ máy tính tiền có kết nối dữ liệu điện tử với cơ quan thuế.
Không bắt buộc có chữ ký số: Hóa đơn điện tử khởi tạo từ máy tính tiền thuộc trường hợp này không bắt buộc phải có chữ ký số.
Bảo đảm tính hợp pháp của chứng từ: Khoản chi mua hàng hóa, dịch vụ sử dụng hóa đơn được tra cứu thông tin từ Hệ thống thông tin quản lý thuế và được khởi tạo từ máy tính tiền được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế theo quy định.
Như vậy, người bán cần sử dụng hệ thống tính tiền đáp ứng yêu cầu kết nối dữ liệu với cơ quan thuế và bảo đảm hóa đơn được lập đúng quy định. Người mua cũng nên kiểm tra thông tin hóa đơn khi sử dụng để kê khai, xác định nghĩa vụ thuế.
2. Những ngành nghề nào phải sử dụng hóa đơn điện tử từ máy tính tiền?
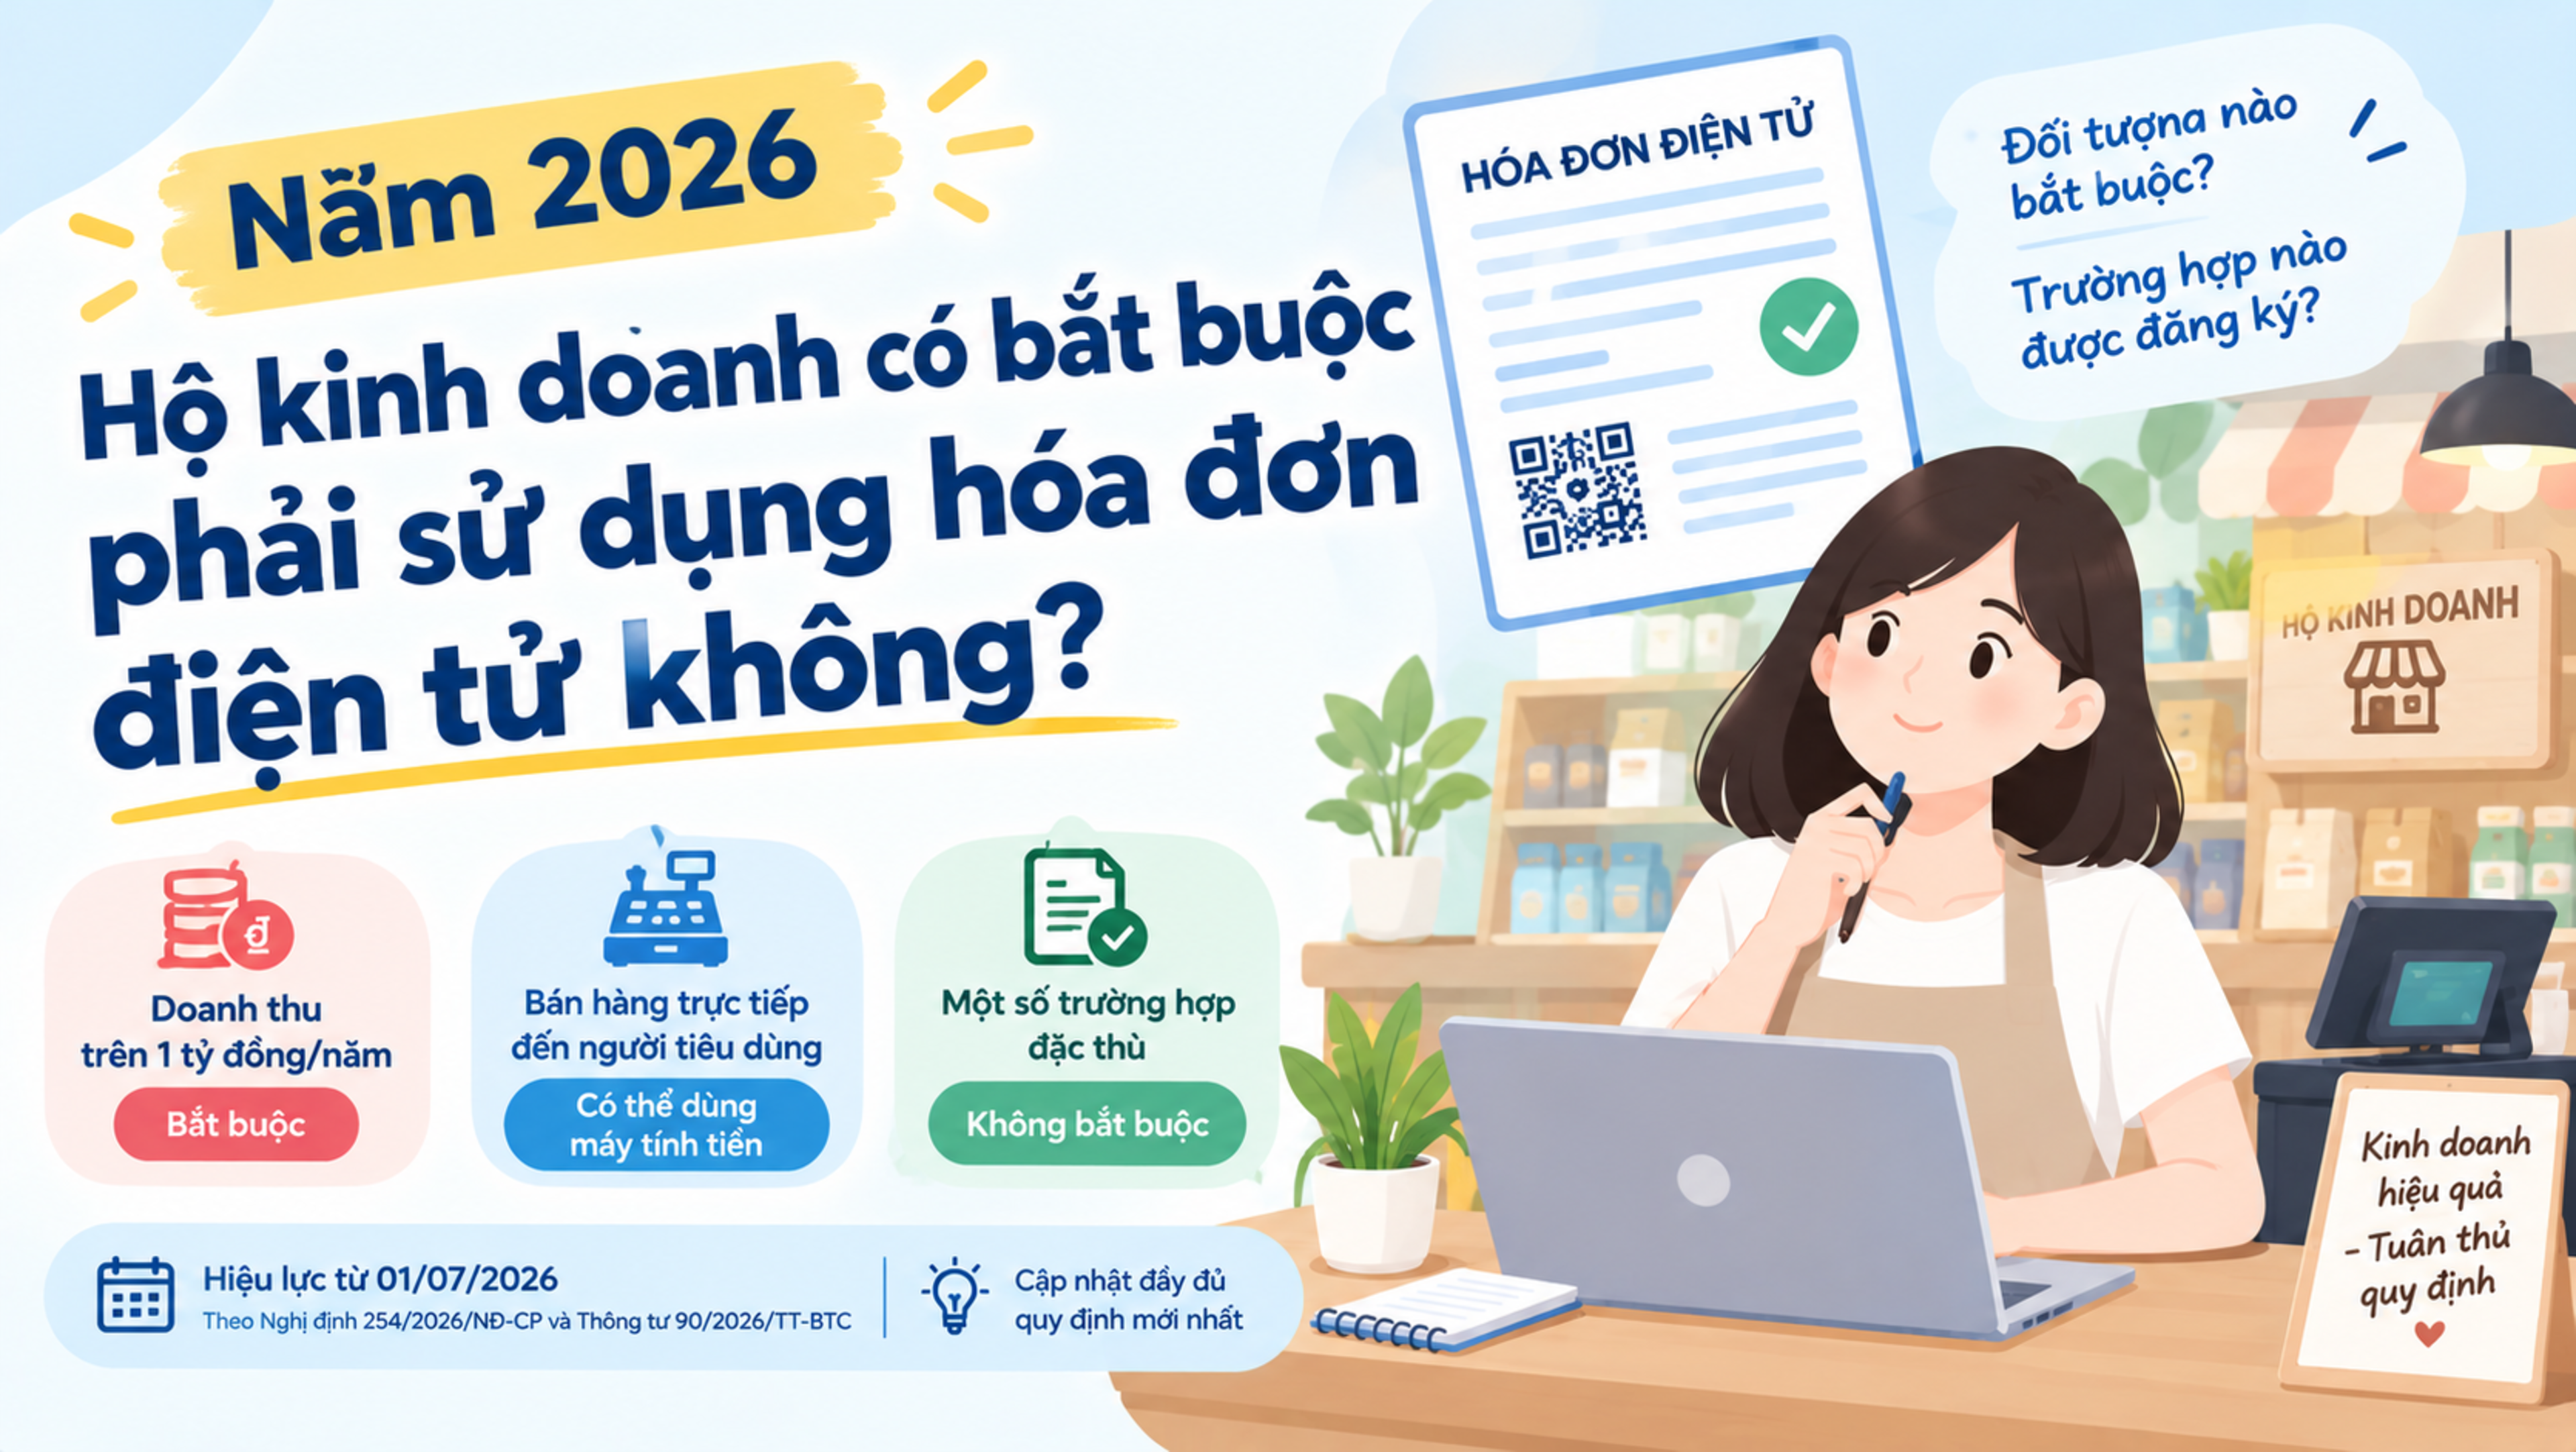
Theo điểm c khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng thuộc các nhóm được quy định phải sử dụng hóa đơn điện tử từ máy tính tiền.
Các ngành nghề, hoạt động gồm:
Trung tâm thương mại, siêu thị;
Hoạt động bán lẻ, trừ ô tô, mô tô, xe máy và xe có động cơ khác;
Ăn uống, nhà hàng, khách sạn;
Dịch vụ vận tải hành khách;
Dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ;
Dịch vụ nghệ thuật, vui chơi, giải trí;
Hoạt động chiếu phim;
Các dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam.
Tuy nhiên, cần lưu ý rằng trường hợp tổ chức kinh tế, hộ kinh doanh hoặc cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng nhưng đã đăng ký sử dụng hóa đơn điện tử theo điểm a hoặc điểm b khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP thì không bắt buộc phải đăng ký thêm hóa đơn điện tử từ máy tính tiền.
Ngoài ra, theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thuộc trường hợp phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Do đó, khi xác định nghĩa vụ sử dụng hóa đơn điện tử từ máy tính tiền, người nộp thuế cần đối chiếu cả ngành nghề, hình thức kinh doanh và tình trạng đăng ký hóa đơn điện tử hiện tại.
3. Hóa đơn điện tử từ máy tính tiền có cần ghi đầy đủ nội dung không?
Hóa đơn điện tử khởi tạo từ máy tính tiền vẫn phải đáp ứng các yêu cầu về nội dung bắt buộc theo quy định pháp luật. Việc không bắt buộc có chữ ký số không đồng nghĩa với việc người bán được phép bỏ qua các thông tin cần thiết trên hóa đơn.
Theo khoản 2 Điều 4 Nghị định 125/2020/NĐ-CP, sử dụng hóa đơn, chứng từ không ghi đầy đủ nội dung bắt buộc theo quy định là một trong những hành vi sử dụng hóa đơn, chứng từ không hợp pháp.
Vì vậy, người bán cần kiểm tra các thông tin trên hóa đơn, bao gồm thông tin người bán, thông tin người mua trong trường hợp phải ghi nhận, tên hàng hóa hoặc dịch vụ, đơn giá, số lượng, giá thanh toán, thời điểm lập hóa đơn và các nội dung khác theo quy định áp dụng.
Đối với tổ chức kinh tế nộp thuế giá trị gia tăng theo phương pháp khấu trừ, hóa đơn cần thể hiện rõ giá bán chưa có thuế GTGT, thuế suất, tiền thuế GTGT và tổng số tiền thanh toán đã bao gồm thuế GTGT theo quy định.
Trường hợp hóa đơn thiếu nội dung bắt buộc, người bán cần rà soát và xử lý theo đúng quy định về hóa đơn điện tử, tránh tiếp tục sử dụng hóa đơn có sai sót.
4. Sử dụng hóa đơn không đầy đủ nội dung có bị ấn định thuế không?
Theo khoản 2 Điều 24 Luật Quản lý thuế năm 2025, cơ quan thuế có thể thực hiện ấn định thuế trong những trường hợp được pháp luật quy định, trong đó có trường hợp sử dụng hóa đơn, chứng từ không hợp pháp khi đáp ứng các điều kiện tương ứng.
Cụ thể, việc sử dụng hóa đơn không ghi đầy đủ nội dung bắt buộc có thể bị xác định là hành vi sử dụng hóa đơn không hợp pháp theo quy định tại Nghị định 125/2020/NĐ-CP. Tuy nhiên, không nên hiểu rằng mọi hóa đơn thiếu nội dung đều tự động dẫn đến việc bị ấn định thuế. Việc áp dụng biện pháp ấn định thuế phải căn cứ vào hành vi thực tế, hồ sơ vụ việc và các điều kiện theo pháp luật quản lý thuế.
Để hạn chế rủi ro, doanh nghiệp và hộ kinh doanh nên:
Kiểm tra các trường thông tin bắt buộc trước khi phát hành hóa đơn;
Bảo đảm dữ liệu hóa đơn phản ánh đúng giao dịch thực tế;
Tra cứu tình trạng hóa đơn trên hệ thống của cơ quan thuế khi cần;
Kịp thời xử lý hóa đơn sai sót theo quy định hiện hành;
Lưu giữ hóa đơn, dữ liệu giao dịch và chứng từ liên quan để phục vụ việc giải trình khi có yêu cầu.
5. Kết luận
Theo Nghị định 254/2026/NĐ-CP, hóa đơn điện tử khởi tạo từ máy tính tiền phải đáp ứng yêu cầu nhận biết được nguồn khởi tạo từ hệ thống tính tiền có kết nối dữ liệu với cơ quan thuế, không bắt buộc có chữ ký số và bảo đảm điều kiện về hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế.
Các tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh cần xác định đúng đối tượng áp dụng, kiểm tra nội dung hóa đơn và thực hiện kết nối, truyền dữ liệu theo quy định. Việc lập hóa đơn thiếu nội dung bắt buộc có thể dẫn đến rủi ro pháp lý và thuế, vì vậy cần rà soát thông tin trước khi phát hành và xử lý kịp thời khi phát hiện sai sót.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.