Tìm hiểu thời điểm truyền dữ liệu hóa đơn điện tử khởi tạo từ máy tính tiền đến cơ quan thuế, quy định đối với hóa đơn có mã, hóa đơn không có mã và các trường hợp được truyền dữ liệu theo bảng tổng hợp.
1. Thời điểm truyền dữ liệu hóa đơn điện tử từ máy tính tiền đến cơ quan thuế
Thời điểm truyền dữ liệu hóa đơn điện tử đến cơ quan thuế phụ thuộc vào loại hóa đơn người bán sử dụng và phương thức truyền dữ liệu theo quy định.
Căn cứ Điều 15 và Điều 16 Nghị định 254/2026/NĐ-CP, thời điểm truyền dữ liệu được xác định như sau:
Đối với hóa đơn điện tử có mã của cơ quan thuế khởi tạo từ máy tính tiền: Người bán gửi dữ liệu hóa đơn đến cơ quan thuế vào cuối ngày, trừ trường hợp dịch vụ thuộc điểm r khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP có phương thức và thời điểm truyền dữ liệu riêng.
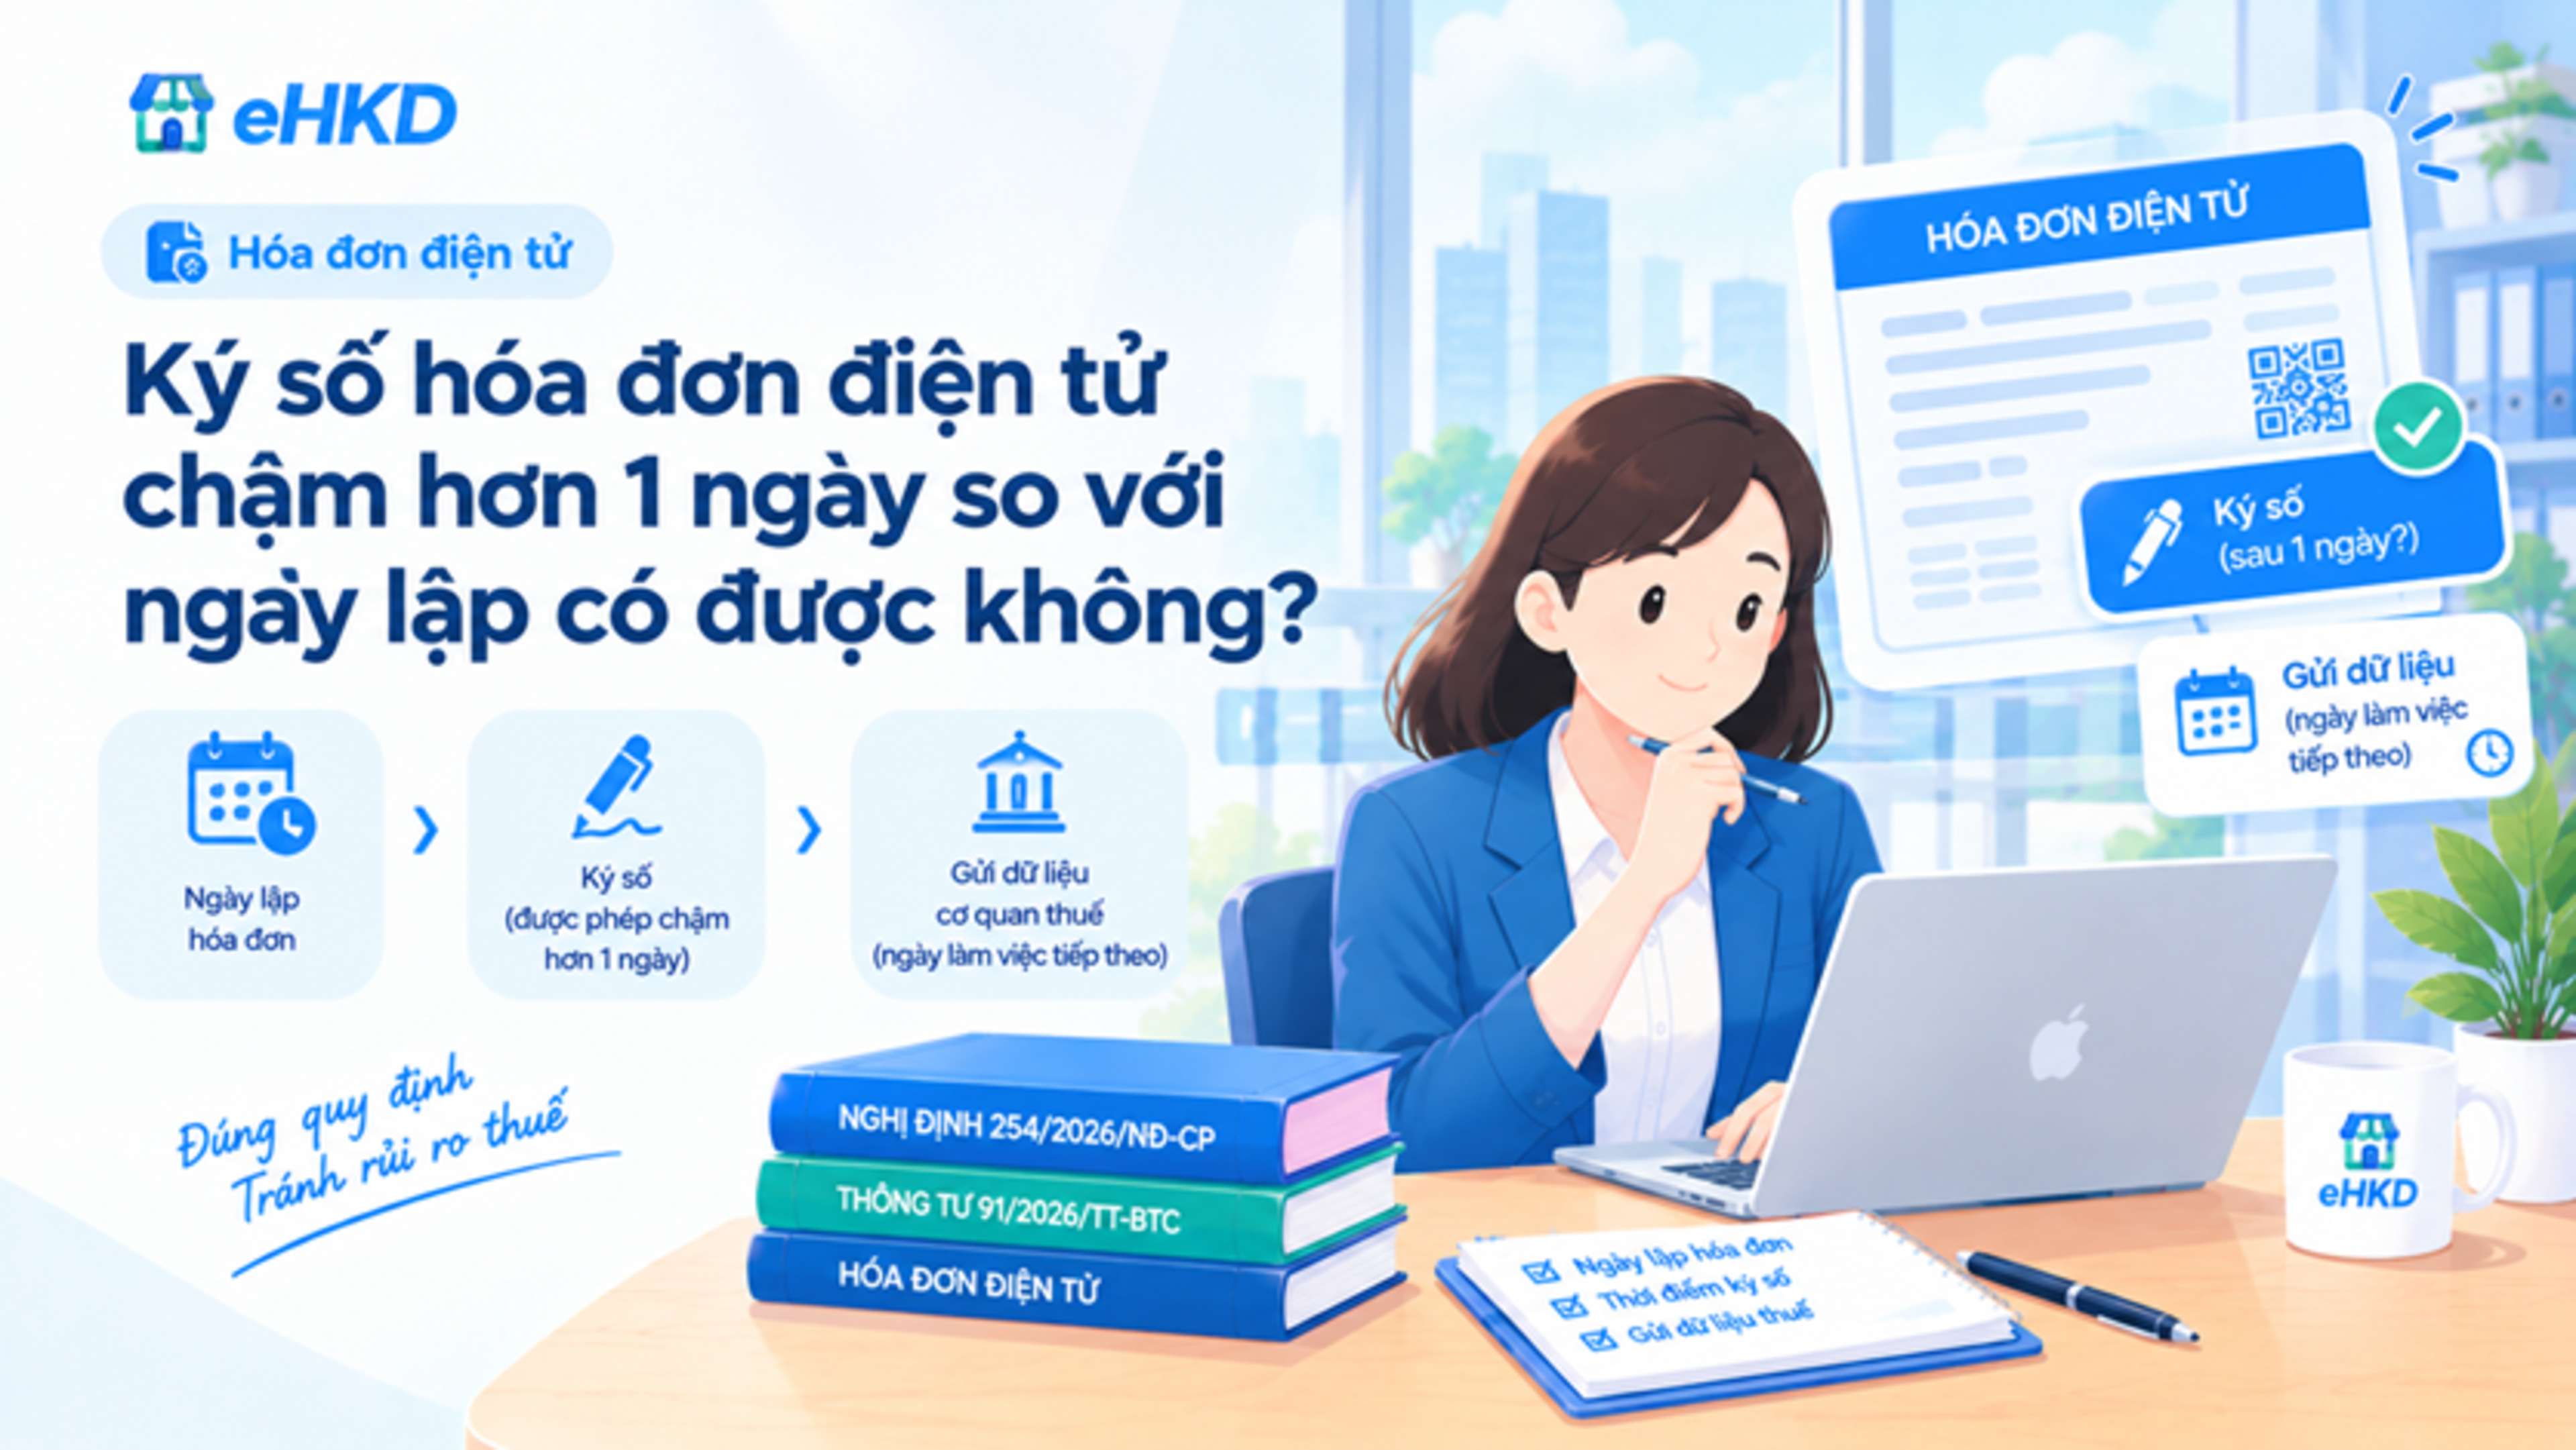
Đối với hóa đơn điện tử không có mã của cơ quan thuế: Thời điểm truyền dữ liệu phụ thuộc vào phương thức truyền được áp dụng. Với trường hợp phải truyền đầy đủ nội dung hóa đơn, người bán gửi hóa đơn cho người mua và đồng thời gửi cơ quan thuế chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn.
Đối với trường hợp được truyền dữ liệu theo bảng tổng hợp hoặc bảng thông tin chi tiết giao dịch: Người bán thực hiện theo thời hạn quy định tại Điều 16 Nghị định 254/2026/NĐ-CP, chậm nhất là thời hạn nộp tờ khai thuế giá trị gia tăng tương ứng.
Như vậy, không phải tất cả hóa đơn điện tử đều có cùng thời hạn truyền dữ liệu đến cơ quan thuế. Doanh nghiệp cần xác định đúng loại hóa đơn và phương thức truyền dữ liệu áp dụng cho hoạt động kinh doanh của mình.
2. Quy định đối với hóa đơn điện tử có mã của cơ quan thuế
Theo Điều 15 Nghị định 254/2026/NĐ-CP, người bán sử dụng hóa đơn điện tử có mã của cơ quan thuế có trách nhiệm tạo lập hóa đơn, gửi cơ quan thuế cấp mã và chịu trách nhiệm về tính hợp pháp, chính xác của hóa đơn.
Sau khi nhận được hóa đơn điện tử đã có mã của cơ quan thuế, người bán phải gửi hóa đơn cho người mua ngay sau đó.
Riêng đối với dữ liệu hóa đơn điện tử khởi tạo từ máy tính tiền, người bán thực hiện truyền dữ liệu đến cơ quan thuế vào cuối ngày, trừ trường hợp thuộc diện áp dụng phương thức và thời điểm truyền dữ liệu riêng theo điểm r khoản 4 Điều 9 và điểm a.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP.
Doanh nghiệp, hộ kinh doanh sử dụng hóa đơn điện tử từ máy tính tiền cần bảo đảm hệ thống lập hóa đơn và truyền dữ liệu đáp ứng yêu cầu của cơ quan thuế, đồng thời kiểm tra tình trạng truyền dữ liệu để hạn chế việc thiếu hoặc gửi chậm dữ liệu hóa đơn.
3. Thời hạn truyền dữ liệu đối với hóa đơn điện tử không có mã
Theo Điều 16 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử không có mã của cơ quan thuế có thể được truyền dữ liệu theo các phương thức khác nhau.
Trường hợp 1: Truyền dữ liệu theo bảng tổng hợp hóa đơn điện tử
Phương thức này áp dụng đối với một số hoạt động được quy định tại điểm a.1 khoản 3 Điều 16, gồm:
Dịch vụ bưu chính, viễn thông, bảo hiểm, tài chính ngân hàng, vận tải hàng không, chứng khoán, tài sản mã hóa và giao dịch trên sàn giao dịch các-bon;
Bán điện, nước nếu có thông tin về mã khách hàng hoặc mã số thuế của khách hàng;
Hoạt động bán hàng hóa, cung cấp dịch vụ của tổ chức nước ngoài thông qua nền tảng thương mại điện tử hoặc nền tảng số khác tại Việt Nam.
Người bán lập bảng tổng hợp dữ liệu hóa đơn điện tử theo mẫu quy định để gửi cơ quan thuế chậm nhất vào thời hạn nộp tờ khai thuế GTGT theo quy định pháp luật về quản lý thuế.
Trường hợp 2: Truyền dữ liệu theo bảng thông tin chi tiết giao dịch
Đối với dịch vụ thuộc điểm r khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, người bán thực hiện truyền cơ sở dữ liệu thông tin chi tiết giao dịch theo phương thức được quy định.
Bảng thông tin chi tiết giao dịch phát sinh trong tháng hoặc quý phải được gửi đến cơ quan thuế chậm nhất vào thời hạn nộp tờ khai thuế GTGT tương ứng.
Trường hợp 3: Truyền đầy đủ nội dung hóa đơn
Đối với hoạt động bán hàng hóa, cung cấp dịch vụ không thuộc các trường hợp được truyền theo bảng tổng hợp nêu trên, người bán phải gửi đầy đủ nội dung hóa đơn cho người mua và đồng thời gửi dữ liệu hóa đơn cho cơ quan thuế chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn.
4. Doanh nghiệp cần lưu ý gì khi truyền dữ liệu hóa đơn điện tử?
Để thực hiện đúng quy định, doanh nghiệp và hộ kinh doanh nên lưu ý:
Xác định hóa đơn đang sử dụng có mã hay không có mã của cơ quan thuế.
Kiểm tra hoạt động kinh doanh có thuộc trường hợp được truyền dữ liệu theo bảng tổng hợp hoặc bảng thông tin chi tiết giao dịch hay không.
Thiết lập quy trình truyền dữ liệu phù hợp với thời hạn quy định cho từng loại hóa đơn.
Theo dõi trạng thái truyền dữ liệu trên phần mềm hóa đơn điện tử và phối hợp với đơn vị cung cấp dịch vụ khi phát sinh lỗi kết nối.
Lưu giữ dữ liệu và hồ sơ liên quan để phục vụ việc đối chiếu, kiểm tra khi cần thiết.
Đặc biệt, thời điểm truyền dữ liệu hóa đơn đến cơ quan thuế không đồng nghĩa với thời điểm lập hóa đơn. Người bán vẫn phải lập hóa đơn đúng thời điểm theo quy định pháp luật; việc truyền dữ liệu sau đó phải tuân thủ thời hạn tương ứng.
5. Kết luận
Theo Nghị định 254/2026/NĐ-CP, dữ liệu hóa đơn điện tử khởi tạo từ máy tính tiền có mã của cơ quan thuế được truyền đến cơ quan thuế vào cuối ngày, trừ trường hợp có quy định riêng. Với hóa đơn điện tử không có mã, thời hạn truyền dữ liệu phụ thuộc vào phương thức áp dụng: truyền đầy đủ nội dung hóa đơn chậm nhất vào ngày làm việc tiếp theo hoặc truyền theo bảng tổng hợp, bảng thông tin chi tiết giao dịch chậm nhất vào thời hạn nộp tờ khai thuế GTGT tương ứng.
Doanh nghiệp và hộ kinh doanh cần xác định đúng phương thức truyền dữ liệu để tuân thủ thời hạn, tránh thiếu dữ liệu hóa đơn hoặc phát sinh sai sót trong quá trình quản lý thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.