Khi nhận tiền trước của người mua bằng ngoại tệ, doanh nghiệp áp dụng tỷ giá nào để ghi nhận doanh thu và thể hiện trên hóa đơn điện tử? Tìm hiểu hướng dẫn tại Công văn 8289/TNI-QLDN1 năm 2026 và quy định liên quan theo Thông tư 99/2025/TT-BTC.
1. Nhận tiền trước của người mua thì áp dụng tỷ giá nào để xuất hóa đơn?
Theo hướng dẫn tại Công văn 8289/TNI-QLDN1 năm 2026 của Thuế tỉnh Tây Ninh, trường hợp doanh nghiệp nhận trước tiền của người mua bằng ngoại tệ thì áp dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước tiền để ghi nhận phần doanh thu tương ứng và xác định tỷ giá trên hóa đơn theo quy định liên quan.
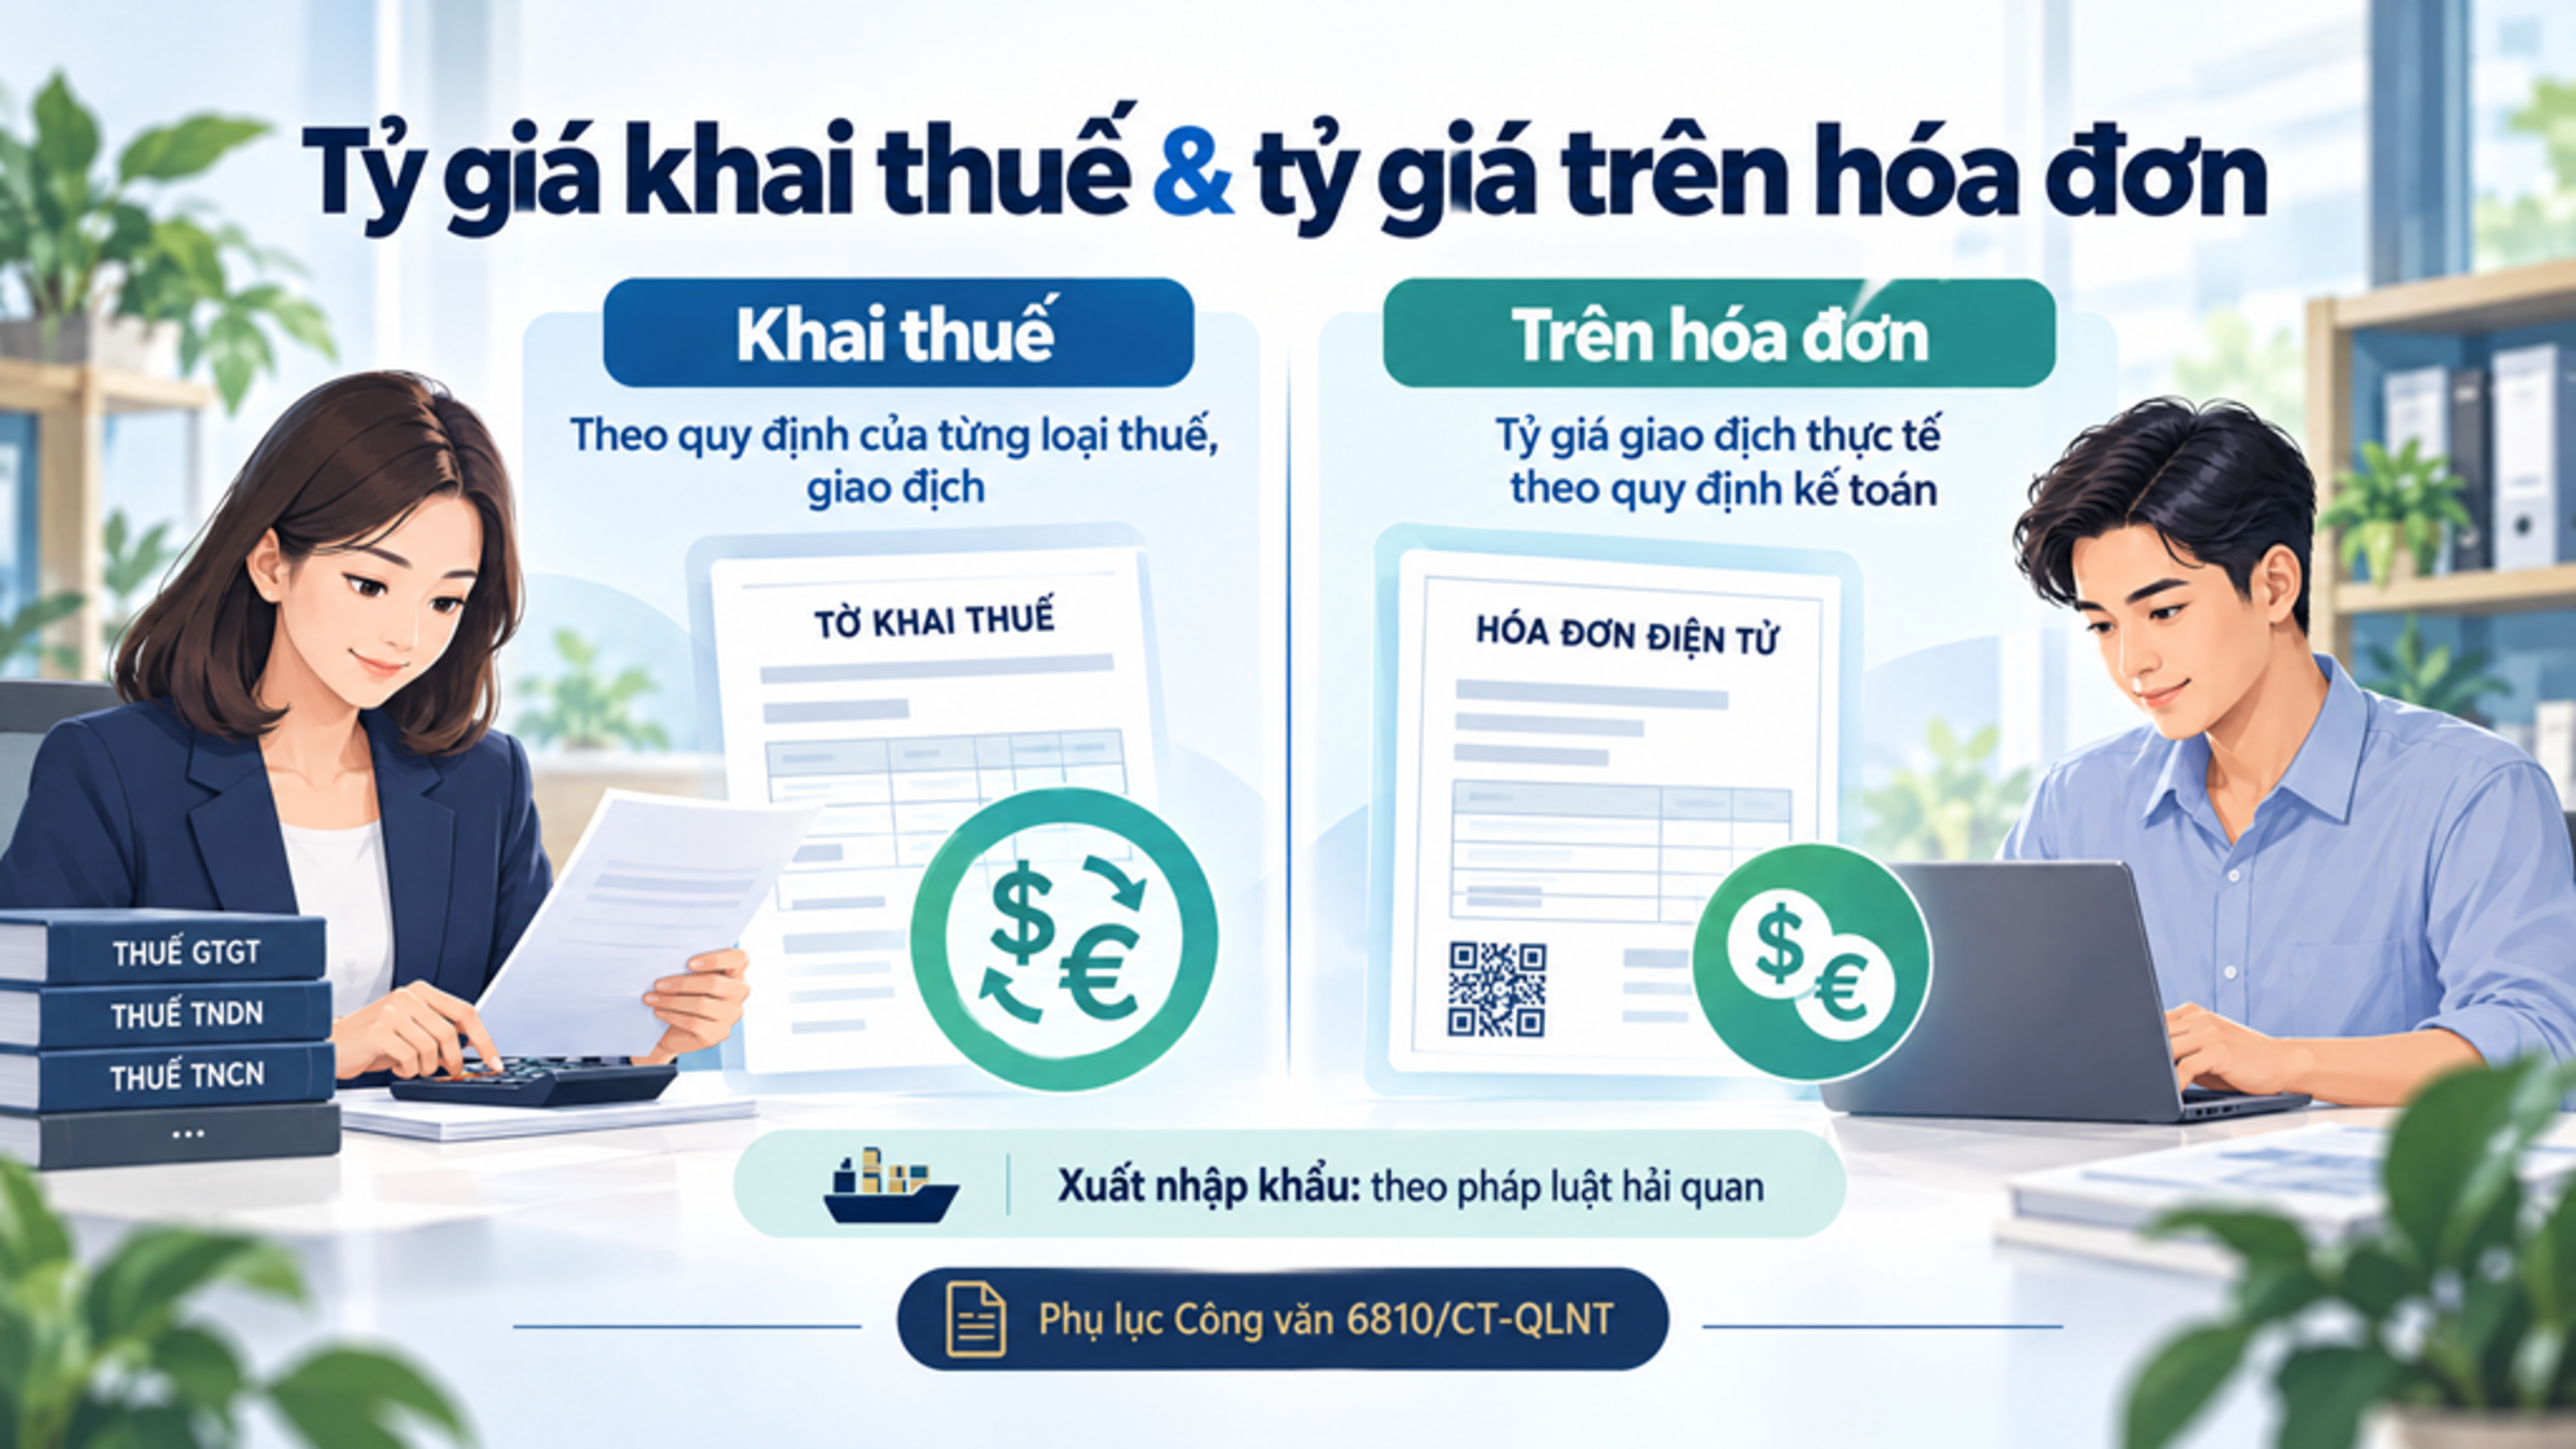
Hướng dẫn này căn cứ khoản 1.4.2 Tài khoản 413 ban hành kèm theo Thông tư 99/2025/TT-BTC và Công văn 6810/CT-QLNT ngày 14/9/2026 của Cục Thuế. <Cite refs={["turn134731view0"]}/>
Theo đó, doanh nghiệp cần phân biệt:
Phần doanh thu tương ứng với số tiền đã nhận trước: Áp dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước tiền của người mua.
Phần doanh thu còn lại chưa thu được tiền: Áp dụng tỷ giá giao dịch thực tế tại thời điểm ghi nhận doanh thu theo quy định kế toán.
Lưu ý, việc xác định tỷ giá để ghi nhận doanh thu và việc lập hóa đơn là hai nội dung có liên quan nhưng không hoàn toàn đồng nhất. Doanh nghiệp vẫn phải xác định đúng thời điểm lập hóa đơn theo quy định về hóa đơn điện tử.
2. Căn cứ xác định tỷ giá khi nhận trước tiền bằng ngoại tệ
Theo khoản 1.4.2 Tài khoản 413 ban hành kèm theo Thông tư 99/2025/TT-BTC, đối với doanh nghiệp có nghiệp vụ kinh tế phát sinh bằng ngoại tệ nhưng hợp đồng không quy định cụ thể tỷ giá, doanh thu và thu nhập khác được ghi nhận theo tỷ giá giao dịch thực tế.
Riêng trường hợp bán hàng hóa, cung cấp dịch vụ hoặc phát sinh thu nhập có liên quan đến doanh thu nhận trước hoặc giao dịch nhận trước tiền của người mua, doanh thu tương ứng với số tiền nhận trước được áp dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước, không áp dụng tỷ giá tại thời điểm ghi nhận doanh thu.
Ngoài ra, theo mục 1.2.1 Tài khoản 413, doanh nghiệp có thể lựa chọn tỷ giá giao dịch thực tế là tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch hoặc tỷ giá xấp xỉ đáp ứng điều kiện theo quy định.
Việc lựa chọn và áp dụng tỷ giá cần được thực hiện nhất quán, phù hợp với chế độ kế toán doanh nghiệp và bản chất giao dịch phát sinh.
3. Cách xác định tỷ giá trên hóa đơn khi nhận tiền trước
Theo tiết c.1 điểm c Mục 8 Phụ lục nội dung hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP, trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, các chỉ tiêu tiền tệ trên hóa đơn được thể hiện bằng ngoại tệ tương ứng. Người bán đồng thời phải thể hiện tỷ giá ngoại tệ với đồng Việt Nam theo quy định về quản lý thuế và văn bản hướng dẫn.
Khi doanh nghiệp nhận tiền trước bằng ngoại tệ, cần thực hiện theo các nguyên tắc sau:
Xác định số tiền ngoại tệ đã nhận trước và thời điểm thực nhận.
Xác định tỷ giá giao dịch thực tế tại thời điểm nhận trước theo quy định kế toán.
Phân biệt phần doanh thu tương ứng với tiền đã nhận trước và phần doanh thu còn lại.
Thể hiện tỷ giá trên hóa đơn phù hợp với quy định áp dụng và hướng dẫn của cơ quan thuế.
Doanh nghiệp không nên mặc định sử dụng tỷ giá tại ngày hoàn thành giao hàng hoặc cung cấp dịch vụ cho toàn bộ giá trị giao dịch nếu trước đó đã nhận tiền bằng ngoại tệ.
4. Ví dụ minh họa cách áp dụng tỷ giá
Công ty A ký hợp đồng bán hàng cho khách hàng, giá trị hợp đồng được xác định bằng USD. Công ty nhận trước một phần tiền thanh toán vào ngày 5/10/2026 và giao hàng vào ngày 20/10/2026.
Giả sử:
Ngày 5/10/2026, Công ty A nhận trước 3.000 USD.
Ngày 20/10/2026, Công ty giao hàng và ghi nhận doanh thu theo hợp đồng.
Tỷ giá giao dịch thực tế tại ngày nhận trước khác với tỷ giá tại ngày ghi nhận doanh thu.
Khi xác định tỷ giá ghi nhận doanh thu, Công ty A cần áp dụng:
Đối với phần doanh thu tương ứng với 3.000 USD đã nhận trước: sử dụng tỷ giá giao dịch thực tế tại ngày 5/10/2026.
Đối với phần doanh thu chưa được thanh toán trước: sử dụng tỷ giá giao dịch thực tế tại thời điểm ghi nhận doanh thu theo quy định.
Đây là ví dụ minh họa nguyên tắc kế toán. Khi lập hóa đơn, doanh nghiệp cần căn cứ thời điểm lập hóa đơn theo quy định và hướng dẫn của cơ quan thuế đối với giao dịch cụ thể.
5. Viết sai tỷ giá trên hóa đơn thì xử lý thế nào?
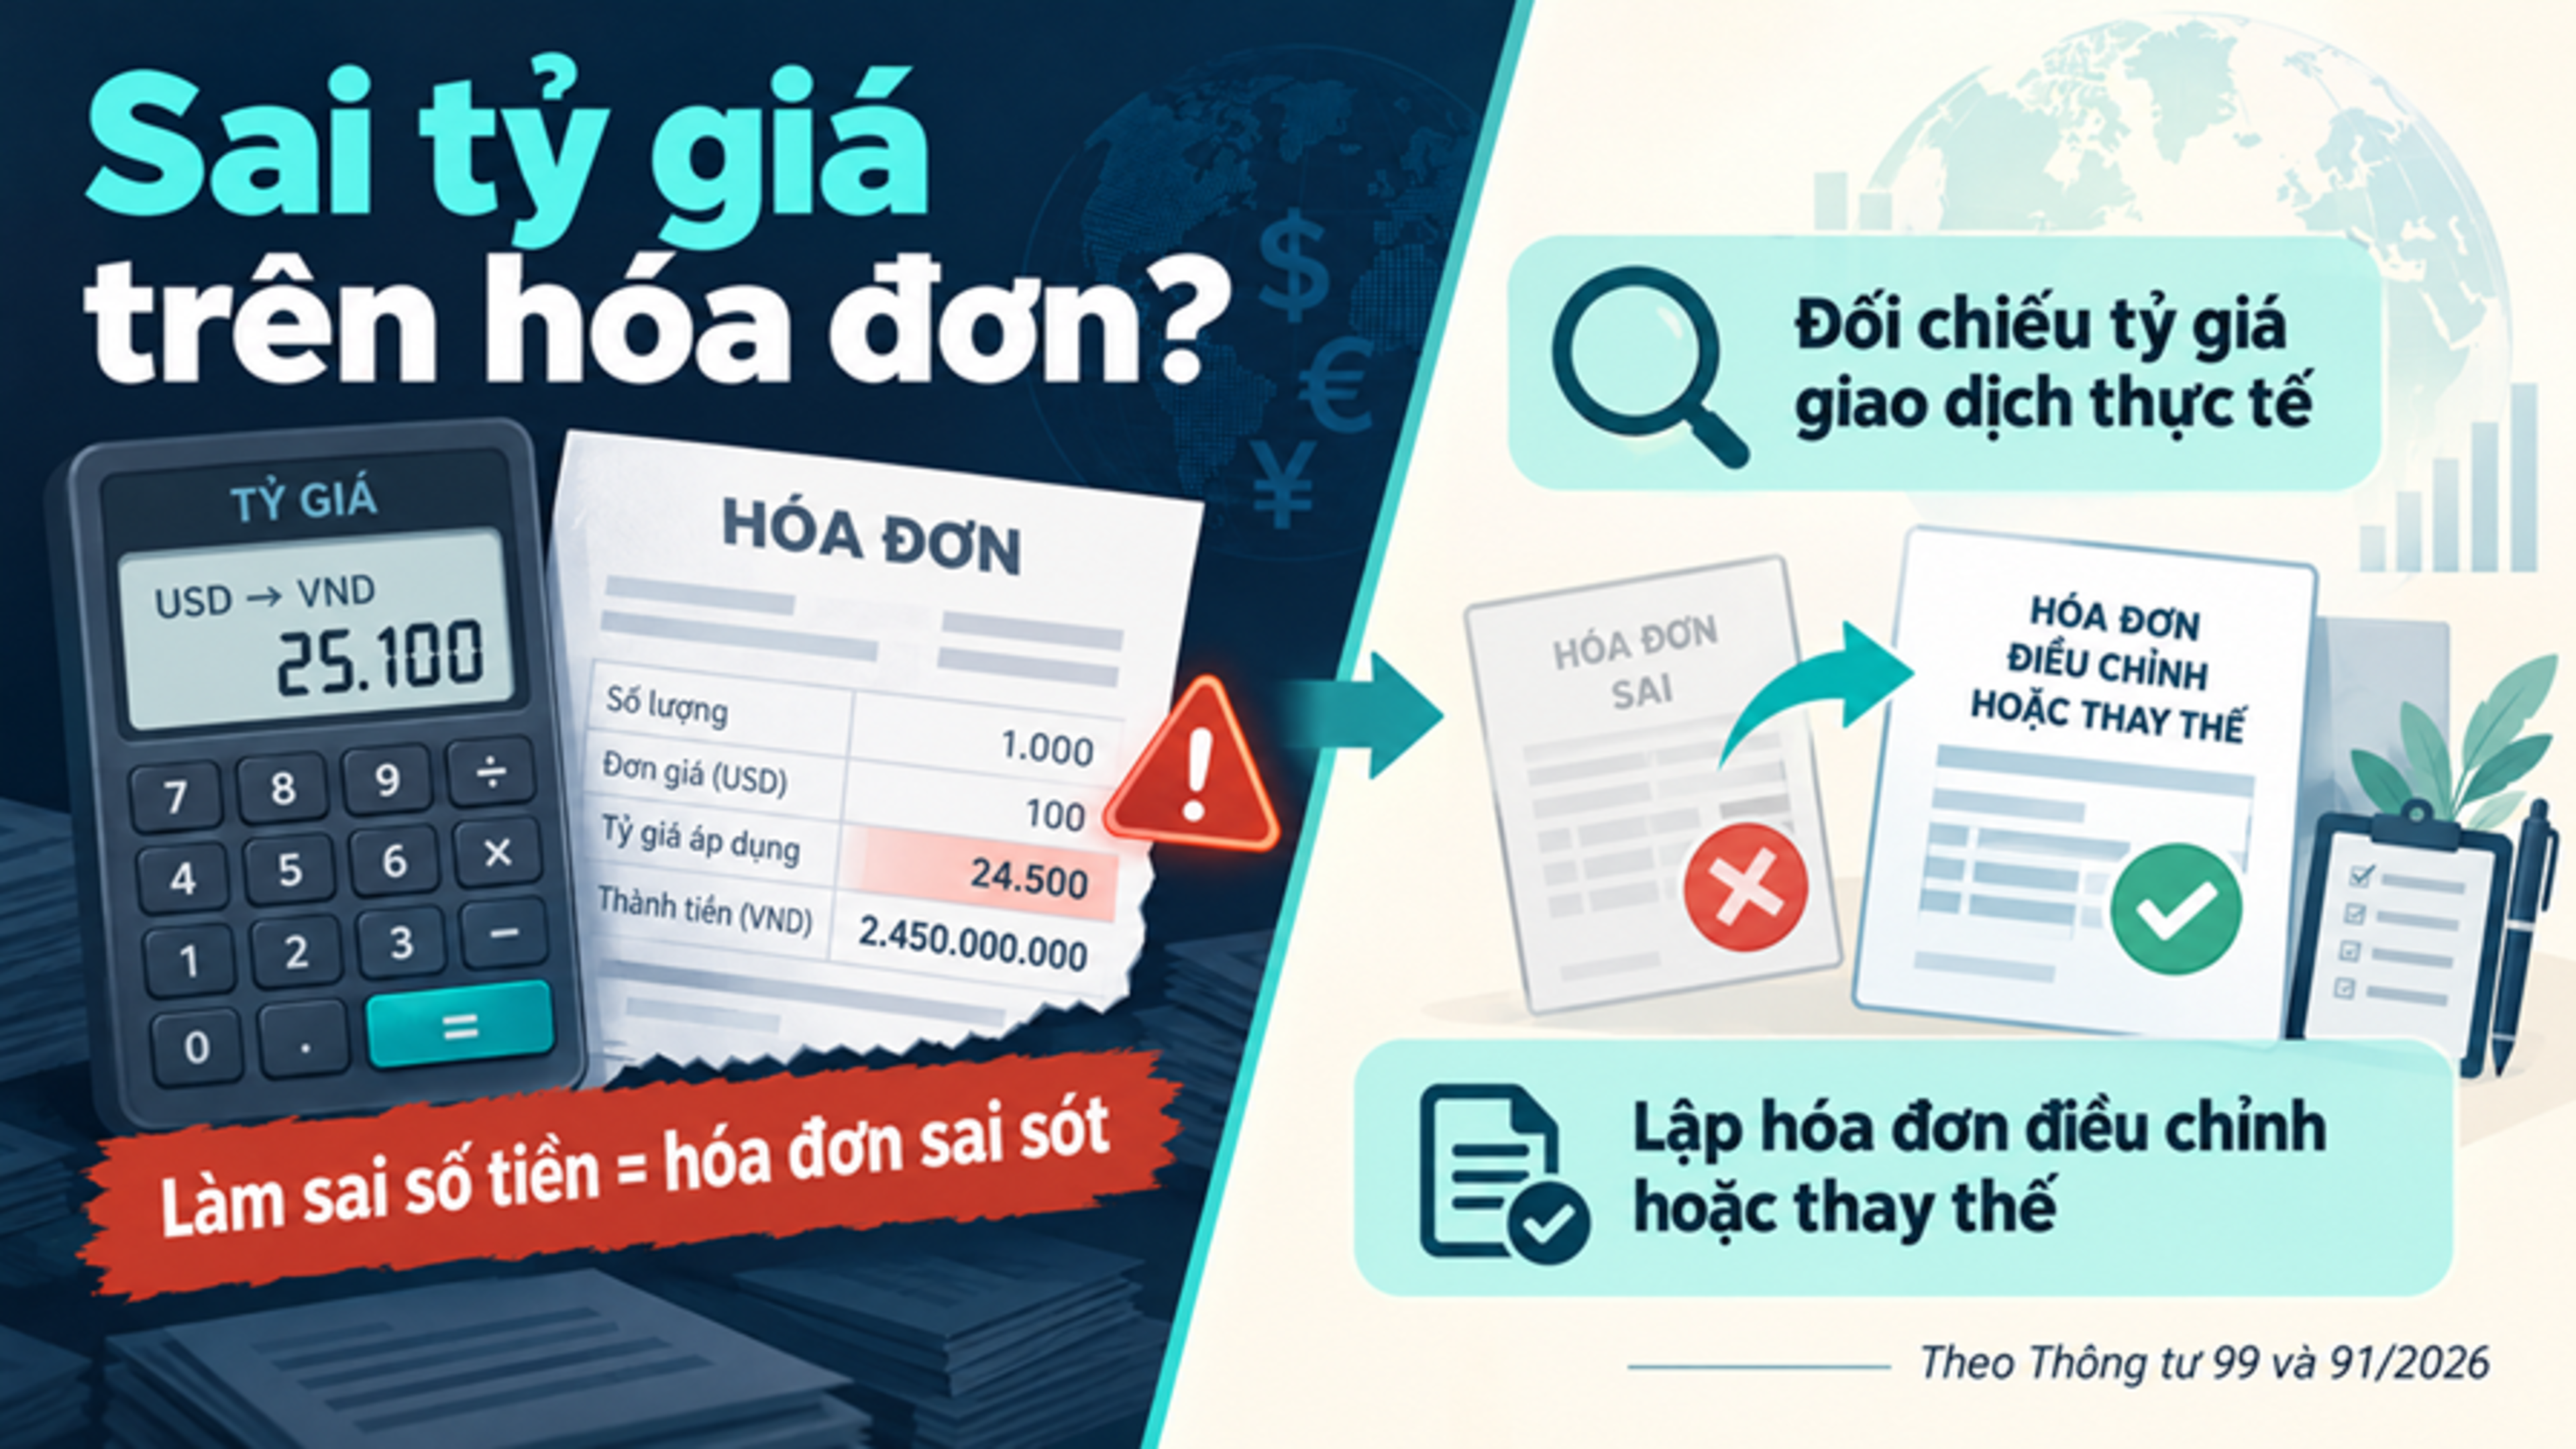
Theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, cách xử lý hóa đơn điện tử đã lập sai phụ thuộc vào nội dung sai sót.
Trường hợp sai tỷ giá dẫn đến sai số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác
Người bán có thể lựa chọn lập hóa đơn điện tử điều chỉnh hoặc hóa đơn thay thế theo quy định.
Nếu lập hóa đơn điều chỉnh, hóa đơn phải thể hiện nội dung “Điều chỉnh cho hóa đơn Mẫu số..., ký hiệu..., số..., ngày... tháng... năm...”.
Nếu lập hóa đơn thay thế, hóa đơn mới phải thể hiện nội dung “Thay thế cho hóa đơn Mẫu số..., ký hiệu..., số..., ngày... tháng... năm...”.
Trước khi xử lý, doanh nghiệp cần kiểm tra tỷ giá sai có làm thay đổi số tiền ghi trên hóa đơn hoặc các chỉ tiêu bắt buộc khác hay không, từ đó lựa chọn phương án phù hợp theo Thông tư 91/2026/TT-BTC. <Cite refs={["turn134731view0"]}/>
Kết luận
Trường hợp doanh nghiệp nhận trước tiền của người mua bằng ngoại tệ, tỷ giá giao dịch thực tế tại thời điểm nhận trước được áp dụng để ghi nhận phần doanh thu tương ứng với số tiền đã nhận trước theo khoản 1.4.2 Tài khoản 413 ban hành kèm theo Thông tư 99/2025/TT-BTC.
Doanh nghiệp cần phân biệt phần doanh thu đã nhận tiền trước với phần doanh thu chưa thu được tiền, đồng thời thực hiện đúng quy định về thời điểm lập hóa đơn và thể hiện tỷ giá ngoại tệ trên hóa đơn. Nếu phát hiện sai tỷ giá dẫn đến sai nội dung bắt buộc, cần xử lý theo quy định về hóa đơn điện tử có sai sót.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.