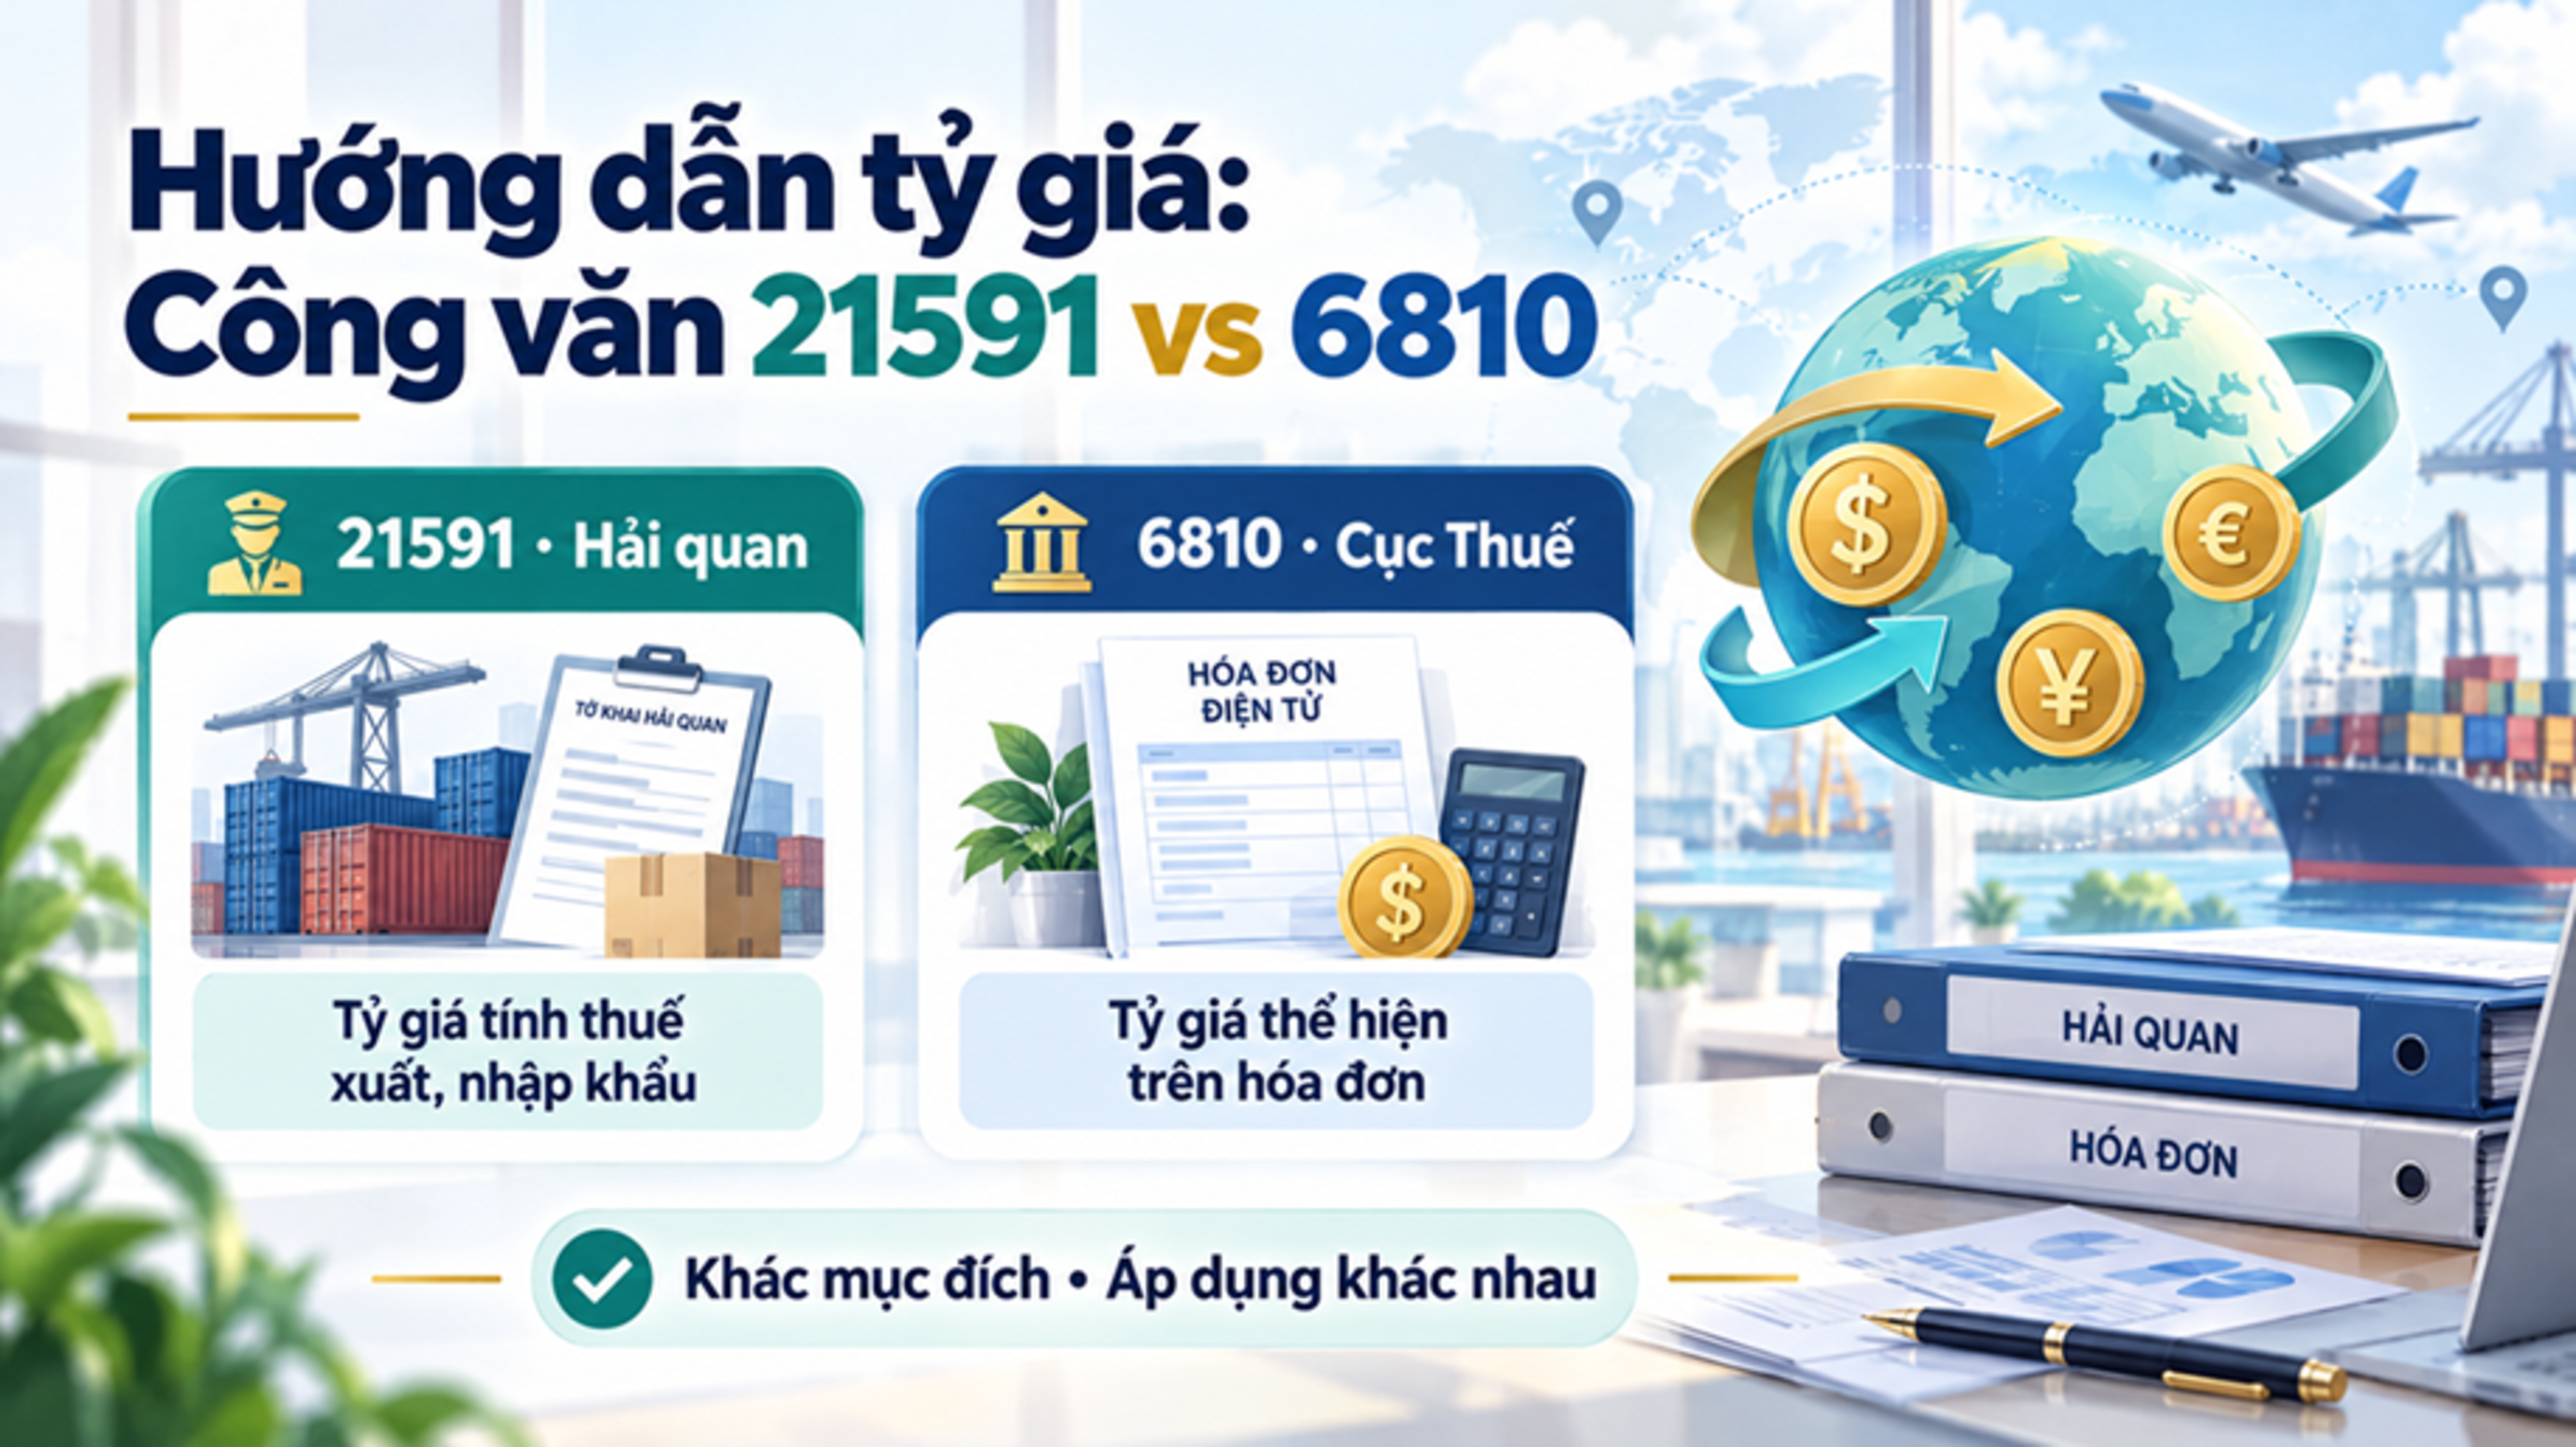
Tổng hợp hướng dẫn về cách xác định tỷ giá khai thuế, tỷ giá quy đổi đối với một số trường hợp đặc thù và tỷ giá ngoại tệ ghi trên hóa đơn theo Phụ lục Công văn 6810/CT-QLNT năm 2026.
1. Phụ lục Công văn 6810/CT-QLNT hướng dẫn những nội dung gì?
Ngày 14/9/2026, Cục Thuế ban hành Công văn 6810/CT-QLNT năm 2026 về việc hướng dẫn tỷ giá trên hóa đơn. Phụ lục kèm theo công văn tổng hợp một số lưu ý về việc xác định tỷ giá khai thuế và tỷ giá ngoại tệ ghi trên hóa đơn.
Nội dung hướng dẫn tập trung vào các trường hợp sau:
Xác định tỷ giá khai thuế, các khoản thu khác bằng ngoại tệ theo quy định.
Xác định tỷ giá đối với hoạt động dầu khí và bán dầu khí.
Xác định tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu.
Xác định tỷ giá tính phí, lệ phí.
Xác định tỷ giá ngoại tệ ghi trên hóa đơn khi nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ.
Việc phân biệt tỷ giá khai thuế với tỷ giá ghi trên hóa đơn giúp doanh nghiệp lựa chọn đúng căn cứ áp dụng cho từng nghiệp vụ, tránh sử dụng một tỷ giá chung cho mọi trường hợp.
2. Tỷ giá khai thuế và các khoản thu khác bằng ngoại tệ được xác định thế nào?
Theo Phụ lục Công văn 6810/CT-QLNT, đối với trường hợp được khai thuế, các khoản thu khác bằng ngoại tệ theo quy định, tỷ giá quy đổi được thực hiện theo khoản 3 Điều 14 Nghị định 252/2026/NĐ-CP.
Một số trường hợp cụ thể cần lưu ý như sau:
Đối với thuế thu nhập doanh nghiệp bổ sung theo quy định về chống xói mòn cơ sở thuế toàn cầu
Trường hợp người nộp thuế kê khai tờ khai thông tin về thuế tối thiểu toàn cầu bằng ngoại tệ, đồng thời lựa chọn kê khai và nộp thuế thu nhập doanh nghiệp bổ sung bằng đồng Việt Nam, tỷ giá quy đổi được xác định theo Nghị định 236/2025/NĐ-CP.
Nếu không có tỷ giá theo quy định tại Nghị định 236/2025/NĐ-CP, tỷ giá quy đổi được xác định theo tỷ giá tính chéo do Ngân hàng Nhà nước Việt Nam công bố tại ngày gần nhất trước ngày khai thuế.
Trường hợp khai bổ sung hồ sơ khai thuế, áp dụng tỷ giá tại hồ sơ khai thuế lần đầu đã được cơ quan thuế chấp nhận.
Trường hợp thực hiện theo kết luận hoặc quyết định xử lý sau thanh tra, kiểm tra của cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền, áp dụng tỷ giá tại hồ sơ khai thuế lần đầu đã được cơ quan thuế chấp nhận. Nếu người nộp thuế chưa nộp hồ sơ khai thuế, áp dụng tỷ giá tại ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Đối với hoạt động dầu khí và bán dầu khí
Tỷ giá quy đổi để khai thuế và các khoản thu khác đối với hoạt động dầu khí, bán dầu khí là tỷ giá thực tế thanh toán của giao dịch bán dầu khí theo quy định tại Nghị định 252/2026/NĐ-CP.
Trường hợp Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam được nộp thuế và các khoản thu khác bằng đồng Việt Nam theo quy định, tỷ giá quy đổi từ ngoại tệ thực tế nhận được sang đồng Việt Nam là tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi người nộp thuế thường xuyên giao dịch tại ngày nộp hồ sơ khai thuế.
Nếu khai bổ sung hồ sơ khai thuế, áp dụng tỷ giá tại hồ sơ khai thuế lần đầu đã được cơ quan thuế chấp nhận.
Đối với hoạt động xuất bán dầu trong nước, tỷ giá tính thuế giá trị gia tăng là tỷ giá bán chuyển khoản của ngân hàng thương mại nơi người nộp thuế nhận thanh toán theo hợp đồng tại thời điểm lập hóa đơn theo quy định.
Doanh nghiệp cần xác định đúng loại nghiệp vụ và trường hợp phát sinh trước khi lựa chọn tỷ giá, đặc biệt khi khai bổ sung hồ sơ thuế hoặc thực hiện theo kết luận thanh tra, kiểm tra.
3. Tỷ giá tính thuế đối với hàng hóa xuất nhập khẩu và phí, lệ phí
Phụ lục Công văn 6810/CT-QLNT lưu ý hai nhóm trường hợp sau:
Đối với hàng hóa xuất khẩu, nhập khẩu: Tỷ giá tính thuế thực hiện theo quy định của pháp luật về hải quan.
Đối với phí, lệ phí: Tỷ giá tính phí, lệ phí thực hiện theo quy định của pháp luật về phí, lệ phí.
Như vậy, doanh nghiệp không nên mặc định áp dụng tỷ giá ghi trên hóa đơn cho việc tính thuế đối với hàng hóa xuất nhập khẩu hoặc tính phí, lệ phí. Cần căn cứ vào quy định chuyên ngành tương ứng.
4. Tỷ giá ngoại tệ ghi trên hóa đơn được xác định thế nào?
Theo điểm c.1 khoản 8 Điều 10 Nghị định 254/2026/NĐ-CP, trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, hóa đơn thể hiện các nội dung như đơn giá, thành tiền, tổng tiền thuế giá trị gia tăng theo từng mức thuế suất, tổng tiền thuế giá trị gia tăng và tổng số tiền thanh toán bằng ngoại tệ. Đồng thời, người bán phải thể hiện tỷ giá ngoại tệ với đồng Việt Nam trên hóa đơn.
Căn cứ Công văn 6810/CT-QLNT, tỷ giá ghi trên hóa đơn trong trường hợp này là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
Hướng dẫn này căn cứ vào khoản 1 và khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15 cùng các quy định pháp luật về kế toán.
Khi lập hóa đơn phát sinh bằng ngoại tệ, doanh nghiệp cần lưu ý:
Xác định nghiệp vụ có thuộc trường hợp được thực hiện bằng ngoại tệ theo quy định của pháp luật về ngoại hối hay không.
Thể hiện các chỉ tiêu tiền tệ trên hóa đơn theo đúng quy định áp dụng.
Xác định tỷ giá ghi trên hóa đơn theo quy định của pháp luật về kế toán, không mặc nhiên sử dụng tỷ giá khai thuế trong mọi trường hợp.
Đối chiếu quy định về hóa đơn điện tử và chứng từ kế toán để bảo đảm thông tin thể hiện trên hóa đơn phản ánh đúng nghiệp vụ kinh tế phát sinh.
5. Doanh nghiệp cần lưu ý gì khi xác định tỷ giá?
Để hạn chế sai sót trong quá trình kê khai thuế và lập hóa đơn, doanh nghiệp nên phân biệt rõ các trường hợp áp dụng:
Trường hợp | Căn cứ xác định tỷ giá |
|---|---|
Khai thuế, các khoản thu khác bằng ngoại tệ thuộc trường hợp quy định | Điều 14 Nghị định 252/2026/NĐ-CP |
Thuế đối với hàng hóa xuất khẩu, nhập khẩu | Pháp luật về hải quan |
Phí, lệ phí | Pháp luật về phí, lệ phí |
Ghi tỷ giá ngoại tệ trên hóa đơn đối với nghiệp vụ được thực hiện bằng ngoại tệ | Tỷ giá giao dịch thực tế theo pháp luật về kế toán và quy định về hóa đơn |
Bảng trên mang tính khái quát. Khi áp dụng thực tế, doanh nghiệp cần kiểm tra quy định cụ thể đối với loại thuế, khoản thu và nghiệp vụ phát sinh của mình.
Kết luận
Phụ lục Công văn 6810/CT-QLNT năm 2026 làm rõ cách xác định tỷ giá khai thuế trong một số trường hợp đặc thù và tỷ giá ngoại tệ ghi trên hóa đơn. Điểm quan trọng là tỷ giá khai thuế, tỷ giá tính thuế theo pháp luật chuyên ngành và tỷ giá ghi trên hóa đơn có thể áp dụng theo các căn cứ khác nhau.
Doanh nghiệp cần xác định đúng bản chất giao dịch, đối chiếu quy định tương ứng và thực hiện thống nhất giữa hồ sơ kế toán, hồ sơ khai thuế và hóa đơn điện tử.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.