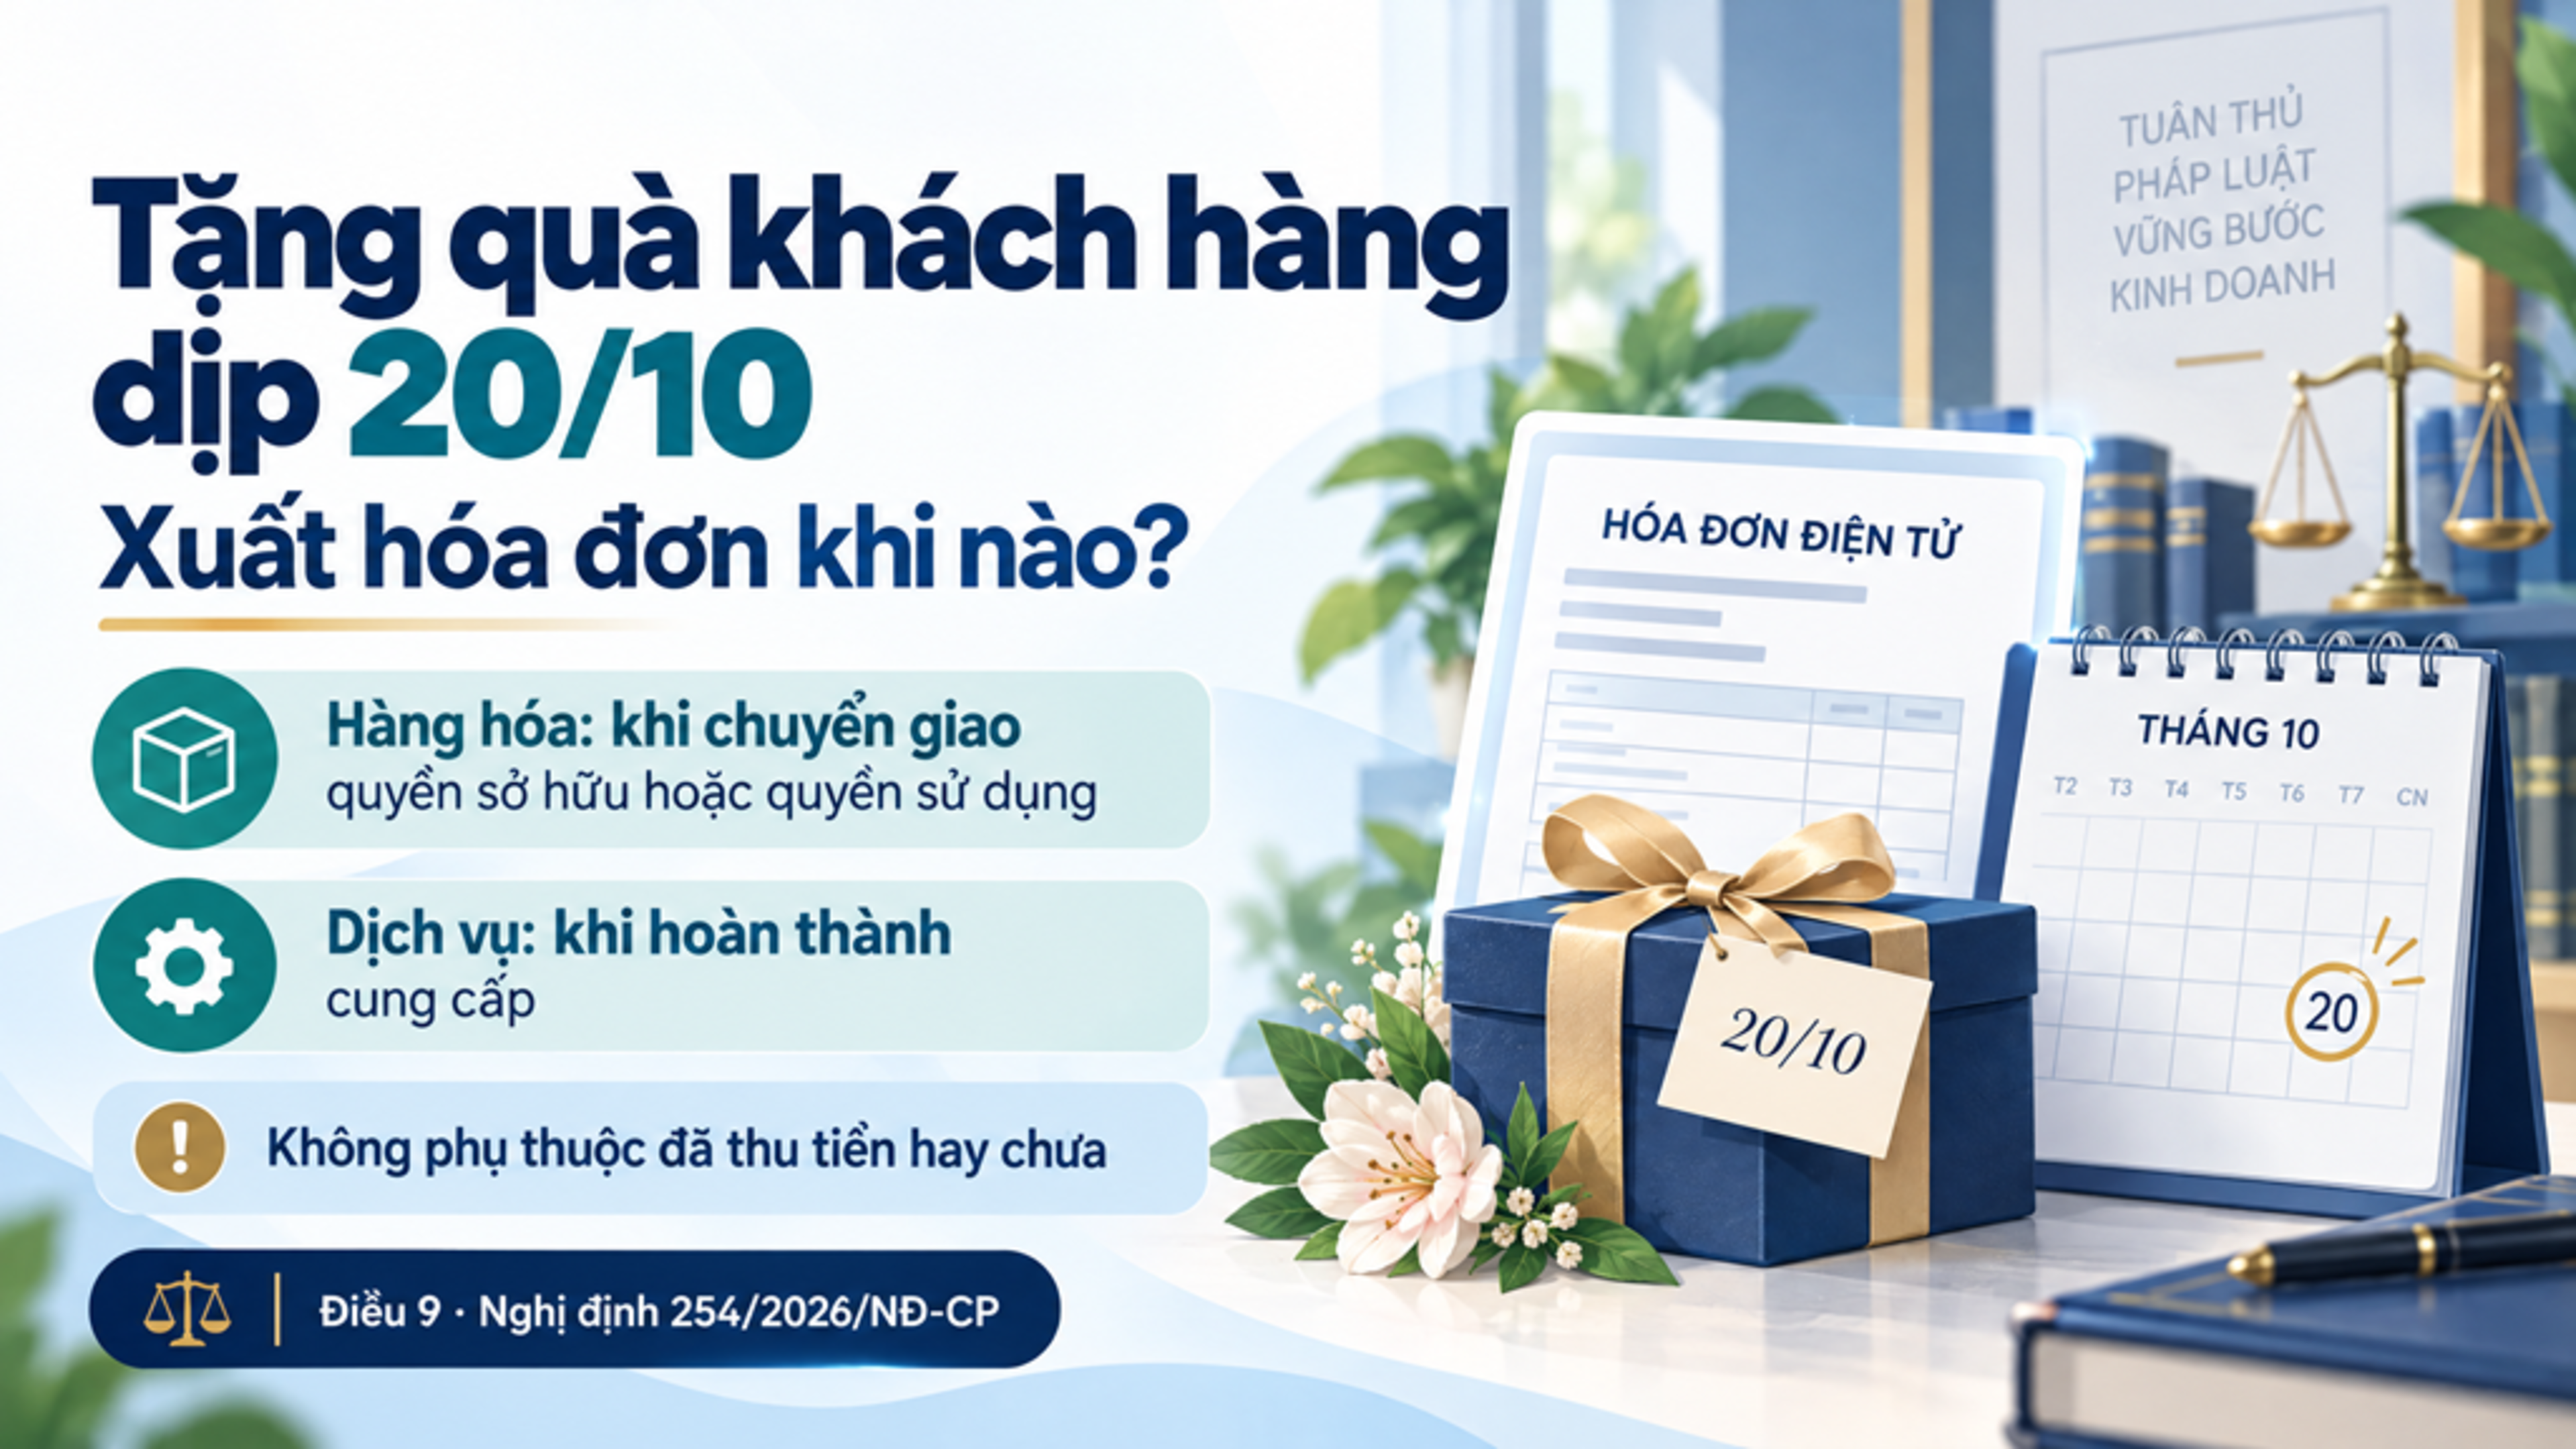
Quà tặng nhân viên dịp 20/10 có được ghi giá tính thuế GTGT bằng 0 khi xuất hóa đơn không? Tìm hiểu cách xác định giá tính thuế đối với hàng hóa biếu, tặng thông thường và hàng hóa khuyến mại theo Nghị định 181/2025/NĐ-CP, cùng những lưu ý khi lập hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP.
Quà tặng nhân viên 20/10 xuất hóa đơn ghi giá tính thuế bằng 0 đúng không?
Nhân Ngày Phụ nữ Việt Nam 20/10, nhiều doanh nghiệp chuẩn bị quà tặng cho nhân viên nữ. Khi lập hóa đơn cho hàng hóa biếu, tặng, doanh nghiệp có được ghi giá tính thuế giá trị gia tăng (GTGT) bằng 0 hay không?
Theo quy định hiện hành, giá tính thuế GTGT đối với quà tặng phụ thuộc vào việc hàng hóa được biếu, tặng thông thường hay thuộc chương trình khuyến mại đáp ứng quy định của pháp luật về thương mại. Cùng eHKD tìm hiểu cách xác định giá tính thuế và những lưu ý khi lập hóa đơn điện tử dưới đây.
1. Quà tặng nhân viên ngày 20/10 có phải xuất hóa đơn không?
Căn cứ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, bao gồm cả hàng hóa, dịch vụ dùng để cho, biếu, tặng, trả thay lương cho người lao động và tiêu dùng nội bộ, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Theo đó, khi doanh nghiệp tặng quà cho nhân viên nhân dịp 20/10, doanh nghiệp phải lập hóa đơn điện tử theo quy định đối với hàng hóa biếu, tặng.
Việc lập hóa đơn không phụ thuộc vào việc doanh nghiệp có thu tiền từ người nhận quà hay không. Doanh nghiệp cần xác định đúng giá tính thuế GTGT và thuế suất tương ứng với hàng hóa được tặng.
2. Quà tặng nhân viên 20/10 có được ghi giá tính thuế GTGT bằng 0 không?
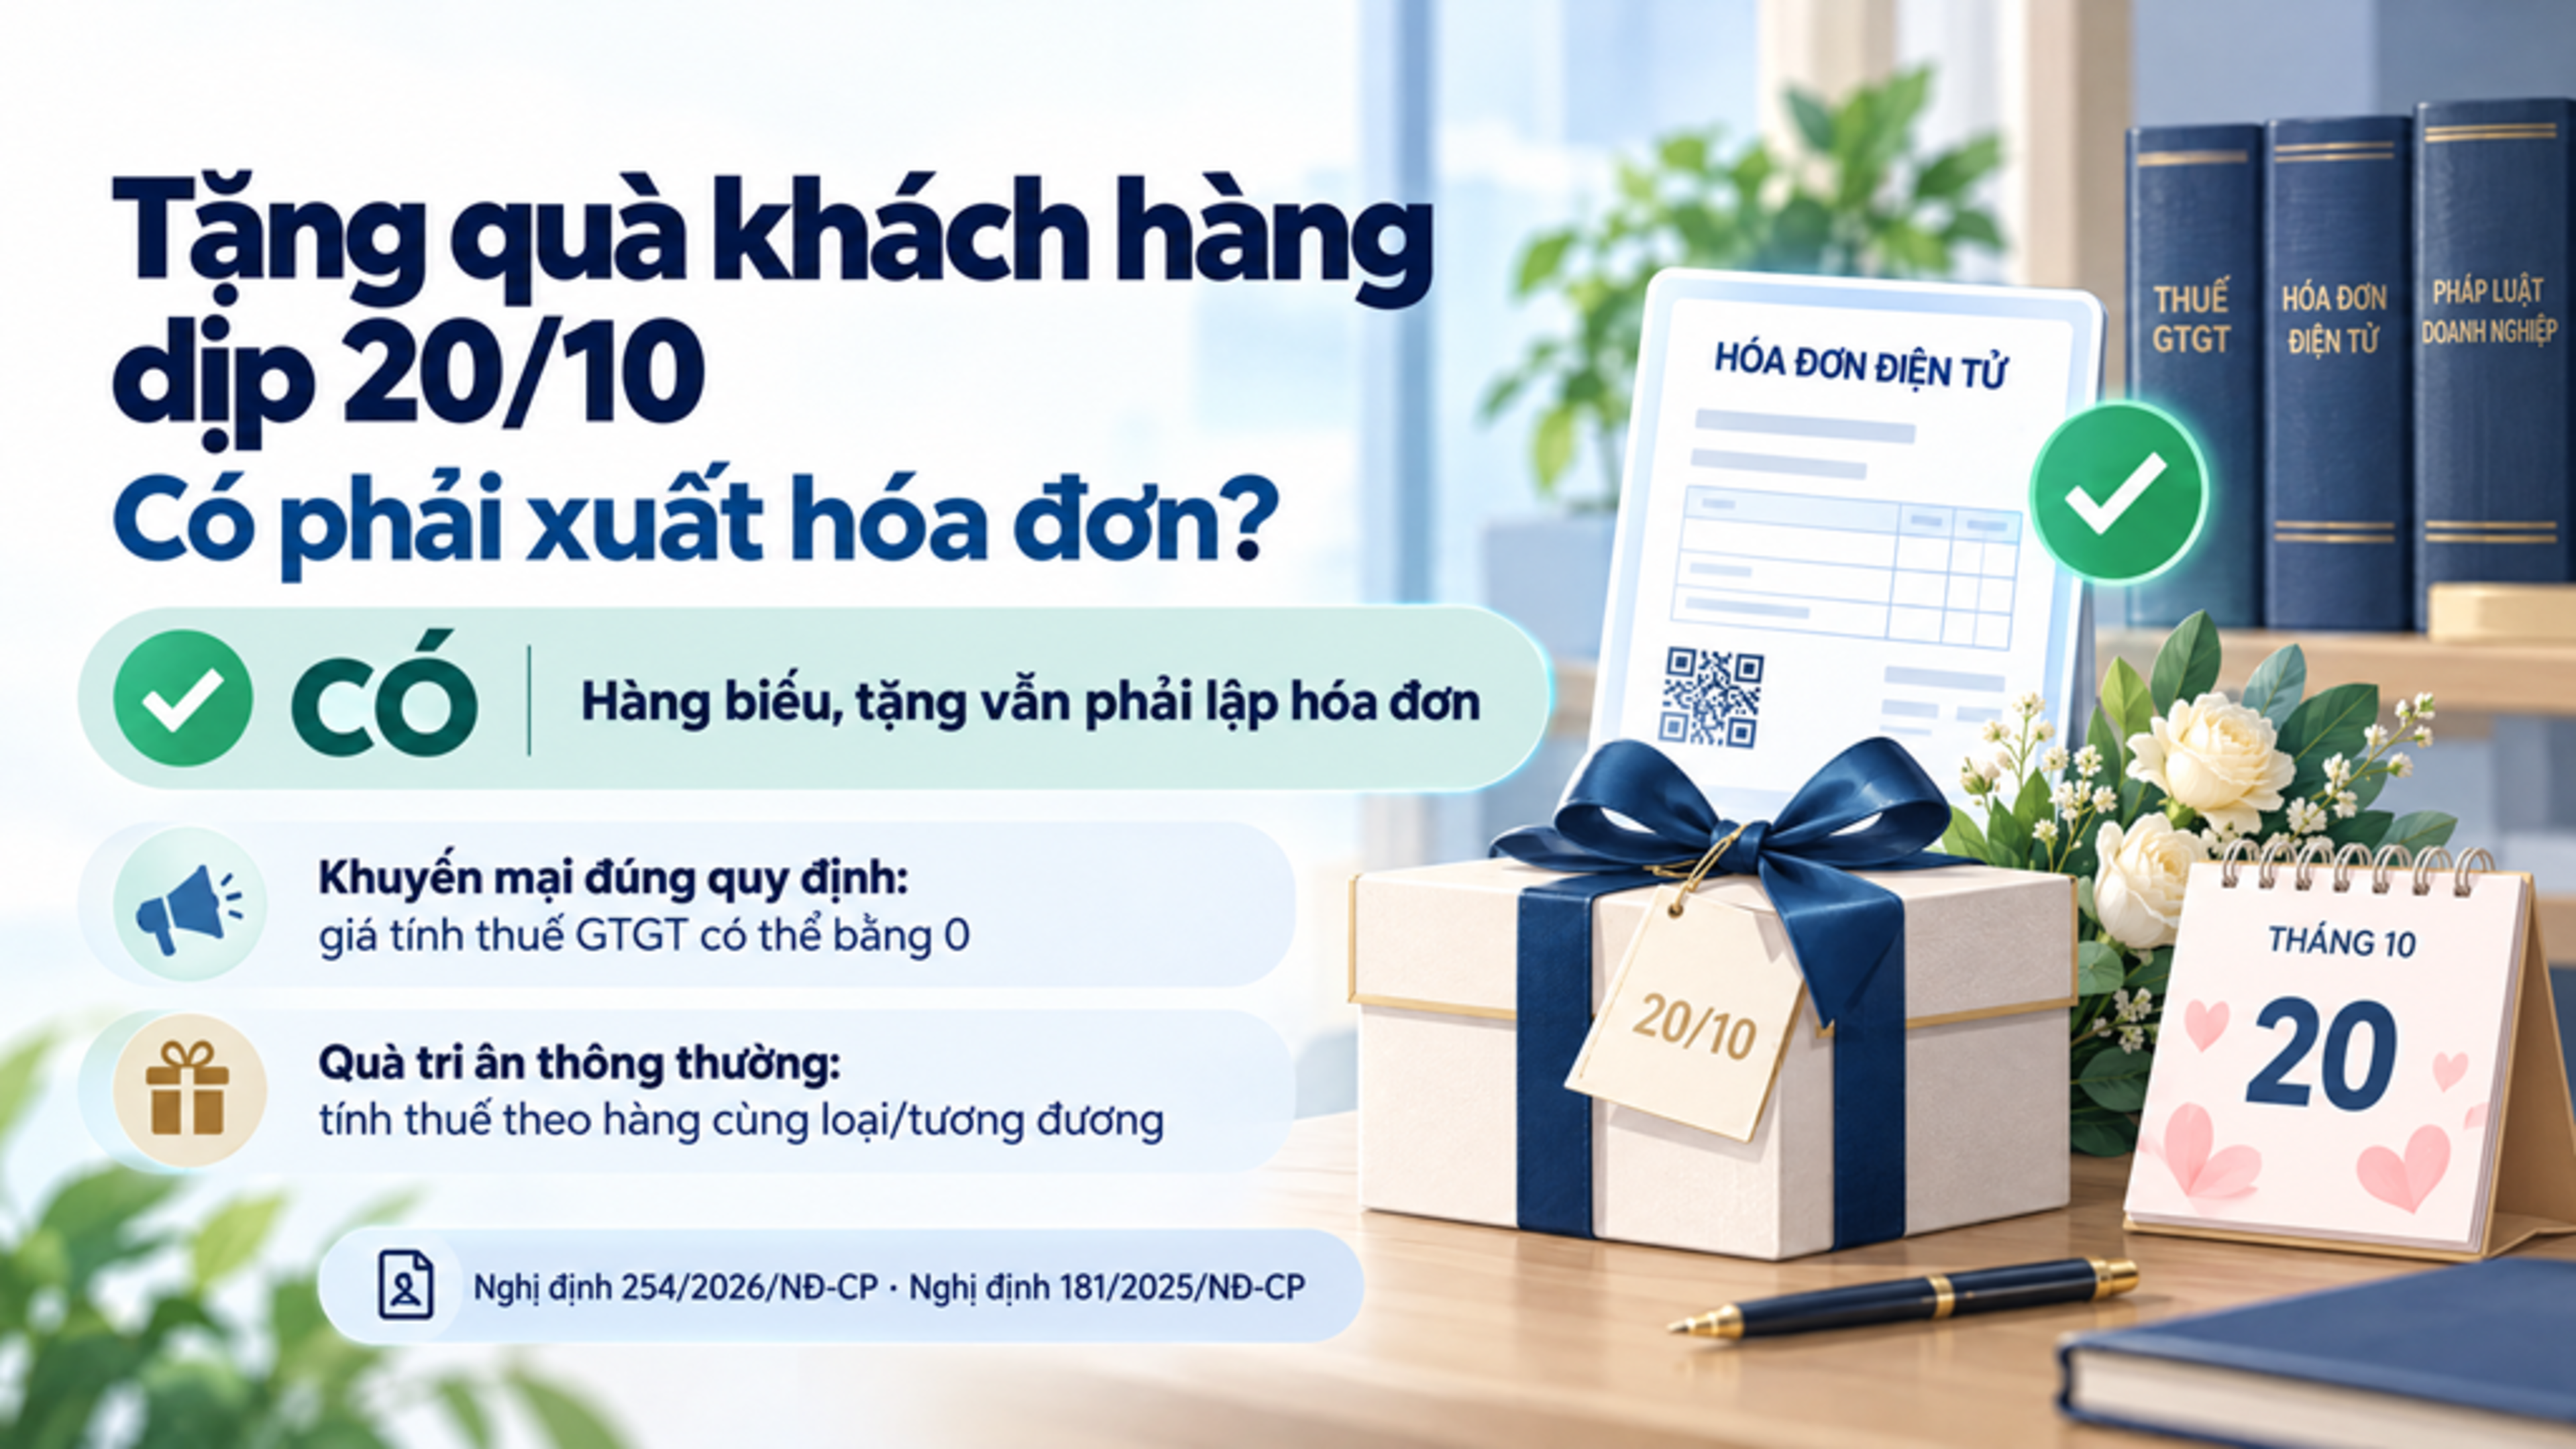
Căn cứ Điều 6 Nghị định 181/2025/NĐ-CP, giá tính thuế GTGT đối với hàng hóa, dịch vụ biếu, tặng và hàng hóa, dịch vụ khuyến mại được xác định theo từng trường hợp.
Trường hợp 1: Quà tặng thông thường, không thuộc chương trình khuyến mại theo quy định
Theo khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP, giá tính thuế GTGT đối với hàng hóa, dịch vụ dùng để trao đổi, biếu, tặng, cho là giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu, tặng.
Do đó, nếu doanh nghiệp mua giỏ quà, mỹ phẩm, bánh kẹo hoặc các sản phẩm khác để tặng nhân viên nữ dịp 20/10 theo hình thức quà tặng thông thường, doanh nghiệp phải xác định giá tính thuế theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng.
Trong trường hợp này, doanh nghiệp không được mặc định ghi giá tính thuế GTGT bằng 0 chỉ vì hàng hóa được tặng miễn phí.
Trường hợp 2: Quà tặng thuộc chương trình khuyến mại theo quy định của pháp luật về thương mại
Theo khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP, đối với hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại, giá tính thuế GTGT được xác định bằng 0 đối với các hình thức khuyến mại thuộc diện áp dụng quy định này.
Trong đó, trường hợp tặng hàng hóa, cung cấp dịch vụ không thu tiền theo đúng quy định về khuyến mại có thể được áp dụng giá tính thuế bằng 0.
Tuy nhiên, nếu hàng hóa, dịch vụ được tặng không thực hiện theo quy định về khuyến mại của pháp luật về thương mại thì giá tính thuế được xác định theo quy định đối với hàng hóa, dịch vụ biếu, tặng thông thường tại khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP.
Vì vậy, doanh nghiệp cần xem xét bản chất và hình thức thực hiện chương trình trước khi áp dụng giá tính thuế bằng 0.
3. Ví dụ cách xác định giá tính thuế GTGT đối với quà tặng ngày 20/10
Để dễ hình dung, có thể tham khảo hai tình huống sau:
Ví dụ 1: Doanh nghiệp tặng quà thông thường cho nhân viên
Công ty A mua mỹ phẩm để tặng nhân viên nữ nhân ngày 20/10. Giá tính thuế GTGT của sản phẩm cùng loại hoặc tương đương tại thời điểm tặng là 500.000 đồng.
Nếu đây là quà tặng thông thường, không thuộc chương trình khuyến mại đáp ứng quy định pháp luật về thương mại, giá tính thuế GTGT được xác định theo mức giá 500.000 đồng.
Thuế suất GTGT áp dụng theo quy định đối với mặt hàng đó. Số thuế GTGT được xác định theo giá tính thuế và thuế suất tương ứng.
Ví dụ 2: Hàng hóa được tặng theo chương trình khuyến mại hợp lệ
Công ty B triển khai chương trình khuyến mại tặng hàng hóa không thu tiền và đáp ứng các điều kiện theo quy định của pháp luật về thương mại.
Nếu chương trình thuộc trường hợp được áp dụng giá tính thuế GTGT bằng 0 theo khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP, giá tính thuế của hàng hóa khuyến mại được xác định bằng 0.
Hai tình huống trên cho thấy việc xác định giá tính thuế không chỉ căn cứ vào việc người nhận có trả tiền hay không mà còn phụ thuộc vào bản chất giao dịch và điều kiện áp dụng quy định về khuyến mại.
Lưu ý: Giá tính thuế bằng 0 không đồng nghĩa với việc hàng hóa được áp dụng thuế suất GTGT 0%. Đây là hai khái niệm khác nhau và cần được xác định đúng khi lập hóa đơn.
4. Doanh nghiệp cần lưu ý gì khi xuất hóa đơn quà tặng 20/10?
Để hạn chế sai sót khi lập hóa đơn điện tử cho quà tặng nhân viên, doanh nghiệp cần lưu ý:
Lập hóa đơn đúng thời điểm: Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phụ thuộc vào việc đã thu tiền hay chưa.
Xác định đúng giá tính thuế: Quà tặng thông thường áp dụng giá tính thuế của hàng hóa cùng loại hoặc tương đương; hàng hóa khuyến mại chỉ được áp dụng giá tính thuế bằng 0 khi đáp ứng điều kiện theo quy định.
Ghi đầy đủ nội dung hóa đơn: Thực hiện theo Điều 10 và Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP.
Lưu trữ hồ sơ chứng minh giao dịch: Bảo quản hóa đơn mua hàng, chứng từ thanh toán, danh sách nhân viên nhận quà, chứng từ bàn giao và hồ sơ chương trình khuyến mại nếu có.
Kiểm tra thuế suất GTGT: Xác định thuế suất theo quy định áp dụng cho từng loại hàng hóa, không nhầm lẫn giữa thuế suất 0% và giá tính thuế bằng 0.
Việc chuẩn bị đầy đủ hồ sơ và xác định đúng bản chất khoản quà tặng sẽ giúp doanh nghiệp thực hiện nghĩa vụ về hóa đơn, thuế GTGT và kế toán phù hợp với quy định.
Kết luận
Quà tặng nhân viên dịp 20/10 không mặc nhiên được ghi giá tính thuế GTGT bằng 0 khi xuất hóa đơn. Theo Nghị định 181/2025/NĐ-CP, hàng hóa biếu, tặng thông thường được tính thuế theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng. Trường hợp hàng hóa thuộc chương trình khuyến mại đáp ứng quy định của pháp luật về thương mại thì có thể được áp dụng giá tính thuế bằng 0.
Doanh nghiệp cần phân biệt rõ hai trường hợp, xác định đúng thuế suất và lập hóa đơn theo quy định tại Nghị định 254/2026/NĐ-CP để hạn chế sai sót trong quá trình kê khai thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.