Doanh nghiệp tặng quà ngày 20/10 cho khách hàng nữ có phải xuất hóa đơn không? Tìm hiểu quy định về lập hóa đơn điện tử và cách xác định giá tính thuế GTGT đối với quà biếu, tặng và quà khuyến mại.
1. Tặng quà 20/10 cho khách hàng nữ có phải xuất hóa đơn không?
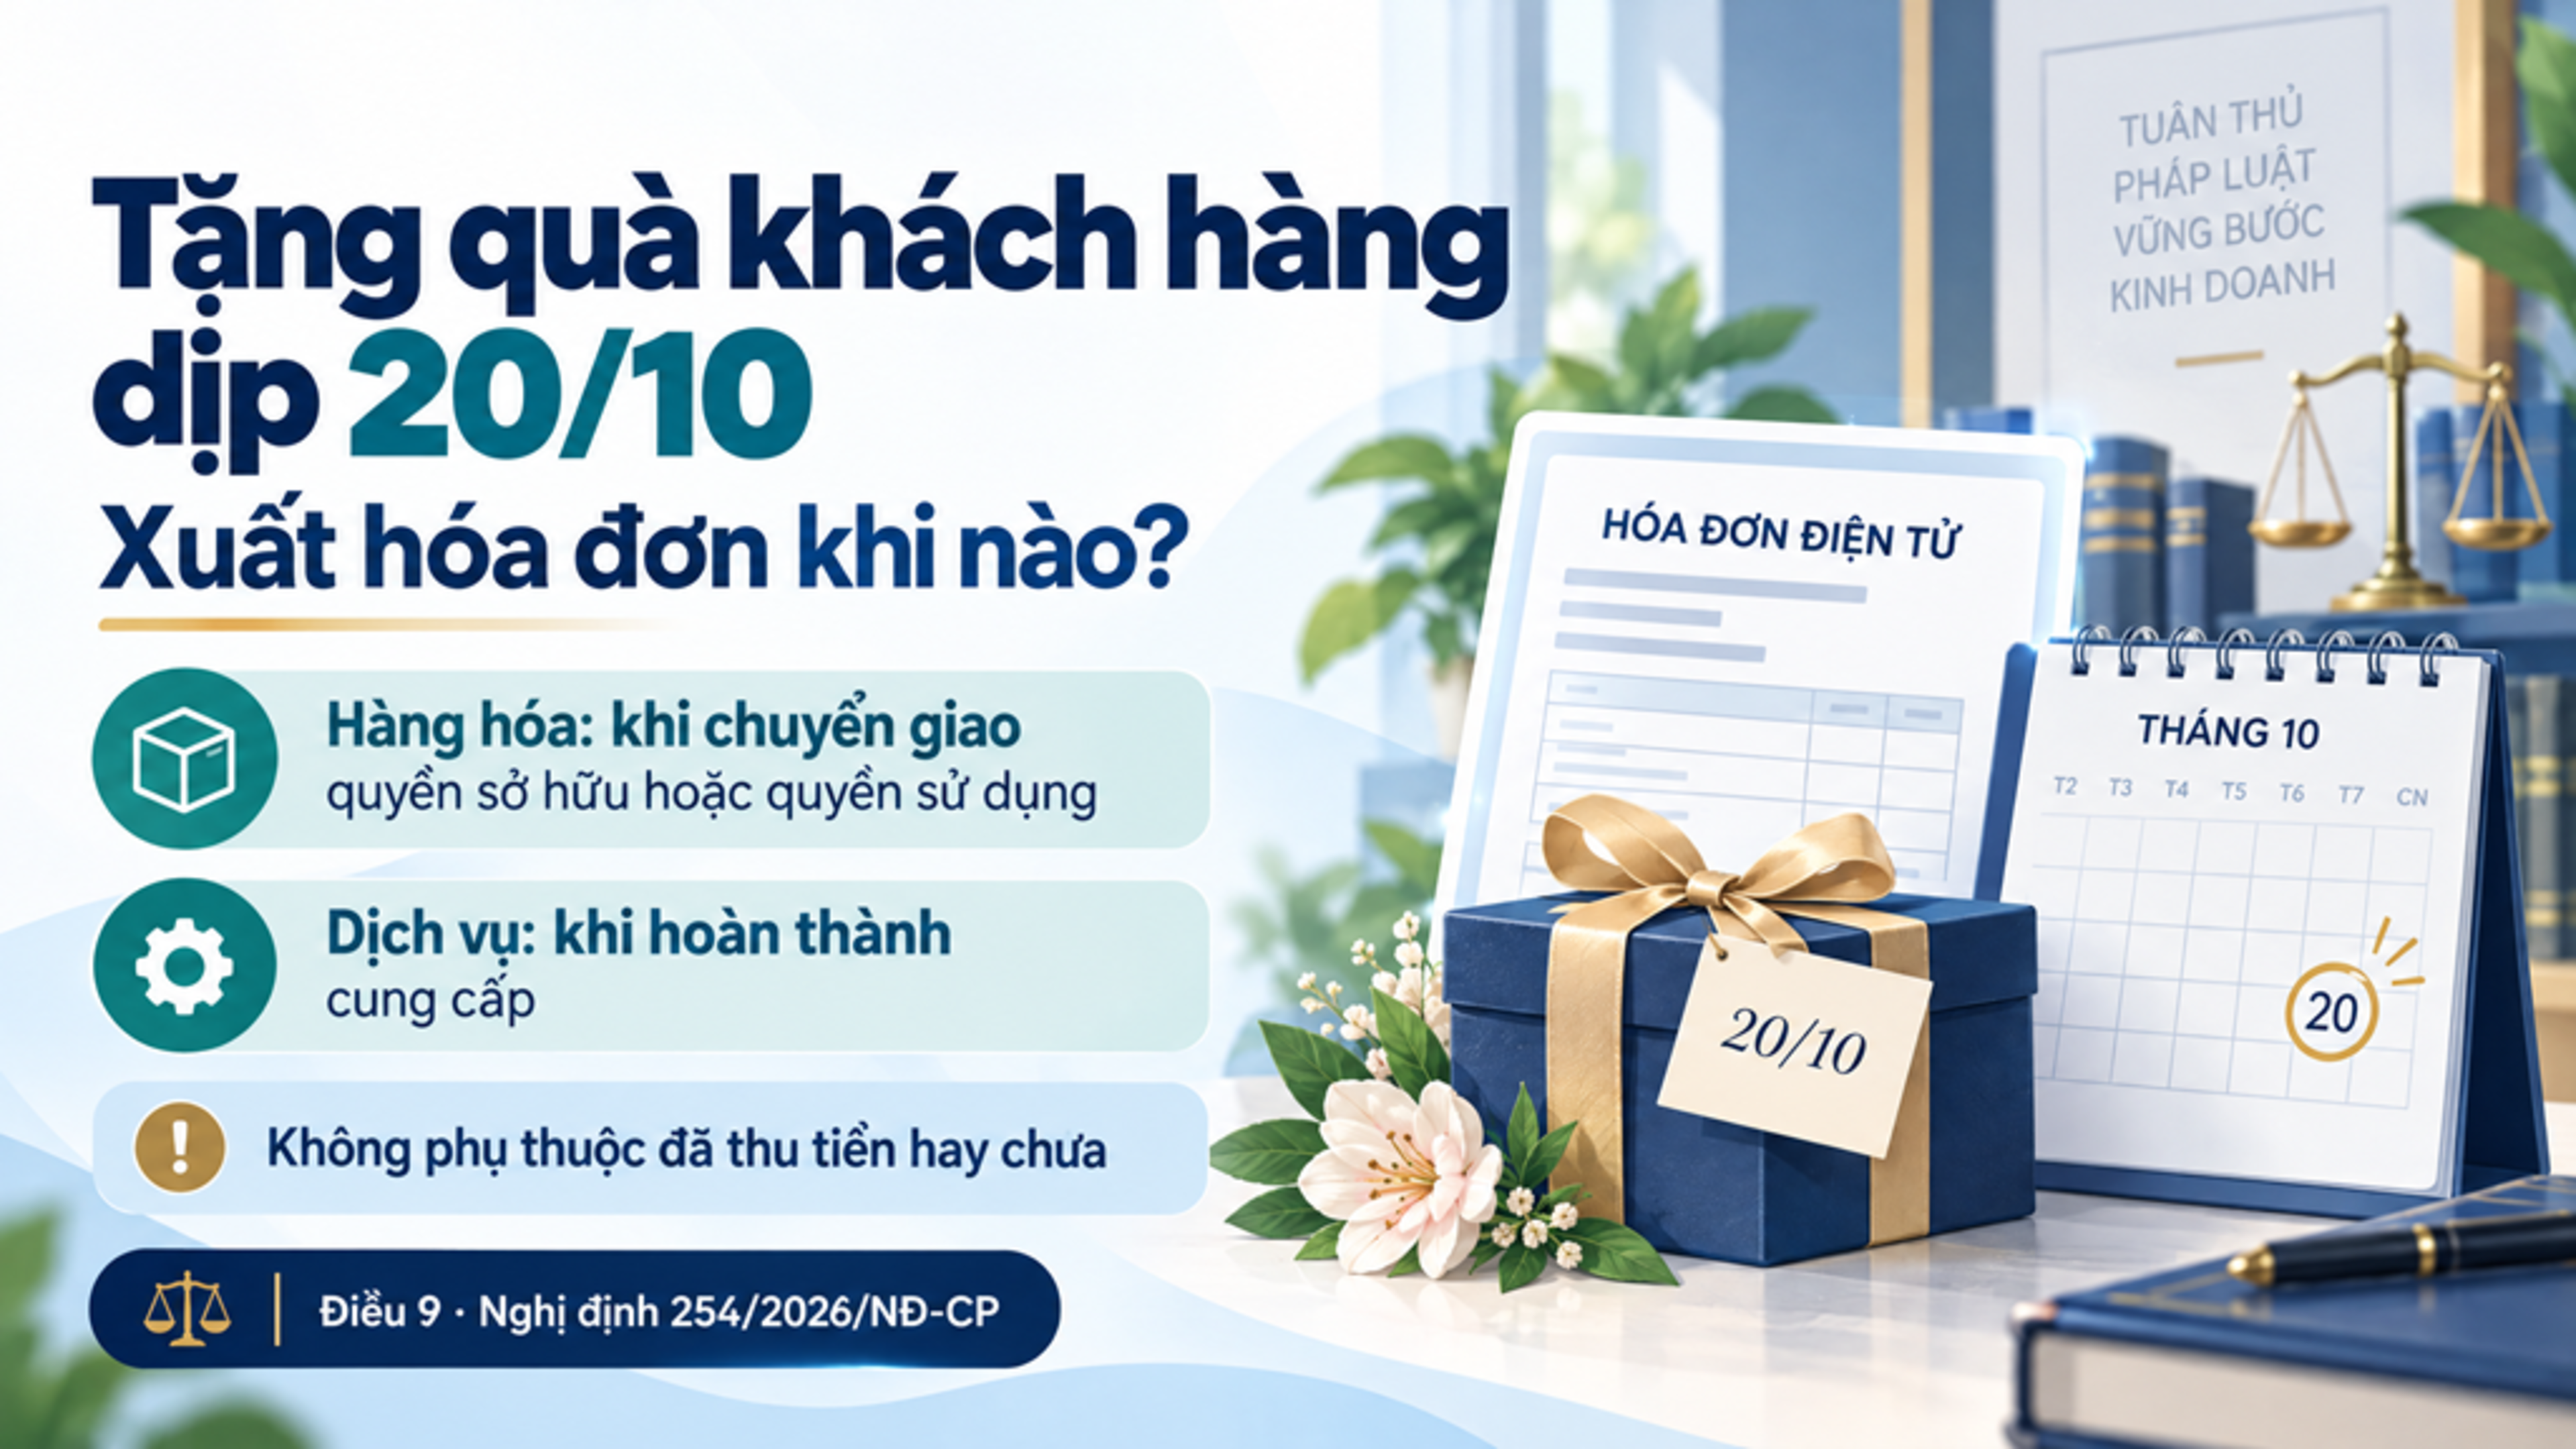
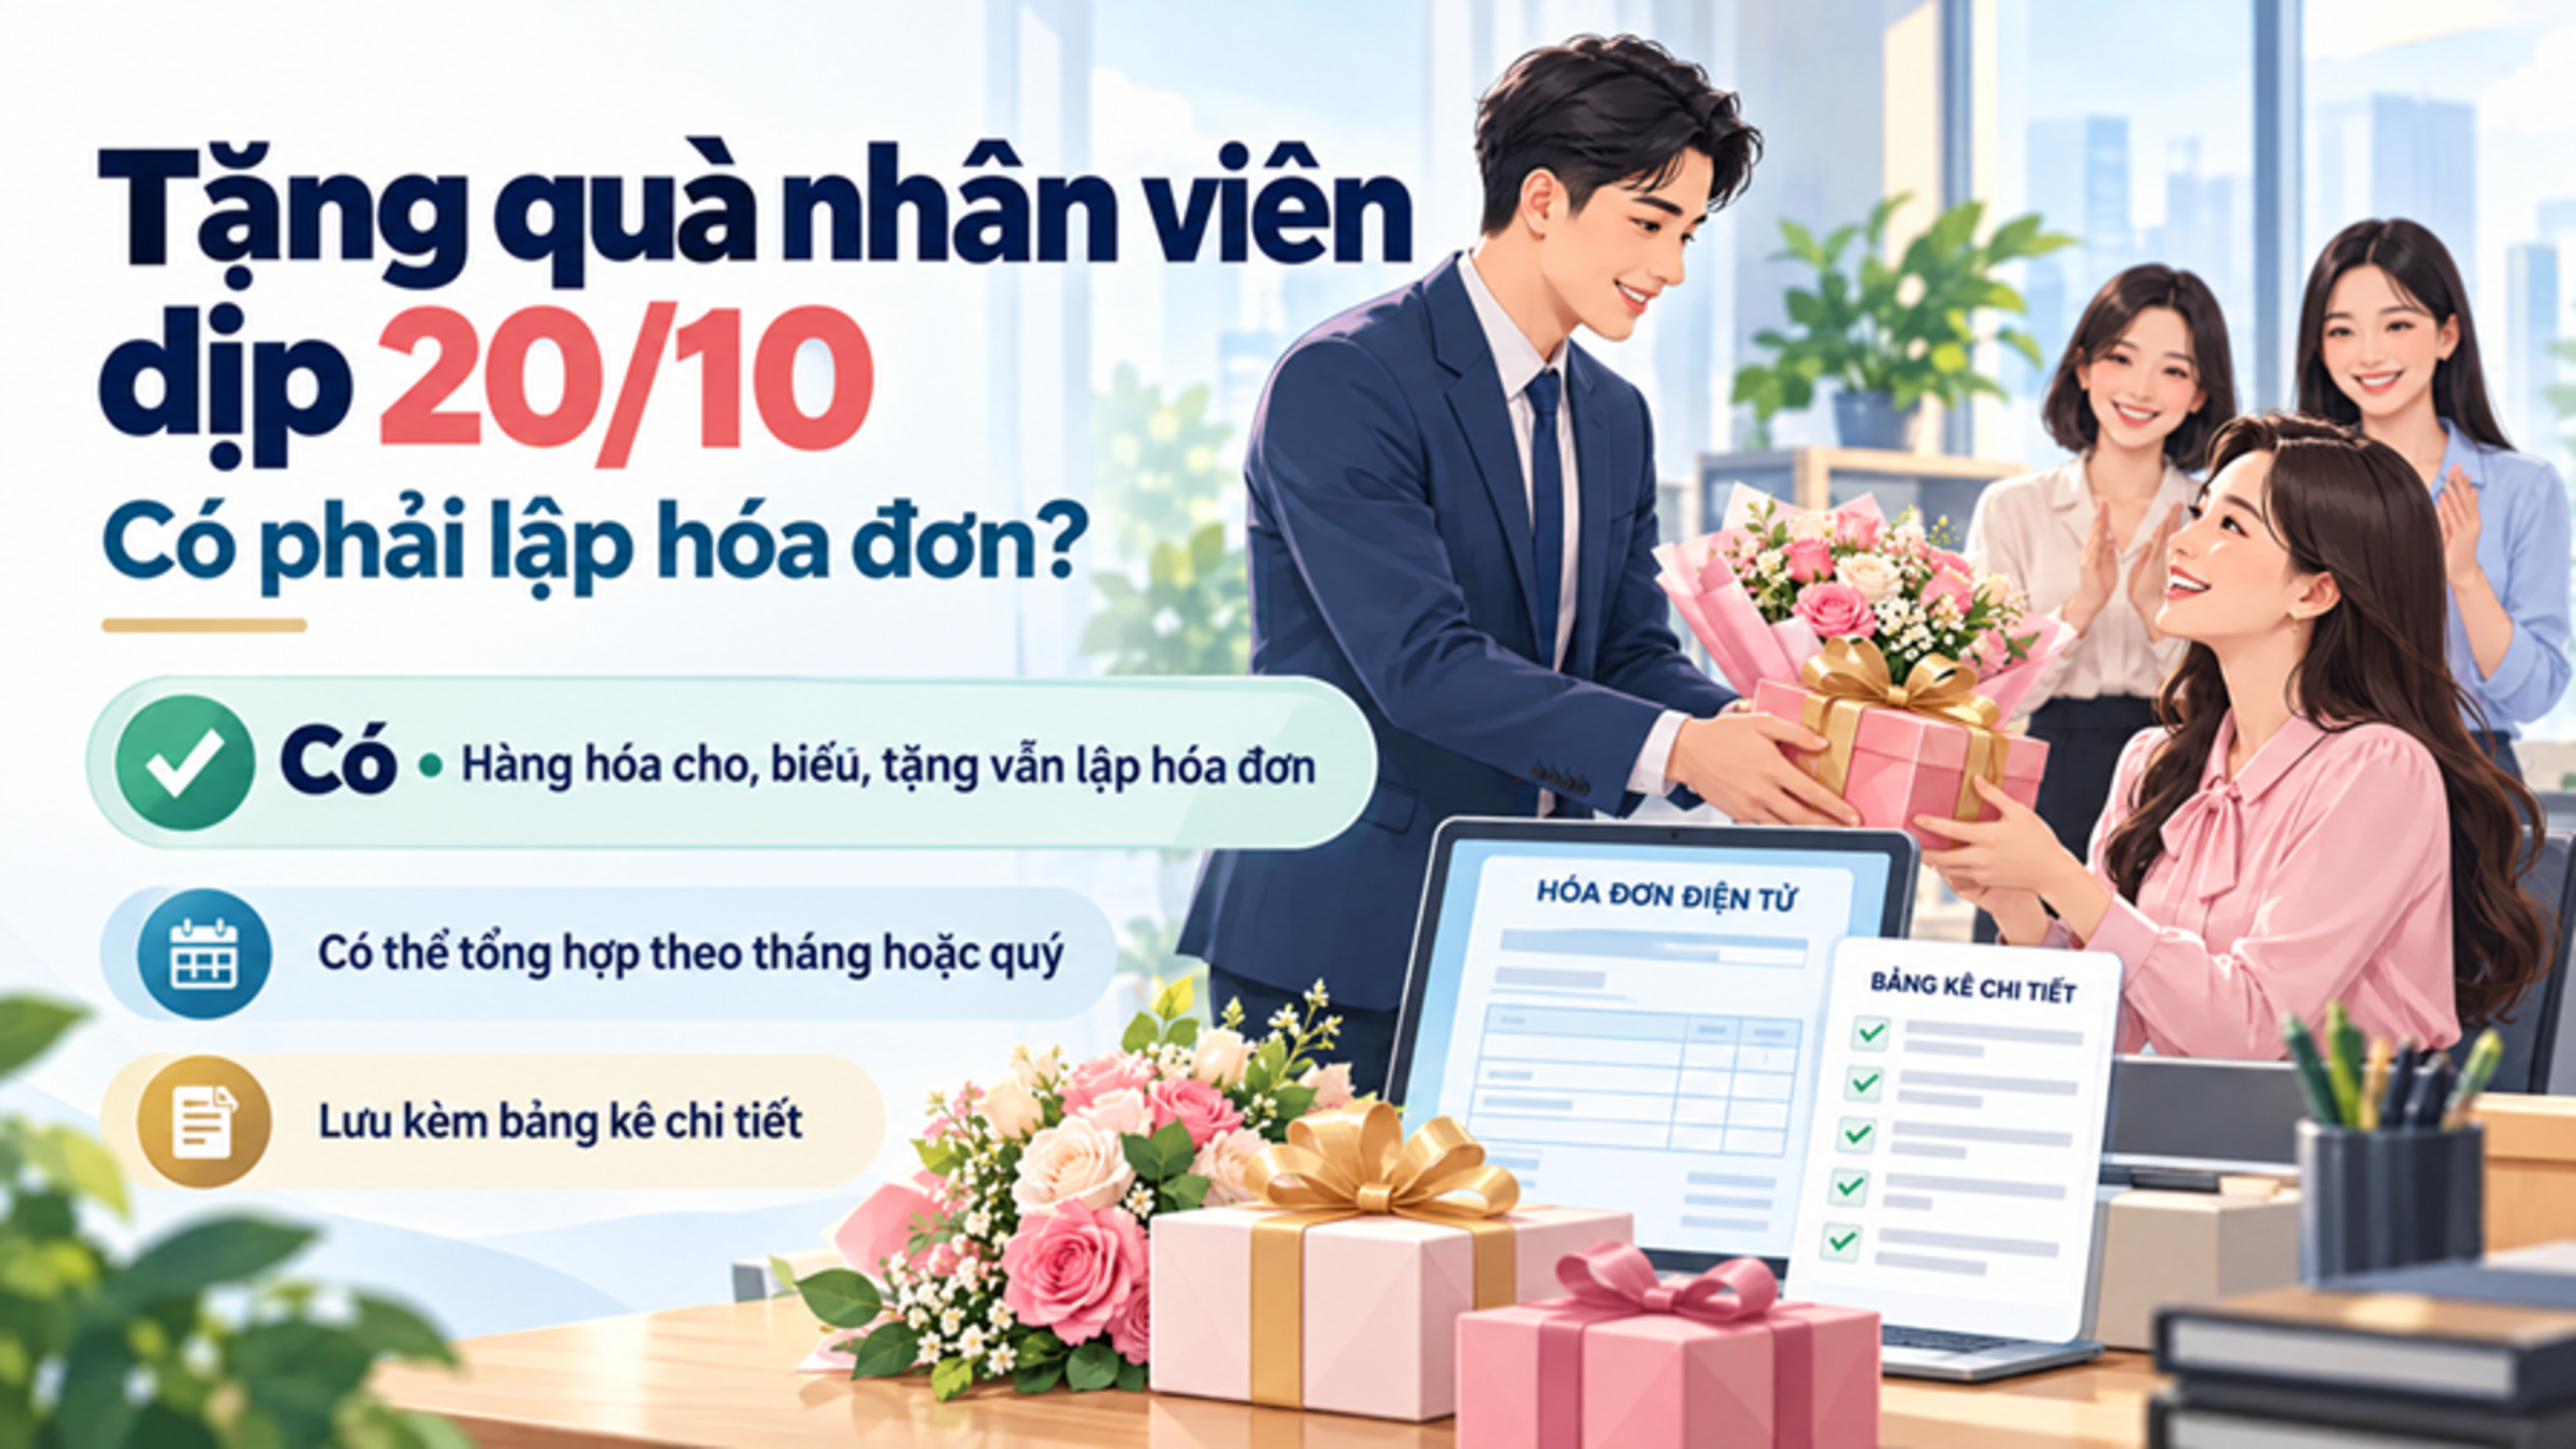
Có. Doanh nghiệp tặng quà ngày 20/10 cho khách hàng nữ thông thường phải lập hóa đơn điện tử theo quy định, kể cả trường hợp không thu tiền từ người nhận quà.
Căn cứ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP về nguyên tắc lập, quản lý và sử dụng hóa đơn, chứng từ điện tử, người bán phải lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, bao gồm cả hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, làm hàng mẫu hoặc dùng để cho, biếu, tặng.
Như vậy, khi doanh nghiệp mua quà tặng khách hàng nhân dịp Ngày Phụ nữ Việt Nam 20/10, cần xác định hình thức tặng quà và thực hiện lập hóa đơn theo quy định. Việc tặng quà không thu tiền không đồng nghĩa với việc được miễn lập hóa đơn.
2. Cách ghi thuế GTGT trên hóa đơn quà tặng 20/10
Cách xác định giá tính thuế GTGT phụ thuộc vào việc quà tặng là hàng biếu, tặng thông thường hay hàng hóa thuộc chương trình khuyến mại đáp ứng quy định pháp luật.
Căn cứ Điều 6 Nghị định 181/2025/NĐ-CP, cách xác định giá tính thuế được thực hiện như sau:
Trường hợp 1: Quà tặng thông thường, không thuộc chương trình khuyến mại theo quy định
Đối với hàng hóa, dịch vụ dùng để biếu, tặng, giá tính thuế GTGT được xác định theo giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu, tặng.
Ví dụ: Doanh nghiệp mua mỹ phẩm tặng khách hàng nữ nhân dịp 20/10. Nếu đây là quà tri ân thông thường, doanh nghiệp phải xác định giá tính thuế GTGT theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng.
Trường hợp 2: Quà tặng thuộc chương trình khuyến mại thực hiện đúng quy định pháp luật về thương mại
Đối với hàng hóa, dịch vụ dùng để khuyến mại đáp ứng quy định pháp luật về thương mại, giá tính thuế GTGT được xác định theo quy định dành cho hàng khuyến mại; thông thường, giá tính thuế bằng 0 đối với hình thức tặng hàng hóa, cung cấp dịch vụ không thu tiền thuộc trường hợp này.
Trường hợp 3: Có thực hiện tặng quà nhưng không đáp ứng quy định về khuyến mại
Nếu doanh nghiệp gọi hoạt động tặng quà là khuyến mại nhưng không thực hiện theo quy định pháp luật về thương mại, giá tính thuế GTGT được xác định như hàng hóa, dịch vụ biếu, tặng thông thường.
Do đó, doanh nghiệp cần phân biệt rõ quà tri ân khách hàng và quà tặng trong chương trình khuyến mại hợp lệ để xác định giá tính thuế GTGT chính xác.
3. Những trường hợp nào không phải sử dụng hóa đơn điện tử?
Theo Điều 7 Nghị định 181/2025/NĐ-CP, pháp luật quy định một số trường hợp không phải sử dụng hóa đơn điện tử, tùy thuộc vào loại giao dịch và đối tượng thực hiện.
Các trường hợp được quy định bao gồm một số hoạt động của hộ kinh doanh, cá nhân kinh doanh; góp vốn bằng tài sản; điều chuyển tài sản giữa các đơn vị phụ thuộc trong những trường hợp nhất định; và một số giao dịch đặc thù khác.
Tuy nhiên, doanh nghiệp không thể mặc nhiên căn cứ vào việc tặng quà không thu tiền để cho rằng mình thuộc trường hợp không phải lập hóa đơn. Khi tặng quà 20/10 cho khách hàng, doanh nghiệp cần đối chiếu đúng trường hợp được miễn sử dụng hóa đơn theo quy định pháp luật hiện hành.
4. Kết luận
Doanh nghiệp tặng quà ngày 20/10 cho khách hàng nữ thông thường phải lập hóa đơn điện tử, kể cả khi không thu tiền. Giá tính thuế GTGT phụ thuộc vào việc quà tặng là hàng biếu, tặng thông thường hay hàng hóa thuộc chương trình khuyến mại được thực hiện đúng quy định pháp luật về thương mại.
Để hạn chế sai sót khi kê khai thuế, doanh nghiệp nên lưu giữ hồ sơ mua quà, chứng từ giao nhận và hồ sơ chương trình khuyến mại (nếu có), đồng thời xác định đúng giá tính thuế GTGT trước khi lập hóa đơn.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.