Đã thanh toán tiền xây dựng nhưng công trình chưa nghiệm thu thì doanh nghiệp có phải xuất hóa đơn ngay không? Quy định về thời điểm lập hóa đơn xây dựng theo Nghị định 254/2026/NĐ-CP.
Thanh toán tiền xây dựng nhưng chưa nghiệm thu có phải xuất hóa đơn ngay?
Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
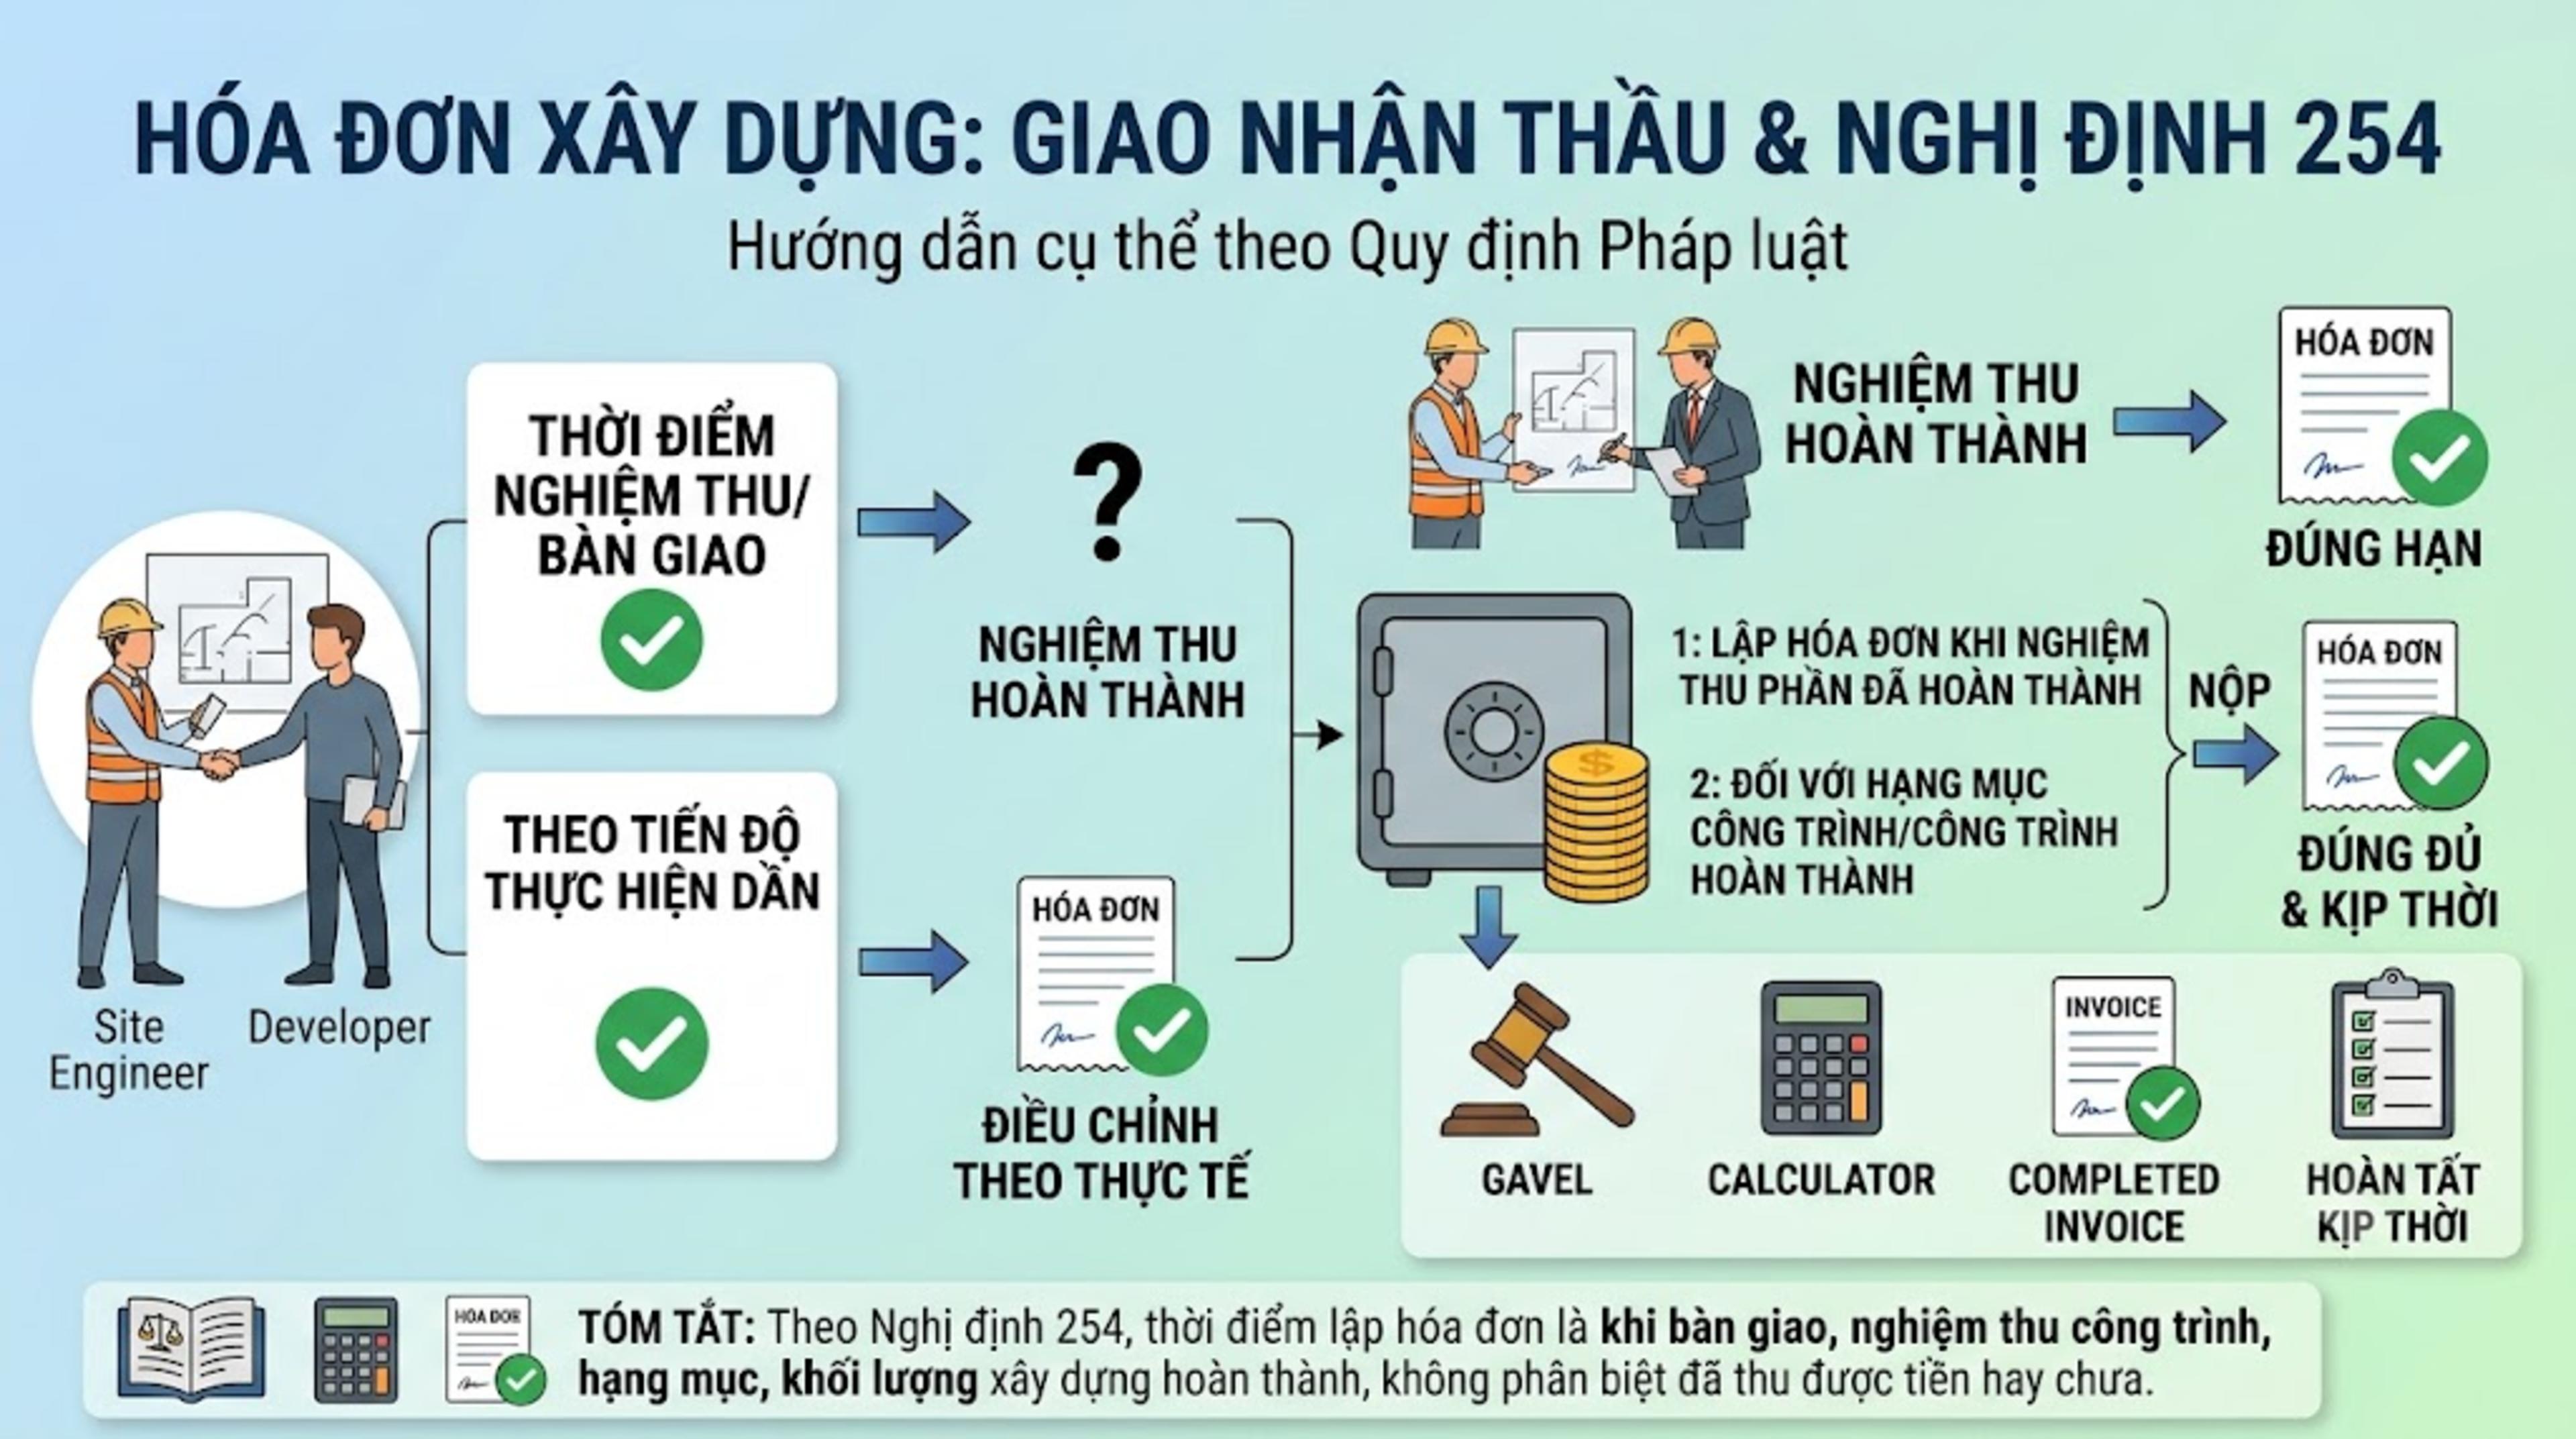
Riêng đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn được quy định cụ thể tại điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
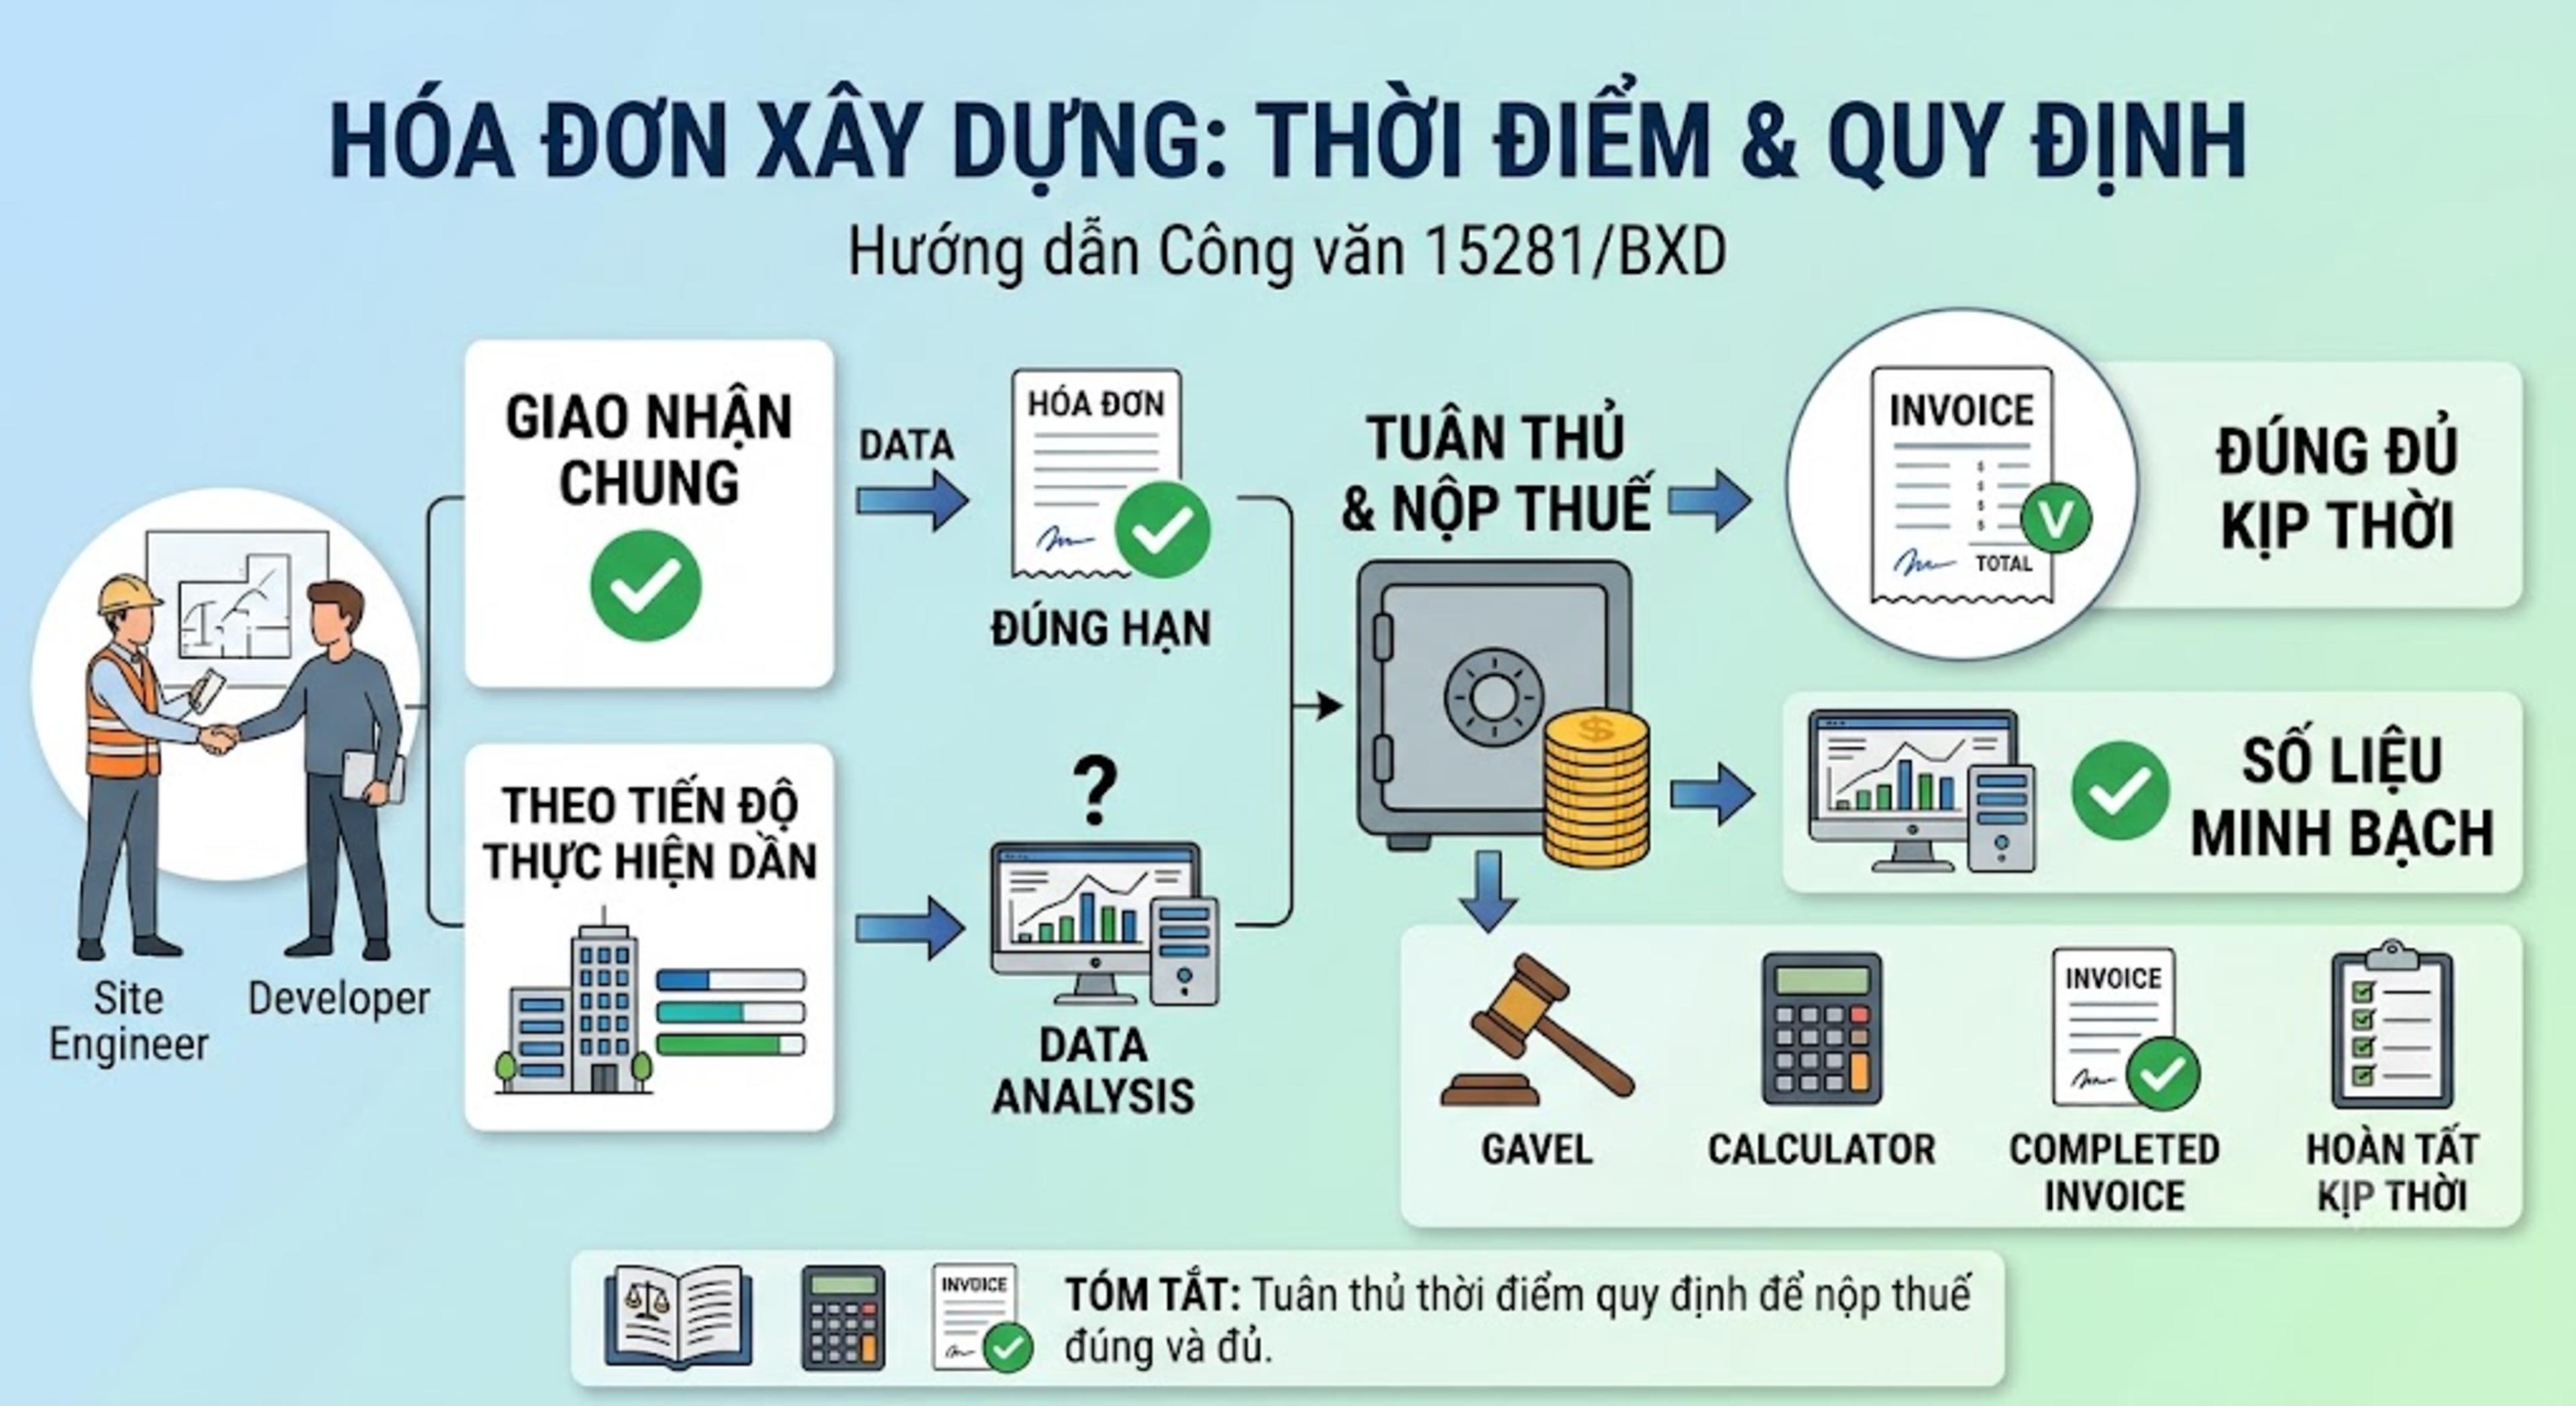
Theo đó, thời điểm lập hóa đơn là khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phụ thuộc vào việc bên mua đã thanh toán tiền hay chưa.
Như vậy, nếu doanh nghiệp đã nhận tiền thanh toán nhưng công trình, hạng mục công trình hoặc khối lượng xây dựng chưa được nghiệm thu, bàn giao hoàn thành thì chưa phải lập hóa đơn ngay tại thời điểm nhận tiền.
Ví dụ, doanh nghiệp xây dựng nhận khoản thanh toán theo tiến độ hợp đồng vào ngày 10/10/2026 nhưng đến ngày này khối lượng công việc chưa được nghiệm thu. Doanh nghiệp không phải xuất hóa đơn chỉ vì đã nhận được tiền.
Khi công trình, hạng mục công trình hoặc khối lượng xây dựng hoàn thành và được nghiệm thu, bàn giao, doanh nghiệp phải lập hóa đơn theo thời điểm quy định.
Thời điểm lập hóa đơn đối với hoạt động xây dựng được xác định thế nào?
Đối với hoạt động xây dựng, lắp đặt, doanh nghiệp cần căn cứ vào hồ sơ nghiệm thu, bàn giao thực tế để xác định thời điểm lập hóa đơn.
Các trường hợp được xác định theo quy định gồm:
Nghiệm thu, bàn giao toàn bộ công trình;
Nghiệm thu, bàn giao từng hạng mục công trình;
Nghiệm thu khối lượng xây dựng hoàn thành;
Nghiệm thu khối lượng lắp đặt hoàn thành.
Điểm quan trọng là thời điểm thu tiền không quyết định thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt.
Do đó, doanh nghiệp không nên hiểu rằng cứ nhận được tiền thanh toán từ chủ đầu tư là phải lập hóa đơn ngay.
Nhận tiền trước có phải xuất hóa đơn không?
Đối với hoạt động xây dựng, việc nhận tiền trước hoặc thanh toán theo tiến độ không đồng nghĩa với việc phải lập hóa đơn ngay nếu công trình, hạng mục hoặc khối lượng hoàn thành chưa được nghiệm thu, bàn giao.
Doanh nghiệp cần phân biệt giữa:
Thanh toán tiền: Là việc chủ đầu tư thực hiện nghĩa vụ thanh toán theo hợp đồng.
Nghiệm thu, bàn giao: Là việc xác nhận công trình, hạng mục hoặc khối lượng xây dựng, lắp đặt đã hoàn thành theo thỏa thuận.
Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt gắn với nghiệm thu, bàn giao, không gắn với thời điểm thanh toán.
Lập hóa đơn sai thời điểm đối với hoạt động xây dựng bị phạt thế nào?
Nếu doanh nghiệp lập hóa đơn không đúng thời điểm, có thể bị xử phạt theo quy định về xử phạt vi phạm hành chính trong lĩnh vực hóa đơn.
Mức phạt phụ thuộc vào số lượng hóa đơn lập sai thời điểm.
Đối với tổ chức, một số mức phạt được quy định như sau:
Từ 02 đến dưới 10 số hóa đơn: phạt từ 500.000 đồng đến 1.500.000 đồng.
Từ 10 đến dưới 20 số hóa đơn: phạt từ 2.000.000 đồng đến 5.000.000 đồng.
Từ 20 đến dưới 50 số hóa đơn: phạt từ 5.000.000 đồng đến 15.000.000 đồng.
Từ 50 đến dưới 100 số hóa đơn: phạt từ 15.000.000 đồng đến 30.000.000 đồng.
Từ 100 số hóa đơn trở lên: có thể bị phạt từ 50.000.000 đồng đến 70.000.000 đồng đối với trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 100 số hóa đơn trở lên.
Doanh nghiệp cần căn cứ đúng số lượng hóa đơn và hành vi vi phạm để xác định mức xử phạt cụ thể.
Hóa đơn xây dựng cần có những nội dung gì?
Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn phải thể hiện các nội dung theo quy định, trong đó có:
Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
Số hóa đơn;
Tên, địa chỉ, mã số thuế của người bán;
Tên, địa chỉ, mã số thuế hoặc số định danh của người mua theo trường hợp áp dụng;
Tên hàng hóa, dịch vụ;
Đơn vị tính, số lượng, đơn giá;
Thành tiền chưa có thuế GTGT;
Thuế suất thuế GTGT;
Tiền thuế GTGT;
Tổng tiền thanh toán;
Chữ ký theo quy định;
Thời điểm lập hóa đơn;
Thời điểm ký số;
Mã của cơ quan thuế đối với hóa đơn điện tử có mã.
Doanh nghiệp cần lập hóa đơn đầy đủ và đúng thời điểm để hạn chế sai sót trong quá trình kê khai, hạch toán và giải trình với cơ quan thuế.
Kết luận
Thanh toán tiền xây dựng nhưng chưa nghiệm thu thì chưa phải xuất hóa đơn ngay chỉ vì đã nhận được tiền.
Theo Nghị định 254/2026/NĐ-CP, đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa.
Vì vậy, doanh nghiệp xây dựng cần căn cứ vào hồ sơ nghiệm thu, bàn giao và khối lượng hoàn thành để xác định đúng thời điểm lập hóa đơn, thay vì căn cứ đơn thuần vào thời điểm nhận tiền thanh toán.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.