Dịch vụ chuyển tiền quốc tế xuất hóa đơn vào thời điểm nào? Quy định mới về thời điểm lập hóa đơn, đối soát dữ liệu và thời hạn ký số theo Nghị định 254/2026/NĐ-CP.
Dịch vụ chuyển tiền quốc tế xuất hóa đơn vào thời điểm nào?
Theo điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, dịch vụ chuyển tiền quốc tế thuộc nhóm dịch vụ có số lượng lớn, phát sinh thường xuyên và cần có thời gian đối soát dữ liệu giữa bên cung cấp dịch vụ với khách hàng, đối tác.
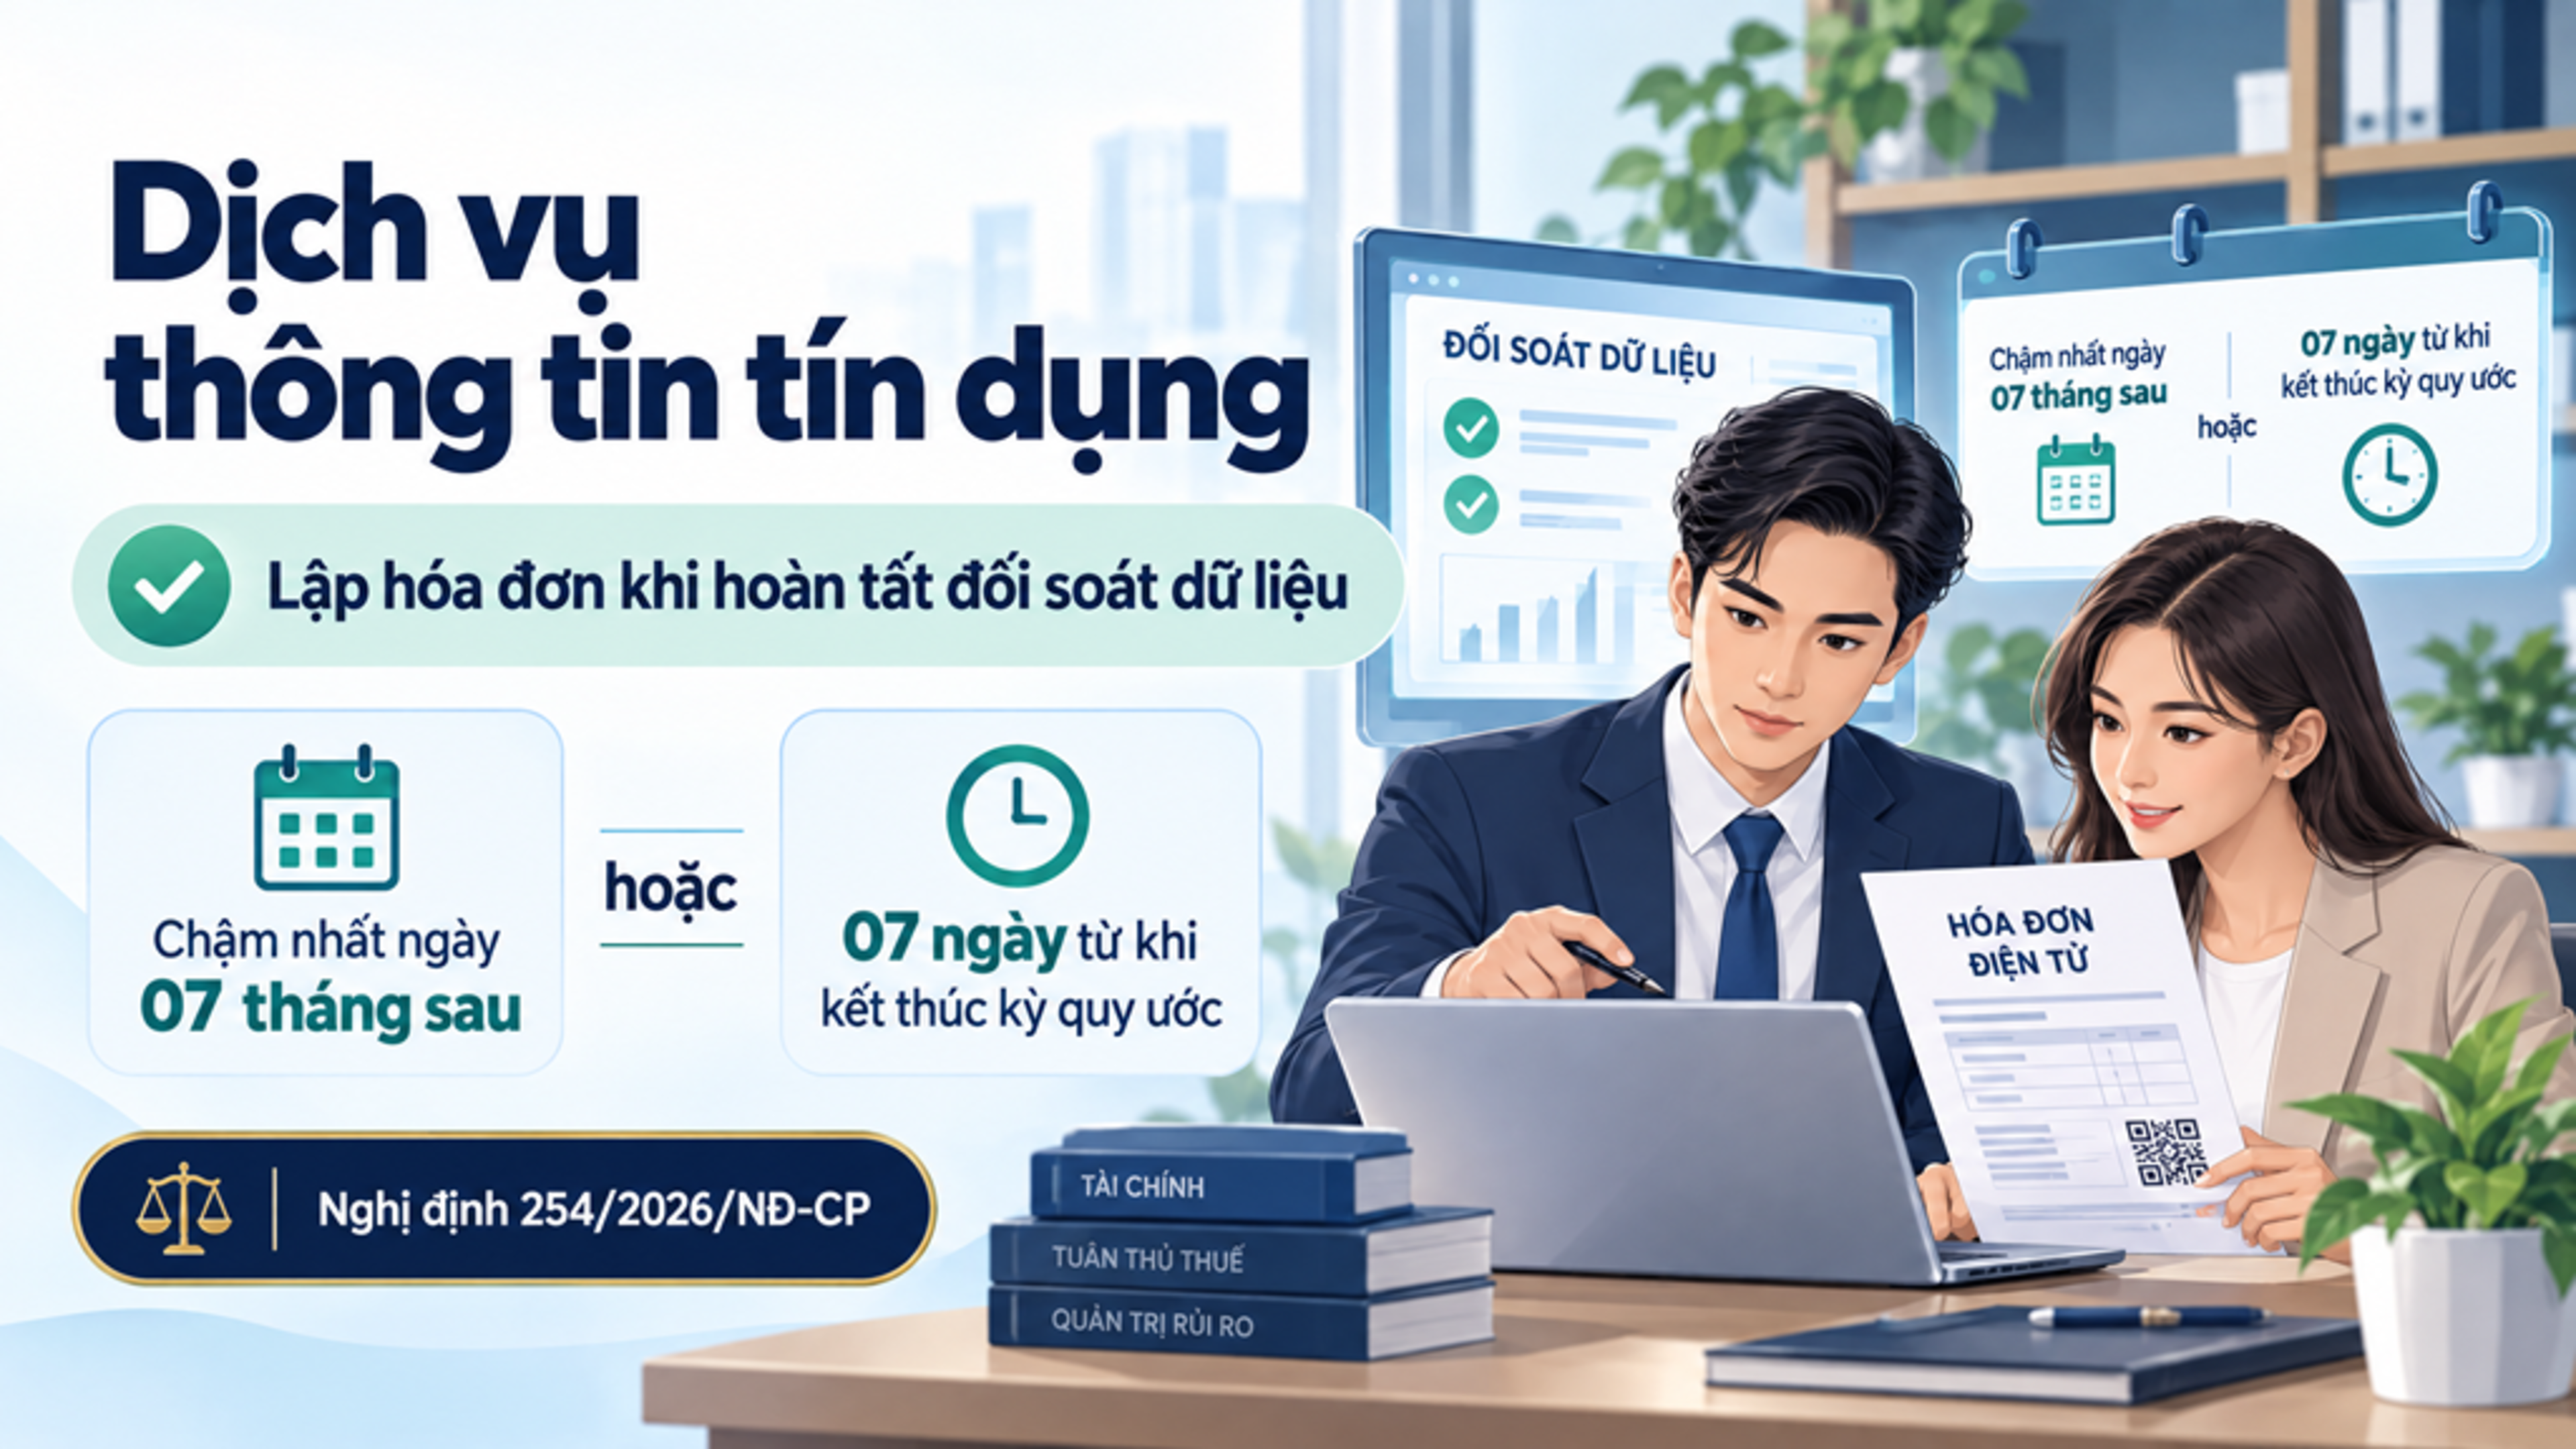
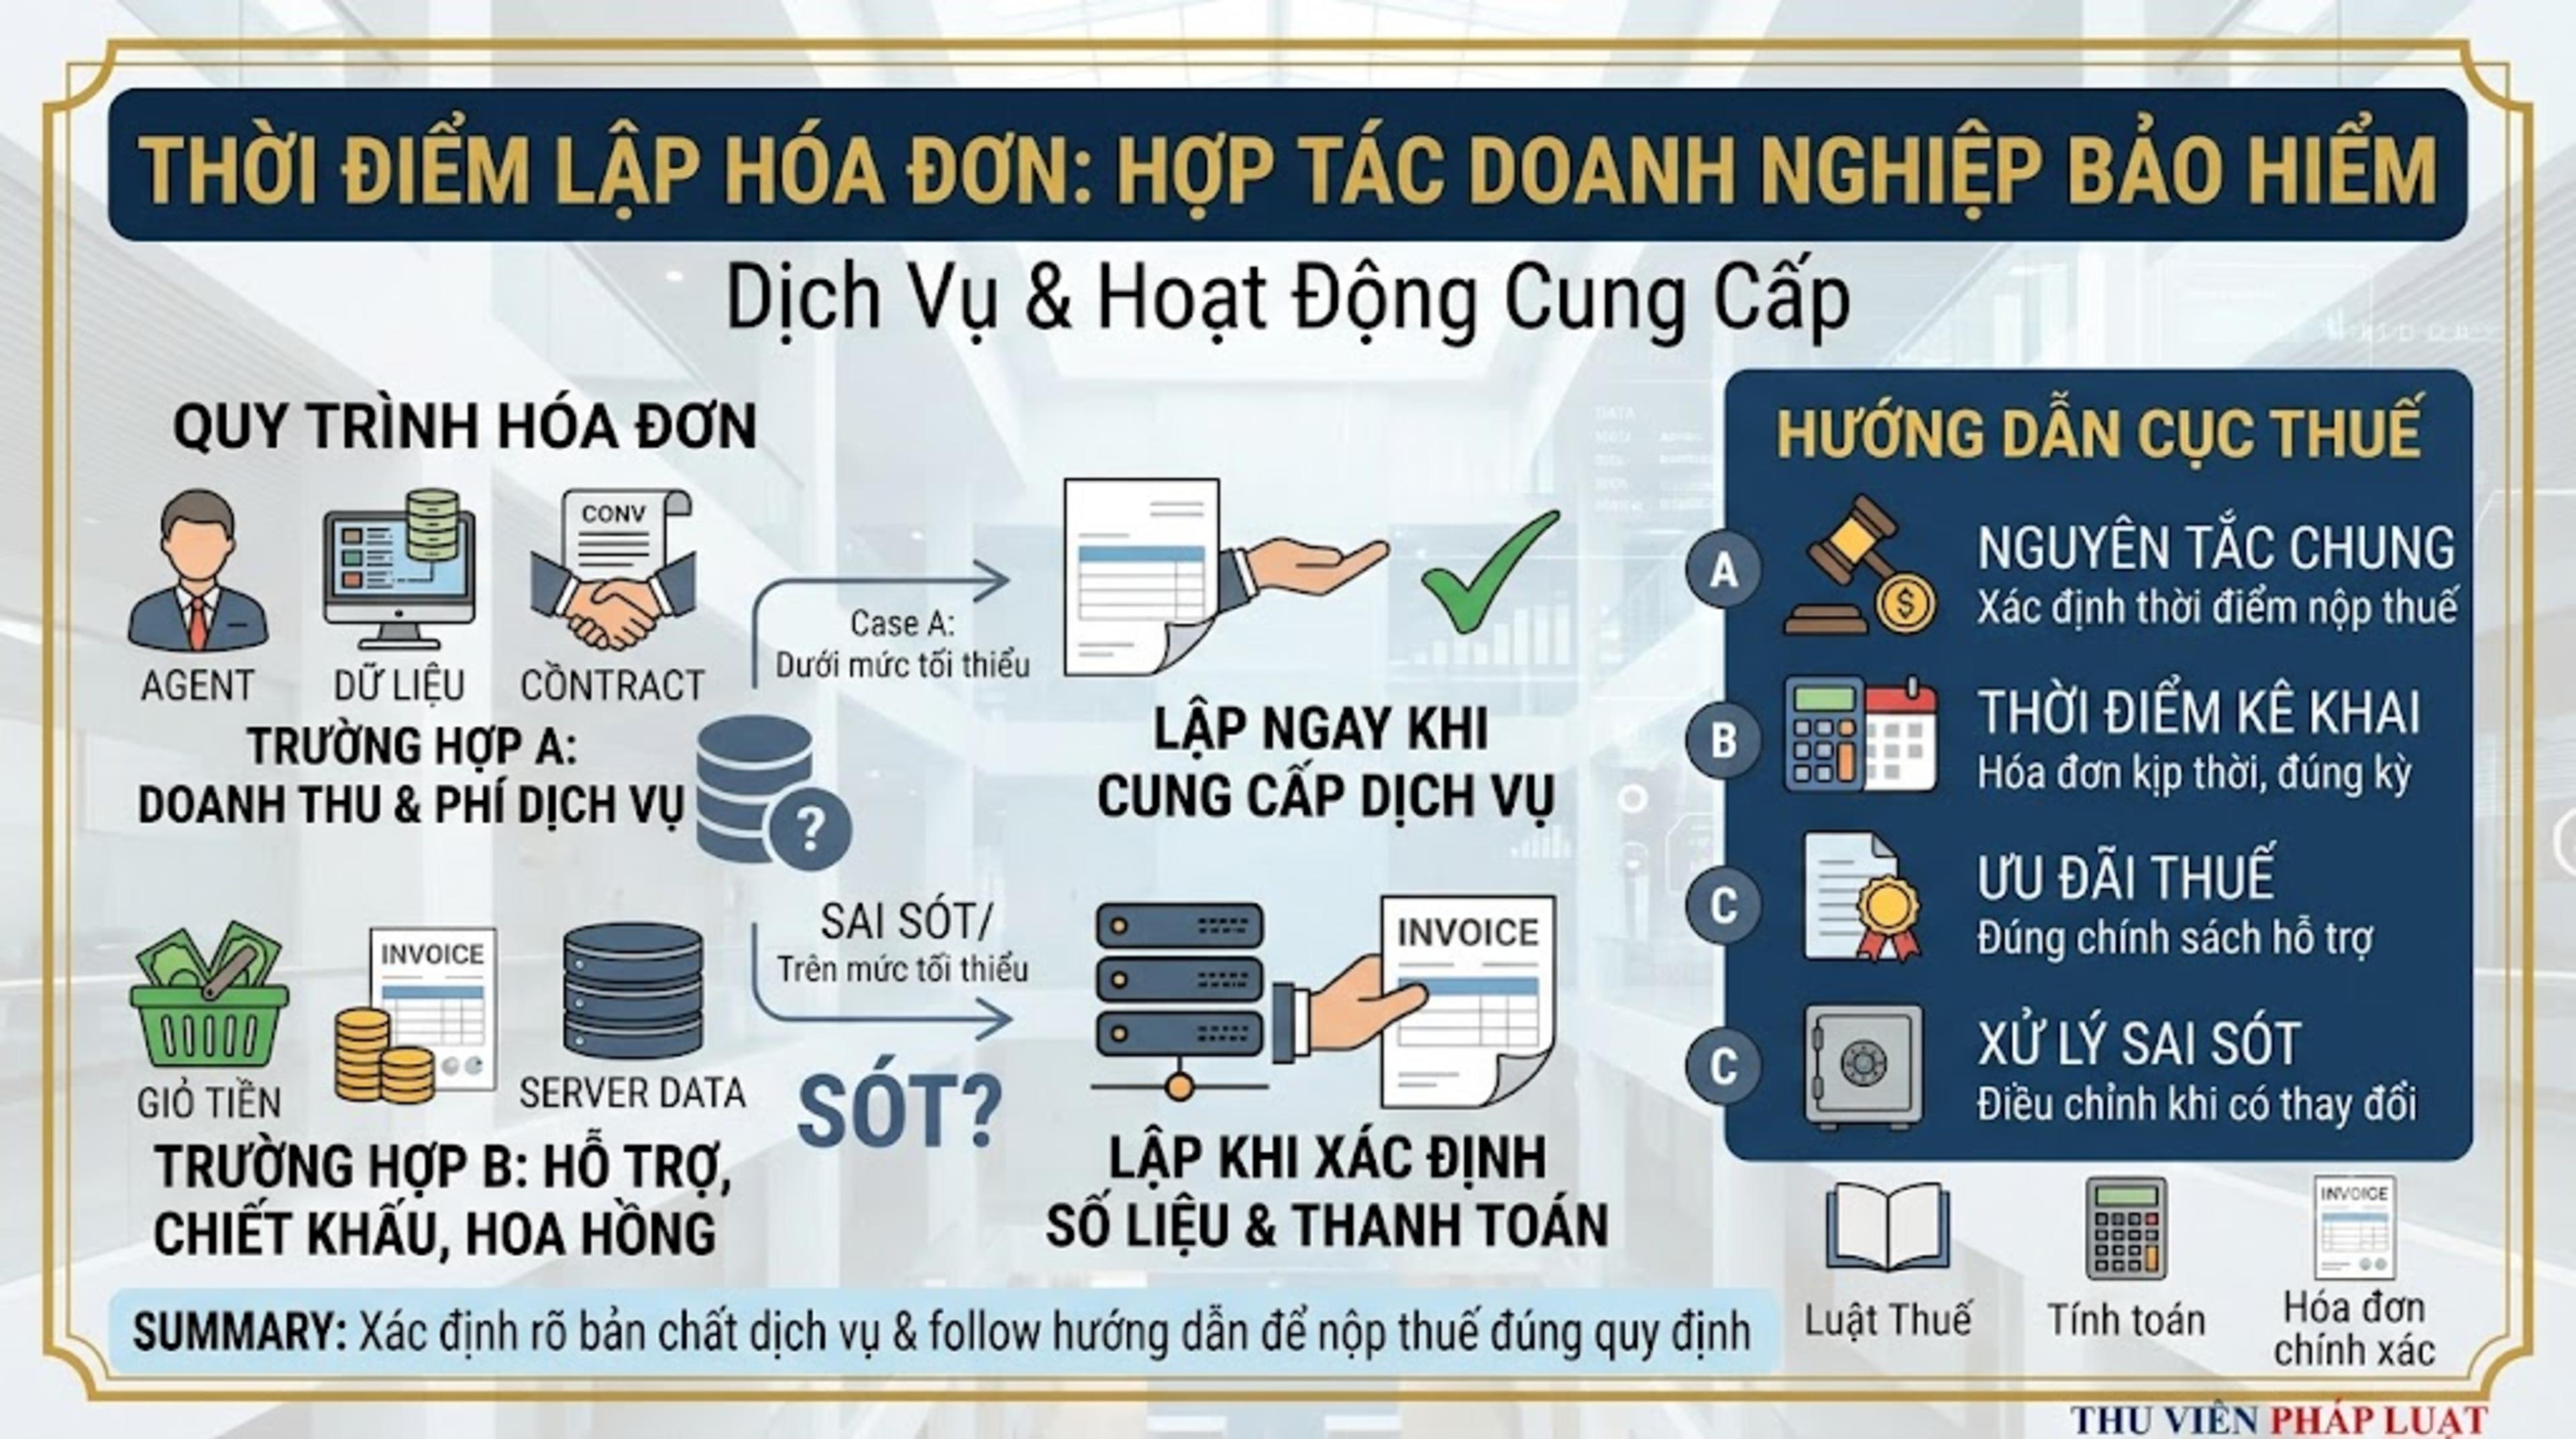
Đối với nhóm dịch vụ này, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên.
Tuy nhiên, thời điểm lập hóa đơn phải bảo đảm giới hạn:
Chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ; hoặc
Không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Kỳ quy ước để xác định lượng dịch vụ cung cấp được thực hiện theo thỏa thuận giữa đơn vị cung cấp dịch vụ và người mua.
Như vậy, doanh nghiệp cung cấp dịch vụ chuyển tiền quốc tế không nhất thiết phải xuất hóa đơn ngay tại từng thời điểm phát sinh giao dịch. Doanh nghiệp có thể thực hiện đối soát dữ liệu với khách hàng, sau đó lập hóa đơn theo thời điểm đối soát nhưng phải bảo đảm đúng thời hạn nêu trên.
Kỳ quy ước khi cung cấp dịch vụ chuyển tiền quốc tế là gì?
Kỳ quy ước là khoảng thời gian được các bên thỏa thuận để làm căn cứ xác định lượng dịch vụ đã cung cấp.
Ví dụ, doanh nghiệp và khách hàng thỏa thuận đối soát dịch vụ theo tháng. Khi kết thúc kỳ, hai bên thực hiện đối soát số liệu giao dịch phát sinh trong tháng.
Sau khi hoàn thành đối soát, doanh nghiệp lập hóa đơn cho phần dịch vụ đã cung cấp.
Tuy nhiên, doanh nghiệp vẫn phải lưu ý thời hạn tối đa theo quy định. Việc thỏa thuận kỳ quy ước không có nghĩa là doanh nghiệp được kéo dài thời điểm lập hóa đơn vượt quá thời hạn pháp luật cho phép.
Thời điểm ký số trên hóa đơn điện tử được xác định thế nào?
Theo Mục 7 Phụ lục Nội dung hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP, thời điểm ký số là thời điểm người bán hoặc người mua sử dụng chữ ký số để ký trên hóa đơn điện tử.
Thời điểm này được thể hiện theo định dạng ngày, tháng, năm của năm dương lịch.
Nếu thời điểm ký số khác với thời điểm lập hóa đơn thì phải lưu ý thời hạn thực hiện ký số và gửi dữ liệu đến cơ quan thuế.
Cụ thể:
Đối với hóa đơn điện tử có mã của cơ quan thuế, việc ký số và gửi cơ quan thuế để cấp mã phải thực hiện chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn.
Đối với hóa đơn điện tử không có mã của cơ quan thuế, việc ký số và chuyển dữ liệu hóa đơn đến cơ quan thuế cũng phải thực hiện chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn.
Quy định về thời hạn này không áp dụng đối với trường hợp gửi dữ liệu theo bảng tổng hợp hoặc bảng thông tin chi tiết giao dịch theo quy định.
Thời điểm khai thuế của người bán và người mua
Nghị định 254/2026/NĐ-CP cũng quy định thời điểm khai thuế của người bán và người mua có sự khác nhau.
Đối với người bán, thời điểm khai thuế được xác định theo thời điểm lập hóa đơn.
Đối với người mua, thời điểm khai thuế là thời điểm nhận được hóa đơn bảo đảm đúng và đầy đủ về hình thức, nội dung theo quy định.
Do đó, doanh nghiệp cung cấp dịch vụ chuyển tiền quốc tế cần theo dõi chính xác thời điểm lập hóa đơn để thực hiện kê khai thuế đúng kỳ.
Người nộp thuế có được chuyển từ hóa đơn không có mã sang có mã không?
Theo Điều 11 Thông tư 91/2026/TT-BTC, người nộp thuế đang sử dụng hóa đơn điện tử không có mã của cơ quan thuế nếu có nhu cầu chuyển sang sử dụng hóa đơn điện tử có mã thì thực hiện thay đổi thông tin sử dụng hóa đơn điện tử theo quy định.
Trường hợp người nộp thuế đang sử dụng hóa đơn không có mã nhưng thuộc diện được cơ quan thuế xác định có rủi ro cao về thuế và được thông báo phải chuyển đổi thì phải thực hiện chuyển sang sử dụng hóa đơn điện tử có mã.
Thời hạn thực hiện thay đổi thông tin sử dụng hóa đơn trong trường hợp này là 10 ngày làm việc kể từ ngày cơ quan thuế thông báo.
Sau 12 tháng kể từ thời điểm chuyển sang sử dụng hóa đơn điện tử có mã, nếu người nộp thuế có nhu cầu sử dụng hóa đơn không có mã thì có thể thực hiện thủ tục thay đổi thông tin để cơ quan thuế xem xét theo quy định.
Doanh nghiệp cung cấp dịch vụ chuyển tiền quốc tế cần lưu ý gì?
Khi lập hóa đơn cho dịch vụ chuyển tiền quốc tế, doanh nghiệp nên xác định rõ:
Thời điểm phát sinh dịch vụ.
Kỳ quy ước đã thỏa thuận với khách hàng.
Thời điểm hoàn thành đối soát dữ liệu.
Thời hạn tối đa phải lập hóa đơn.
Thời điểm ký số và gửi dữ liệu hóa đơn cho cơ quan thuế.
Đặc biệt, doanh nghiệp không nên chỉ căn cứ vào ngày hoàn thành đối soát mà bỏ qua thời hạn tối đa ngày 07 của tháng sau tháng phát sinh dịch vụ hoặc 07 ngày kể từ ngày kết thúc kỳ quy ước theo trường hợp áp dụng.
Kết luận
Đối với dịch vụ chuyển tiền quốc tế, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên. Tuy nhiên, hóa đơn phải được lập chậm nhất không quá ngày 07 của tháng sau tháng phát sinh dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước, tùy trường hợp.
Doanh nghiệp cũng cần lưu ý thời điểm ký số. Nếu thời điểm ký số khác thời điểm lập hóa đơn thì việc ký số và gửi dữ liệu đến cơ quan thuế phải thực hiện chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn, trừ trường hợp gửi dữ liệu theo bảng tổng hợp hoặc bảng thông tin chi tiết giao dịch.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.