Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với dịch vụ thông tin tín dụng được xác định theo thời điểm hoàn thành đối soát dữ liệu giữa các bên, đồng thời phải đáp ứng thời hạn tối đa theo quy định. Doanh nghiệp cần nắm rõ mốc thời gian này để lập hóa đơn điện tử đúng quy định.
Thời điểm lập hóa đơn điện tử là nội dung doanh nghiệp cần đặc biệt lưu ý khi cung cấp dịch vụ. Đối với dịch vụ thông tin tín dụng, pháp luật có quy định riêng về thời điểm lập hóa đơn nhằm phù hợp với đặc thù giao dịch cần đối soát dữ liệu giữa các bên.
Vậy dịch vụ thông tin tín dụng phải xuất hóa đơn khi nào? Thời hạn lập hóa đơn tối đa là bao lâu theo Nghị định 254/2026/NĐ-CP? Nội dung dưới đây sẽ làm rõ quy định và những điểm doanh nghiệp cần lưu ý khi thực hiện.
1. Thời điểm xuất hóa đơn đối với dịch vụ thông tin tín dụng
Căn cứ điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, đối với các dịch vụ phát sinh thường xuyên, số lượng lớn và cần thời gian đối soát dữ liệu giữa đơn vị cung cấp dịch vụ với khách hàng, đối tác, thời điểm lập hóa đơn được xác định theo quy định riêng.
Dịch vụ thông tin tín dụng thuộc nhóm dịch vụ được áp dụng quy định này.
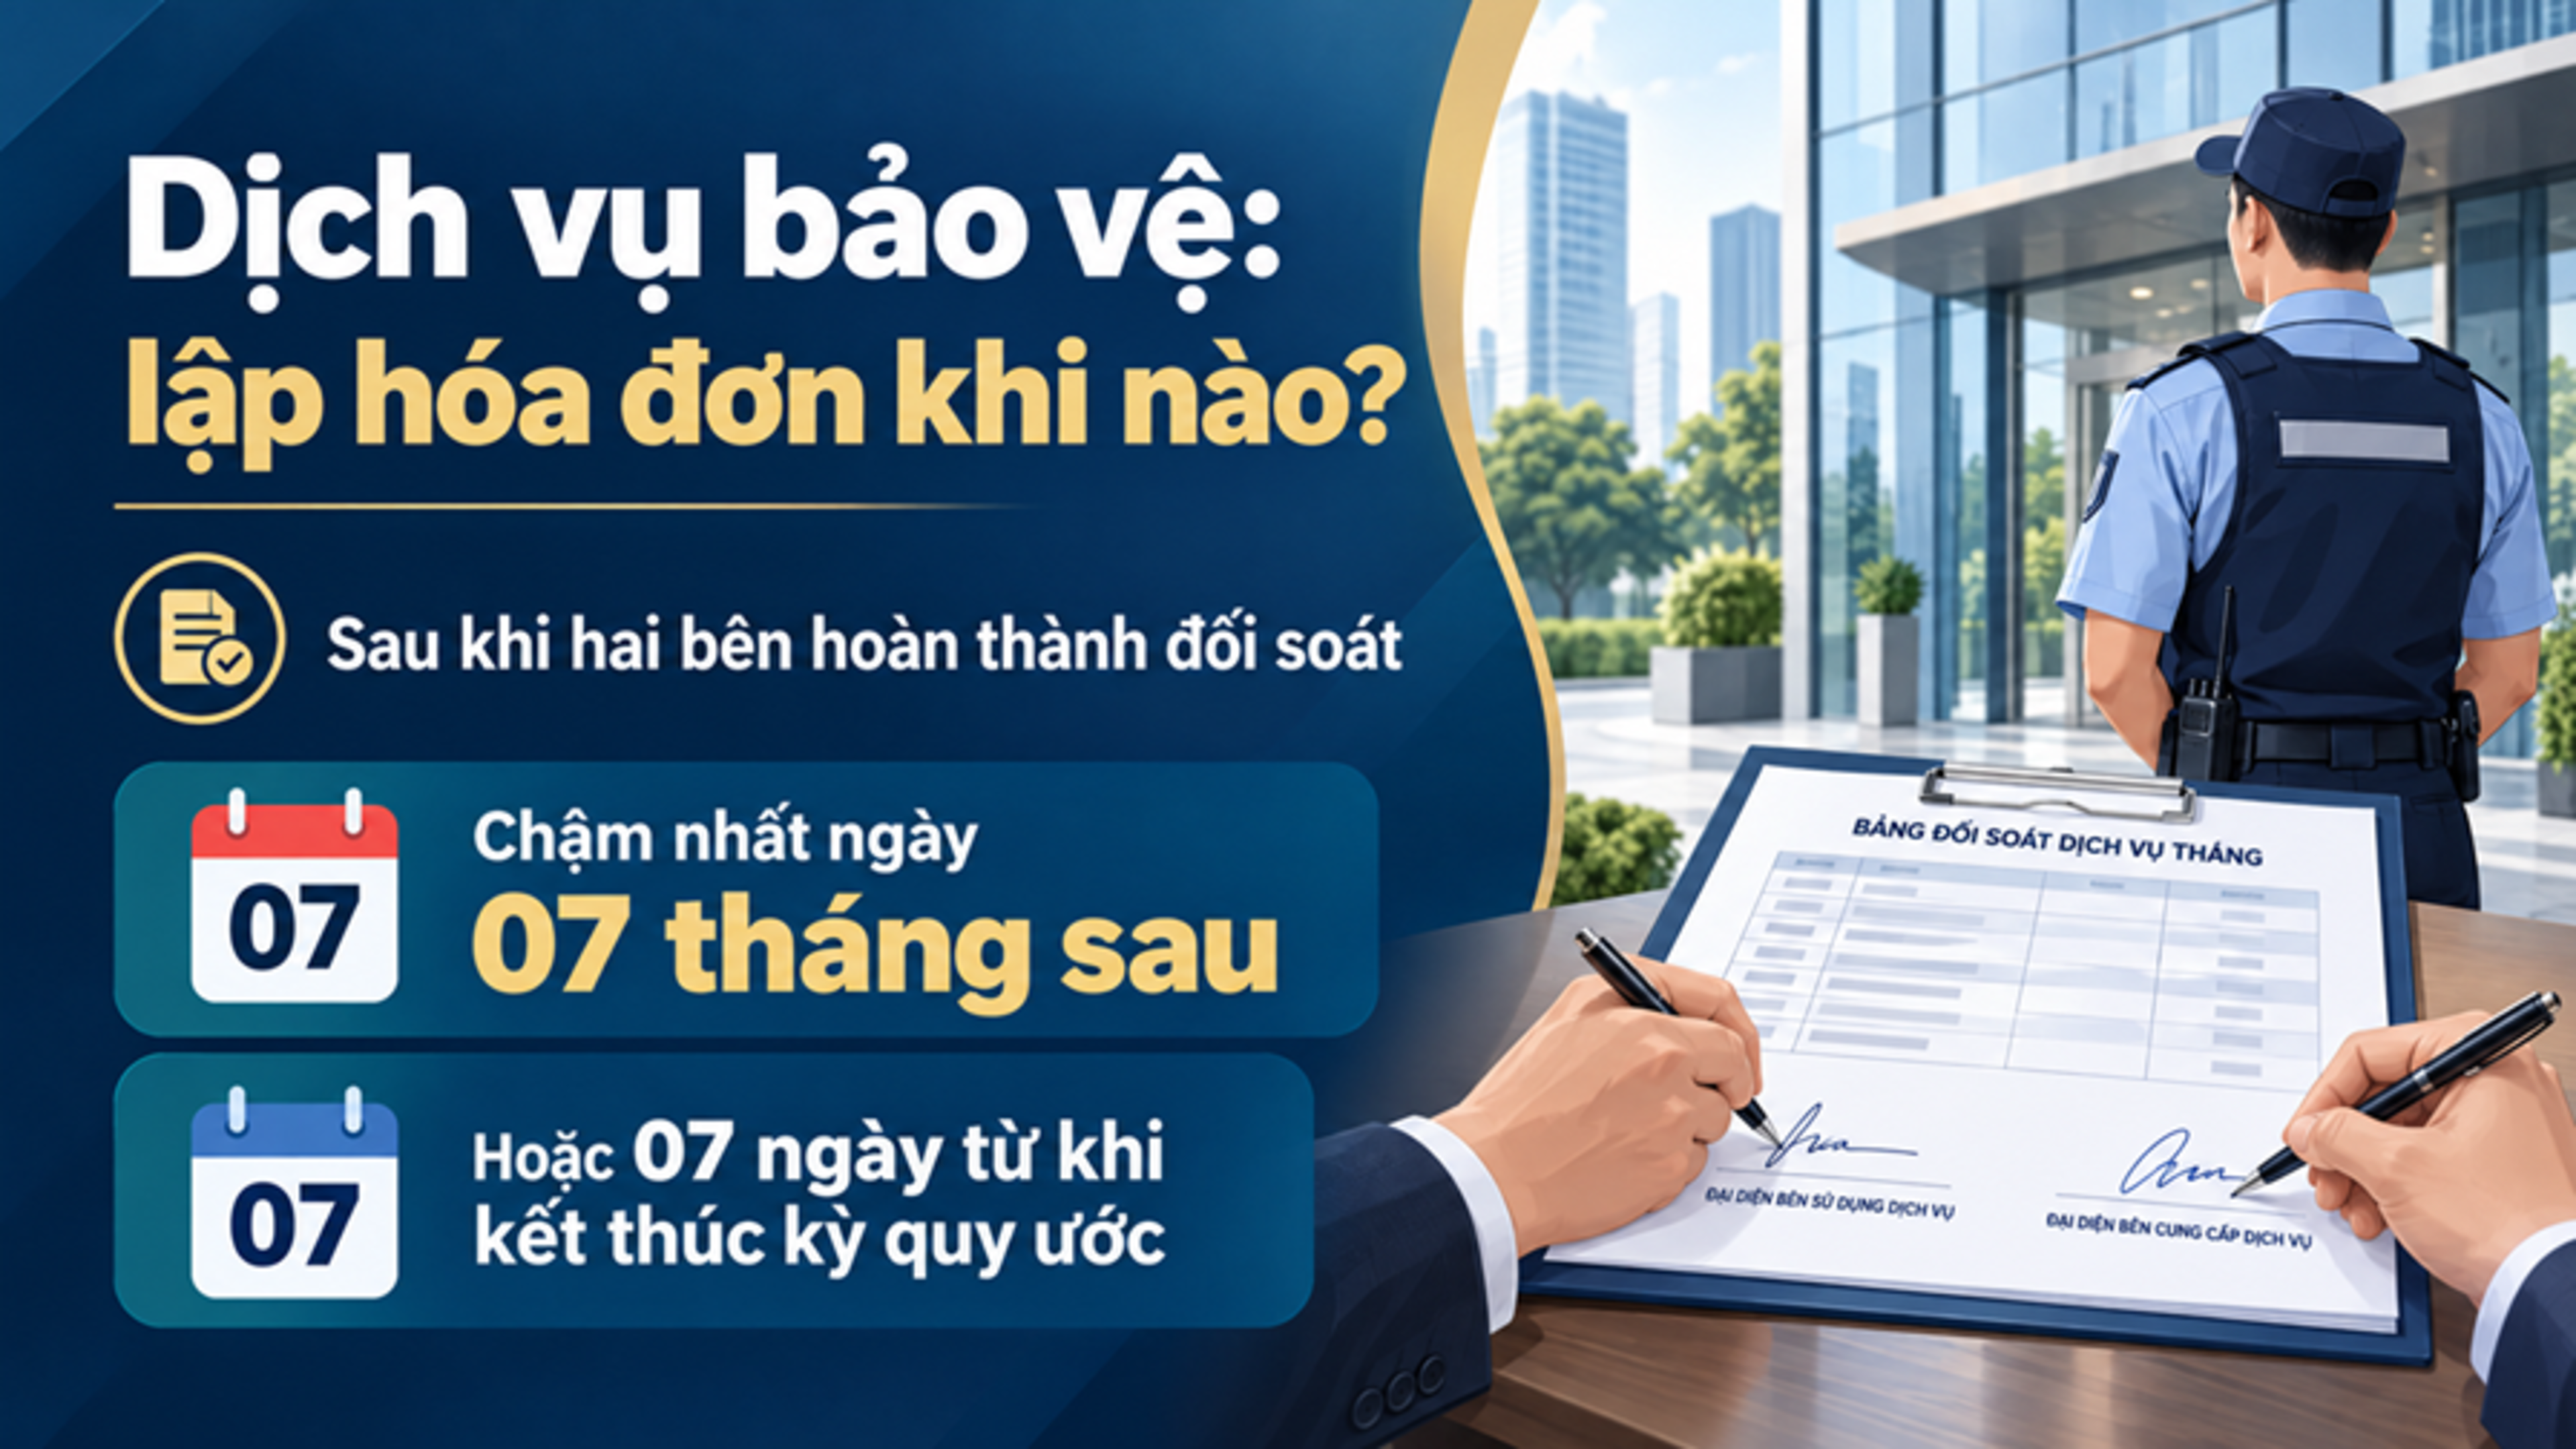
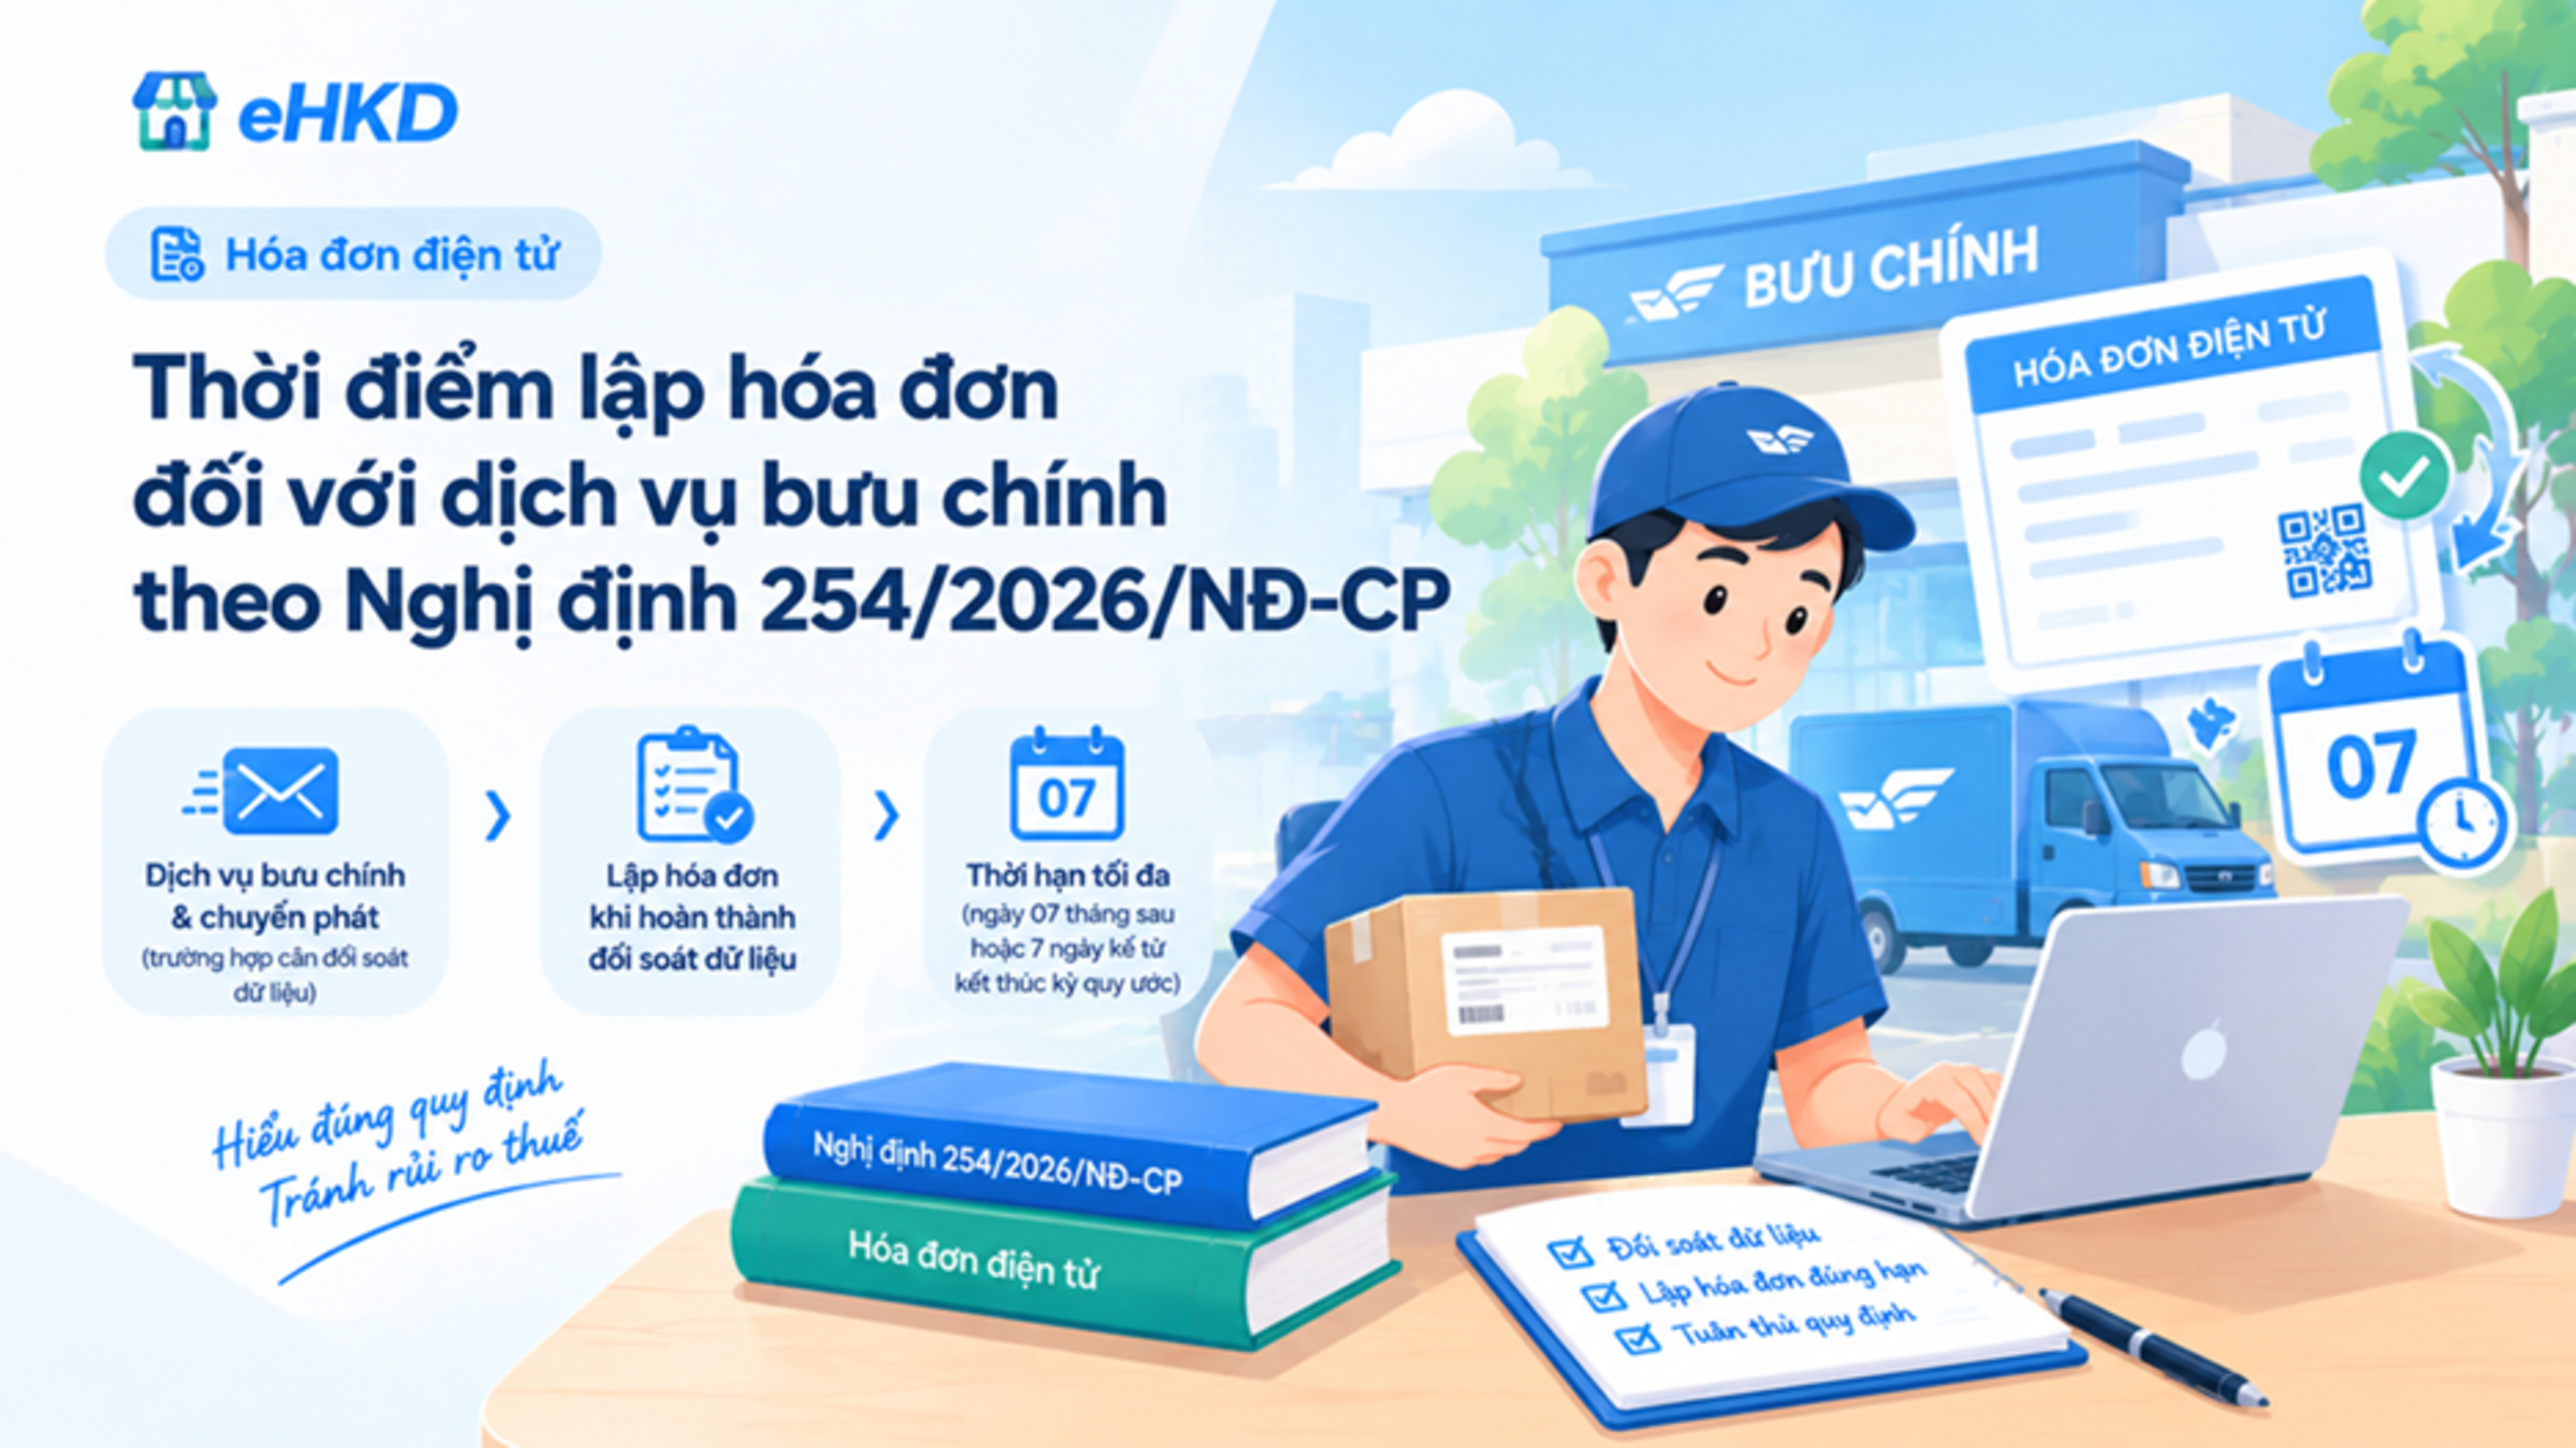
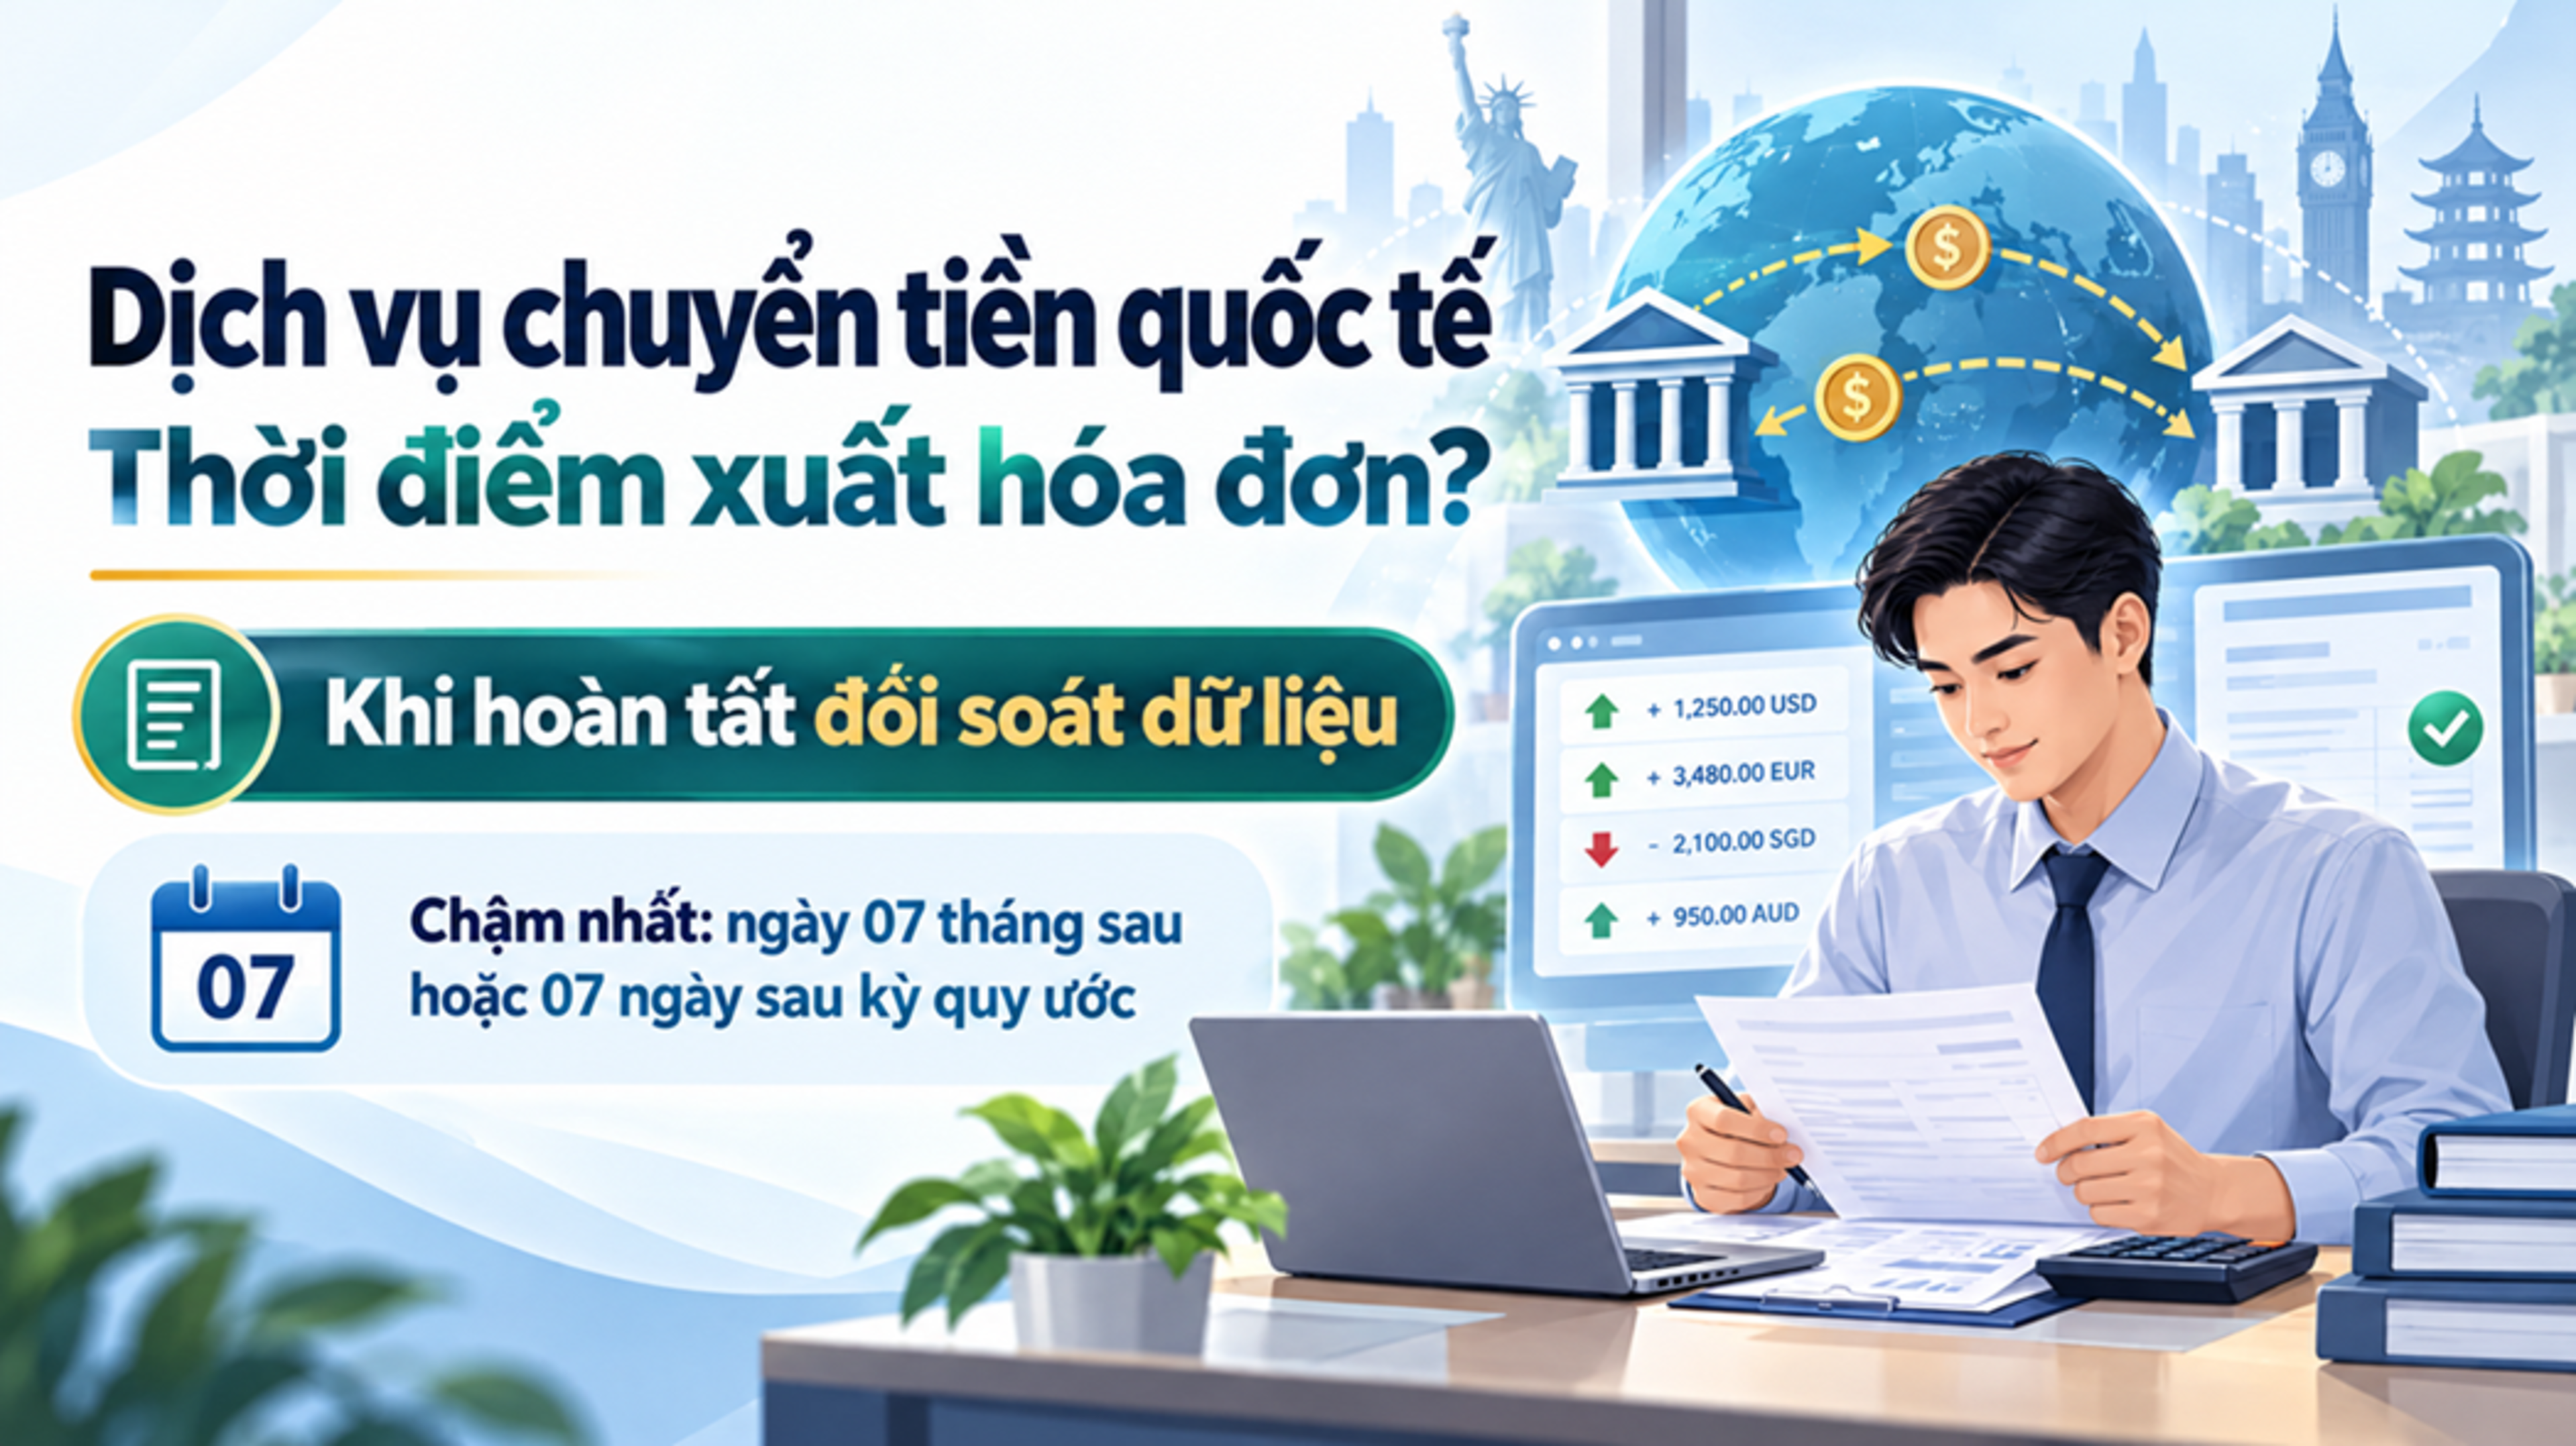
Theo đó, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên, nhưng không được vượt quá thời hạn tối đa theo quy định, cụ thể:
Không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ; hoặc
Không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Kỳ quy ước làm căn cứ xác định lượng dịch vụ cung cấp được thực hiện theo thỏa thuận giữa đơn vị cung cấp dịch vụ và người mua.
Như vậy, doanh nghiệp cung cấp dịch vụ thông tin tín dụng cần căn cứ vào phương thức đối soát và kỳ quy ước đã thỏa thuận để xác định đúng thời điểm lập hóa đơn, đồng thời bảo đảm không vượt quá thời hạn pháp luật quy định.
2. Ví dụ về thời điểm lập hóa đơn đối với dịch vụ thông tin tín dụng
Để dễ hình dung, có thể tham khảo các tình huống sau:
Ví dụ 1: Dịch vụ phát sinh trong tháng 9/2026
Doanh nghiệp cung cấp dịch vụ thông tin tín dụng trong tháng 9/2026 và hoàn thành đối soát dữ liệu vào ngày 05/10/2026.
Nếu thuộc trường hợp áp dụng điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, doanh nghiệp lập hóa đơn tại thời điểm hoàn thành đối soát, tức ngày 05/10/2026, với điều kiện đáp ứng quy định về thời hạn.
Ví dụ 2: Đối soát hoàn thành muộn
Dịch vụ phát sinh trong tháng 9/2026 nhưng đến ngày 10/10/2026 các bên mới hoàn thành đối soát.
Trong trường hợp áp dụng mốc thời hạn không quá ngày 07 của tháng sau tháng phát sinh dịch vụ, doanh nghiệp không được chỉ dựa vào ngày hoàn thành đối soát muộn để tiếp tục lùi thời điểm lập hóa đơn. Cần kiểm tra mốc thời hạn tối đa áp dụng cho giao dịch để lập hóa đơn đúng quy định.
Ví dụ 3: Dịch vụ tính theo kỳ quy ước
Nếu doanh nghiệp và khách hàng thỏa thuận kỳ quy ước để tính lượng dịch vụ cung cấp, doanh nghiệp cần căn cứ ngày kết thúc kỳ này để theo dõi thời hạn lập hóa đơn. Hóa đơn phải được lập theo thời điểm đối soát và giới hạn thời gian tương ứng tại quy định pháp luật.
Các ví dụ trên nhằm minh họa cách xác định thời điểm lập hóa đơn. Khi xử lý giao dịch thực tế, doanh nghiệp cần đối chiếu hợp đồng, thỏa thuận kỳ quy ước và dữ liệu đối soát để xác định đúng thời hạn áp dụng.
3. Kỳ quy ước trong dịch vụ thông tin tín dụng được xác định như thế nào?
Theo quy định tại điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, kỳ quy ước làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp được xác định theo thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua.
Đối với dịch vụ thông tin tín dụng, các bên nên thống nhất rõ trong hợp đồng hoặc tài liệu giao dịch những nội dung như:
Khoảng thời gian dùng để tổng hợp dịch vụ đã cung cấp.
Phương thức và thời điểm đối soát dữ liệu.
Trách nhiệm xác nhận số liệu của từng bên.
Cách xử lý khi dữ liệu cần điều chỉnh hoặc chưa thống nhất.
Đầu mối chịu trách nhiệm xác nhận kết quả đối soát.
Việc quy định rõ các nội dung này giúp doanh nghiệp xác định được thời điểm hoàn thành đối soát, theo dõi hạn lập hóa đơn và hạn chế tranh chấp về số liệu giao dịch.
4. Quy định chung về thời điểm lập hóa đơn điện tử
Ngoài quy định riêng đối với dịch vụ thông tin tín dụng, Điều 9 Nghị định 254/2026/NĐ-CP còn quy định nguyên tắc chung về thời điểm lập hóa đơn.
Cụ thể:
Đối với bán hàng hóa: Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa.
Đối với cung cấp dịch vụ: Thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa. Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong khi cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm thu tiền, trừ các trường hợp ngoại lệ theo quy định.
Đối với giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ: Mỗi lần giao hàng hoặc bàn giao phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ tương ứng.
Đối với những dịch vụ được quy định riêng tại khoản 4 Điều 9, doanh nghiệp cần áp dụng đúng quy định cụ thể tương ứng, không nên chỉ căn cứ vào nguyên tắc chung để xác định thời điểm lập hóa đơn.
5. Doanh nghiệp cần lưu ý gì khi lập hóa đơn dịch vụ thông tin tín dụng?
Để hạn chế sai sót khi thực hiện, doanh nghiệp cung cấp dịch vụ thông tin tín dụng nên lưu ý:
Thứ nhất, theo dõi thời điểm đối soát dữ liệu. Cần có quy trình ghi nhận thời điểm hoàn thành đối soát giữa các bên để làm căn cứ lập hóa đơn.
Thứ hai, kiểm soát thời hạn tối đa. Không nên mặc nhiên chờ đối soát xong bất kể thời điểm nào. Doanh nghiệp cần đối chiếu mốc thời gian quy định tại điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Thứ ba, lưu giữ hồ sơ chứng minh. Hợp đồng, thỏa thuận kỳ quy ước, biên bản hoặc dữ liệu xác nhận đối soát là những tài liệu nên được lưu trữ để phục vụ việc kiểm tra, đối chiếu khi cần thiết.
Thứ tư, thống nhất quy trình giữa các bộ phận. Bộ phận nghiệp vụ, kế toán và bộ phận quản lý dữ liệu cần phối hợp để bảo đảm số liệu dịch vụ đã cung cấp được đối soát kịp thời và hóa đơn được lập đúng hạn.
Kết luận
Theo điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với dịch vụ thông tin tín dụng là thời điểm hoàn thành đối soát dữ liệu giữa các bên, nhưng phải tuân thủ thời hạn tối đa theo quy định: không quá ngày 07 của tháng sau tháng phát sinh dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Doanh nghiệp cần xác định đúng kỳ quy ước, theo dõi tiến độ đối soát và lưu trữ hồ sơ liên quan để bảo đảm việc lập hóa đơn điện tử đúng quy định.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.