Từ ngày 01/01/2026, hộ kinh doanh và cá nhân kinh doanh thực hiện chế độ kế toán theo Thông tư 152/2025/TT-BTC thay thế Thông tư 88/2021/TT-BTC. Tìm hiểu các mẫu sổ kế toán cần sử dụng và quy định lưu trữ tài liệu kế toán.
Thông tư kế toán hộ kinh doanh hiện nay là Thông tư nào?
Từ ngày 01/01/2026, chế độ kế toán áp dụng đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo Thông tư 152/2025/TT-BTC do Bộ Tài chính ban hành ngày 31/12/2025. Văn bản này thay thế Thông tư 88/2021/TT-BTC trước đây, đồng thời hướng dẫn việc ghi sổ và lưu trữ tài liệu kế toán cho hộ kinh doanh, cá nhân kinh doanh.
1. Thông tư kế toán hộ kinh doanh hiện nay là văn bản nào?
Căn cứ Điều 1 và Điều 8 Thông tư 152/2025/TT-BTC, văn bản hướng dẫn chế độ kế toán hiện hành dành cho hộ kinh doanh, cá nhân kinh doanh là Thông tư 152/2025/TT-BTC.
Một số thông tin cần biết:
Số hiệu: 152/2025/TT-BTC.
Ngày ban hành: 31/12/2025.
Cơ quan ban hành: Bộ Tài chính.
Ngày có hiệu lực: 01/01/2026.
Đối tượng áp dụng: Hộ kinh doanh, cá nhân kinh doanh.
Văn bản được thay thế: Thông tư 88/2021/TT-BTC.
Thông tư 152/2025/TT-BTC hướng dẫn việc ghi sổ kế toán của hộ kinh doanh, cá nhân kinh doanh. Vì vậy, các đối tượng thuộc phạm vi áp dụng cần căn cứ văn bản này để lựa chọn và thực hiện chế độ sổ sách phù hợp với phương pháp tính thuế của mình.
2. Hộ kinh doanh nào cần sử dụng đồng thời 4 mẫu sổ kế toán?
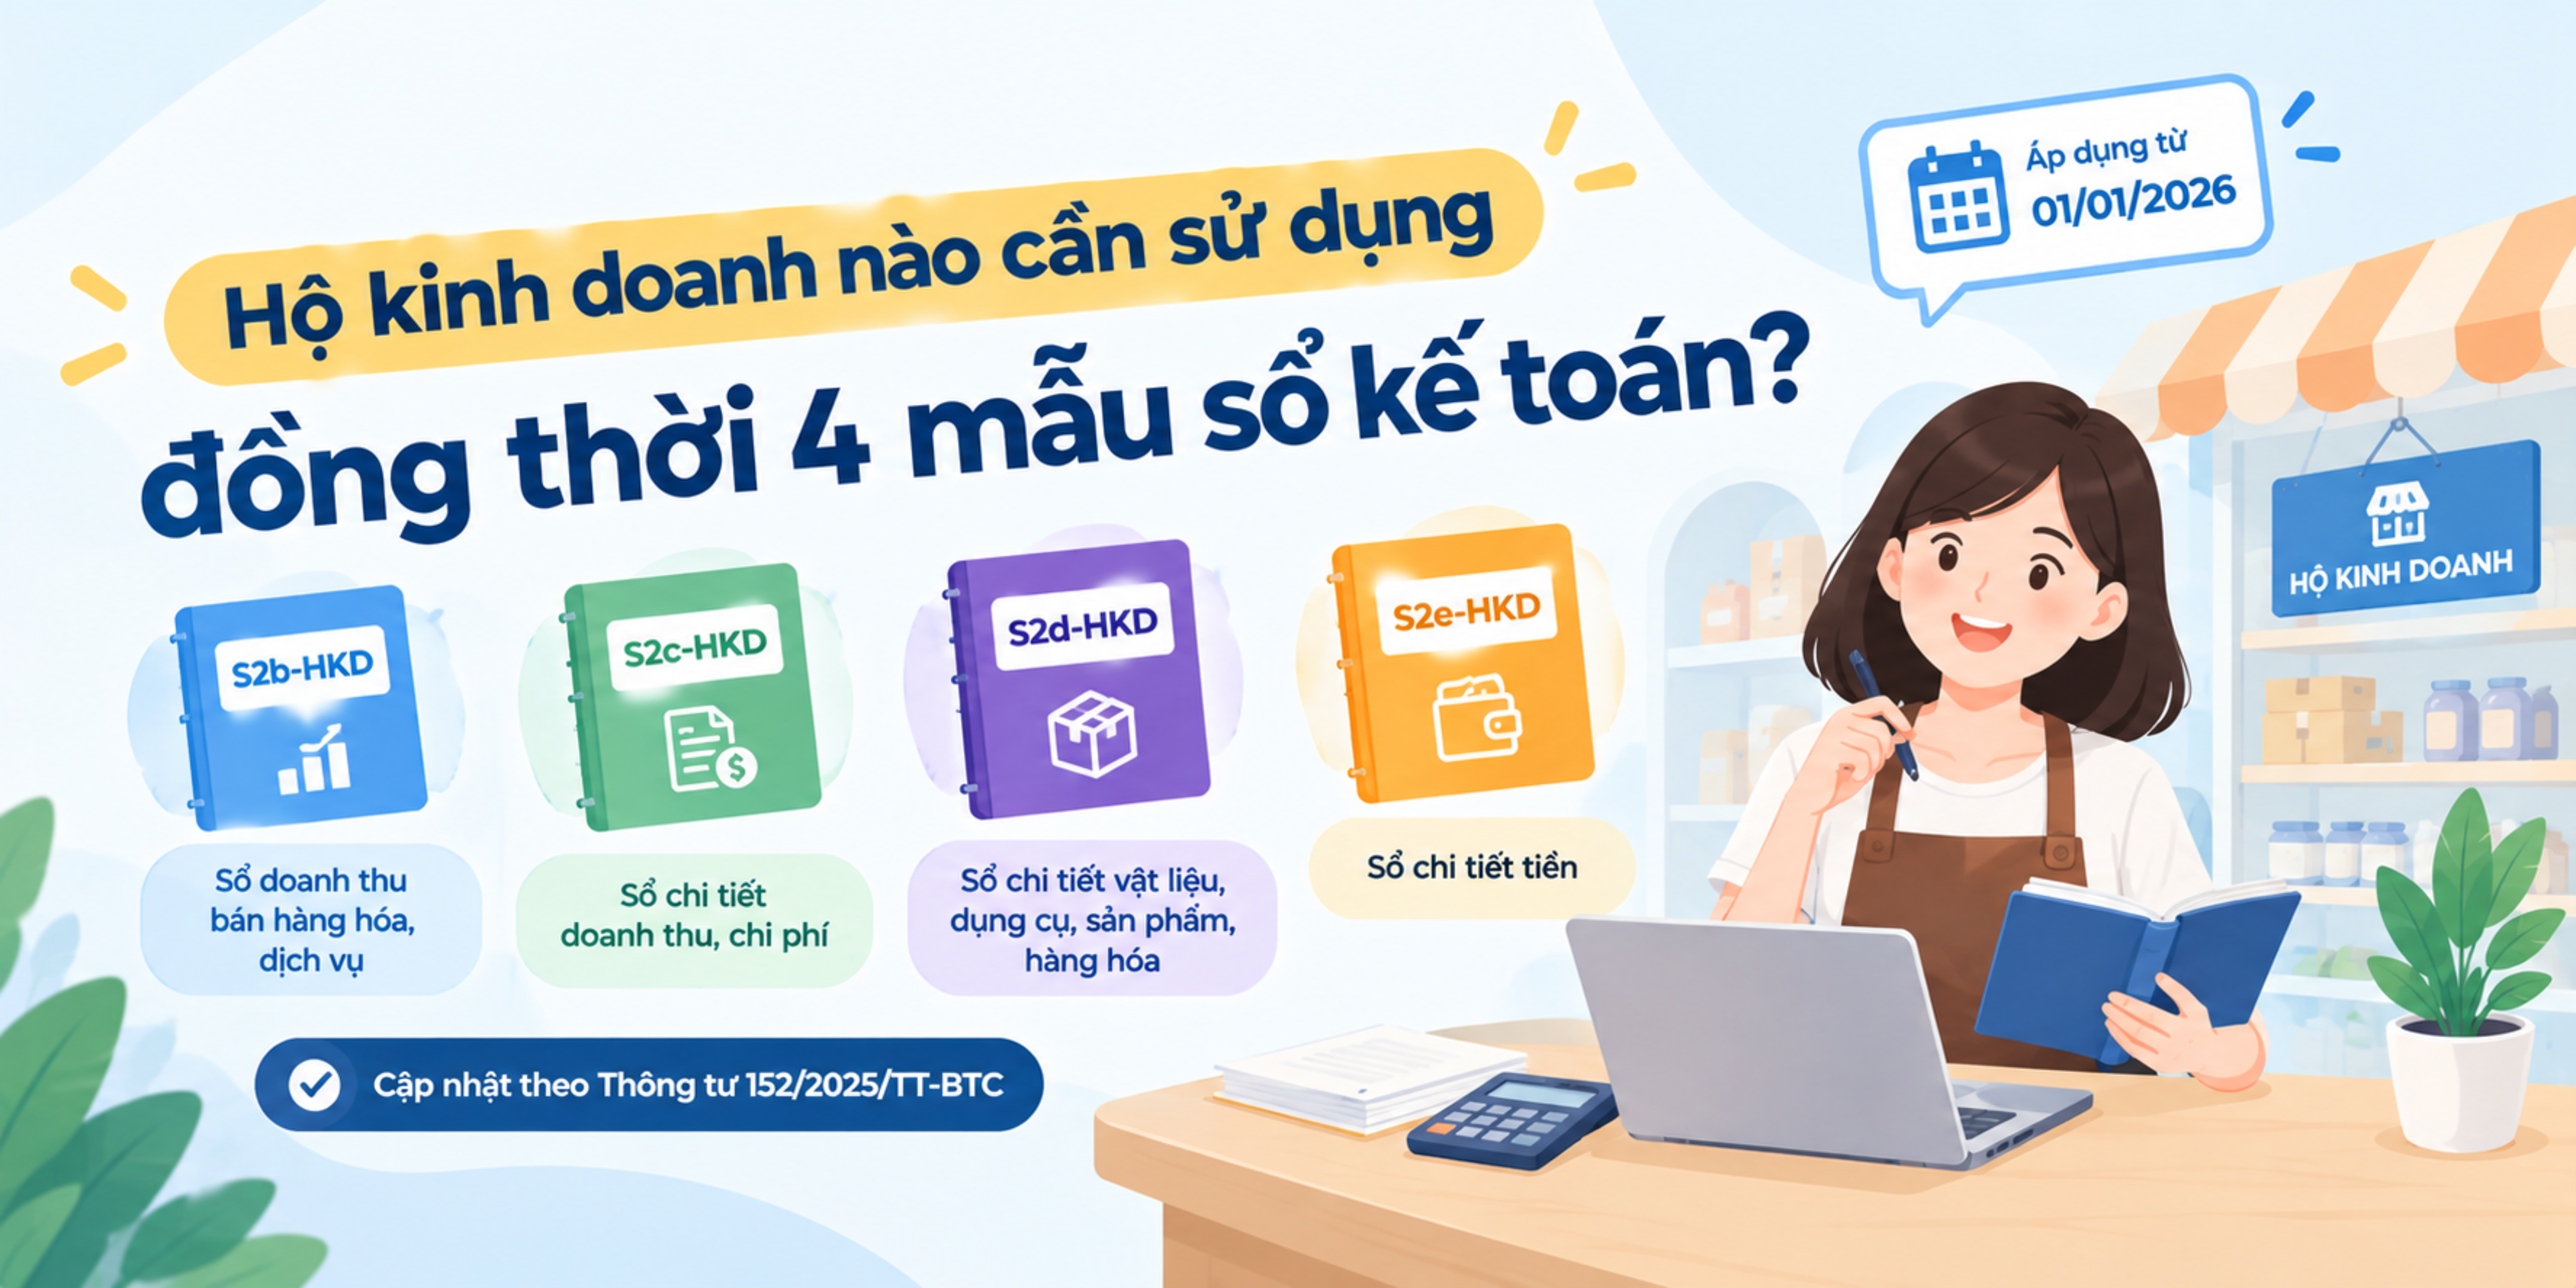
Theo khoản 1 và khoản 2 Điều 6 Thông tư 152/2025/TT-BTC, hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ phần trăm trên doanh thu và nộp thuế TNCN trên thu nhập tính thuế sử dụng đồng thời 4 mẫu sổ kế toán theo hướng dẫn.
Danh mục cụ thể như sau:
STT | Tên sổ kế toán | Ký hiệu |
|---|---|---|
1 | Sổ doanh thu bán hàng hóa, dịch vụ | S2b-HKD |
2 | Sổ chi tiết doanh thu, chi phí | S2c-HKD |
3 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | S2d-HKD |
4 | Sổ chi tiết tiền | S2e-HKD |
Ngoài sổ kế toán, hộ kinh doanh cần lưu giữ chứng từ làm căn cứ ghi sổ và xác định doanh thu, thu nhập tính thuế. Các chứng từ có thể bao gồm hóa đơn, bảng kê mua hàng hóa, dịch vụ trong trường hợp mua hàng từ người bán không có hóa đơn GTGT hoặc hóa đơn bán hàng, cùng các chứng từ kế toán khác theo quy định.
Lưu ý, việc sử dụng đồng thời 4 mẫu sổ nêu trên gắn với trường hợp tính thuế được quy định tại Điều 6. Hộ kinh doanh nên xác định đúng trường hợp của mình trước khi áp dụng, không nên mặc định tất cả hộ kinh doanh đều phải dùng cùng một bộ sổ.
3. Hộ kinh doanh được lưu trữ tài liệu kế toán bằng cách nào?
Theo khoản 1 Điều 3 Thông tư 152/2025/TT-BTC, hộ kinh doanh, cá nhân kinh doanh được lựa chọn lưu trữ tài liệu kế toán bằng một trong các phương thức:
Lưu trữ điện tử: Lưu hóa đơn, chứng từ và sổ kế toán trên phương tiện điện tử.
Lưu trữ bản giấy: Lưu giữ hồ sơ, tài liệu kế toán dưới dạng giấy.
Thời hạn lưu trữ tài liệu kế toán tối thiểu là 05 năm. Riêng thời hạn lưu trữ hóa đơn được thực hiện theo quy định của pháp luật về thuế.
Ngoài các mẫu sổ được hướng dẫn trong Thông tư, hộ kinh doanh, cá nhân kinh doanh có thể bổ sung sổ kế toán hoặc sửa đổi biểu mẫu cho phù hợp với nhu cầu thực tế. Tuy nhiên, sổ được mở thêm hoặc sửa đổi vẫn phải bảo đảm các thông tin theo quy định, bao gồm tên sổ, ngày tháng năm lập sổ, họ tên và chữ ký, đóng dấu nếu có, của người đại diện hộ kinh doanh, cá nhân kinh doanh.
Đối với trường hợp sử dụng hóa đơn điện tử và được hệ thống thông tin quản lý thuế hỗ trợ xác định số thuế GTGT, thuế TNCN và các loại thuế khác phải nộp, hộ kinh doanh sử dụng các mẫu sổ theo hướng dẫn để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.
4. Hộ kinh doanh cần lưu ý gì khi áp dụng Thông tư 152/2025/TT-BTC?
Để thực hiện chế độ kế toán phù hợp, hộ kinh doanh, cá nhân kinh doanh nên lưu ý:
Cập nhật và áp dụng Thông tư 152/2025/TT-BTC từ ngày 01/01/2026.
Xác định đúng trường hợp tính thuế để lựa chọn mẫu sổ kế toán tương ứng.
Ghi chép doanh thu, chi phí, tiền và hàng hóa dựa trên chứng từ hợp lệ, phù hợp với hoạt động kinh doanh.
Lưu trữ tài liệu kế toán theo đúng thời hạn quy định; chú ý quy định riêng về thời hạn lưu trữ hóa đơn.
Đối chiếu số liệu trên sổ kế toán với thông báo thuế và dữ liệu do cơ quan thuế cung cấp nếu thuộc trường hợp được hỗ trợ.
Kết luận
Thông tư 152/2025/TT-BTC là văn bản hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh hiện nay, có hiệu lực từ ngày 01/01/2026 và thay thế Thông tư 88/2021/TT-BTC. Tùy trường hợp tính thuế, hộ kinh doanh cần sử dụng các mẫu sổ kế toán phù hợp và lưu trữ tài liệu tối thiểu 05 năm, trừ trường hợp hóa đơn có quy định riêng về thời hạn lưu trữ.
Việc xác định đúng chế độ kế toán và duy trì sổ sách đầy đủ giúp hộ kinh doanh theo dõi hoạt động kinh doanh, đối chiếu nghĩa vụ thuế và chủ động hơn khi cơ quan thuế yêu cầu cung cấp thông tin.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.