Doanh nghiệp thưởng tiền cho nhân viên nhân ngày 20/10 có phải lập hóa đơn điện tử không? Cùng tìm hiểu quy định về hóa đơn đối với khoản tiền thưởng, các hành vi sử dụng hóa đơn không hợp pháp và mức phạt khi lập hóa đơn không đầy đủ nội dung bắt buộc.
1. Thưởng tiền cho nhân viên ngày Phụ nữ Việt Nam có phải xuất hóa đơn không?
Theo khoản 8 Điều 7 Nghị định 254/2026/NĐ-CP, các khoản thu không liên quan đến việc bán hàng hóa, cung cấp dịch vụ của cơ sở kinh doanh, bao gồm tiền thưởng, thuộc trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Do đó, doanh nghiệp thưởng tiền cho nhân viên nhân ngày Phụ nữ Việt Nam 20/10 không phải lập hóa đơn điện tử đối với khoản tiền thưởng này.
Doanh nghiệp vẫn cần có hồ sơ, chứng từ nội bộ phù hợp để ghi nhận khoản chi, chẳng hạn như quyết định thưởng, danh sách nhân viên nhận thưởng, bảng thanh toán và chứng từ chi tiền.
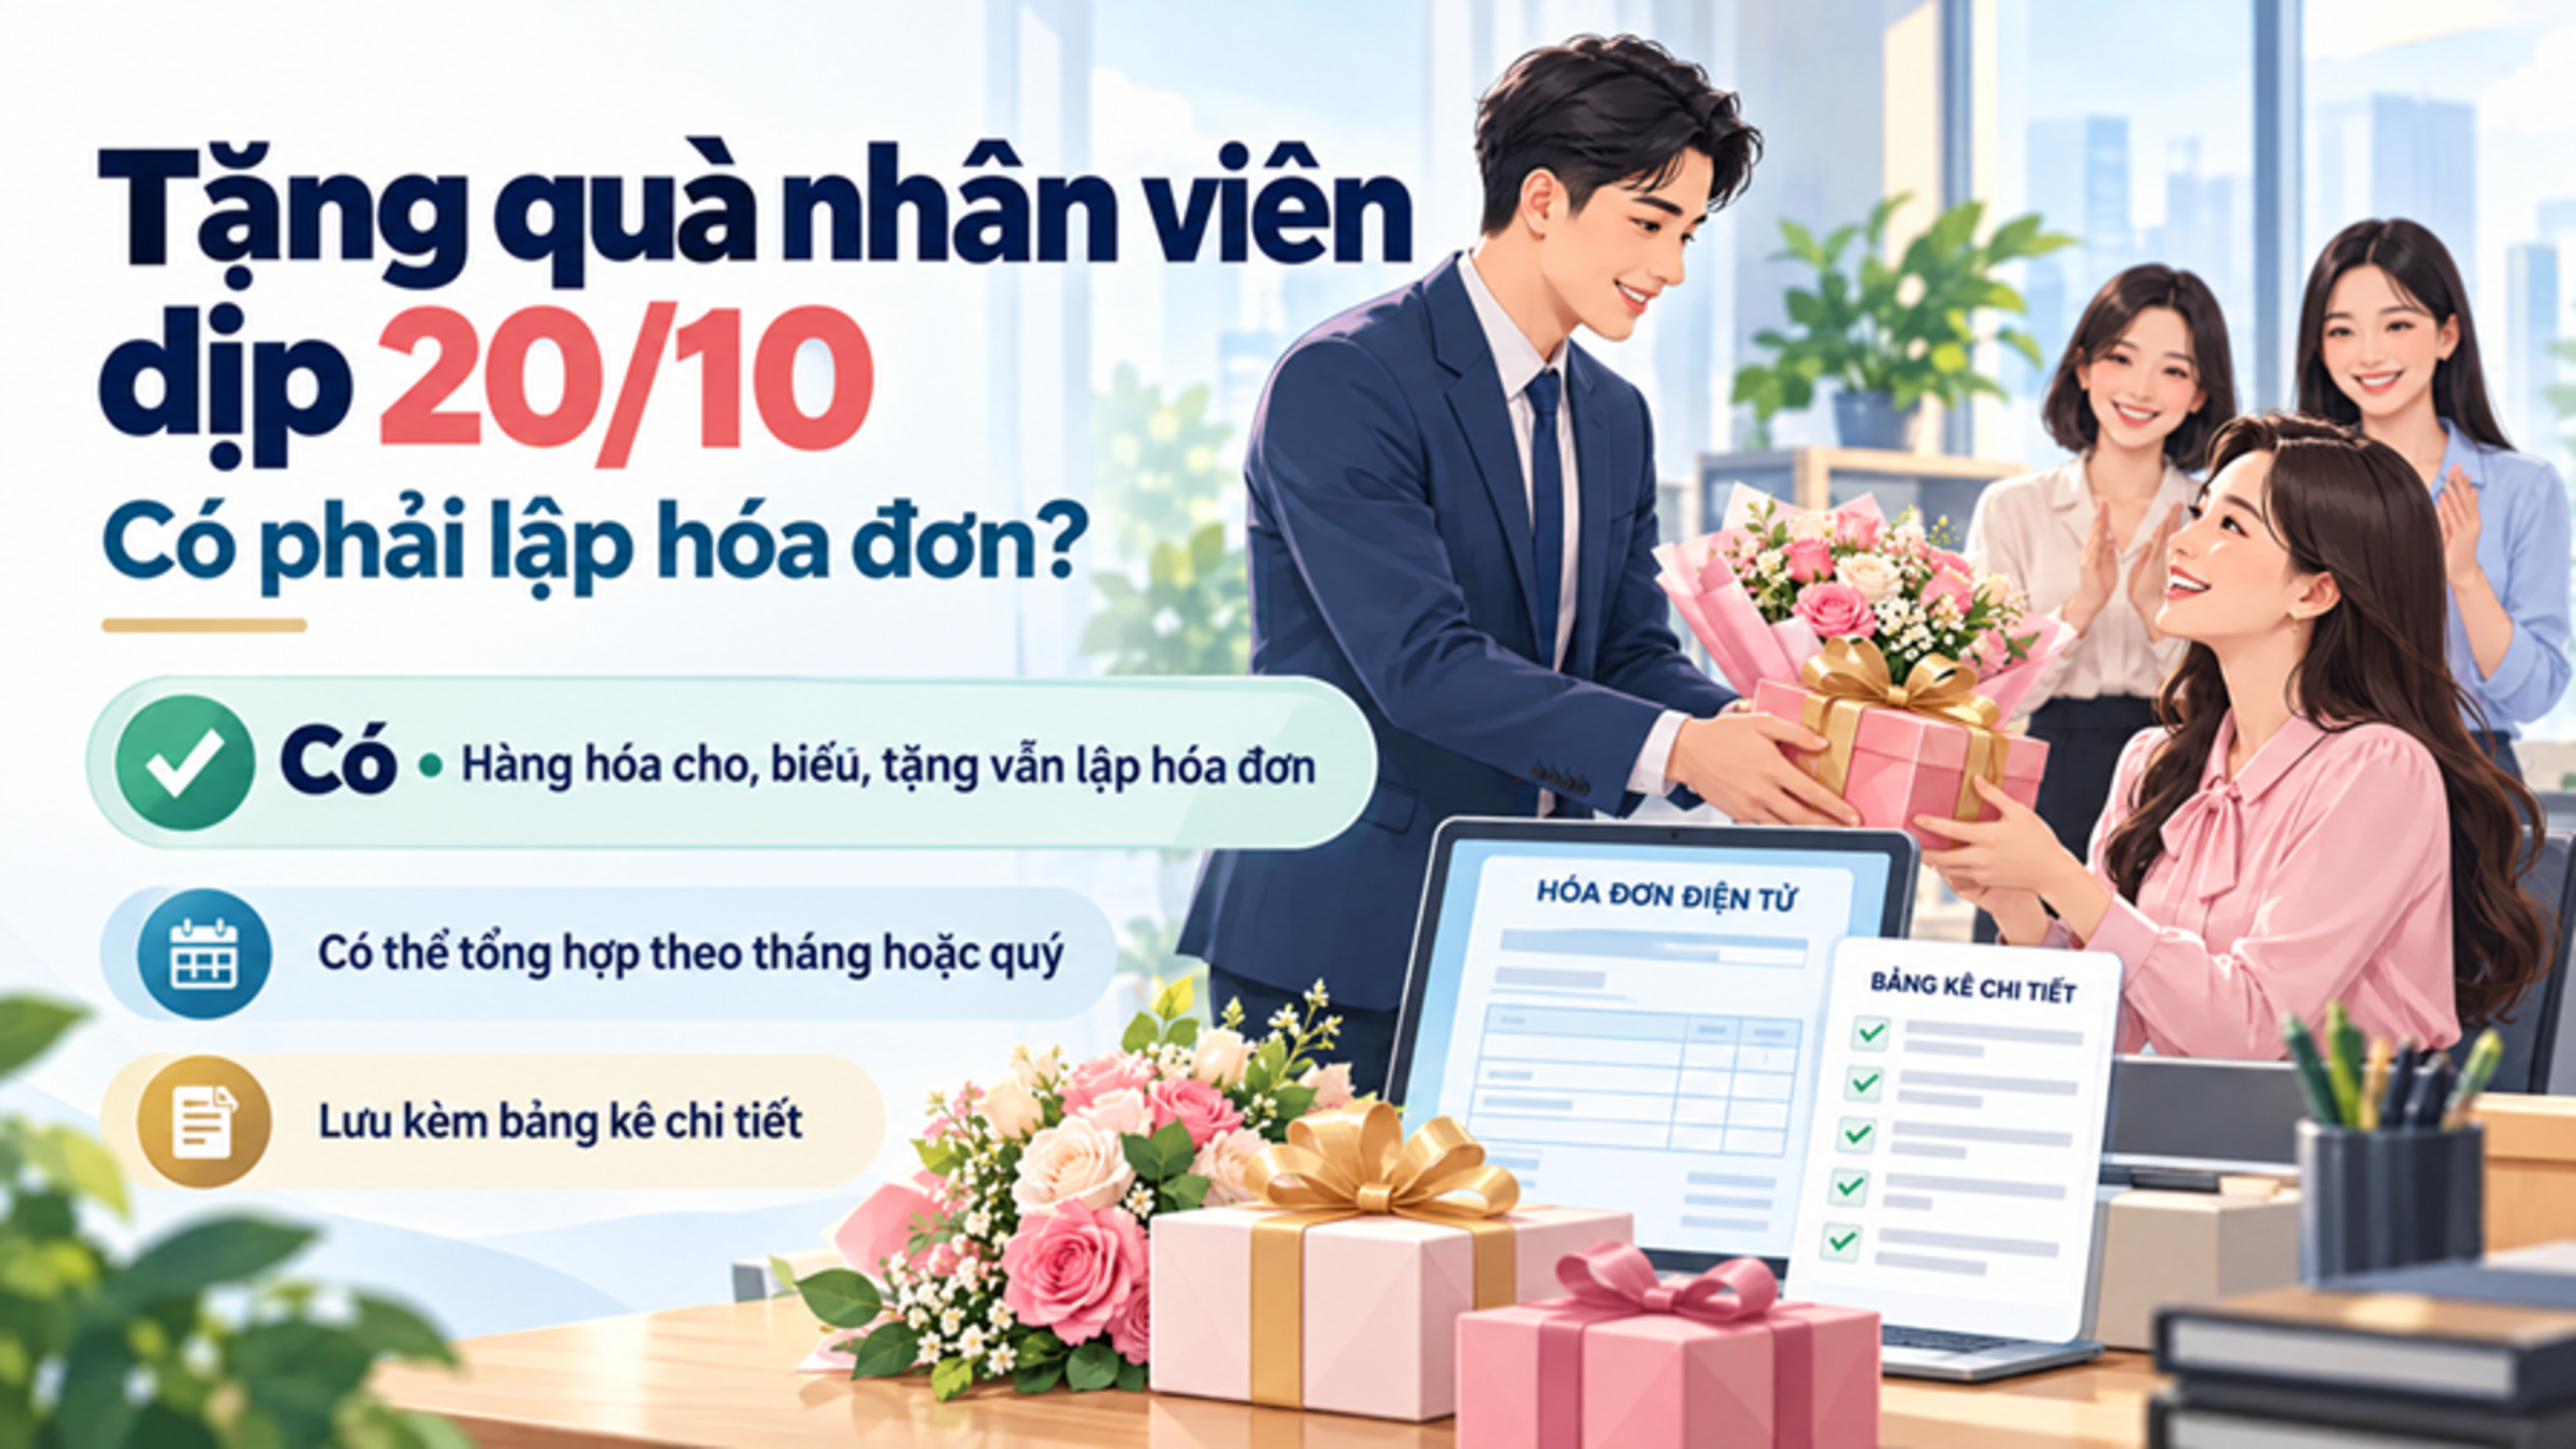
Cần phân biệt trường hợp thưởng bằng tiền với trường hợp doanh nghiệp mua hàng hóa để tặng nhân viên. Đối với hàng hóa dùng để biếu, tặng, người bán phải lập hóa đơn theo quy định, kể cả khi hàng hóa được tặng cho người lao động mà không thu tiền.
2. Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp?
Theo khoản 1 Điều 4 Nghị định 125/2020/NĐ-CP, các hành vi sử dụng hóa đơn, chứng từ không hợp pháp bao gồm những trường hợp như:
Sử dụng hóa đơn, chứng từ giả.
Sử dụng hóa đơn, chứng từ chưa có giá trị sử dụng hoặc đã hết giá trị sử dụng.
Sử dụng hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, trừ trường hợp được phép sử dụng theo thông báo của cơ quan thuế.
Sử dụng hóa đơn điện tử không đăng ký với cơ quan thuế theo quy định.
Sử dụng hóa đơn điện tử không có mã của cơ quan thuế trong trường hợp bắt buộc phải sử dụng hóa đơn có mã.
Sử dụng hóa đơn mua hàng hóa, dịch vụ có ngày lập từ thời điểm cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký.
Sử dụng hóa đơn, chứng từ đã bị cơ quan có thẩm quyền kết luận là không hợp pháp.
Doanh nghiệp cần kiểm tra tính hợp pháp của hóa đơn, chứng từ khi hạch toán và kê khai thuế, đồng thời lưu trữ hồ sơ chứng minh giao dịch thực tế phát sinh.
3. Lập hóa đơn không đầy đủ nội dung bắt buộc bị xử phạt bao nhiêu?
Theo điểm h khoản 4 Điều 24 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP, hành vi lập hóa đơn không ghi đầy đủ các nội dung bắt buộc theo quy định có thể bị xử phạt tiền.
Mức phạt được xác định như sau:
Đối với cá nhân: Phạt tiền từ 4.000.000 đồng đến 8.000.000 đồng.
Đối với tổ chức: Phạt tiền từ 8.000.000 đồng đến 16.000.000 đồng.
Theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP, mức phạt tiền đối với tổ chức bằng hai lần mức phạt đối với cá nhân đối với cùng hành vi vi phạm, trừ các trường hợp được quy định riêng.
Khi xem xét xử phạt, cần xác định đúng hành vi vi phạm, chủ thể thực hiện và các tình tiết liên quan theo quy định pháp luật hiện hành.
4. Doanh nghiệp cần lưu ý gì khi thưởng tiền hoặc tặng quà cho nhân viên ngày 20/10?
Để ghi nhận khoản chi đúng quy định, doanh nghiệp nên phân biệt rõ hai trường hợp:
Trường hợp thưởng tiền:
Lập quyết định hoặc văn bản phê duyệt khoản thưởng.
Có danh sách nhân viên được nhận thưởng và chứng từ thanh toán.
Hạch toán theo bản chất khoản chi và lưu hồ sơ phục vụ việc xác định chi phí được trừ khi tính thuế TNDN.
Không lập hóa đơn điện tử chỉ cho khoản tiền thưởng không liên quan đến việc bán hàng hóa, cung cấp dịch vụ.
Trường hợp tặng quà bằng hàng hóa:
Lập hóa đơn theo quy định đối với hàng hóa biếu, tặng.
Xác định giá tính thuế GTGT theo quy định đối với hàng hóa dùng để biếu, tặng; không mặc nhiên ghi giá tính thuế bằng 0.
Lưu hóa đơn mua hàng, chứng từ thanh toán, danh sách người nhận và hồ sơ liên quan.
Kiểm tra điều kiện ghi nhận chi phí được trừ khi xác định thuế TNDN.
Ngoài ra, ngày Phụ nữ Việt Nam 20/10 không thuộc danh sách ngày nghỉ lễ, Tết được hưởng nguyên lương theo Điều 112 Bộ luật Lao động 2019. Việc thưởng hoặc tặng quà vào dịp này được thực hiện theo chính sách của doanh nghiệp và các quy định liên quan.
5. Kết luận
Doanh nghiệp thưởng tiền cho nhân viên nhân ngày Phụ nữ Việt Nam 20/10 không phải lập hóa đơn điện tử vì đây là khoản thu không liên quan đến việc bán hàng hóa, cung cấp dịch vụ. Tuy nhiên, doanh nghiệp cần lưu đầy đủ quyết định thưởng, danh sách người nhận và chứng từ chi tiền để phục vụ công tác kế toán, kiểm tra thuế.
Nếu doanh nghiệp tặng quà bằng hàng hóa thay vì thưởng tiền, cần thực hiện lập hóa đơn và xác định giá tính thuế theo quy định tương ứng. Việc phân biệt hai trường hợp sẽ giúp doanh nghiệp hạn chế sai sót trong quá trình hạch toán và kê khai thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.