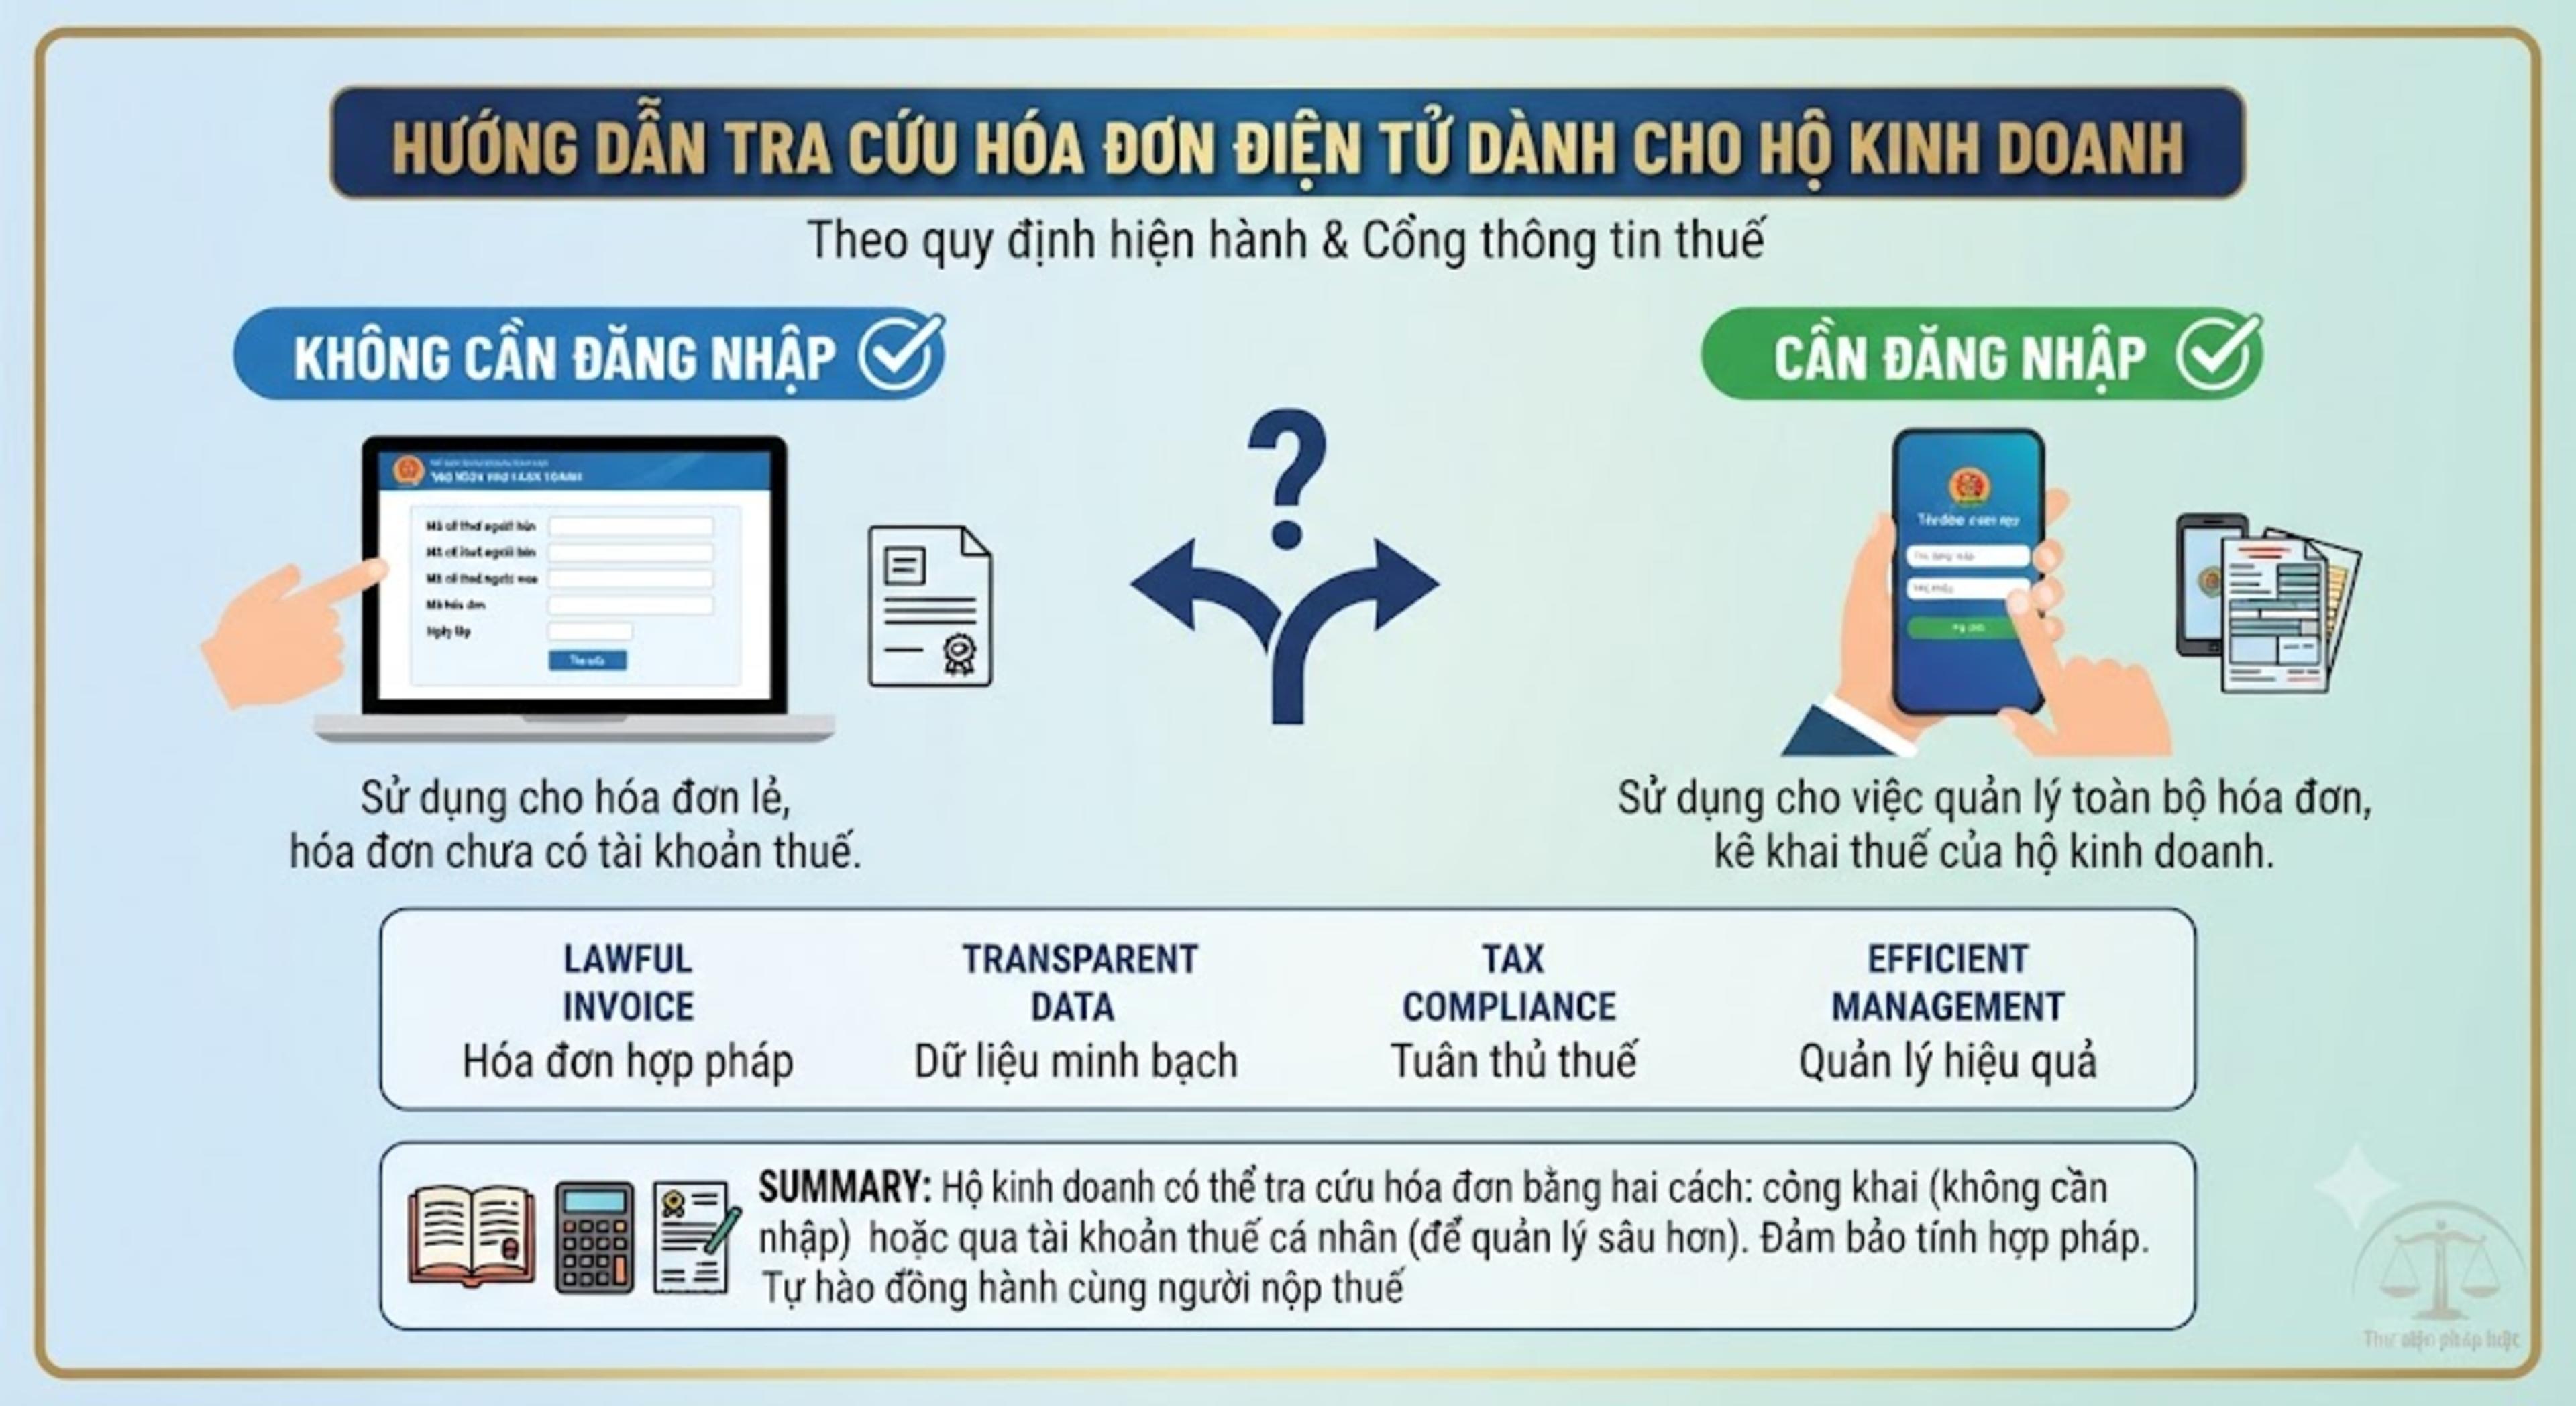
Hướng dẫn 3 bước tra cứu hóa đơn điện tử không cần đăng nhập trên website của cơ quan thuế, giúp người mua kiểm tra hóa đơn có tồn tại trên hệ thống hay không và nhận biết trạng thái cấp mã hóa đơn.
1. Có thể tra cứu hóa đơn điện tử không cần đăng nhập không?
Có. Cá nhân có thể tra cứu hóa đơn điện tử theo từng hóa đơn mà không cần đăng nhập tài khoản trên hệ thống hóa đơn điện tử của cơ quan thuế, nếu cung cấp đầy đủ thông tin theo yêu cầu.
Theo hướng dẫn tại Công văn 7336/CT-QLNT ngày 02/10/2026 của Cục Thuế, người dùng có thể tra cứu hóa đơn tại website chính thức: https://hoadondientu.gdt.gov.vn/.
Tuy nhiên, cần lưu ý rằng tra cứu không cần đăng nhập chỉ giúp kiểm tra tính hợp lệ hoặc sự tồn tại của hóa đơn trên hệ thống, không xem được đầy đủ nội dung hóa đơn như tên hàng hóa, số lượng, giá trị và tiền thuế.
2. Hướng dẫn 3 bước tra cứu hóa đơn điện tử không cần đăng nhập
Người dùng có thể thực hiện theo các bước sau:
Bước 1: Truy cập website tra cứu hóa đơn điện tử
Mở trình duyệt web và truy cập địa chỉ chính thức của cơ quan thuế:
https://hoadondientu.gdt.gov.vn/
Kiểm tra kỹ địa chỉ website để tránh truy cập nhầm vào các trang giả mạo.
Bước 2: Nhập thông tin hóa đơn cần tra cứu
Tại giao diện tra cứu, nhập đầy đủ các thông tin bắt buộc gồm:
Mã số thuế của người bán.
Loại hóa đơn: chọn hóa đơn điện tử giá trị gia tăng theo hướng dẫn tra cứu.
Ký hiệu hóa đơn.
Số hóa đơn.
Người dùng nên đối chiếu các thông tin này với hóa đơn nhận được từ người bán để hạn chế lỗi khi tra cứu.
Bước 3: Nhập mã xác nhận và tìm kiếm
Nhập mã captcha hiển thị trên màn hình, sau đó nhấn nút tìm kiếm.
Hệ thống sẽ trả về kết quả tương ứng với thông tin đã nhập. Người dùng cần đọc kỹ trạng thái hiển thị để xác định hóa đơn có thông tin trùng khớp trên hệ thống hay không.
3. Cách đọc kết quả tra cứu hóa đơn điện tử
Sau khi thực hiện tra cứu, người dùng có thể gặp một số kết quả sau:
Trường hợp 1: Hóa đơn hiển thị trạng thái “Đã cấp mã hóa đơn”
Đây là trạng thái cho biết hóa đơn đã được cấp mã trên hệ thống. Người dùng có thể đối chiếu lại mã số thuế người bán, ký hiệu và số hóa đơn với chứng từ đang có.
Tuy nhiên, chỉ dựa vào trạng thái này chưa đủ để kết luận toàn bộ nội dung giao dịch đều chính xác. Nếu cần kiểm tra hàng hóa, số tiền, thuế suất hoặc tiền thuế, người dùng cần xem đầy đủ dữ liệu hóa đơn bằng phương thức phù hợp.
Trường hợp 2: Hệ thống thông báo không tồn tại hóa đơn có thông tin trùng khớp
Thông báo này có thể xuất hiện khi thông tin tra cứu chưa chính xác hoặc hệ thống không tìm thấy hóa đơn phù hợp với dữ liệu đã nhập.
Người dùng nên kiểm tra lại:
Mã số thuế của người bán.
Loại hóa đơn đã chọn.
Ký hiệu hóa đơn.
Số hóa đơn.
Các ký tự dễ nhầm lẫn khi nhập dữ liệu.
Sau khi kiểm tra, hãy thực hiện tìm kiếm lại. Nếu vẫn không có kết quả, người mua nên liên hệ người bán để xác minh thông tin hóa đơn.
4. Tra cứu không cần đăng nhập có xem được chi tiết hóa đơn không?
Không. Theo hướng dẫn trên hệ thống, khi tra cứu hóa đơn mà không đăng nhập tài khoản, người dùng chỉ có thể kiểm tra tính hợp lệ của hóa đơn trên hệ thống, không xem được chi tiết các nội dung như:
Tên hàng hóa, dịch vụ.
Số lượng và đơn giá.
Giá trị hàng hóa, dịch vụ.
Thuế suất và tiền thuế.
Nếu cần khai thác dữ liệu chi tiết hơn, người dùng có thể đăng nhập vào hệ thống hóa đơn điện tử hoặc sử dụng ứng dụng eTax Mobile theo hướng dẫn của cơ quan thuế.
Việc lựa chọn cách tra cứu phụ thuộc vào mục đích kiểm tra. Nếu chỉ cần xác minh hóa đơn có thông tin tương ứng trên hệ thống hay không, có thể sử dụng phương thức không đăng nhập. Nếu cần đối chiếu nội dung phục vụ kế toán, kê khai thuế hoặc thanh toán, nên sử dụng phương thức cho phép xem đầy đủ dữ liệu.
5. Hóa đơn giấy chuyển đổi từ hóa đơn điện tử có giá trị pháp lý tương đương không?
Theo khoản 4 Điều 5 Nghị định 254/2026/NĐ-CP, việc chuyển đổi hóa đơn điện tử thành hóa đơn giấy phải bảo đảm nội dung trên bản giấy khớp đúng với hóa đơn điện tử gốc và đáp ứng các yêu cầu của pháp luật về giao dịch điện tử.
Tuy nhiên, hóa đơn điện tử được chuyển đổi thành hóa đơn giấy không mặc nhiên có giá trị để giao dịch, thanh toán. Theo quy định tại Nghị định 254/2026/NĐ-CP, bản giấy chuyển đổi phục vụ việc ghi sổ, theo dõi kế toán không có hiệu lực để giao dịch, thanh toán, trừ trường hợp hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế thuộc trường hợp được quy định.
Do đó, khi nhận bản giấy chuyển đổi từ hóa đơn điện tử, người mua cần xác định mục đích sử dụng và kiểm tra yêu cầu pháp lý tương ứng, thay vì mặc định bản giấy có giá trị tương đương hóa đơn điện tử trong mọi trường hợp.
6. Lưu ý khi tra cứu hóa đơn điện tử
Để tra cứu thuận tiện và hạn chế sai sót, người dùng nên lưu ý:
Sử dụng website chính thức của cơ quan thuế.
Nhập chính xác mã số thuế người bán, ký hiệu và số hóa đơn.
Phân biệt việc xác minh sự tồn tại của hóa đơn với việc kiểm tra toàn bộ nội dung hóa đơn.
Nếu kết quả không trùng khớp, cần kiểm tra dữ liệu trước khi kết luận hóa đơn không tồn tại.
Liên hệ người bán nếu thông tin hóa đơn không rõ ràng hoặc không tra cứu được sau khi đã kiểm tra.
Lưu giữ hóa đơn điện tử và chứng từ liên quan để phục vụ đối chiếu, kế toán và kê khai thuế.
7. Kết luận
Người dùng có thể tra cứu hóa đơn điện tử không cần đăng nhập bằng cách truy cập website của cơ quan thuế, nhập thông tin hóa đơn và thực hiện tìm kiếm sau khi nhập mã xác nhận. Phương thức này phù hợp khi cần kiểm tra nhanh hóa đơn có thông tin tương ứng trên hệ thống hay không.
Nếu cần xem chi tiết hàng hóa, giá trị và tiền thuế, người dùng cần đăng nhập hệ thống hóa đơn điện tử hoặc sử dụng phương thức tra cứu được cơ quan thuế hướng dẫn. Khi có kết quả không trùng khớp, nên kiểm tra lại thông tin và xác minh với người bán trước khi đưa ra kết luận.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.