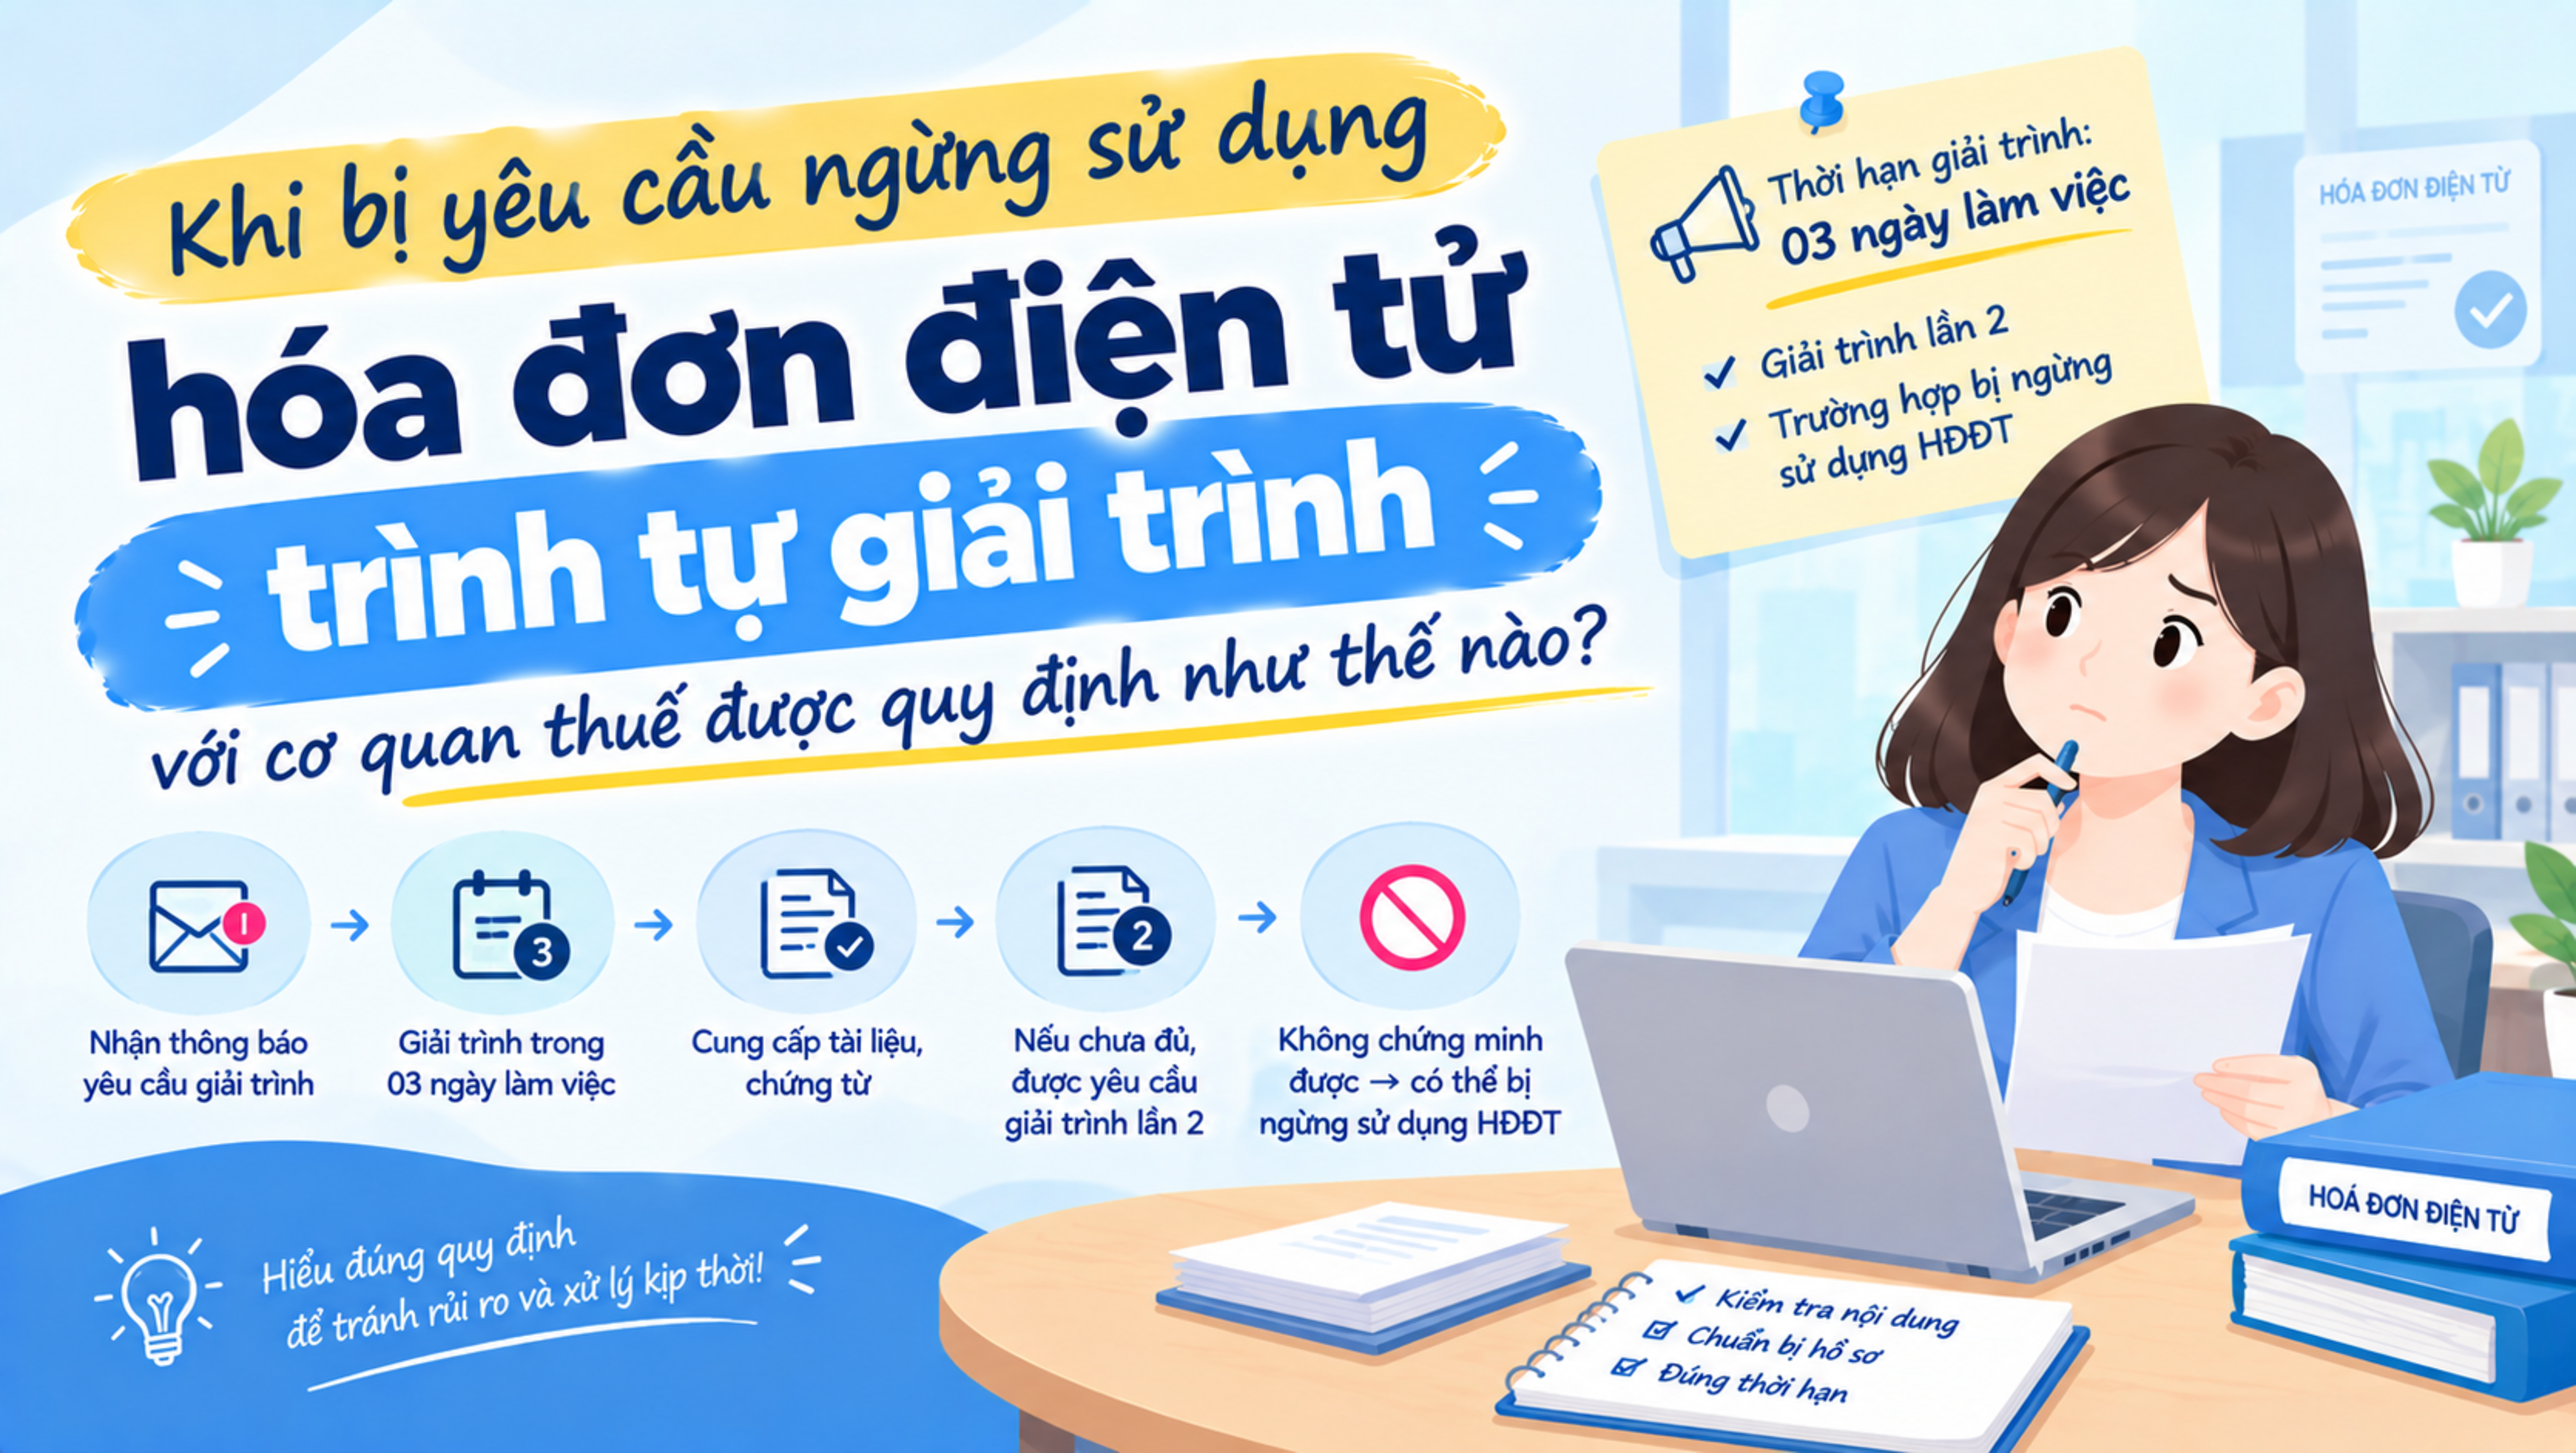
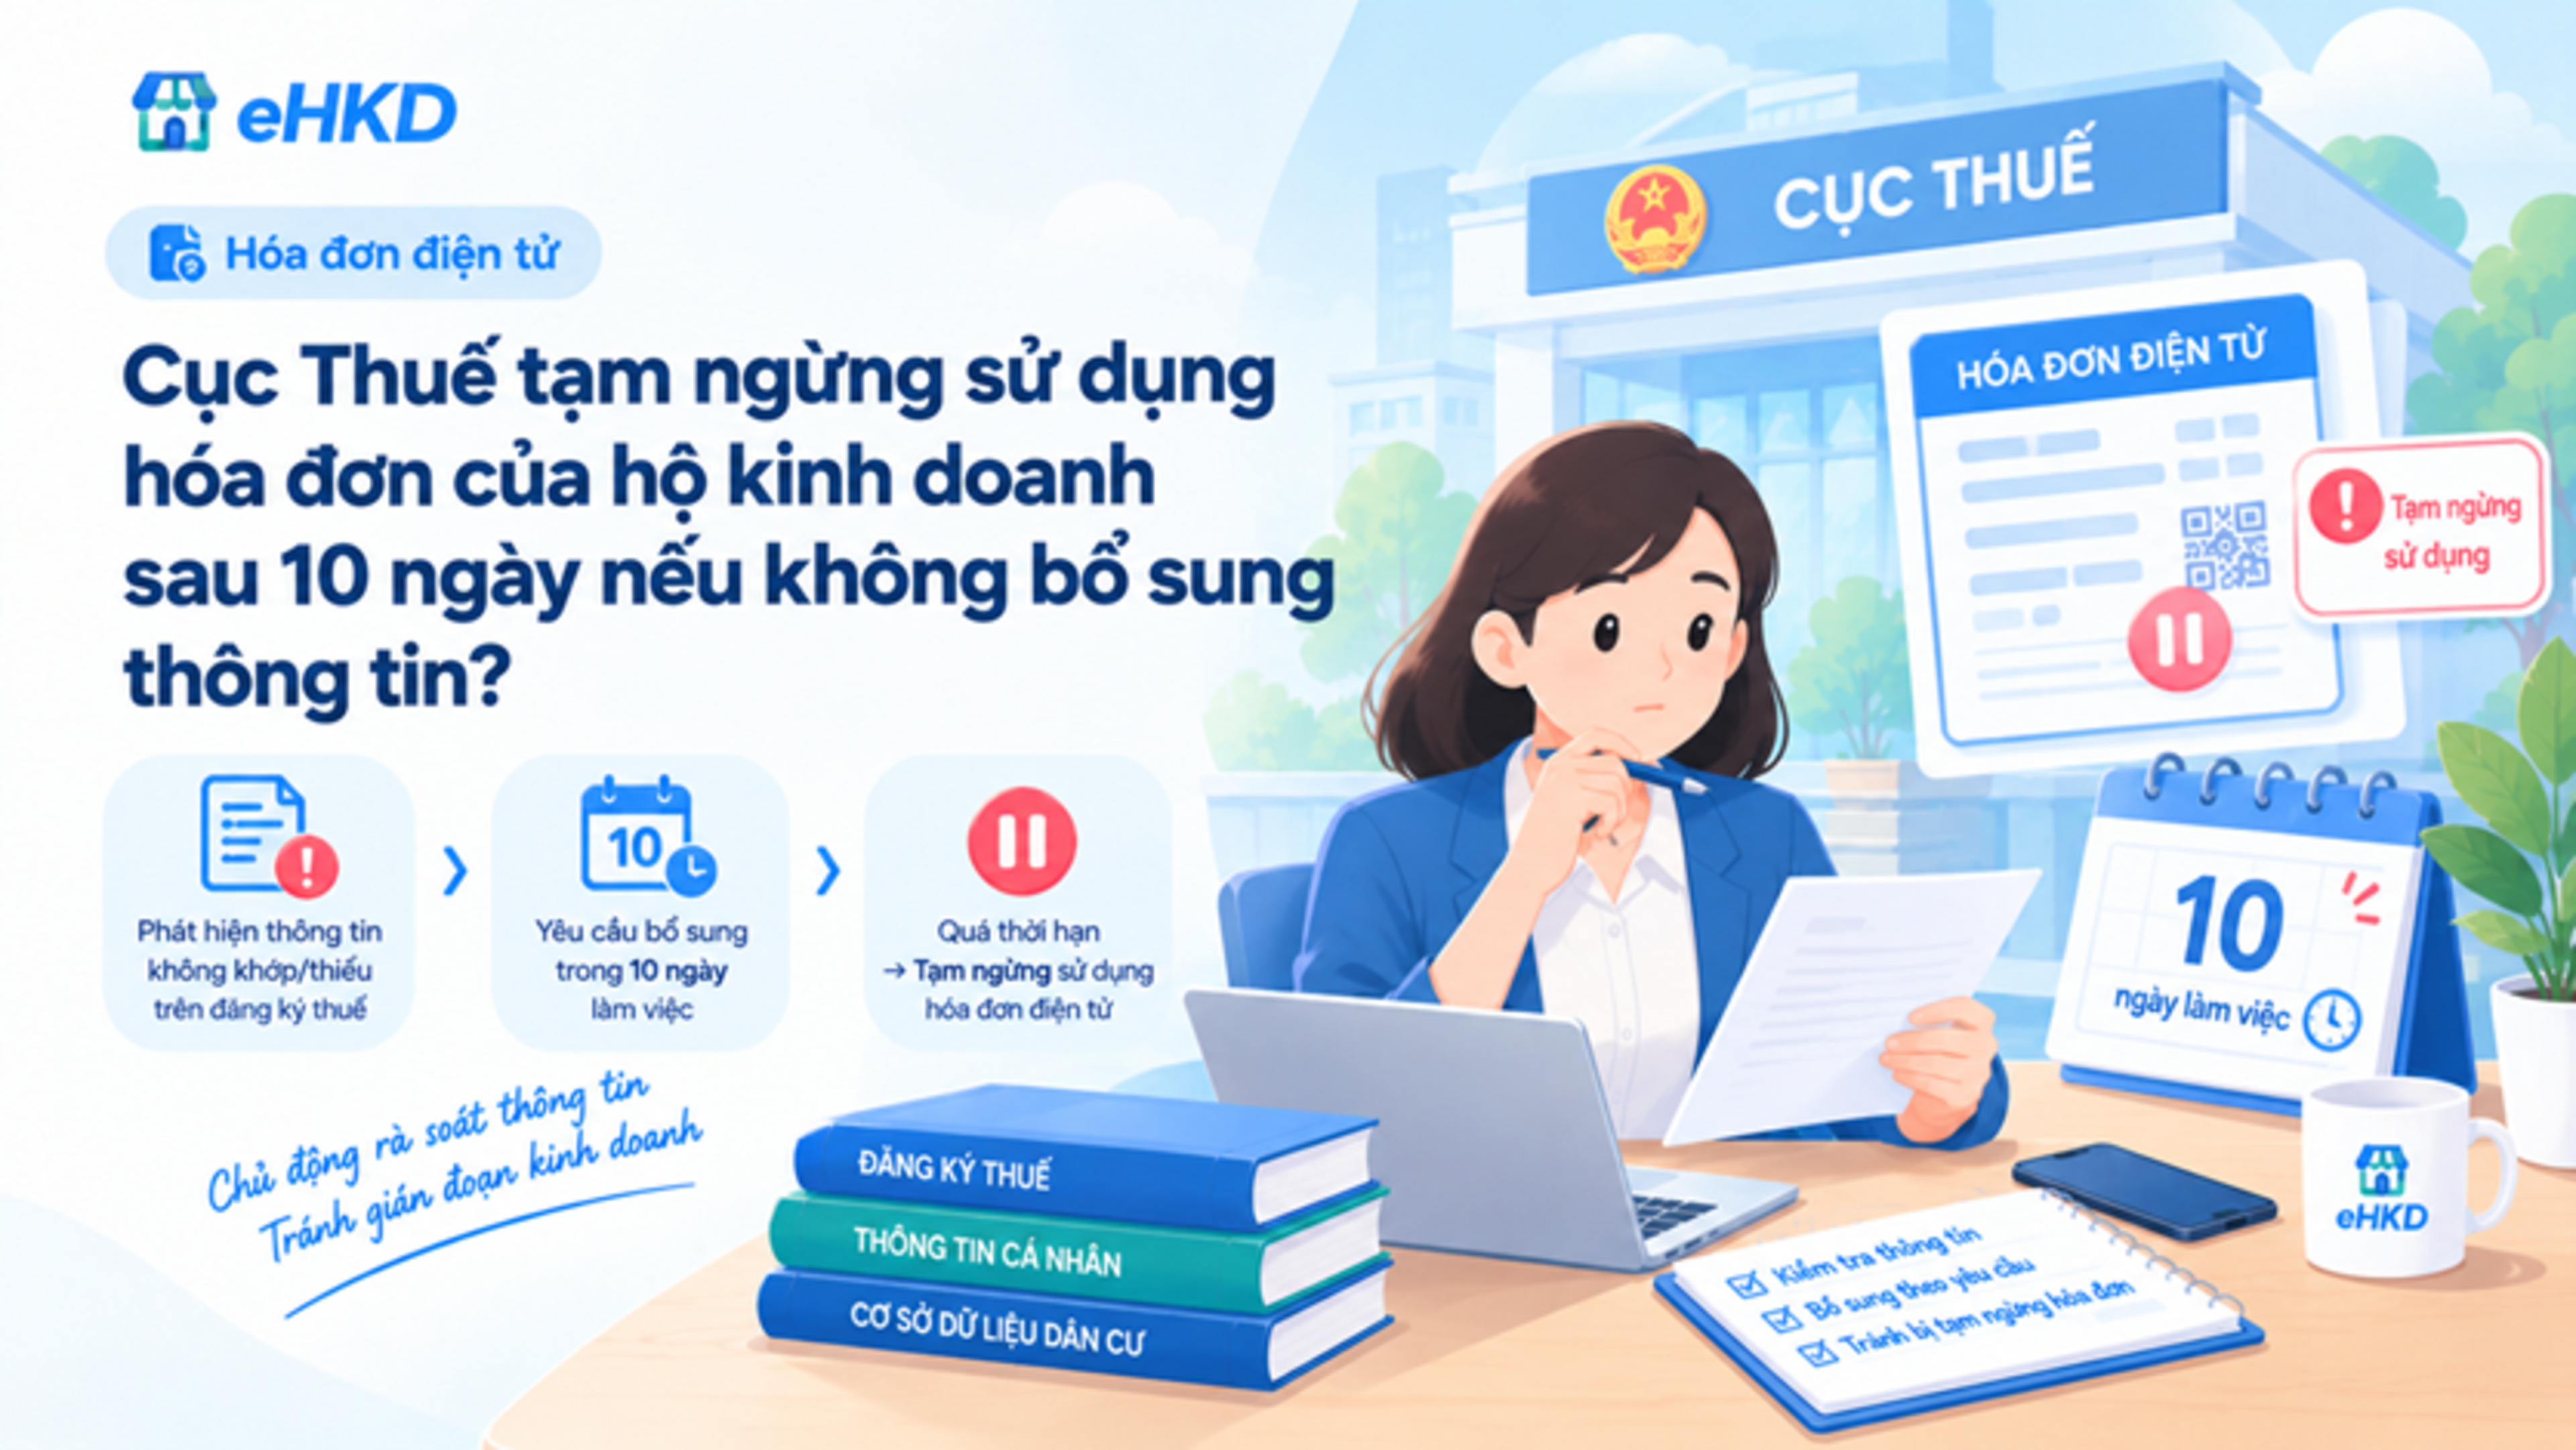
Tìm hiểu 5 trường hợp người nộp thuế có thể bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, các loại hóa đơn bị ảnh hưởng và căn cứ pháp lý áp dụng.
5 trường hợp bị cưỡng chế ngừng sử dụng hóa đơn theo quy định mới
Ngừng sử dụng hóa đơn là một trong những biện pháp cưỡng chế được áp dụng trong quá trình quản lý thuế. Vậy người nộp thuế bị cưỡng chế ngừng sử dụng hóa đơn trong những trường hợp nào? Những loại hóa đơn nào có thể bị ảnh hưởng?
Theo Điều 69 Nghị định 252/2026/NĐ-CP, có 5 trường hợp áp dụng biện pháp cưỡng chế bằng cách ngừng sử dụng hóa đơn như sau.
1. Cơ quan thuế không thể thu hồi nợ thuế qua tài khoản
Trường hợp thứ nhất là cơ quan quản lý thuế không đủ điều kiện để thực hiện cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản của người nộp thuế.
Biện pháp này cũng có thể được áp dụng khi có căn cứ xác định việc trích tiền hoặc phong tỏa tài khoản không có khả năng thu hồi số tiền thuế nợ.
Như vậy, khi không thể thực hiện hiệu quả biện pháp cưỡng chế qua tài khoản theo quy định, cơ quan quản lý thuế có thể áp dụng biện pháp ngừng sử dụng hóa đơn.
2. Sau hơn 30 ngày vẫn chưa thu đủ tiền thuế nợ
Trường hợp thứ hai là cơ quan quản lý thuế đã thực hiện cưỡng chế bằng biện pháp trích tiền từ tài khoản hoặc phong tỏa tài khoản nhưng không thu được hoặc không thu đủ tiền thuế nợ.
Điều kiện về thời gian là đã quá 30 ngày kể từ ngày ban hành quyết định cưỡng chế mà khoản nợ thuế vẫn chưa được thu hồi đầy đủ.
Đây là trường hợp người nộp thuế cần đặc biệt lưu ý nếu đã nhận quyết định cưỡng chế liên quan đến nghĩa vụ thuế còn tồn đọng.
3. Người nộp thuế thuộc trường hợp tại khoản 3 Điều 48 Luật Quản lý thuế 2025
Theo điểm c khoản 1 Điều 69 Nghị định 252/2026/NĐ-CP, biện pháp cưỡng chế ngừng sử dụng hóa đơn còn được áp dụng đối với người nộp thuế thuộc trường hợp quy định tại khoản 3 Điều 48 Luật Quản lý thuế 2025.
Khi xác định một trường hợp cụ thể có thuộc diện áp dụng hay không, người nộp thuế cần đối chiếu trực tiếp nội dung khoản 3 Điều 48 và các quy định liên quan, thay vì chỉ căn cứ vào tình trạng nợ thuế nói chung.
4. Người nộp thuế thuộc trường hợp tại khoản 5 Điều 48 Luật Quản lý thuế 2025
Trường hợp thứ tư được quy định tại điểm d khoản 1 Điều 69 Nghị định 252/2026/NĐ-CP, dẫn chiếu đến khoản 5 Điều 48 Luật Quản lý thuế 2025.
Do đó, khi xem xét việc áp dụng biện pháp ngừng sử dụng hóa đơn, cần kiểm tra đầy đủ điều kiện tại khoản luật được dẫn chiếu và tình trạng thực tế của người nộp thuế.
5. Có đề nghị cưỡng chế từ cơ quan hải quan hoặc cơ quan được giao quản lý thu
Trường hợp thứ năm là cơ quan hải quan hoặc cơ quan nhà nước, tổ chức được giao quản lý thu đối với khoản thu khác thuộc ngân sách nhà nước đề nghị cơ quan thuế thực hiện cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với người nộp thuế.
Như vậy, việc áp dụng biện pháp này không chỉ xuất phát từ quá trình quản lý nợ thuế của cơ quan thuế mà còn có thể được thực hiện theo đề nghị của các cơ quan, tổ chức có thẩm quyền quản lý những khoản thu khác thuộc ngân sách nhà nước.
Những loại hóa đơn nào có thể bị ngừng sử dụng?
Theo khoản 2 Điều 69 Nghị định 252/2026/NĐ-CP, các loại hóa đơn thuộc phạm vi ngừng sử dụng bao gồm:
Hóa đơn điện tử có mã của cơ quan thuế.
Hóa đơn điện tử không có mã của cơ quan thuế.
Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định pháp luật.
Do đó, khi thuộc trường hợp bị áp dụng biện pháp cưỡng chế, người nộp thuế cần kiểm tra quyết định, thông báo của cơ quan có thẩm quyền và quy định liên quan để xác định phạm vi ảnh hưởng đến việc lập, sử dụng hóa đơn.
Người nộp thuế cần lưu ý gì?
Để hạn chế nguy cơ bị cưỡng chế ngừng sử dụng hóa đơn, doanh nghiệp và hộ kinh doanh nên:
Theo dõi nghĩa vụ thuế, thời hạn nộp thuế và các khoản còn nợ.
Kiểm tra thông báo, quyết định của cơ quan thuế khi phát sinh vấn đề liên quan đến nghĩa vụ thuế.
Đối chiếu căn cứ pháp lý cụ thể trước khi xác định mình thuộc trường hợp bị cưỡng chế.
Chủ động liên hệ cơ quan thuế để được hướng dẫn xử lý khi phát sinh vướng mắc.
Việc ngừng sử dụng hóa đơn có thể ảnh hưởng trực tiếp đến hoạt động bán hàng, cung cấp dịch vụ và ghi nhận giao dịch. Vì vậy, người nộp thuế cần chủ động theo dõi tình trạng thực hiện nghĩa vụ thuế và thực hiện đúng yêu cầu của cơ quan có thẩm quyền.
Căn cứ pháp lý:
Điều 69 Nghị định 252/2026/NĐ-CP.
Điều 48 Luật Quản lý thuế 2025.
Nội dung bài viết chỉ mang tính chất tham khảo. Khi áp dụng vào trường hợp thực tế, người nộp thuế cần đối chiếu văn bản pháp luật hiện hành và hướng dẫn của cơ quan có thẩm quyền.