Theo Nghị định 252/2026/NĐ-CP, đồng Việt Nam là đồng tiền khai thuế mặc định. Vậy những trường hợp nào được khai thuế, nộp thuế bằng ngoại tệ? Cùng tìm hiểu quy định áp dụng từ ngày 01/07/2026.
Được khai thuế, nộp thuế bằng ngoại tệ trong những trường hợp nào?
Thông thường, người nộp thuế tại Việt Nam phải khai thuế bằng đồng Việt Nam. Tuy nhiên, pháp luật có quy định một số trường hợp đặc thù được sử dụng ngoại tệ khi khai thuế, khoản thu khác. Những trường hợp này chủ yếu liên quan đến thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu, hoạt động dầu khí, nhà cung cấp nước ngoài và việc thu phí, lệ phí bằng ngoại tệ.
1. Nguyên tắc về đồng tiền khai thuế, nộp thuế
Theo khoản 1 Điều 14 Nghị định 252/2026/NĐ-CP, đồng tiền khai thuế và các khoản thu khác là đồng Việt Nam, trừ những trường hợp được pháp luật quy định cho phép sử dụng ngoại tệ.
Đối với nghĩa vụ nộp thuế, Nghị định 252/2026/NĐ-CP có quy định riêng về đồng tiền nộp thuế đối với hoạt động dầu khí và bán dầu khí. Vì vậy, không nên hiểu rằng mọi trường hợp được khai thuế bằng ngoại tệ đều mặc nhiên được nộp thuế bằng ngoại tệ.
Nghị định 252/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026.
2. Các trường hợp được khai thuế bằng ngoại tệ
Căn cứ khoản 1 Điều 14 Nghị định 252/2026/NĐ-CP, các trường hợp được sử dụng ngoại tệ để khai thuế, khoản thu khác bao gồm:
Trường hợp 1: Khai thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu
Người nộp thuế thuộc trường hợp khai thuế thu nhập doanh nghiệp bổ sung bằng ngoại tệ theo Nghị định 236/2025/NĐ-CP được áp dụng quy định tương ứng về đồng tiền khai thuế.
Việc khai thuế và quy đổi ngoại tệ cần thực hiện theo quy định cụ thể áp dụng đối với loại thuế này.
Trường hợp 2: Khai thuế đối với hoạt động dầu khí và bán dầu khí
Đối với hoạt động dầu khí, đồng tiền khai thuế được xác định theo loại nghĩa vụ thuế, kỳ khai thuế và đồng tiền người nộp thuế nhận được khi thanh toán.
Cụ thể:
Khai thuế theo tháng, quý, từng lần phát sinh hoặc từng lần xuất bán: Nếu người nộp thuế nhận thanh toán bằng đô la Mỹ (USD), đồng tiền khai thuế là USD. Nếu nhận thanh toán bằng đồng Việt Nam, đồng tiền khai thuế là đồng Việt Nam.
Trường hợp Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam được phép nộp thuế bằng đồng Việt Nam: Đồng tiền khai thuế và tỷ giá quy đổi thực hiện theo quy định tương ứng tại Điều 14 Nghị định 252/2026/NĐ-CP.
Một số khoản thu đặc thù của Liên doanh Vietsovpetro tại Lô 09.1: Khoản phụ thu, thuế thu nhập doanh nghiệp và tiền lãi dầu khí thuộc trường hợp được quy định sử dụng USD.
Khai quyết toán thuế: Đồng tiền khai quyết toán là USD. Trường hợp người nộp thuế đã khai và nộp thuế bằng đồng Việt Nam đối với các khoản nhận thanh toán bằng đồng Việt Nam, số liệu được quy đổi sang USD theo tỷ giá quy định để tổng hợp vào hồ sơ quyết toán.
Đối với hoạt động dầu khí, đồng tiền nộp thuế cũng được xác định theo đồng tiền khai thuế tương ứng với kỳ khai hoặc kỳ quyết toán theo khoản 2 Điều 14 Nghị định 252/2026/NĐ-CP.
Trường hợp 3: Nhà cung cấp nước ngoài kinh doanh trên nền tảng số
Nhà cung cấp nước ngoài thực hiện khai thuế bằng loại ngoại tệ tự do chuyển đổi đối với hoạt động kinh doanh trên:
Nền tảng thương mại điện tử;
Nền tảng số;
Các dịch vụ khác thuộc trường hợp được quy định.
Việc sử dụng ngoại tệ trong trường hợp này được thực hiện theo quy định về khai thuế áp dụng cho nhà cung cấp nước ngoài. Nghĩa vụ nộp thuế và thủ tục thanh toán cần tuân thủ hướng dẫn tương ứng.
Trường hợp 4: Cơ quan, tổ chức được phép thu phí, lệ phí bằng ngoại tệ
Cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài và cơ quan, tổ chức tại Việt Nam được phép thu phí, lệ phí bằng ngoại tệ có thể khai phí, lệ phí và các khoản thu khác bằng loại ngoại tệ tự do chuyển đổi được quy định trong văn bản về mức thu tương ứng.
Việc sử dụng ngoại tệ phải phù hợp với văn bản pháp luật cho phép thu phí, lệ phí bằng ngoại tệ, không áp dụng tùy ý cho mọi khoản thu.
3. Tỷ giá quy đổi khi khai thuế bằng ngoại tệ
Việc xác định tỷ giá quy đổi phụ thuộc vào từng trường hợp cụ thể theo Điều 14 Nghị định 252/2026/NĐ-CP.
Một số nguyên tắc cần lưu ý:
Thuế thu nhập doanh nghiệp bổ sung: Áp dụng tỷ giá theo quy định tại Nghị định 236/2025/NĐ-CP và các quy định liên quan.
Hoạt động dầu khí: Tỷ giá quy đổi được xác định theo quy định riêng, trong đó có trường hợp căn cứ tỷ giá thực tế thanh toán của giao dịch bán dầu khí.
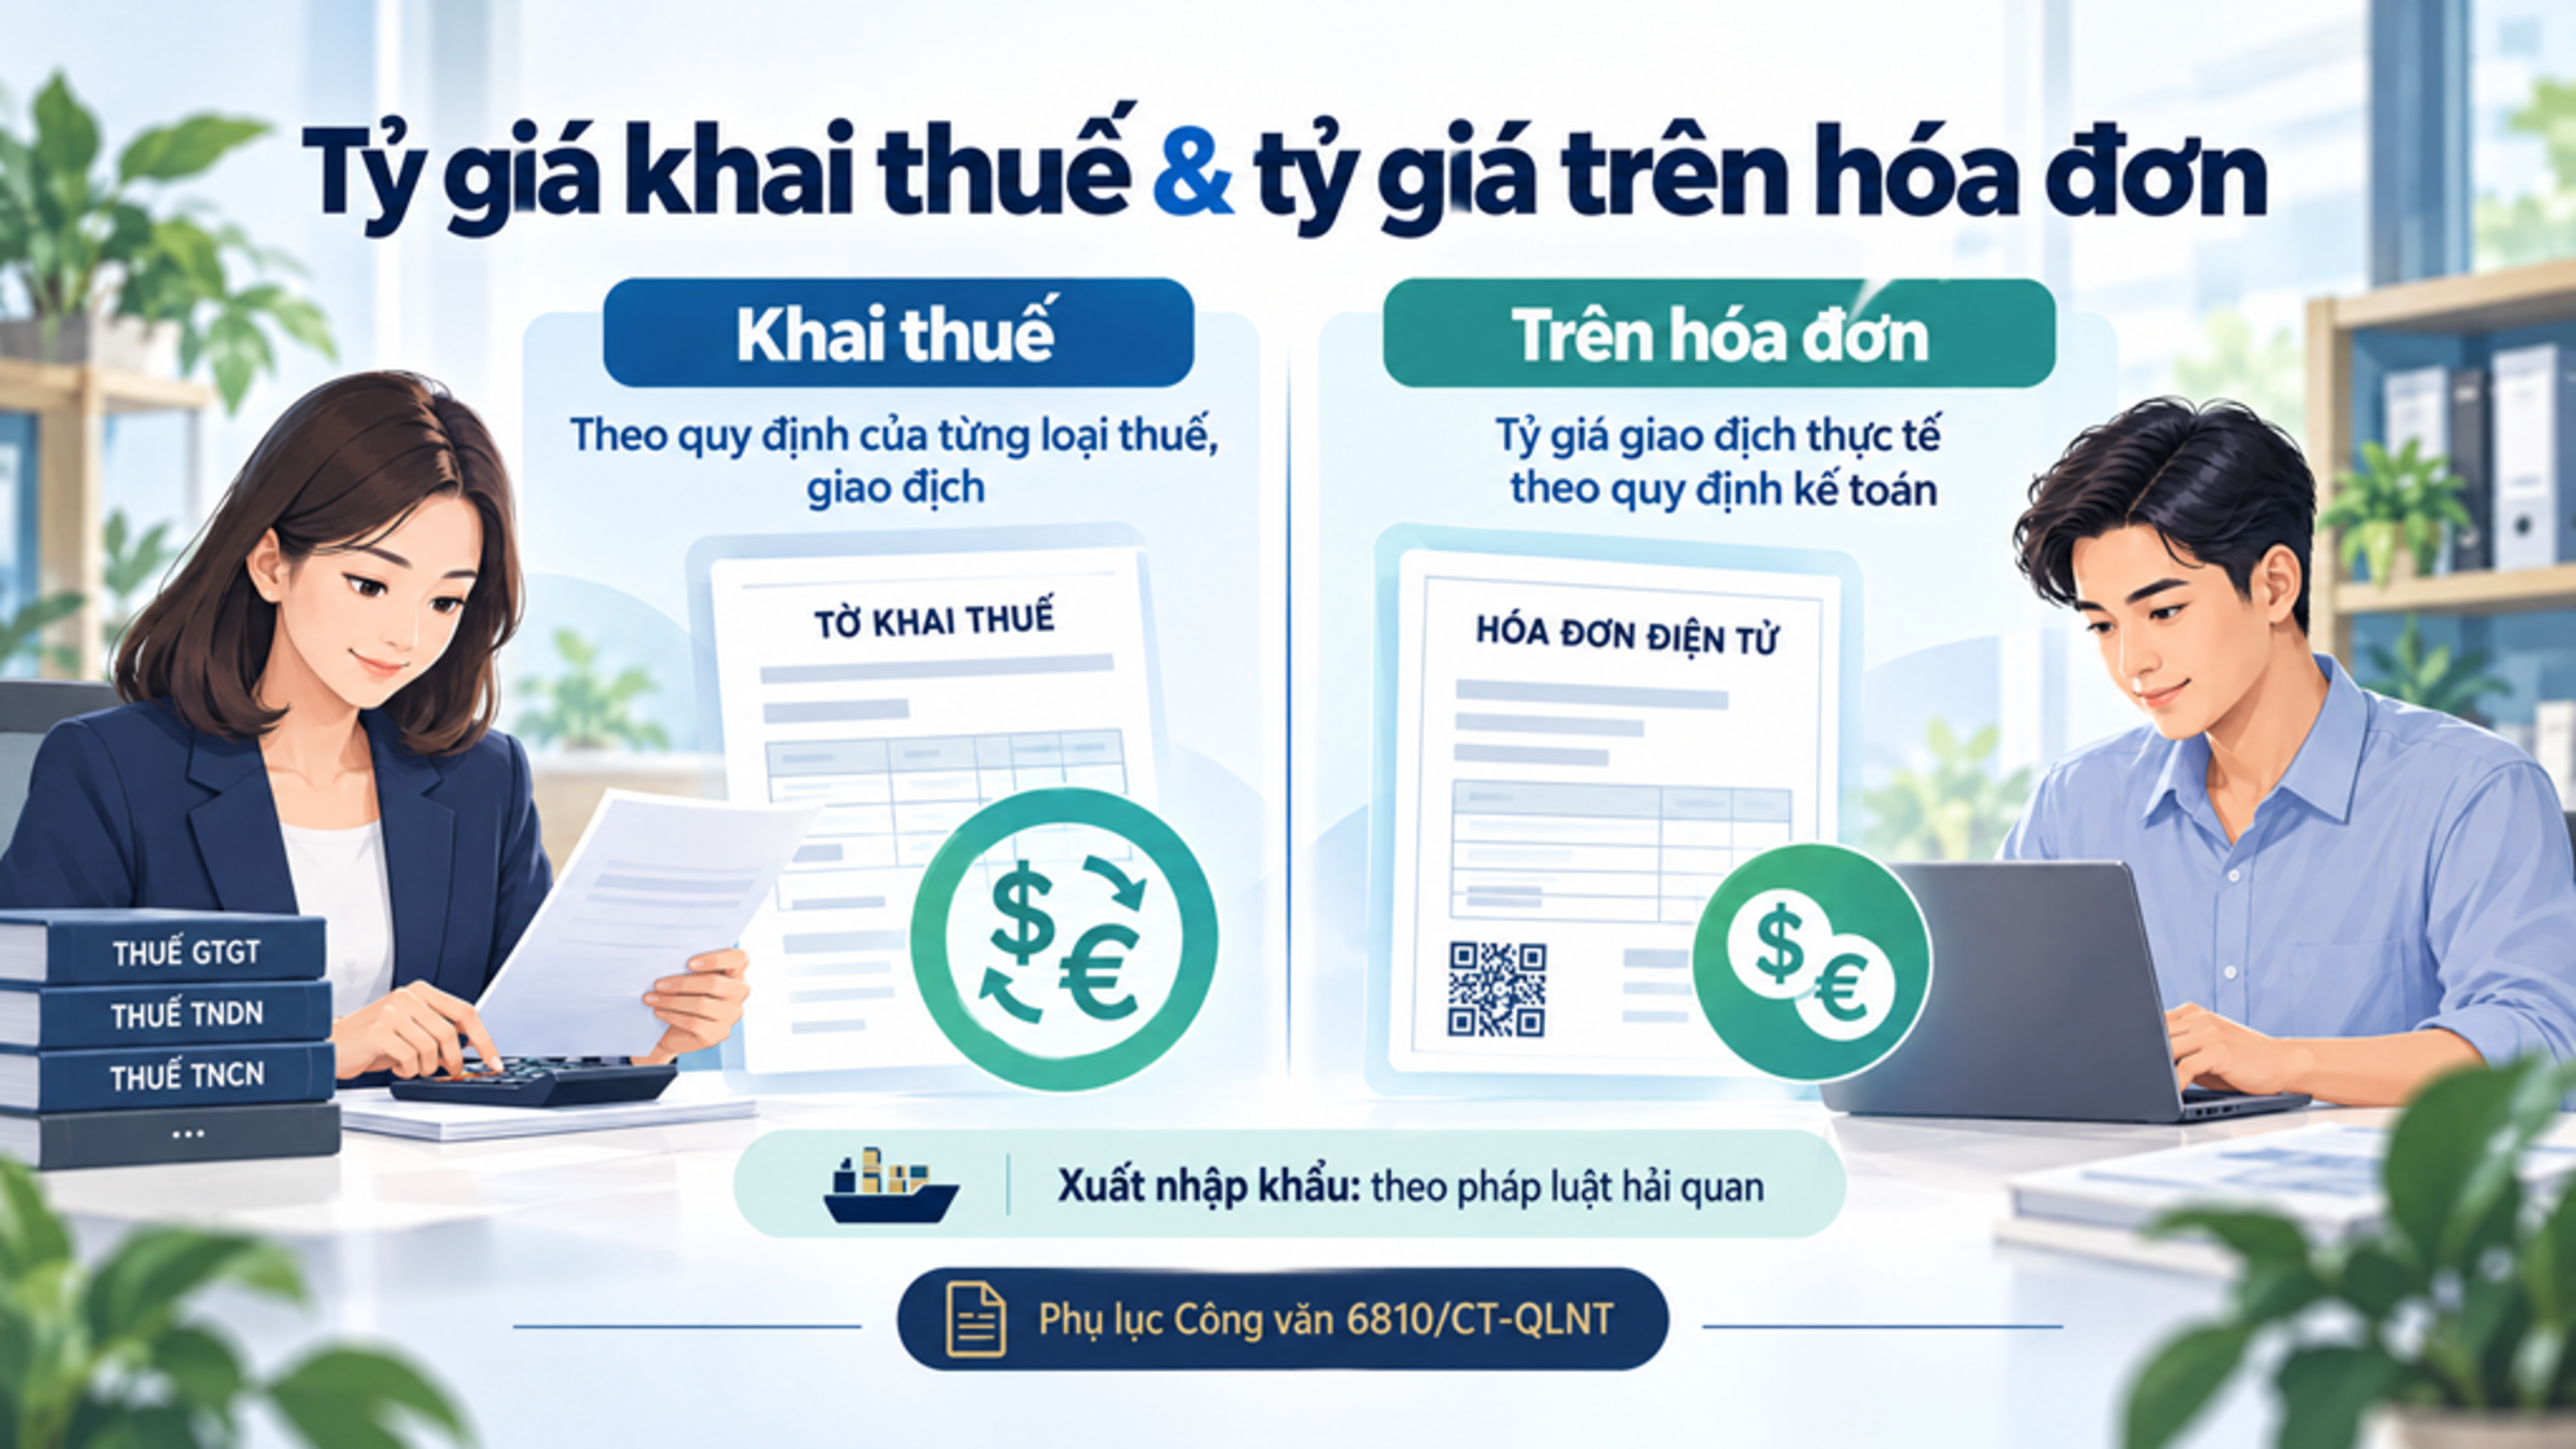
Hàng hóa xuất khẩu, nhập khẩu: Tỷ giá tính thuế thực hiện theo pháp luật về hải quan.
Phí, lệ phí: Tỷ giá tính phí, lệ phí thực hiện theo pháp luật về phí, lệ phí.
Người nộp thuế cần xác định đúng trường hợp của mình trước khi lựa chọn đồng tiền khai thuế và áp dụng tỷ giá, tránh tự quy đổi theo tỷ giá không phù hợp với quy định chuyên ngành.
4. Người nộp thuế cần lưu ý gì?
Khi thực hiện khai thuế hoặc nộp thuế bằng ngoại tệ, người nộp thuế nên:
Kiểm tra xem hoạt động và nghĩa vụ thuế của mình có thuộc trường hợp được phép sử dụng ngoại tệ hay không.
Phân biệt quy định về đồng tiền khai thuế với quy định về đồng tiền nộp thuế.
Xác định đúng loại ngoại tệ được sử dụng và tỷ giá quy đổi áp dụng.
Lưu giữ chứng từ thanh toán, hồ sơ khai thuế và tài liệu xác định tỷ giá để phục vụ đối chiếu khi cần thiết.
Đối với doanh nghiệp có giao dịch bằng ngoại tệ nhưng không thuộc trường hợp được phép khai thuế bằng ngoại tệ, cần thực hiện khai thuế theo nguyên tắc chung bằng đồng Việt Nam và quy đổi theo quy định hiện hành.
Kết luận
Theo Nghị định 252/2026/NĐ-CP, đồng Việt Nam vẫn là đồng tiền khai thuế mặc định. Các trường hợp được sử dụng ngoại tệ gồm khai thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu, hoạt động dầu khí và bán dầu khí, nhà cung cấp nước ngoài kinh doanh trên nền tảng số, và một số cơ quan, tổ chức được phép thu phí, lệ phí bằng ngoại tệ.
Người nộp thuế cần đối chiếu đúng trường hợp, đồng tiền được phép sử dụng và tỷ giá quy đổi trước khi lập hồ sơ khai thuế hoặc thực hiện nghĩa vụ nộp thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.