Hướng dẫn nhà cung cấp nước ngoài xử lý khi phát hiện kê khai thiếu thuế sau khi nộp tờ khai, cách xác định kỳ tính thuế và thời điểm lập hóa đơn cho dịch vụ thương mại điện tử.
Nhà cung cấp nước ngoài kê khai thiếu thuế phải xử lý thế nào?
Sau khi hoàn thành việc kê khai và nộp thuế tại Việt Nam, nhà cung cấp nước ngoài có thể phát hiện sai sót dẫn đến số thuế đã kê khai thấp hơn số thuế thực tế phải nộp. Trong trường hợp này, nhà cung cấp nước ngoài cần thực hiện thủ tục gì? Kỳ tính thuế được xác định ra sao và thời điểm lập hóa đơn đối với dịch vụ thương mại điện tử được quy định như thế nào?
Dưới đây là những nội dung cần lưu ý theo các quy định được bài viết nguồn dẫn chiếu.
1. Nhà cung cấp nước ngoài kê khai thiếu thuế sau khi nộp tờ khai phải làm gì?
Theo khoản 2 Điều 31 Thông tư 89/2026/TT-BTC, nhà cung cấp nước ngoài trực tiếp kê khai thuế với cơ quan thuế hoặc thực hiện thông qua đơn vị được ủy quyền theo quy định.
Trường hợp đã hoàn thành thủ tục khai thuế, nộp thuế nhưng sau đó phát hiện có sai sót, nhà cung cấp nước ngoài phải thực hiện kê khai điều chỉnh số thuế phải nộp phát sinh tại Việt Nam theo hướng dẫn tại điểm 16 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Bên cạnh đó, việc nộp thuế của nhà cung cấp nước ngoài được thực hiện bằng đồng ngoại tệ tự do chuyển đổi vào tài khoản thu ngân sách nhà nước theo thông báo trên Hệ thống thông tin quản lý thuế. Khi nộp tiền, cần ghi đúng mã định danh khoản phải nộp ngân sách nhà nước do cơ quan thuế quản lý trực tiếp cung cấp.
Xử lý trường hợp nộp thừa thuế
Nếu có số tiền thuế, khoản thu khác, tiền chậm nộp hoặc tiền phạt đã nộp thừa, nhà cung cấp nước ngoài được xử lý số tiền nộp thừa theo quy định tại Điều 42 Thông tư 89/2026/TT-BTC.
Việc bù trừ được thực hiện với các khoản phải nộp và tiền thuế nợ thuộc phạm vi quy định. Nhà cung cấp cần kiểm tra số tiền đã nộp, nghĩa vụ thuế còn phải thực hiện và hồ sơ liên quan để xác định phương án xử lý phù hợp.
2. Kỳ tính thuế hiện nay được xác định như thế nào?
Theo khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP, kỳ tính thuế được xác định tùy theo từng loại nghĩa vụ thuế, cụ thể:
Kỳ tính thuế theo từng lần phát sinh: Được xác định là ngày người nộp thuế phát sinh nghĩa vụ thuế.
Kỳ tính thuế tháng: Tính từ ngày đầu tháng đến ngày cuối tháng theo năm dương lịch.
Kỳ tính thuế quý: Tính từ ngày đầu quý đến ngày cuối quý theo năm dương lịch hoặc năm tài chính.
Kỳ tính thuế năm: Được xác định theo năm dương lịch hoặc năm tài chính.
Kỳ quyết toán thuế: Thông thường được xác định theo kỳ kế toán năm theo quy định pháp luật về kế toán, trừ trường hợp có quy định khác.
Đối với thuế thu nhập cá nhân, kỳ quyết toán thuế được xác định theo năm dương lịch.
Riêng trường hợp cá nhân có mặt tại Việt Nam dưới 183 ngày trong một năm dương lịch nhưng tổng số ngày có mặt tại Việt Nam trong 12 tháng liên tục kể từ ngày đầu tiên có mặt đạt từ 183 ngày trở lên, kỳ quyết toán thuế thu nhập cá nhân của năm đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
Do đó, khi xác định kỳ tính thuế, người nộp thuế cần căn cứ vào loại thuế, thời điểm phát sinh nghĩa vụ và trường hợp cụ thể của mình.
3. Thời điểm lập hóa đơn đối với dịch vụ thương mại điện tử
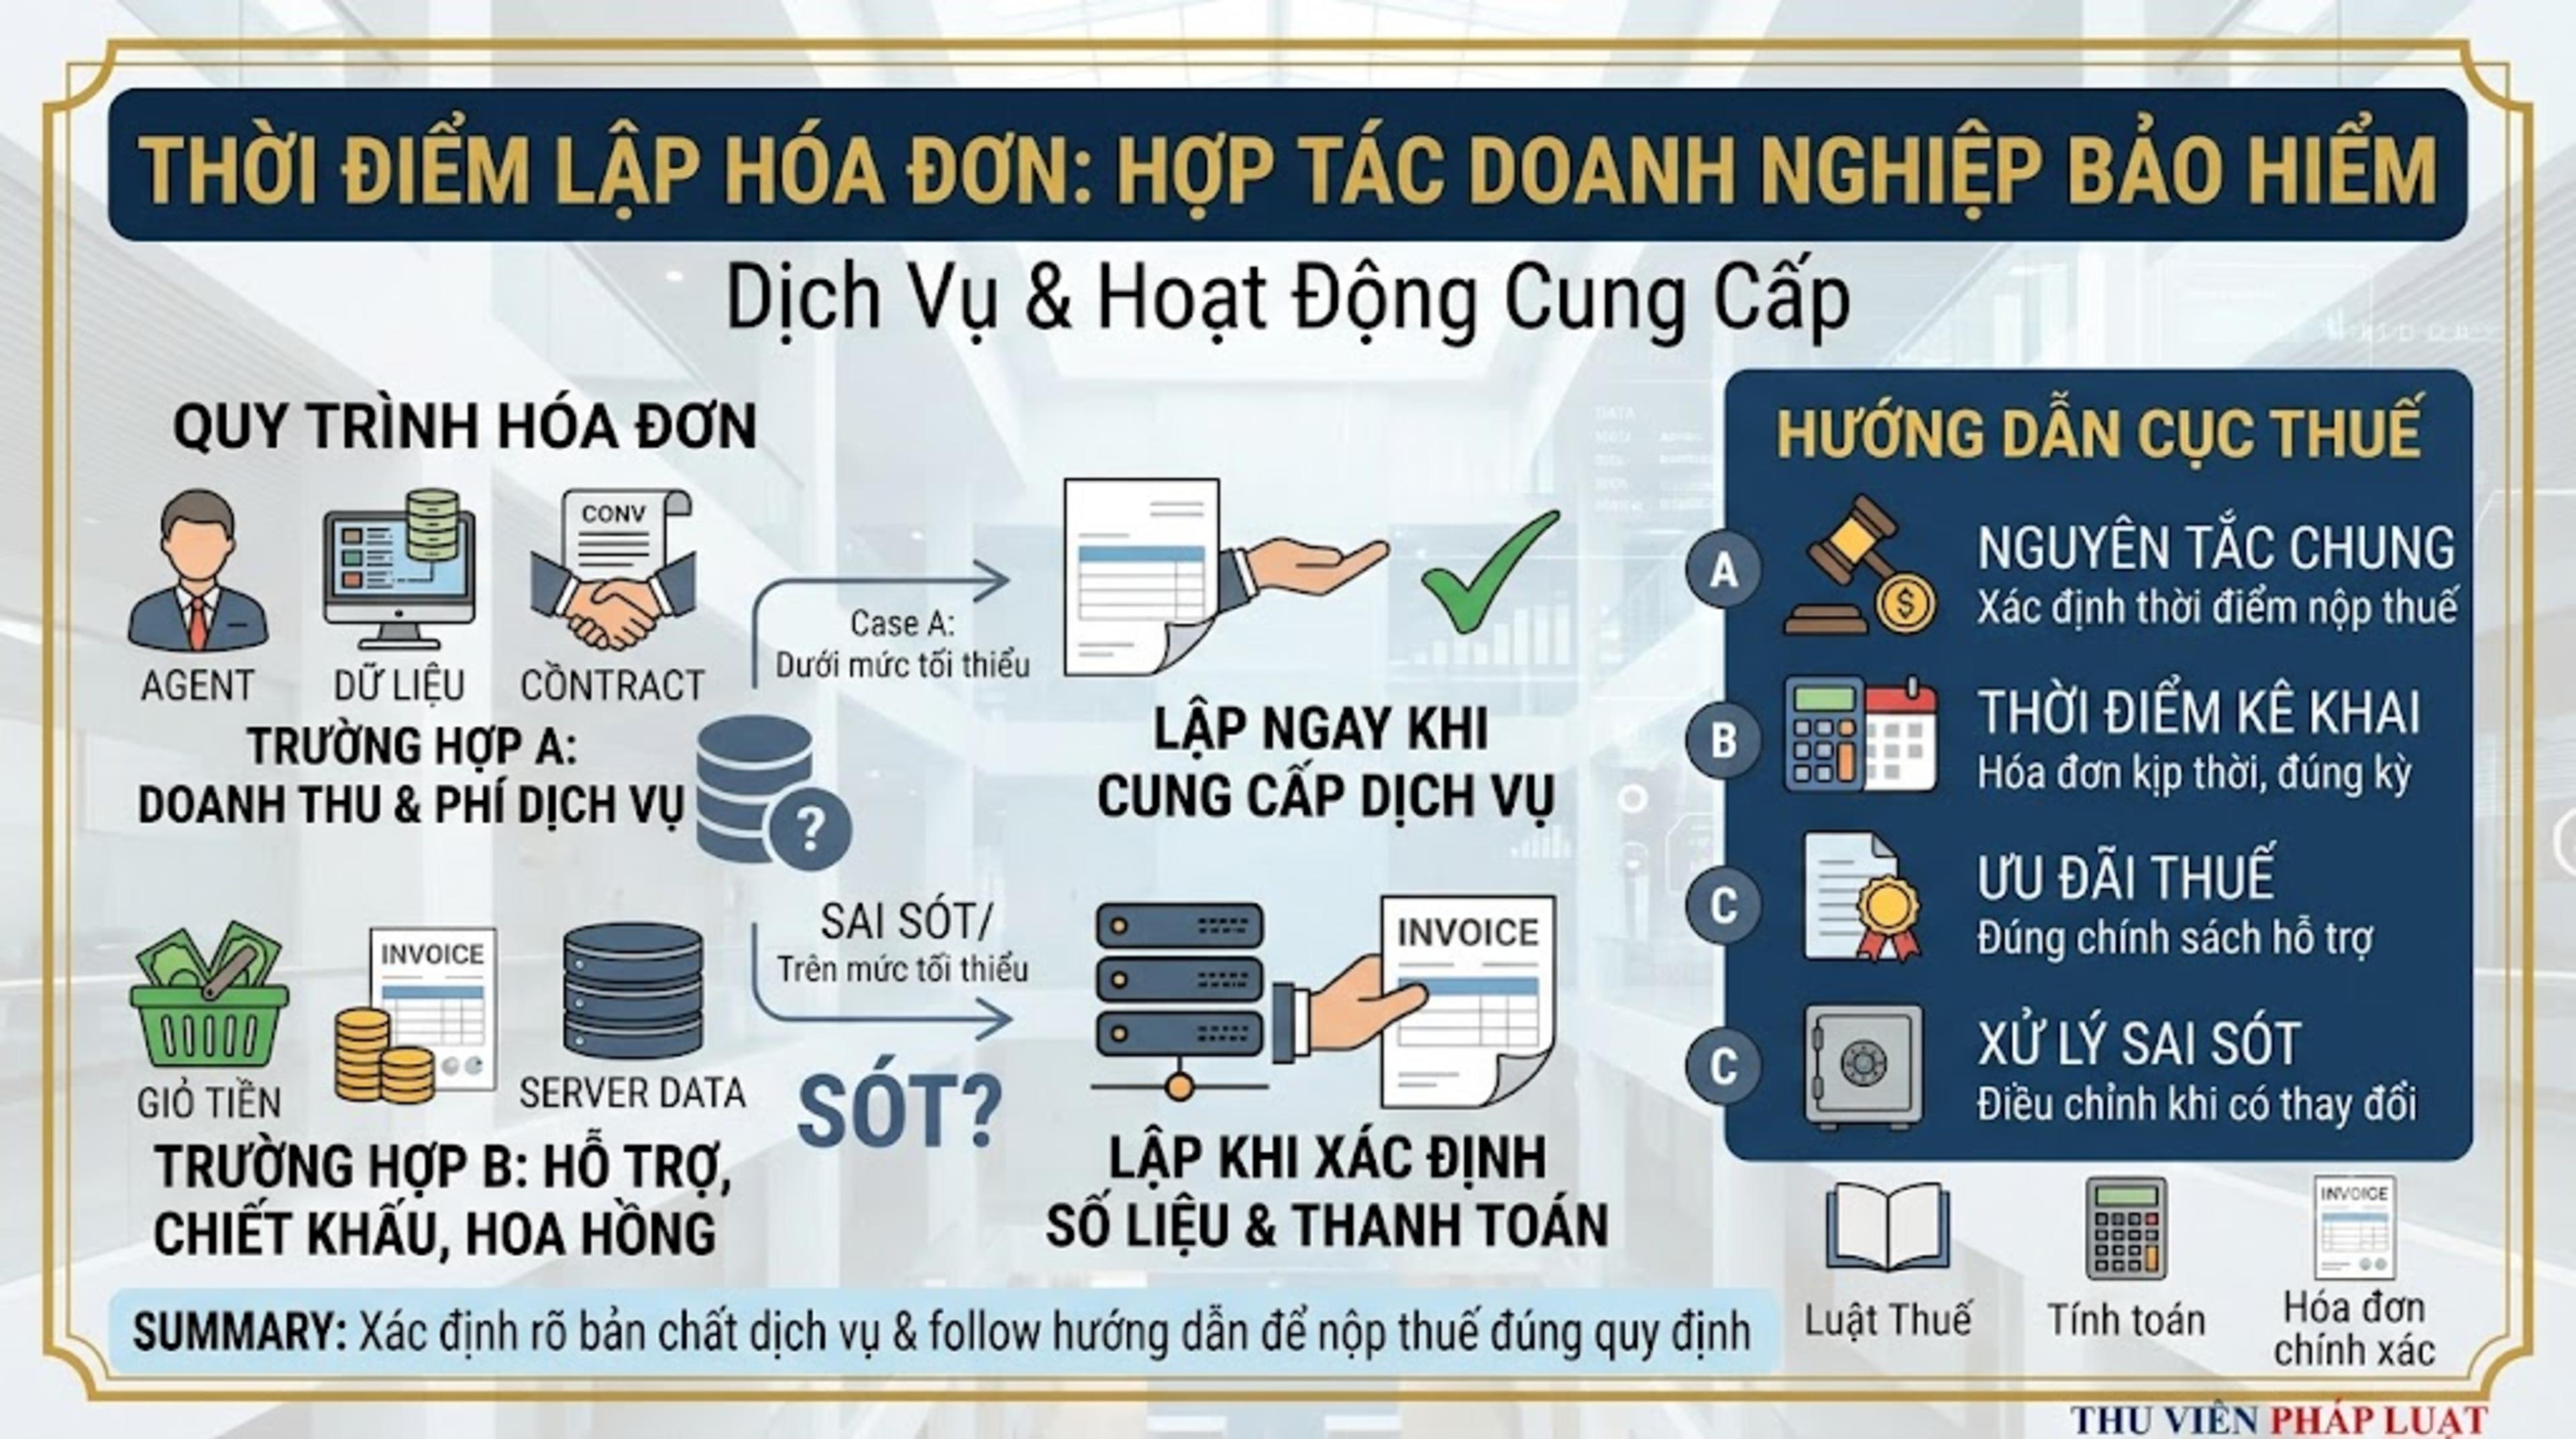
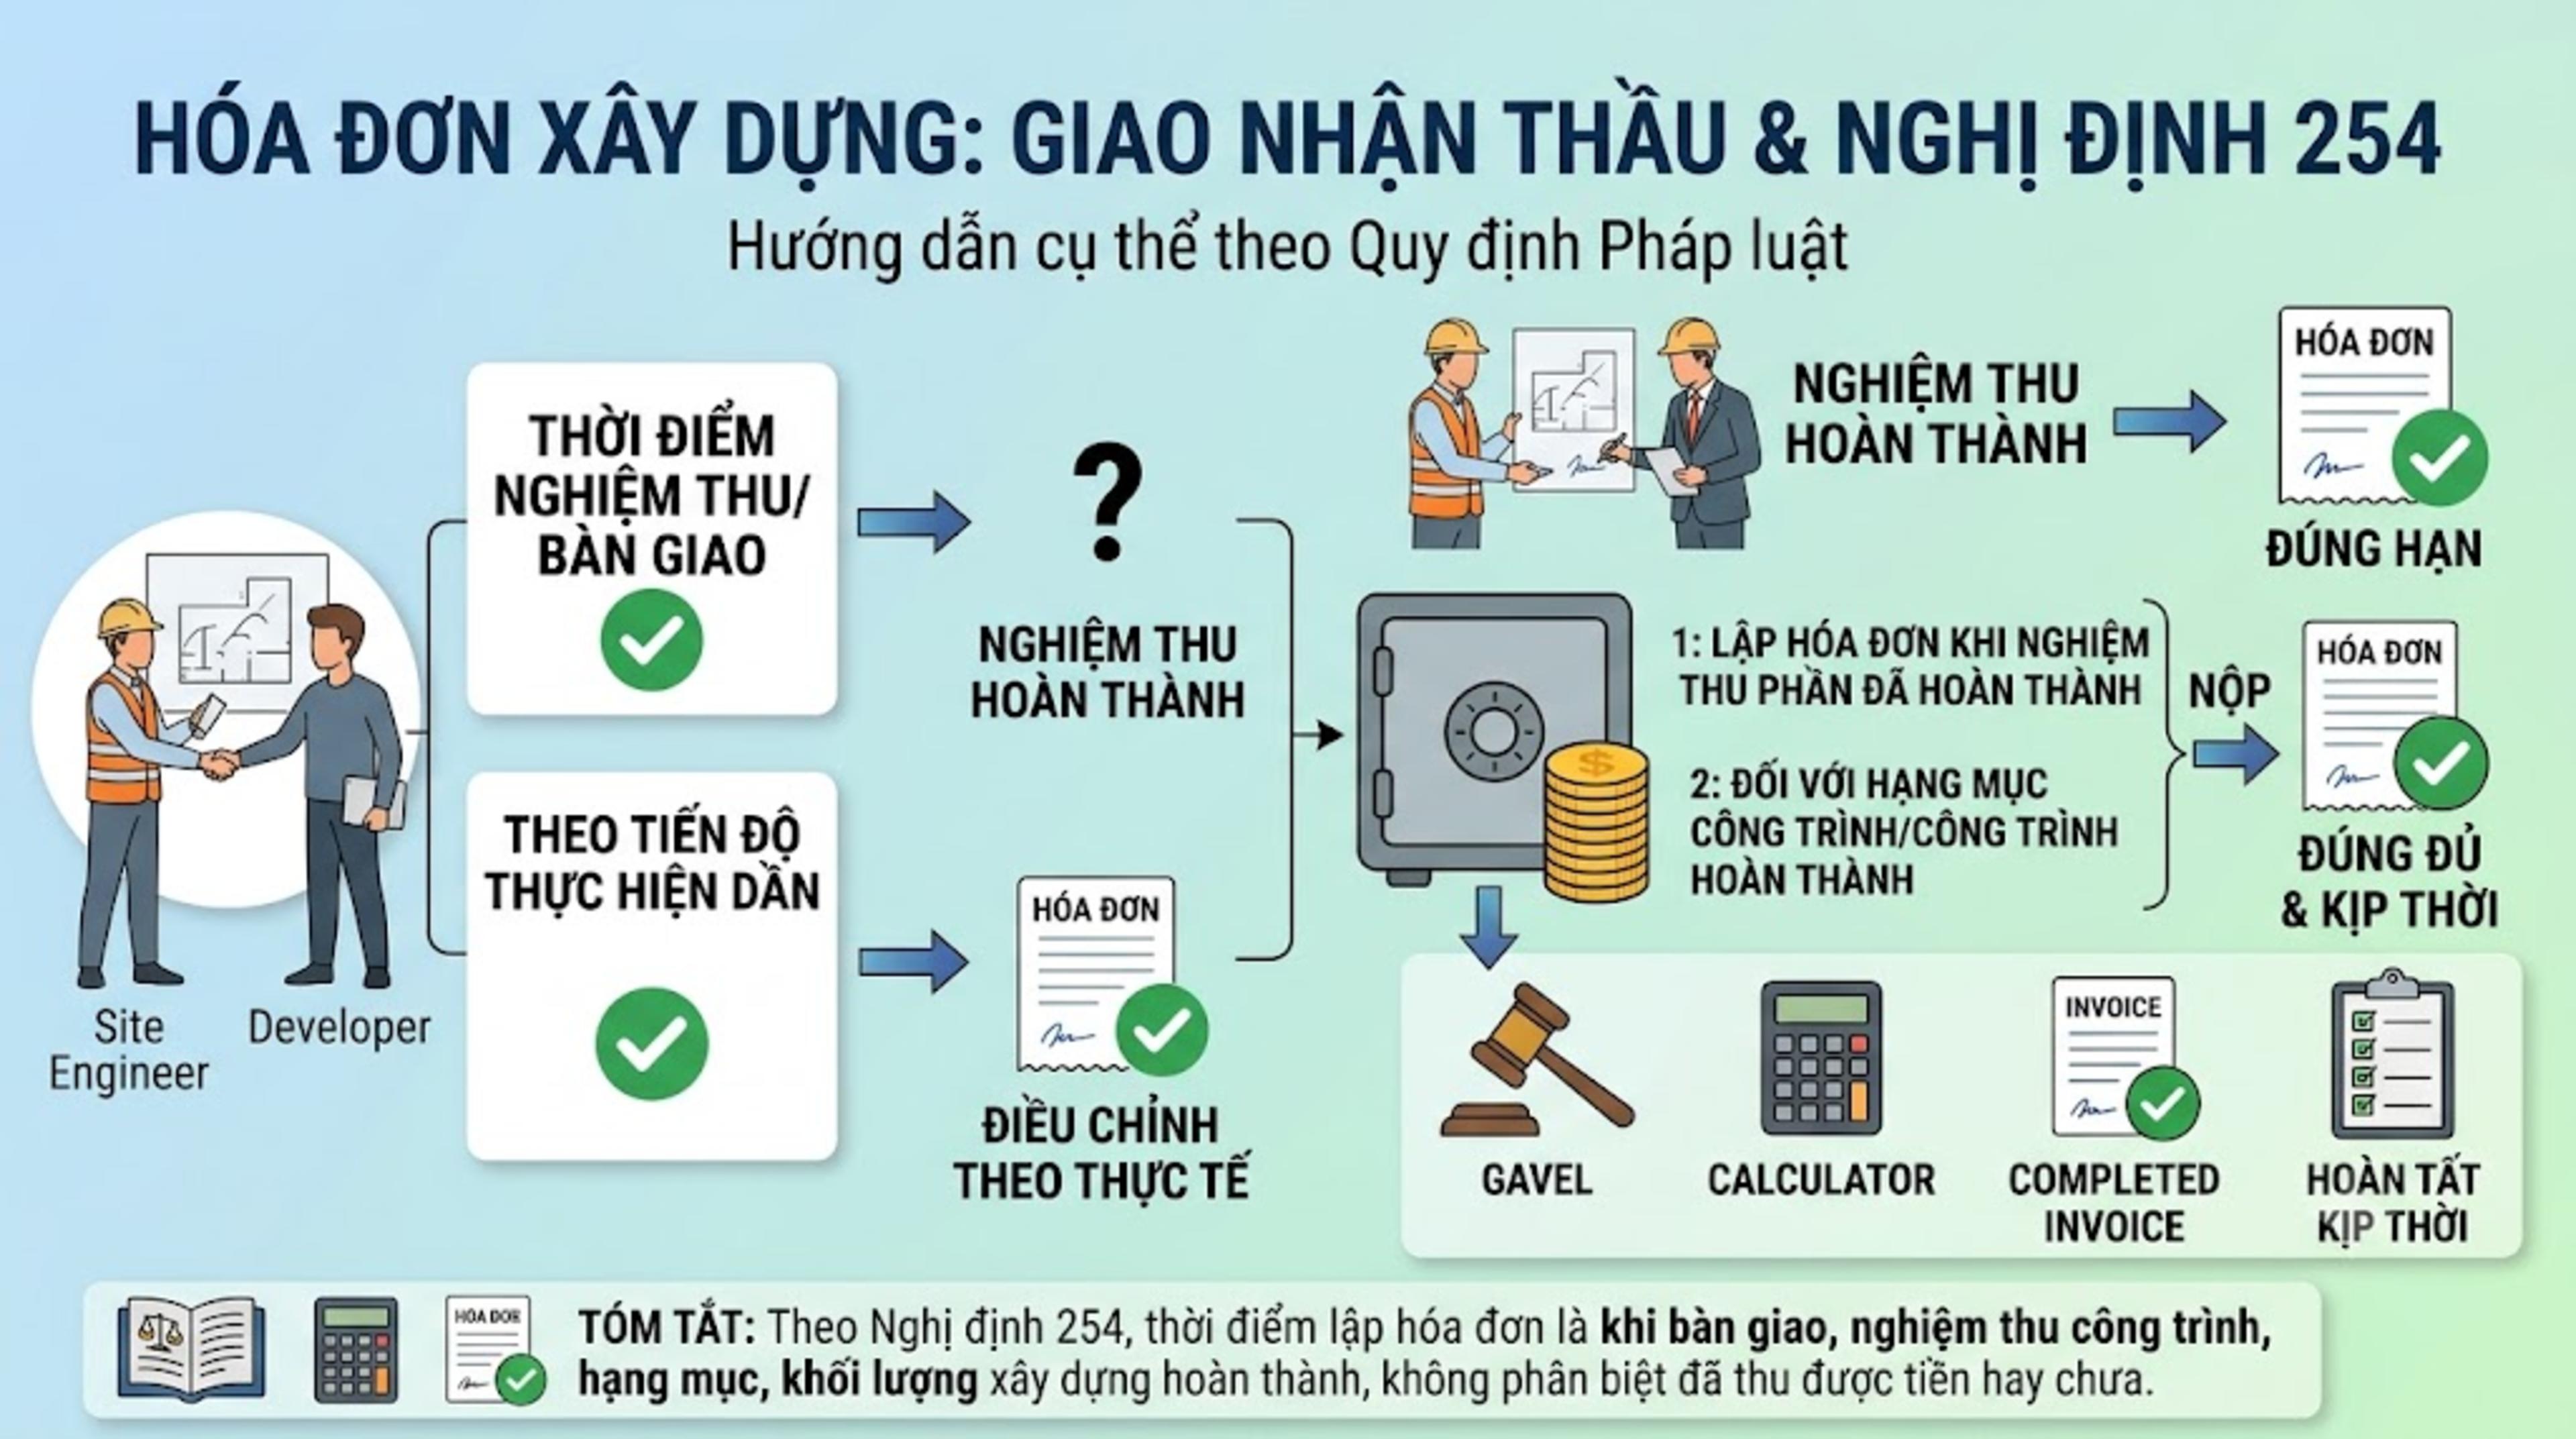
Theo điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP được bài viết nguồn dẫn chiếu, đối với một số hoạt động cung cấp hàng hóa, dịch vụ có số lượng lớn, phát sinh thường xuyên và cần thời gian đối soát dữ liệu giữa các bên, thời điểm lập hóa đơn được xác định theo quy định riêng.
Các hoạt động thuộc nhóm được đề cập bao gồm dịch vụ thương mại điện tử và một số dịch vụ khác như viễn thông, bưu chính, chuyển phát, logistics, quảng cáo trên báo điện tử, dịch vụ công nghệ số và nền tảng số.
Đối với trường hợp thuộc phạm vi quy định, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên, nhưng phải bảo đảm thời hạn tối đa theo quy định:
Không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ; hoặc
Không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Kỳ quy ước dùng để xác định lượng hàng hóa, dịch vụ cung cấp được căn cứ vào thỏa thuận giữa bên bán và bên mua.
Doanh nghiệp cần kiểm tra điều kiện áp dụng cụ thể trước khi xác định thời điểm lập hóa đơn, tránh áp dụng mốc thời gian này cho mọi giao dịch thương mại điện tử mà không xét đến đặc điểm của giao dịch.
4. Những việc cần kiểm tra khi phát hiện kê khai thiếu thuế
Khi phát hiện sai sót sau khi đã nộp tờ khai và nộp thuế, nhà cung cấp nước ngoài nên rà soát các nội dung sau:
Đối chiếu số liệu kê khai: Kiểm tra doanh thu phát sinh tại Việt Nam, số thuế đã kê khai và số thuế thực tế phải nộp.
Xác định nội dung sai sót: Làm rõ nguyên nhân chênh lệch để xác định số liệu cần điều chỉnh.
Thực hiện kê khai điều chỉnh: Tuân thủ hướng dẫn về hồ sơ và thủ tục áp dụng cho nhà cung cấp nước ngoài.
Kiểm tra nghĩa vụ thanh toán: Xác định số thuế còn thiếu hoặc khoản nộp thừa để xử lý theo quy định.
Lưu giữ hồ sơ: Bảo quản tờ khai đã nộp, hồ sơ điều chỉnh, chứng từ thanh toán và tài liệu giải trình có liên quan.
Việc rà soát sớm giúp nhà cung cấp nước ngoài xác định đúng nghĩa vụ thuế còn phải thực hiện và hạn chế sai sót trong quá trình quản lý hồ sơ thuế.
5. Kết luận
Khi phát hiện đã kê khai thiếu thuế sau khi hoàn thành thủ tục kê khai và nộp thuế tại Việt Nam, nhà cung cấp nước ngoài cần thực hiện kê khai điều chỉnh số thuế phải nộp theo quy định. Trường hợp nộp thừa, việc bù trừ được thực hiện theo các điều kiện và trình tự pháp luật quy định.
Ngoài ra, nhà cung cấp nước ngoài và các đơn vị liên quan cần xác định đúng kỳ tính thuế, đồng thời tuân thủ thời điểm lập hóa đơn đối với dịch vụ thương mại điện tử thuộc trường hợp phải đối soát dữ liệu.
Lưu ý: Bài viết chỉ mang tính chất tham khảo, không thay thế cho ý kiến tư vấn pháp lý đối với từng trường hợp cụ thể. Các quy định được đề cập có thể thay đổi hoặc hết hiệu lực tại thời điểm áp dụng. Người nộp thuế nên kiểm tra văn bản pháp luật hiện hành và hướng dẫn của cơ quan có thẩm quyền trước khi thực hiện.