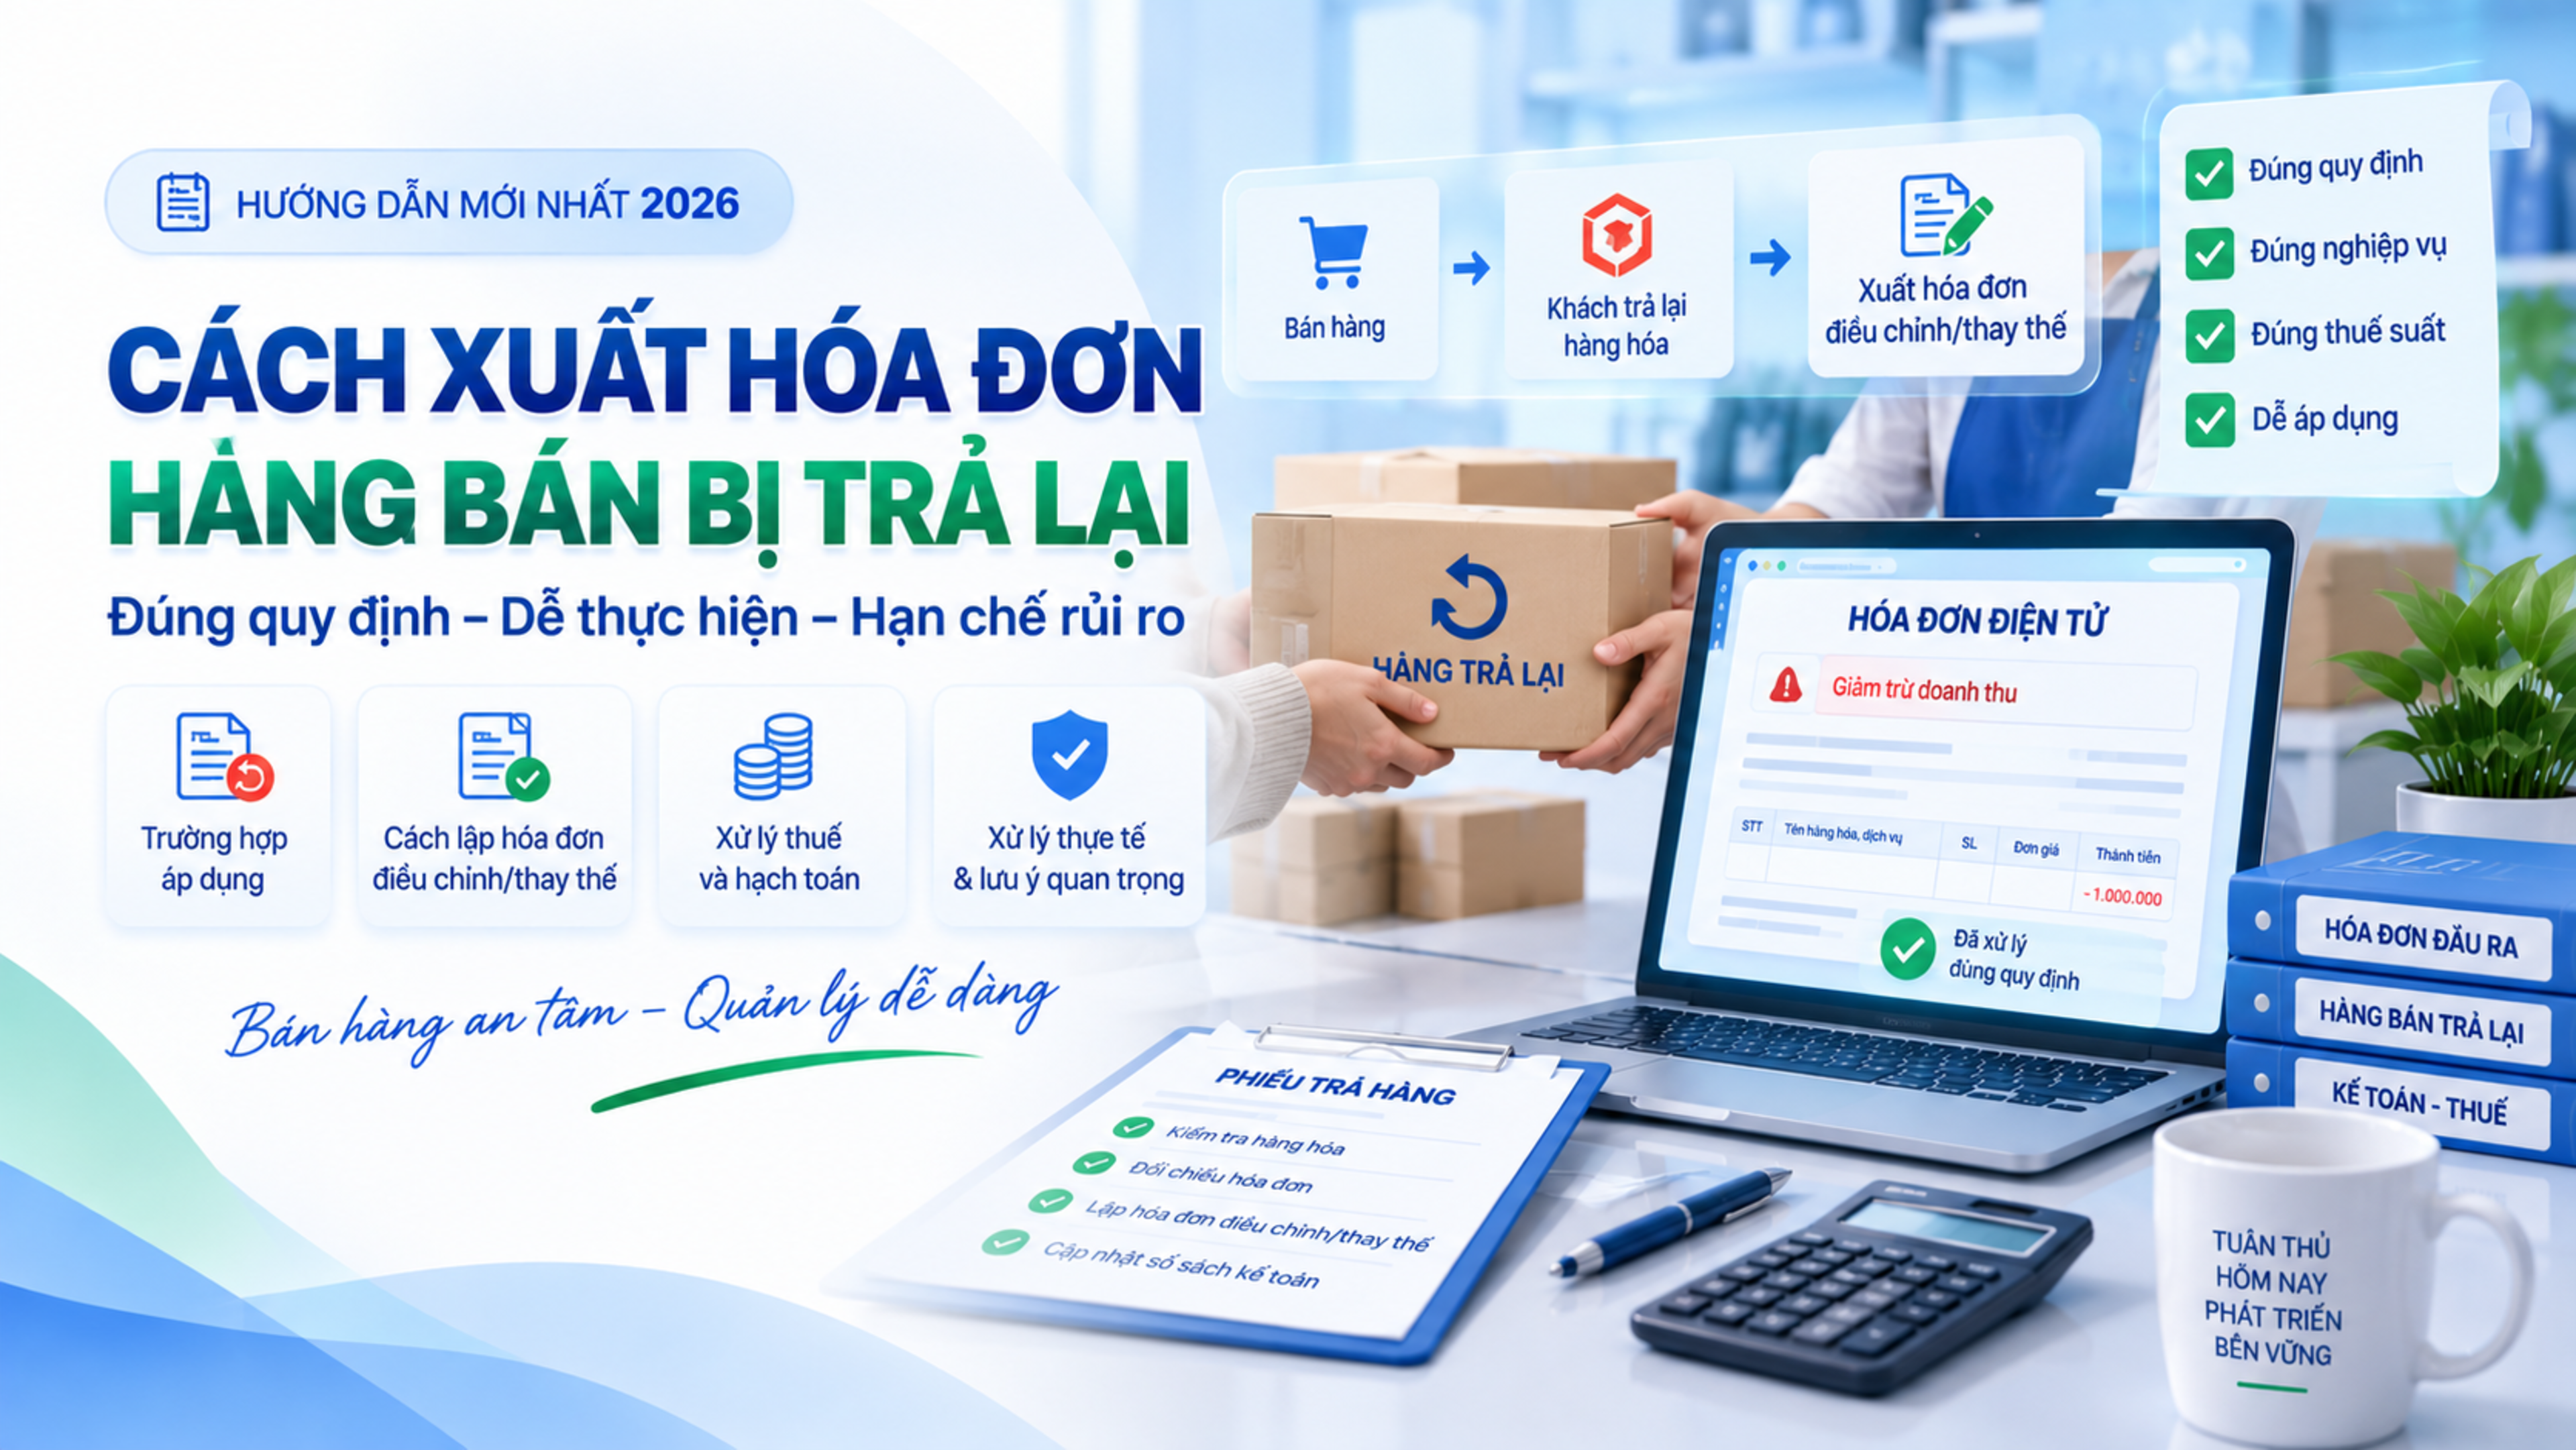
Hướng dẫn cách hạch toán hàng bán bị trả lại theo Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC, gồm bút toán giảm doanh thu, thuế GTGT, nhập lại hàng hóa và chi phí phát sinh khi nhận hàng trả lại.
Khi khách hàng trả lại toàn bộ hoặc một phần hàng đã mua, doanh nghiệp cần thực hiện đồng thời việc xử lý hóa đơn điện tử và hạch toán kế toán.
Từ năm 2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC thực hiện hạch toán hàng bán bị trả lại theo hệ thống tài khoản mới. Doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC có cách hạch toán khác ở phần giảm trừ doanh thu.
1. Hạch toán hàng bán bị trả lại theo Thông tư 99
Theo Thông tư 99/2025/TT-BTC, khi khách hàng trả lại hàng, doanh nghiệp ghi nhận khoản hàng bán bị trả lại vào TK 521 – Các khoản giảm trừ doanh thu.
Bút toán:
Nợ TK 521: Giá trị hàng bán bị trả lại chưa có thuế GTGT
Nợ TK 333: Thuế GTGT của hàng bán bị trả lại, nếu có
Có TK 131: Tổng số tiền phải giảm trừ công nợ khách hàng.
Trường hợp doanh nghiệp hoàn tiền ngay cho khách hàng thì có thể ghi:
Nợ TK 521
Nợ TK 3331
Có TK 111/112.
Thông tư 99 quy định cụ thể hàng bán bị khách hàng trả lại được phản ánh vào TK 521 và phần thuế GTGT tương ứng vào TK 333.
Ví dụ
Công ty A bán hàng cho Công ty B với giá chưa thuế 20 triệu đồng, thuế GTGT 10%.
Sau đó Công ty B trả lại toàn bộ hàng.
Nếu khách hàng chưa thanh toán, Công ty A ghi:
Nợ TK 521: 20.000.000 đồng
Nợ TK 3331: 2.000.000 đồng
Có TK 131: 22.000.000 đồng
2. Hạch toán hàng bán bị trả lại theo Thông tư 133
Doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC không sử dụng TK 521 để phản ánh các khoản giảm trừ doanh thu như hệ thống tài khoản theo Thông tư 99.
Khoản hàng bán bị trả lại được phản ánh trực tiếp vào TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Bút toán:
Nợ TK 511: Giá trị hàng bán bị trả lại chưa có thuế GTGT
Nợ TK 3331: Thuế GTGT của hàng bán bị trả lại, nếu có
Có TK 111/112/131: Tổng số tiền phải trả lại hoặc giảm trừ cho khách hàng.
Thông tư 133 quy định TK 511 phản ánh các khoản giảm trừ doanh thu ở bên Nợ, trong đó có hàng bán bị trả lại.
3. Hạch toán nhập lại hàng hóa bị trả lại
Nếu hàng hóa khách hàng trả lại được nhập lại kho, doanh nghiệp đồng thời ghi giảm giá vốn hàng bán.
Bút toán áp dụng theo cả Thông tư 99 và Thông tư 133:
Nợ TK 156 – Hàng hóa
Có TK 632 – Giá vốn hàng bán.
Nếu là thành phẩm nhập lại kho thì căn cứ vào loại hàng và hệ thống tài khoản doanh nghiệp đang áp dụng để ghi nhận phù hợp.
4. Hạch toán chi phí phát sinh khi nhận lại hàng
Trong quá trình nhận lại hàng, doanh nghiệp có thể phát sinh các khoản chi phí như:
Chi phí vận chuyển;
Chi phí bốc dỡ;
Chi phí lưu kho;
Các chi phí dịch vụ liên quan khác.
Nếu khoản chi thuộc chi phí bán hàng, doanh nghiệp có thể hạch toán:
Theo Thông tư 99
Nợ TK 641 – Chi phí bán hàng
Nợ TK 133 – Thuế GTGT được khấu trừ, nếu có
Có TK 111/112/331.
Theo Thông tư 133
Chi phí bán hàng được phản ánh trên TK 6421:
Nợ TK 6421
Nợ TK 133, nếu có
Có TK 111/112/331.
Việc lựa chọn tài khoản cần căn cứ vào bản chất khoản chi và chế độ kế toán doanh nghiệp đang áp dụng.
5. Hạch toán tiền phạt vi phạm hợp đồng khi trả lại hàng
Nếu việc trả lại hàng phát sinh khoản tiền phạt vi phạm hợp đồng mà doanh nghiệp phải trả, khoản phạt được hạch toán vào chi phí khác.
Bút toán:
Nợ TK 811 – Chi phí khác
Có TK 111/112.
Việc khoản tiền phạt có được tính vào chi phí được trừ khi tính thuế TNDN hay không phải tiếp tục xem xét các điều kiện của pháp luật thuế TNDN và hồ sơ chứng từ liên quan.
6. Hàng bán bị trả lại có phải điều chỉnh hóa đơn không?
Có.
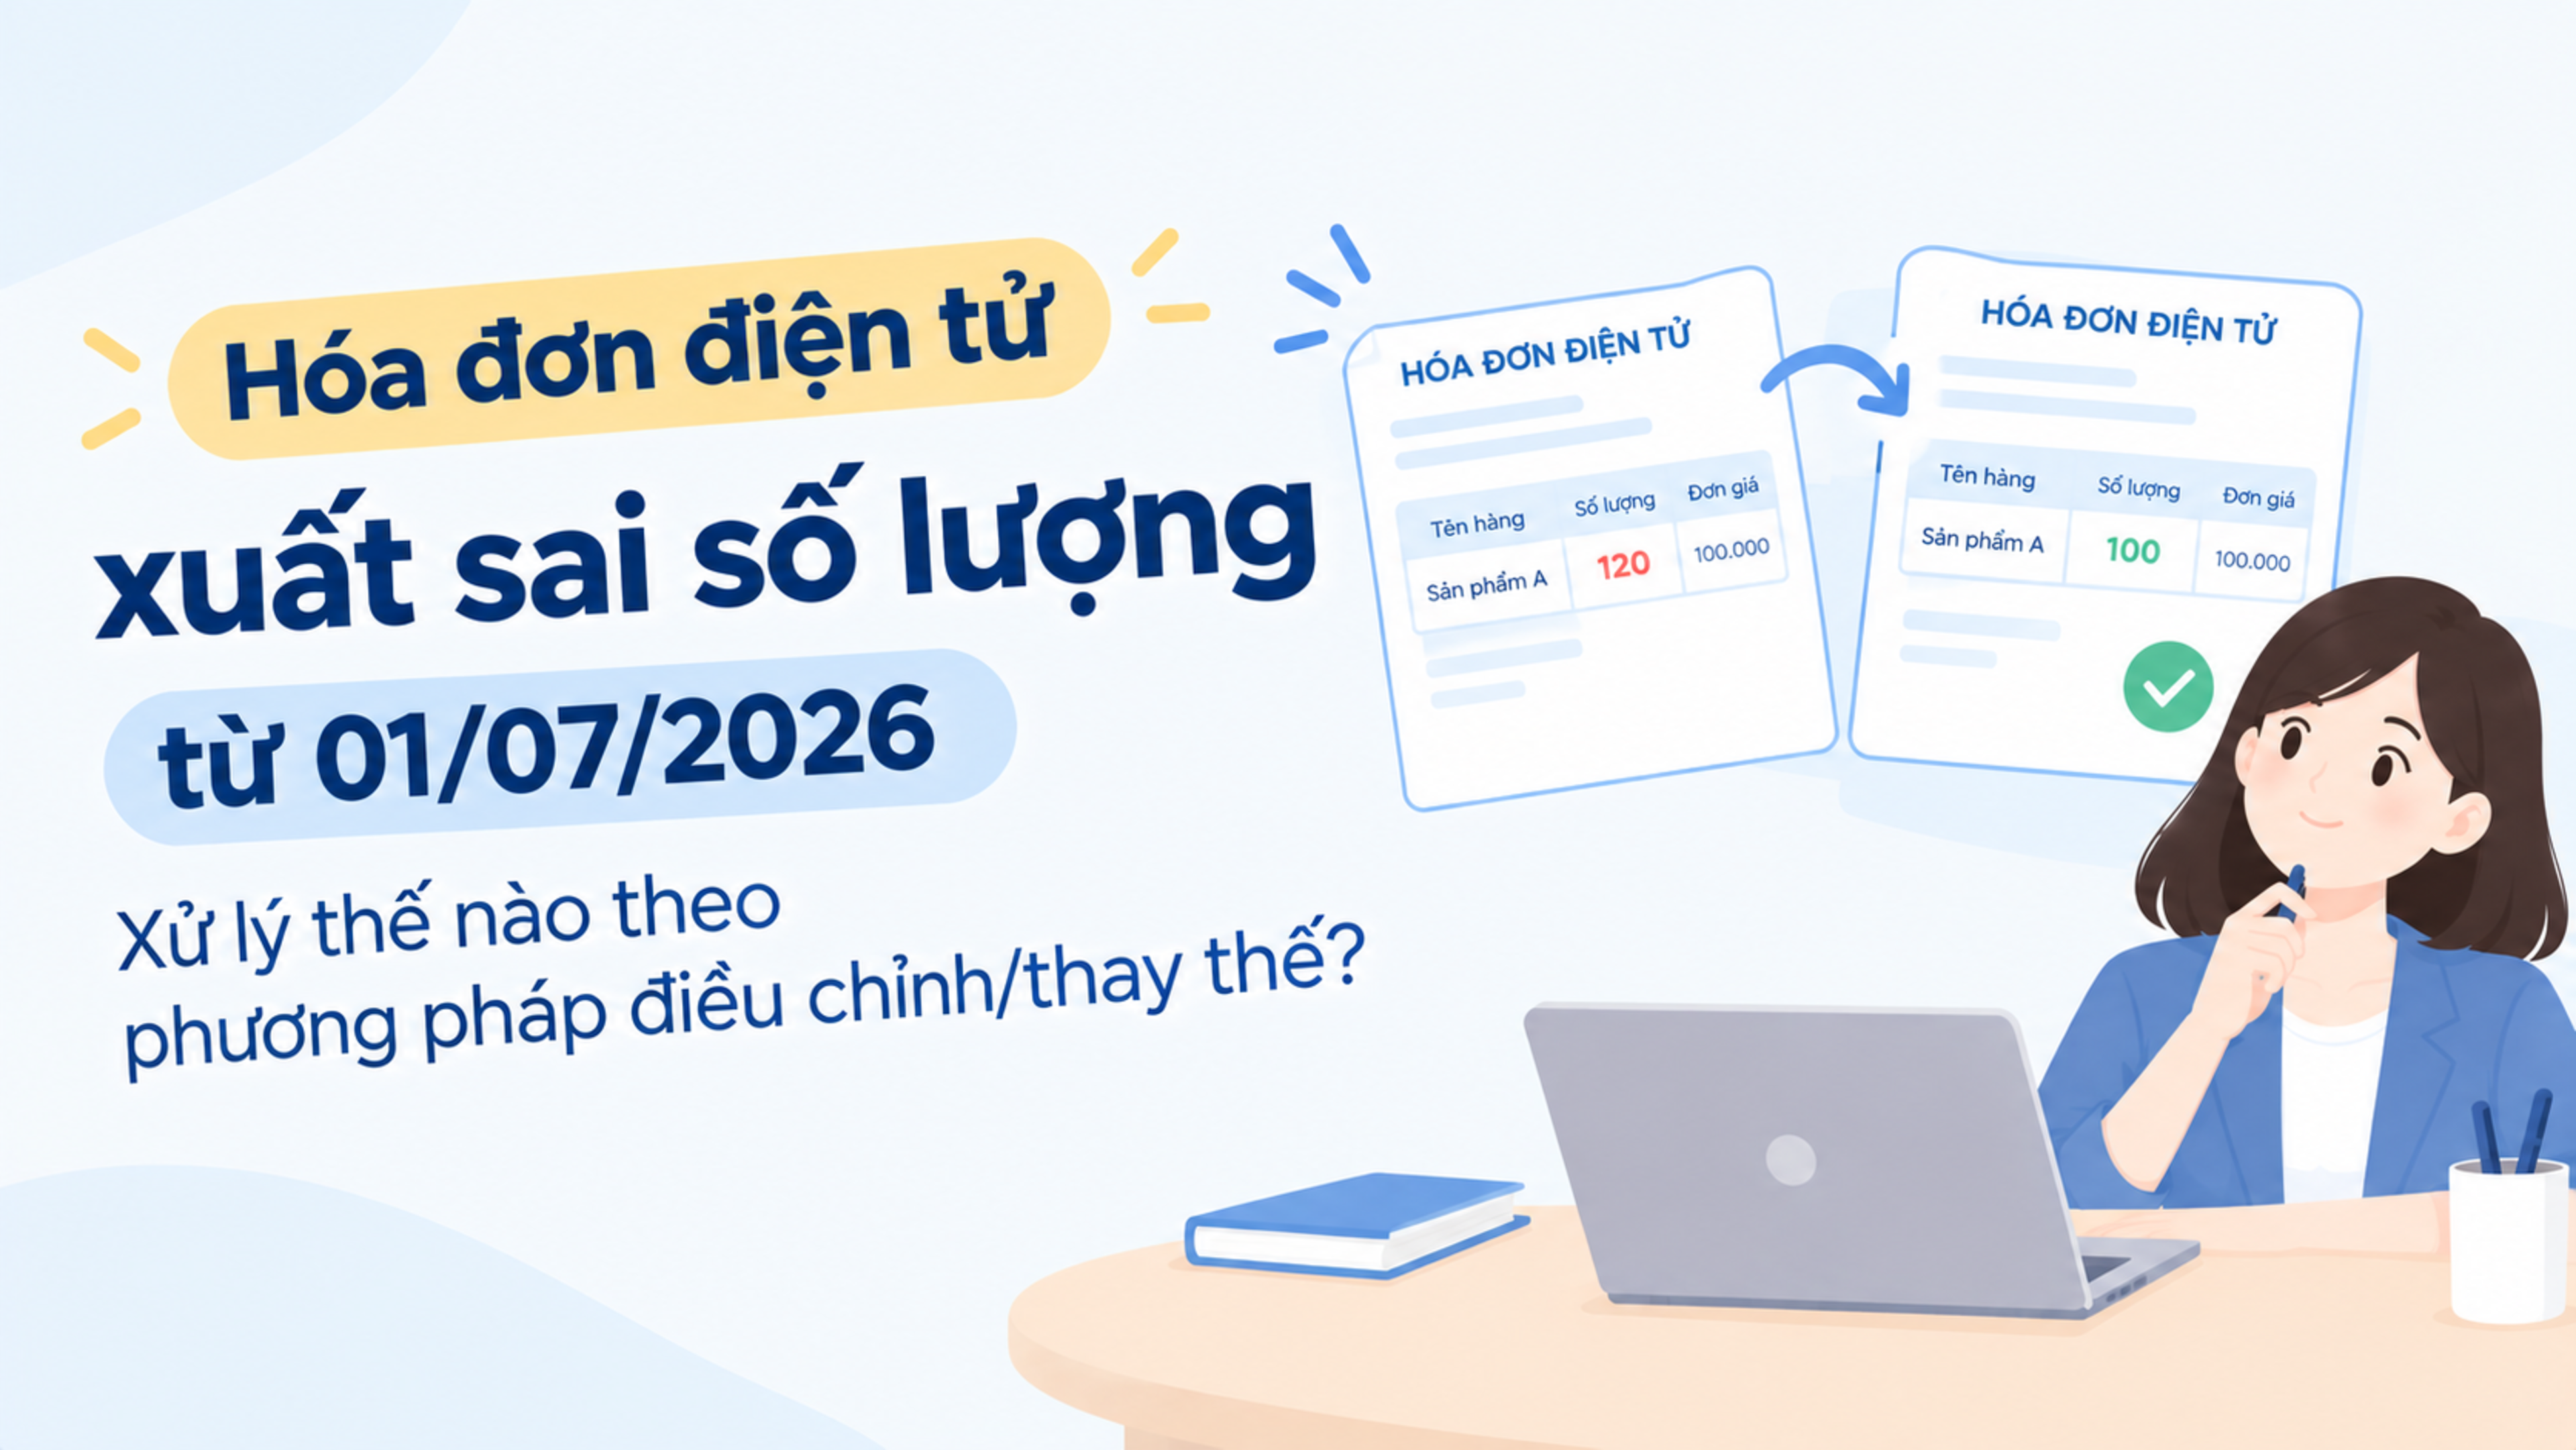
Từ ngày 01/07/2026, việc xử lý hóa đơn điện tử khi khách hàng trả lại hàng hóa thực hiện theo Thông tư 91/2026/TT-BTC.
Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa, người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên có thỏa thuận để người mua lập hóa đơn khi trả lại hàng.
Trường hợp hàng hóa là tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng và đã đăng ký theo tên người mua, nếu người mua thuộc đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho người bán theo quy định.
Do đó, kế toán cần thực hiện đồng thời:
Xử lý hóa đơn điện tử → Điều chỉnh nghĩa vụ thuế → Hạch toán hàng bán bị trả lại.
7. Hồ sơ cần lưu khi hàng bán bị trả lại
Doanh nghiệp nên lưu đầy đủ hồ sơ, chứng từ chứng minh giao dịch trả lại hàng, chẳng hạn:
Hợp đồng mua bán;
Biên bản trả lại hàng hoặc chứng từ liên quan;
Phiếu nhập kho hàng trả lại;
Hóa đơn điều chỉnh hoặc hóa đơn do người mua lập theo trường hợp áp dụng;
Chứng từ hoàn tiền hoặc đối trừ công nợ;
Chứng từ vận chuyển, bốc dỡ nếu có.
Thông tư 91/2026/TT-BTC cũng yêu cầu người bán và người mua có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa, dịch vụ và xuất trình khi cơ quan có thẩm quyền yêu cầu.
8. So sánh cách hạch toán theo Thông tư 99 và Thông tư 133
Nội dung | Thông tư 99/2025/TT-BTC | Thông tư 133/2016/TT-BTC |
|---|---|---|
Giảm doanh thu do hàng bán bị trả lại | Nợ TK 521 | Nợ TK 511 |
Thuế GTGT hàng trả lại | Nợ TK 3331 | Nợ TK 3331 |
Giảm công nợ khách hàng | Có TK 131 | Có TK 131 |
Hoàn tiền khách hàng | Có TK 111/112 | Có TK 111/112 |
Nhập lại hàng hóa | Nợ TK 156/Có TK 632 | Nợ TK 156/Có TK 632 |
Chi phí bán hàng phát sinh | TK 641 | TK 6421 |
Điểm khác biệt dễ nhận thấy nhất là Thông tư 99 sử dụng TK 521 để phản ánh hàng bán bị trả lại, trong khi doanh nghiệp áp dụng Thông tư 133 phản ánh khoản này trực tiếp trên TK 511.
9. Tóm tắt bút toán hàng bán bị trả lại
Doanh nghiệp áp dụng Thông tư 99
Giảm doanh thu:
Nợ TK 521
Nợ TK 3331
Có TK 131/111/112
Nhập lại hàng:
Nợ TK 156
Có TK 632
Doanh nghiệp áp dụng Thông tư 133
Giảm doanh thu:
Nợ TK 511
Nợ TK 3331
Có TK 131/111/112
Nhập lại hàng:
Nợ TK 156
Có TK 632
Kết luận
Khi phát sinh hàng bán bị trả lại, kế toán cần xử lý cả phần hóa đơn điện tử, công nợ, doanh thu, thuế GTGT và giá vốn.
Đối với doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, hàng bán bị trả lại được phản ánh vào TK 521 – Các khoản giảm trừ doanh thu.
Trong khi đó, doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC phản ánh khoản hàng bán bị trả lại trực tiếp vào TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Từ ngày 01/07/2026, khi khách hàng trả lại hàng, doanh nghiệp cũng cần thực hiện xử lý hóa đơn theo Thông tư 91/2026/TT-BTC và lưu đầy đủ hồ sơ, chứng từ liên quan đến giao dịch trả lại hàng.