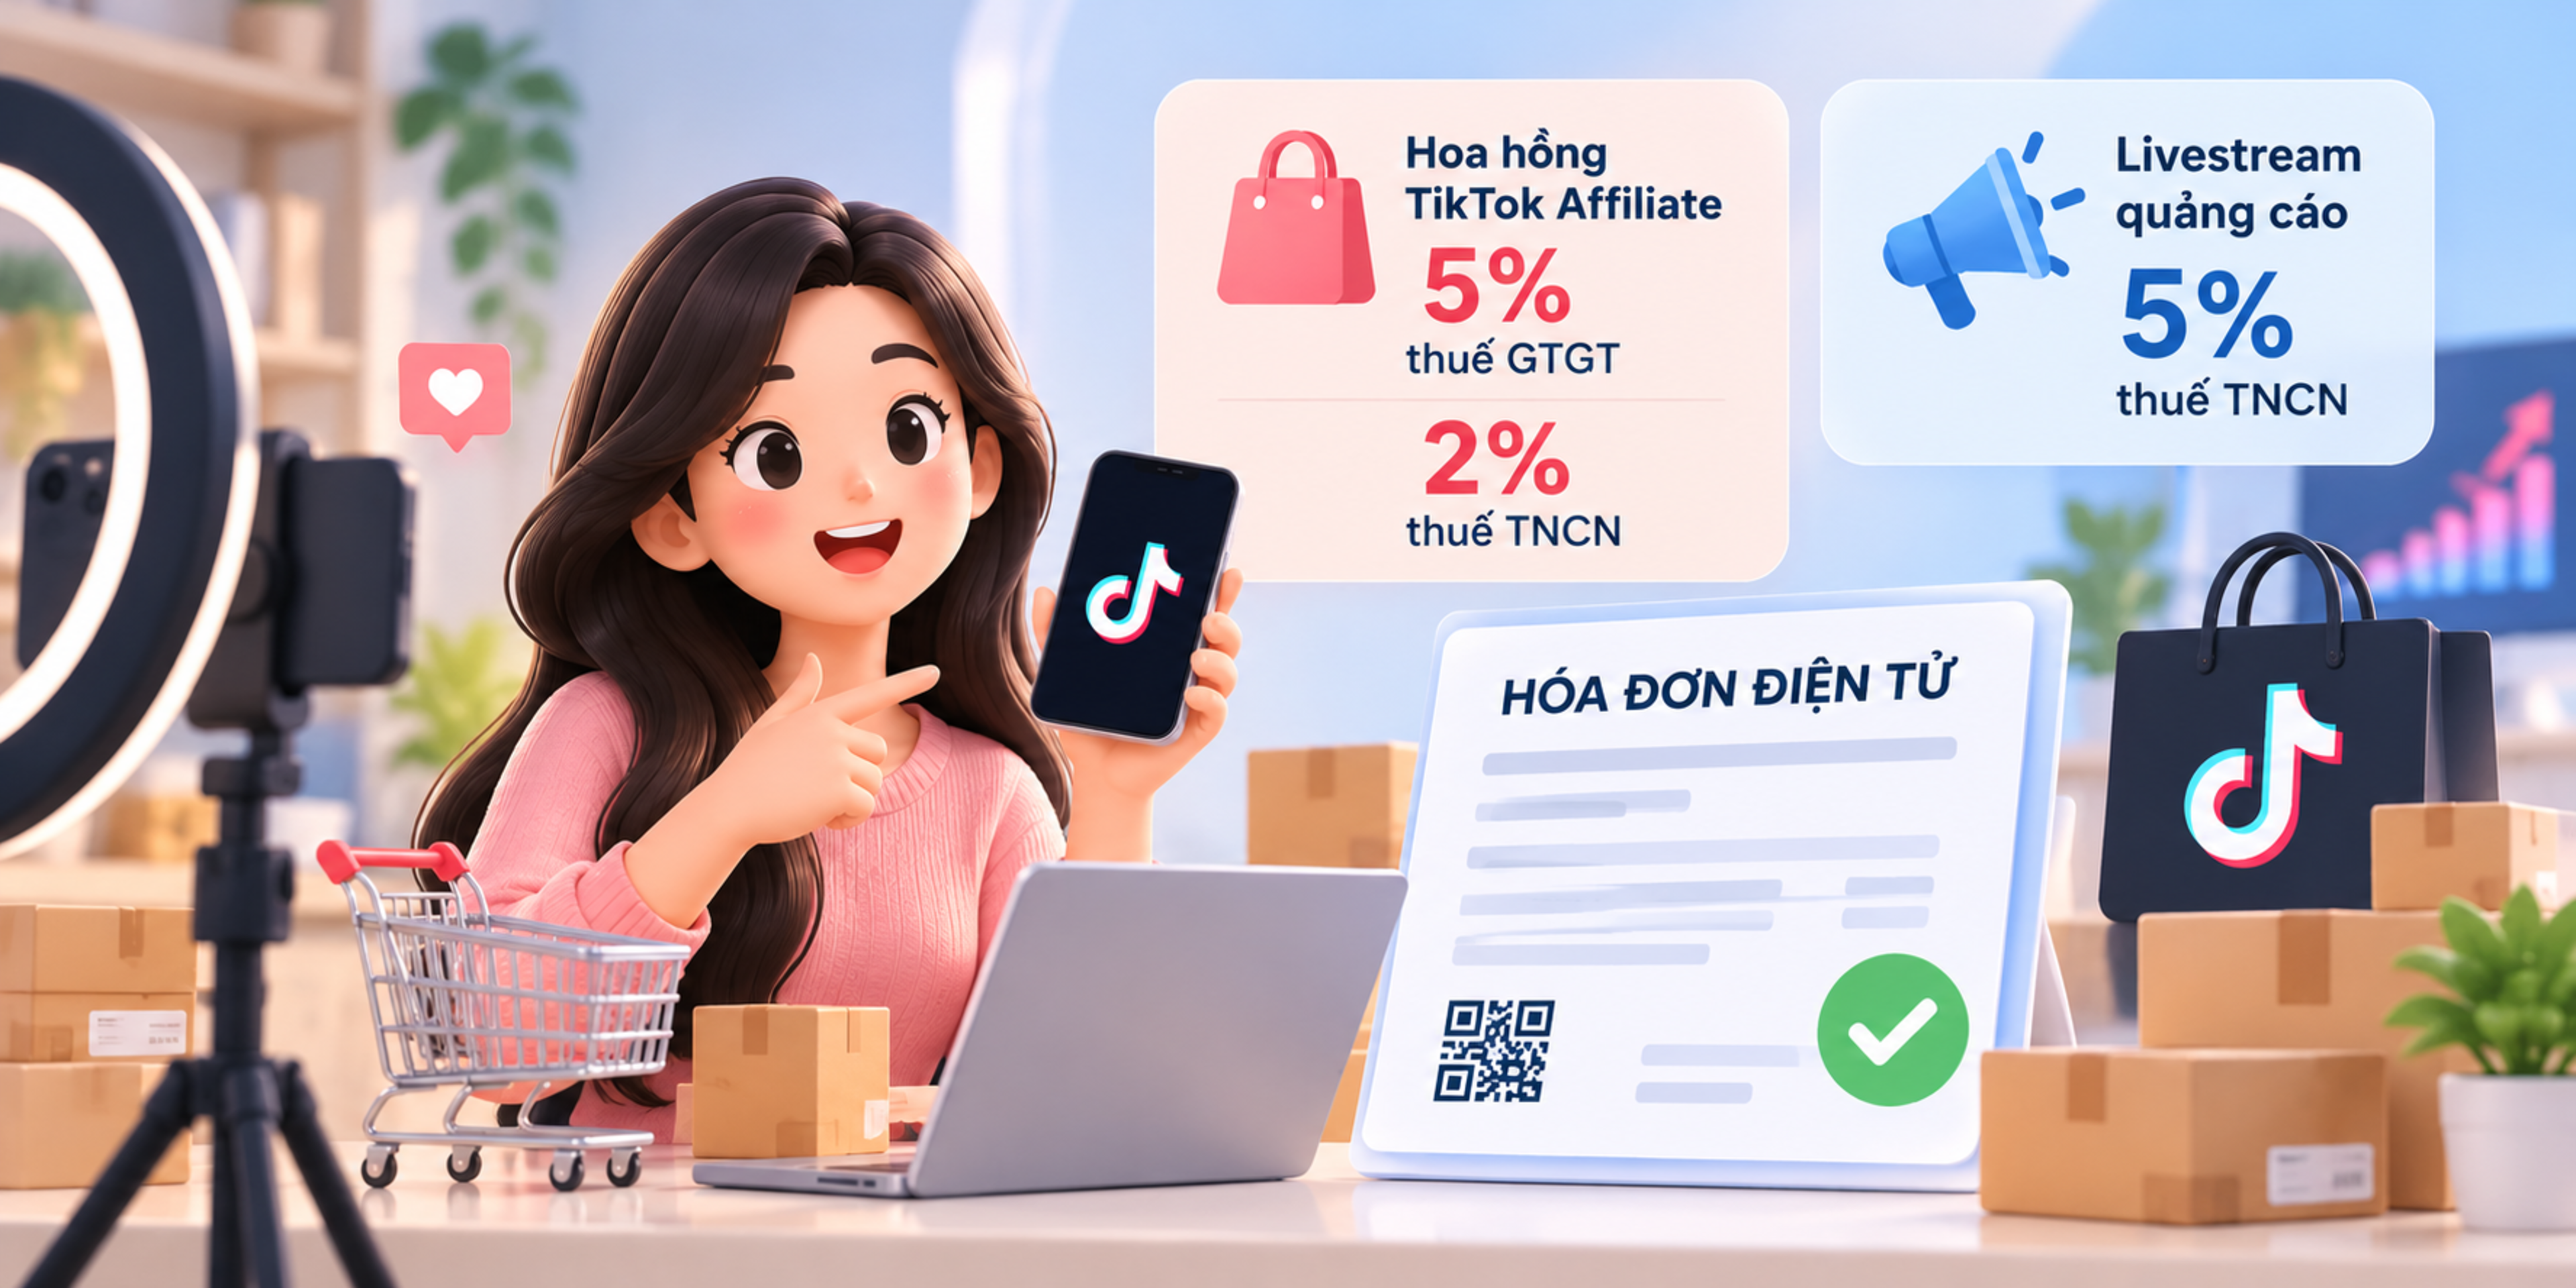
Cục Thuế hướng dẫn hồ sơ, chứng từ để doanh nghiệp tính chi phí dịch vụ tiếp thị liên kết do hộ kinh doanh, cá nhân kinh doanh cung cấp vào chi phí được trừ khi xác định thuế thu nhập doanh nghiệp theo Công văn 7403/CT-TMĐT năm 2026.
Cục Thuế hướng dẫn chứng từ tính chi phí được trừ khi doanh nghiệp sử dụng dịch vụ tiếp thị liên kết
Ngày 06/10/2026, Cục Thuế ban hành Công văn 7403/CT-TMĐT năm 2026 hướng dẫn về chứng từ chi trả cho dịch vụ tiếp thị liên kết với hộ kinh doanh, cá nhân kinh doanh khi xác định chi phí được trừ để tính thuế thu nhập doanh nghiệp (TNDN).
Hướng dẫn này giúp doanh nghiệp xác định hồ sơ cần chuẩn bị khi thuê dịch vụ tiếp thị liên kết trong hoạt động thương mại điện tử, đặc biệt trong trường hợp bên cung cấp dịch vụ là hộ kinh doanh hoặc cá nhân kinh doanh.
Điều kiện để chi phí dịch vụ tiếp thị liên kết được trừ khi tính thuế TNDN
Căn cứ khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp năm 2025 và khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, khoản chi của doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế nếu đáp ứng các điều kiện theo quy định.
Về cơ bản, doanh nghiệp cần bảo đảm:
Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
Có đầy đủ hóa đơn, chứng từ theo quy định của pháp luật.
Đáp ứng điều kiện thanh toán không dùng tiền mặt đối với các khoản chi thuộc diện bắt buộc phải thanh toán theo hình thức này.
Do đó, doanh nghiệp sử dụng dịch vụ tiếp thị liên kết cần lưu ý cả tính thực tế của dịch vụ, mục đích sử dụng dịch vụ và hồ sơ chứng minh khoản chi, không chỉ căn cứ vào chứng từ thanh toán.
Chứng từ cần có khi trả phí dịch vụ tiếp thị liên kết cho hộ kinh doanh, cá nhân kinh doanh
Theo hướng dẫn tại Công văn 7403/CT-TMĐT năm 2026, chứng từ sử dụng để ghi nhận chi phí được trừ được xác định tùy theo tình trạng doanh thu và nghĩa vụ sử dụng hóa đơn của bên cung cấp dịch vụ.
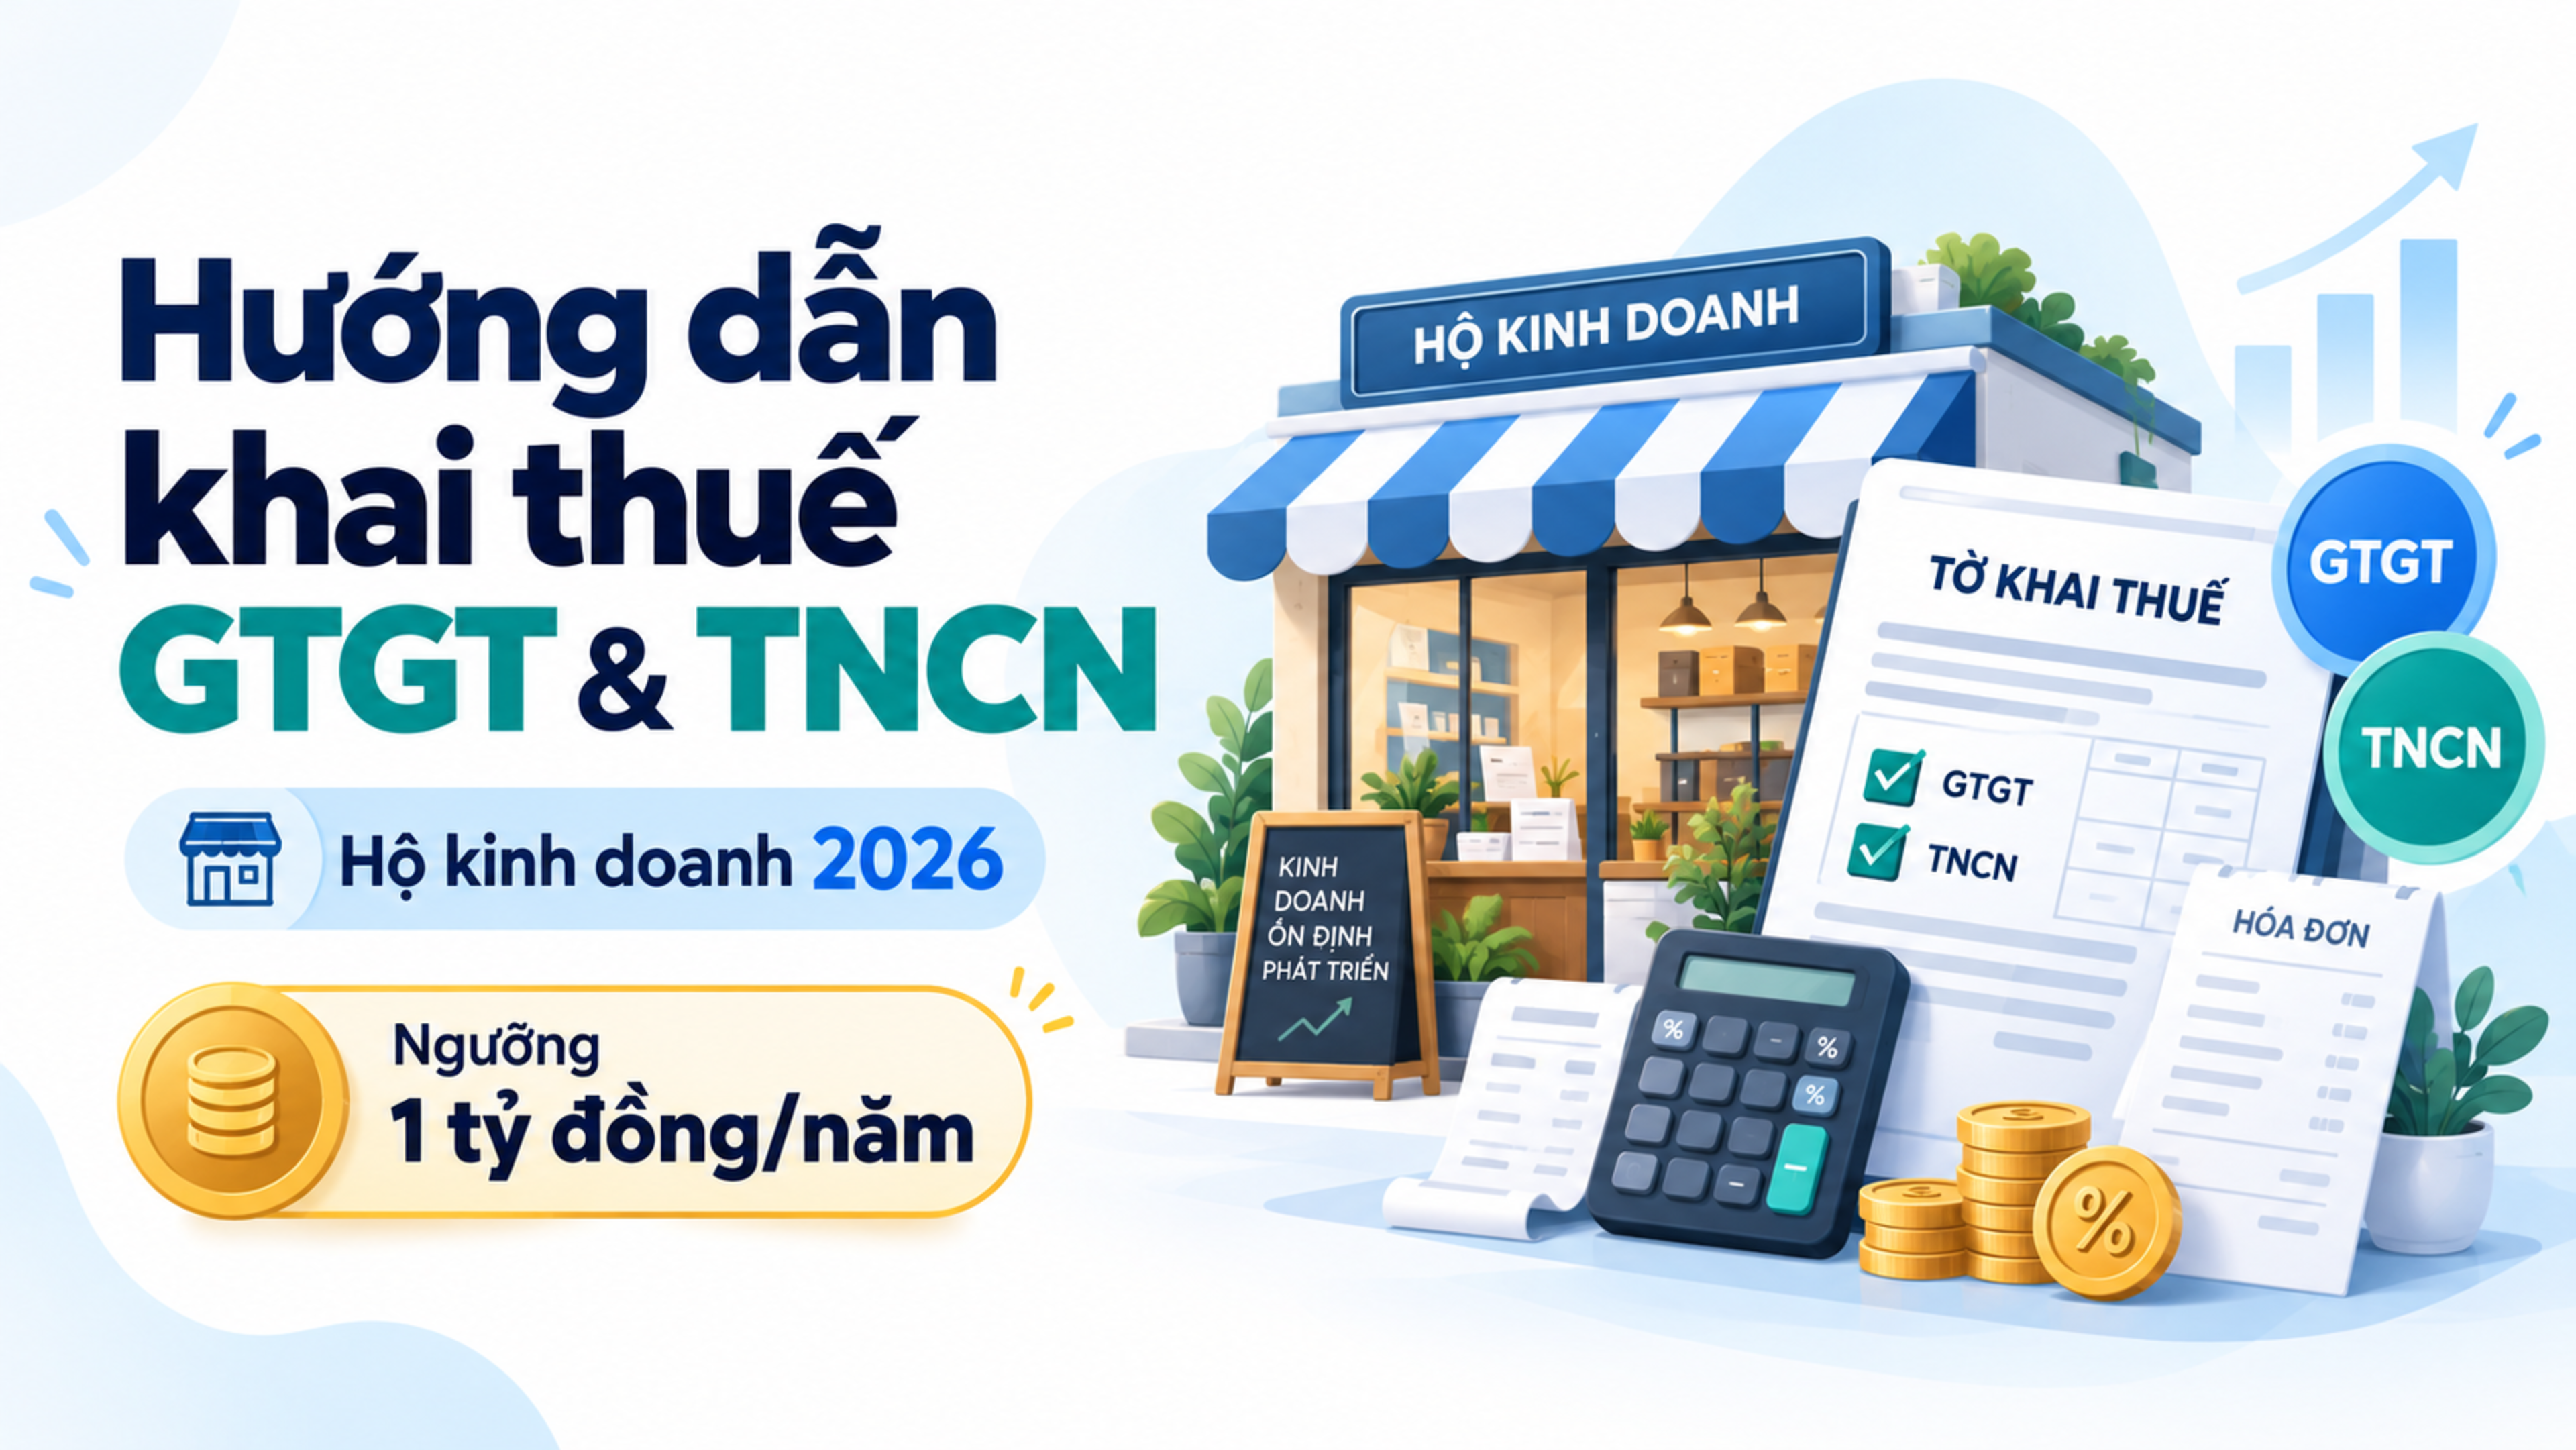
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm
Theo nội dung hướng dẫn được Cục Thuế nêu tại Công văn 7403/CT-TMĐT, hộ kinh doanh, cá nhân kinh doanh có doanh thu vượt mức 1 tỷ đồng/năm thuộc trường hợp phải đăng ký sử dụng hóa đơn theo quy định.
Trong trường hợp này, doanh nghiệp sử dụng hóa đơn do hộ kinh doanh hoặc cá nhân kinh doanh phát hành làm chứng từ trong hồ sơ ghi nhận chi phí tính thuế TNDN.
Doanh nghiệp cần kiểm tra hóa đơn và lưu giữ các tài liệu liên quan đến hợp đồng, việc cung cấp dịch vụ, nghiệm thu hoặc xác nhận kết quả thực hiện và thanh toán theo thực tế giao dịch.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT
Căn cứ điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, trường hợp doanh nghiệp mua hàng hóa, dịch vụ của hộ kinh doanh hoặc cá nhân kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT, hồ sơ chi phí cần có các chứng từ theo quy định.
Cụ thể, doanh nghiệp cần chuẩn bị:
Chứng từ chi trả tiền cho người bán theo quy định về kế toán, hóa đơn và chứng từ.
Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật của doanh nghiệp hoặc người được ủy quyền ký và chịu trách nhiệm.
Chứng từ, tài liệu khác có liên quan để chứng minh khoản chi phục vụ hoạt động sản xuất, kinh doanh.
Đặc biệt, nếu tổng giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ kinh doanh hoặc cá nhân từ 5 triệu đồng trở lên, doanh nghiệp phải thanh toán không dùng tiền mặt theo quy định được viện dẫn tại Nghị định 320/2025/NĐ-CP.
Doanh nghiệp cần xác định đúng doanh thu và nghĩa vụ thuế của bên cung cấp dịch vụ để lựa chọn bộ chứng từ phù hợp, tránh trường hợp thiếu hồ sơ khi quyết toán thuế.
Trách nhiệm cung cấp thông tin của nền tảng thương mại điện tử
Đối với dịch vụ và giao dịch được thực hiện thông qua nền tảng thương mại điện tử hoặc nền tảng số, quy định về cung cấp thông tin phục vụ lập hóa đơn cũng cần được lưu ý.
Theo điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân bán hàng hóa hoặc cung cấp dịch vụ có quyền yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp các thông tin liên quan để lập hóa đơn điện tử theo quy định.
Các thông tin có thể bao gồm:
Thông tin người mua.
Thông tin liên quan đến giao dịch.
Thời điểm giao hàng.
Xác nhận trạng thái hoàn tất đơn hàng trên hệ thống.
Đồng thời, khoản 2 Điều 19 Nghị định 254/2026/NĐ-CP quy định trách nhiệm của chủ quản nền tảng trong việc cung cấp những thông tin nêu trên để người bán lập hóa đơn điện tử đối với giao dịch qua nền tảng.
Vì vậy, khi doanh nghiệp sử dụng dịch vụ tiếp thị liên kết thông qua nền tảng số, các bên cần phối hợp lưu trữ dữ liệu giao dịch, thông tin cung cấp dịch vụ và chứng từ thanh toán để bảo đảm hồ sơ kế toán đầy đủ.
Doanh nghiệp cần lưu ý gì khi ghi nhận chi phí tiếp thị liên kết?
Để hạn chế rủi ro khi kê khai và quyết toán thuế TNDN, doanh nghiệp nên xây dựng quy trình kiểm tra hồ sơ chi phí dịch vụ tiếp thị liên kết, bao gồm:
Kiểm tra bên cung cấp dịch vụ: Xác định tư cách của hộ kinh doanh hoặc cá nhân kinh doanh, tình trạng doanh thu và nghĩa vụ sử dụng hóa đơn.
Kiểm tra dịch vụ thực tế: Lưu hợp đồng, thỏa thuận, báo cáo kết quả tiếp thị, dữ liệu đơn hàng hoặc tài liệu xác nhận công việc đã hoàn thành.
Kiểm tra chứng từ thanh toán: Bảo đảm có chứng từ chi trả hợp lệ và thực hiện thanh toán không dùng tiền mặt khi thuộc trường hợp bắt buộc.
Hoàn thiện hồ sơ kế toán: Lưu hóa đơn hoặc bảng kê, chứng từ thanh toán và tài liệu liên quan theo đúng trường hợp áp dụng.
Đối chiếu quy định thuế hiện hành: Xác định chi phí được trừ trên cơ sở đáp ứng đầy đủ điều kiện pháp luật, không chỉ dựa vào việc đã thanh toán tiền dịch vụ.
Kết luận
Theo Công văn 7403/CT-TMĐT năm 2026, chứng từ để doanh nghiệp tính chi phí dịch vụ tiếp thị liên kết vào chi phí được trừ khi xác định thuế TNDN phụ thuộc vào tình trạng doanh thu và nghĩa vụ sử dụng hóa đơn của hộ kinh doanh, cá nhân kinh doanh cung cấp dịch vụ.
Trường hợp bên cung cấp dịch vụ thuộc diện phải sử dụng hóa đơn, doanh nghiệp cần lưu hóa đơn hợp lệ. Trường hợp thuộc diện có thể sử dụng chứng từ chi trả và bảng kê theo quy định, doanh nghiệp phải chuẩn bị đầy đủ hồ sơ tương ứng, đồng thời tuân thủ yêu cầu thanh toán không dùng tiền mặt khi khoản chi thuộc diện bắt buộc.
Doanh nghiệp nên rà soát hồ sơ dịch vụ, chứng từ thanh toán và dữ liệu giao dịch trước khi hạch toán để bảo đảm khoản chi đáp ứng điều kiện được trừ khi tính thuế TNDN.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.