Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn theo Mẫu số 02/TNDN được sử dụng để lập hồ sơ xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp đối với một số trường hợp mua hàng đặc thù. Tuy nhiên, bảng kê này không thể thay thế hóa đơn khi doanh nghiệp xuất khẩu hàng hóa.
1. Có được sử dụng bảng kê thu mua hàng hóa không có hóa đơn mẫu 02/TNDN để xuất hóa đơn hàng hóa xuất khẩu không?
Căn cứ khoản 13 Điều 3 Thông tư 20/2026/TT-BTC, Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn theo Mẫu số 02/TNDN được sử dụng trong hồ sơ xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp đối với một số trường hợp mua hàng hóa, dịch vụ đặc thù.
Các trường hợp này bao gồm:
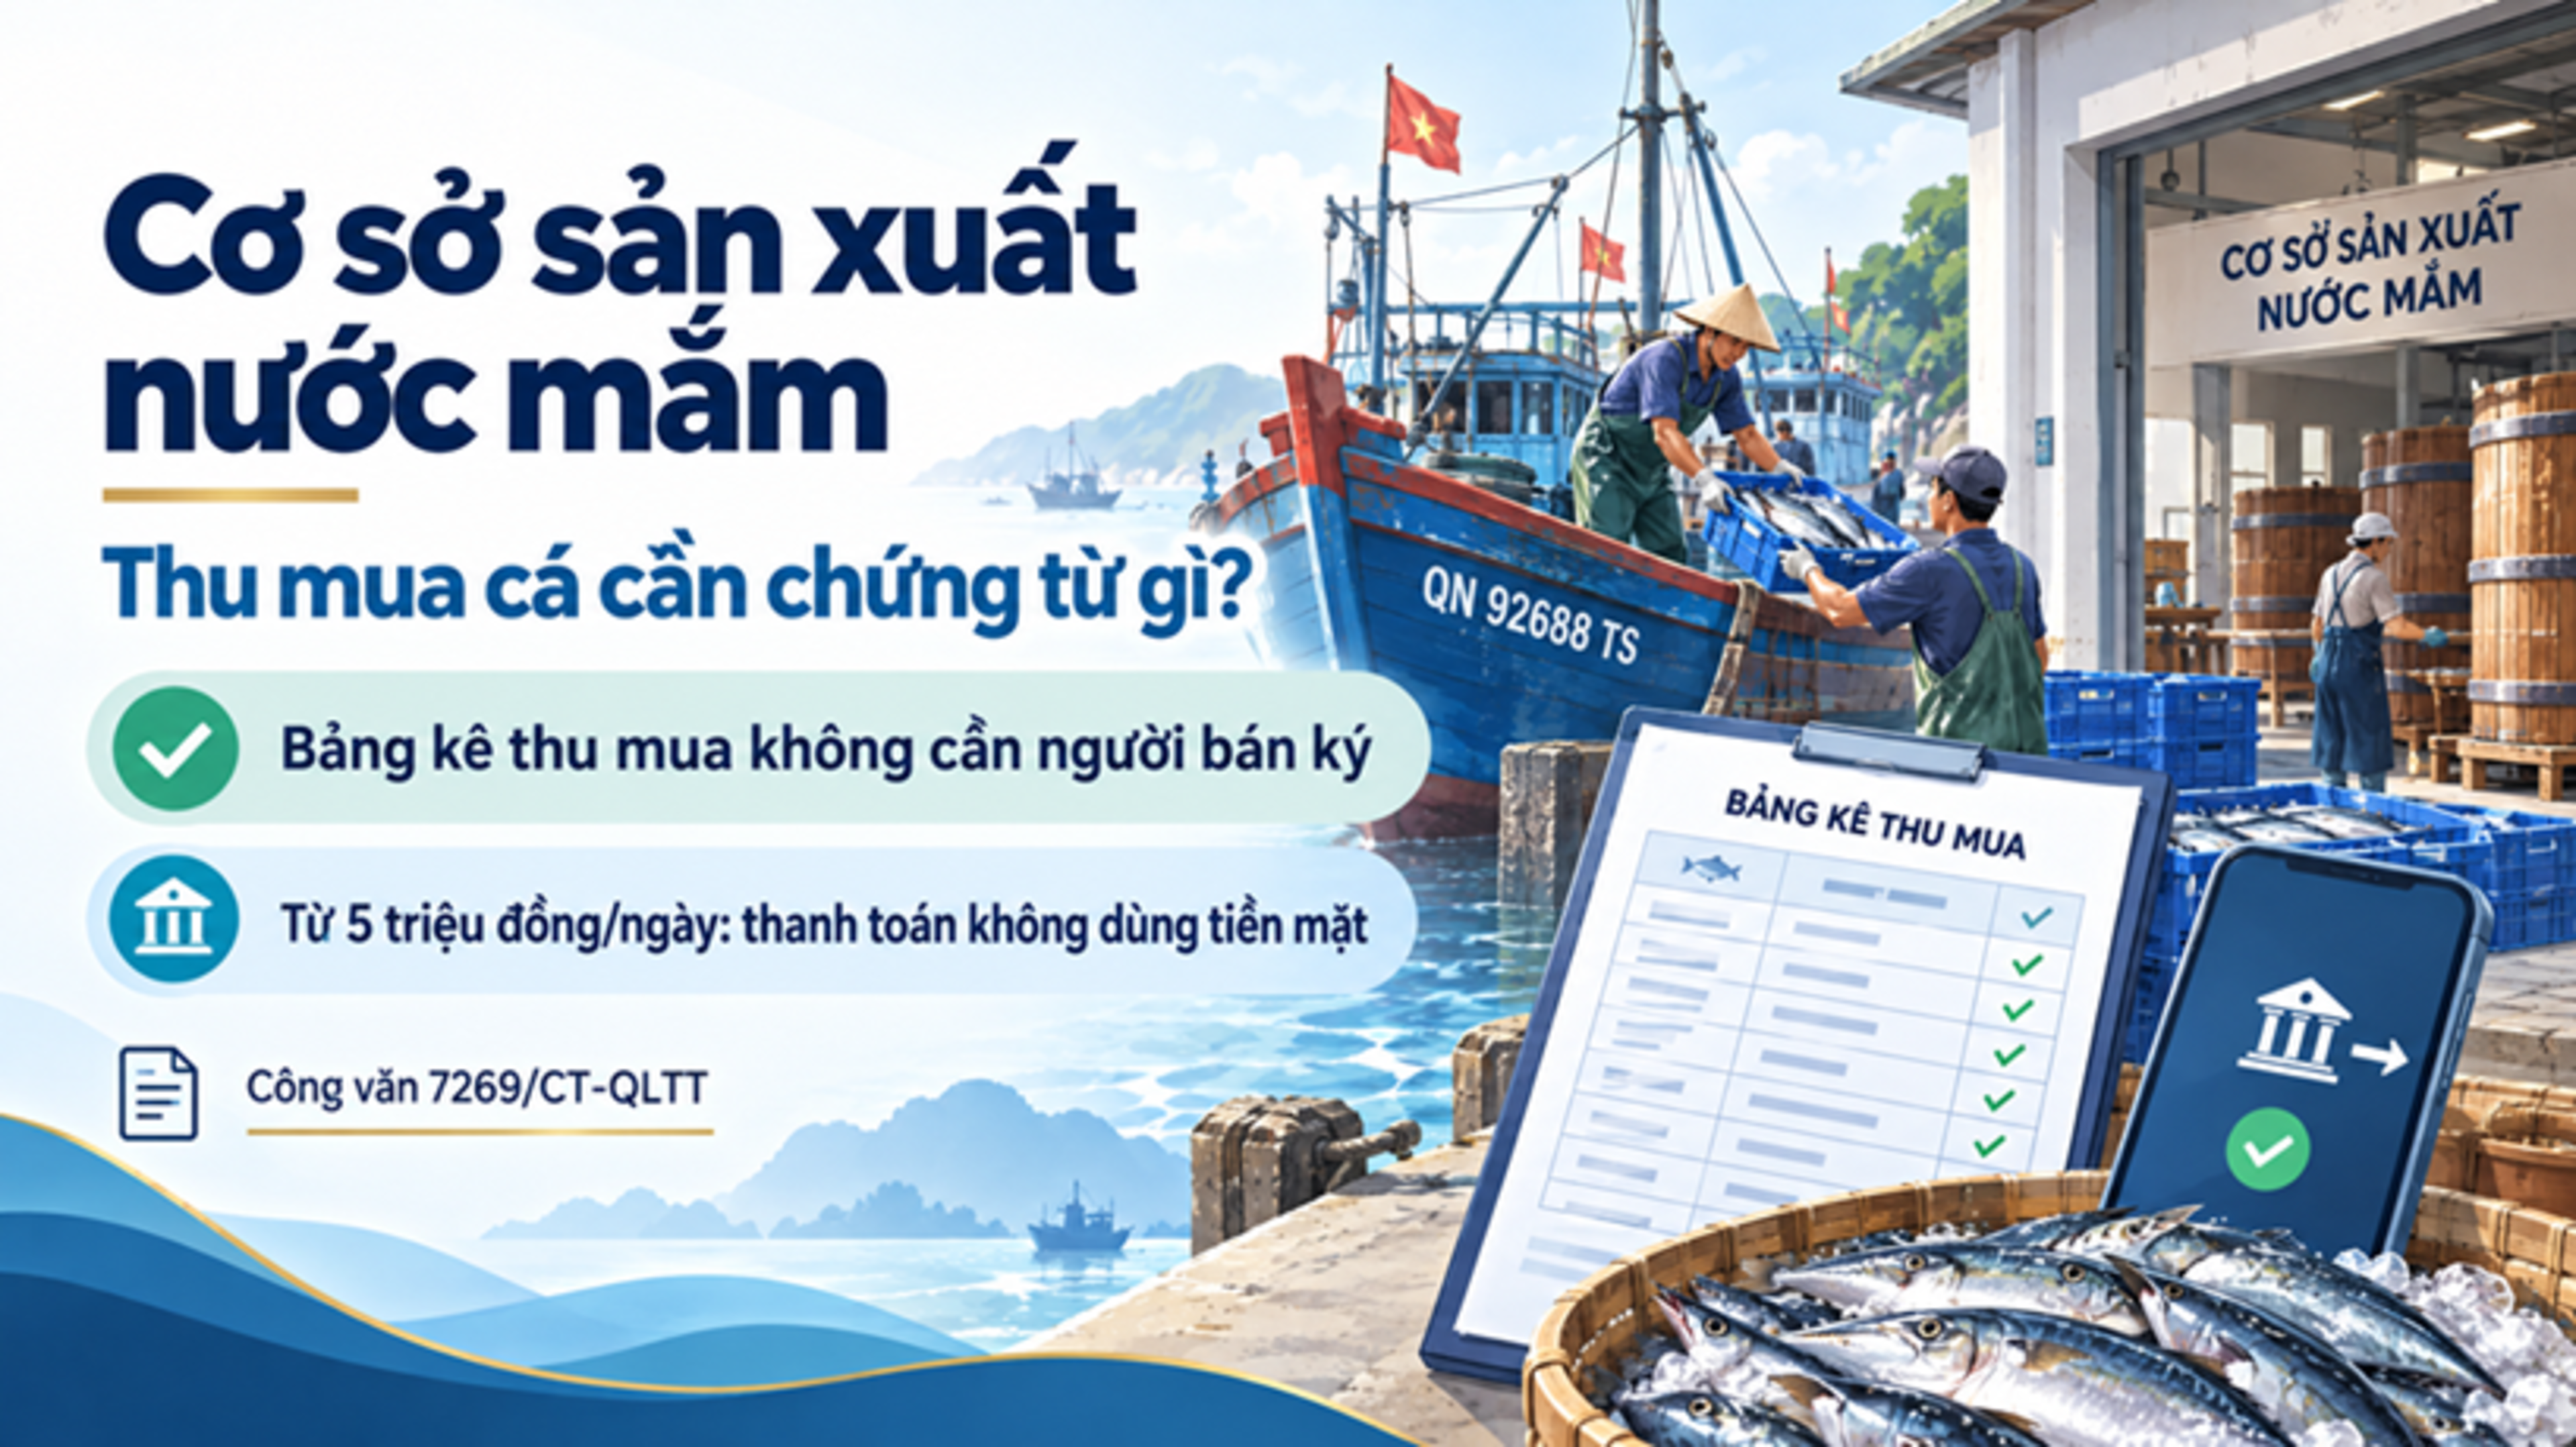
Mua sản phẩm nông, lâm, thủy sản của người sản xuất, người đánh bắt trực tiếp bán ra.
Mua sản phẩm thủ công thuộc nhóm được quy định hoặc mua phế liệu của người trực tiếp thu nhặt.
Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra.
Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT theo quy định.
Để được tính vào chi phí được trừ, doanh nghiệp phải có bảng kê theo mẫu, chứng từ chi trả tiền cho người bán và đáp ứng các điều kiện liên quan. Trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên thì phải thanh toán không dùng tiền mặt theo quy định.
Doanh nghiệp không được sử dụng Bảng kê Mẫu số 02/TNDN để thay thế hóa đơn khi xuất hóa đơn hàng hóa xuất khẩu. Bảng kê này chỉ là một thành phần hồ sơ chứng minh khoản chi mua hàng hóa, dịch vụ thuộc trường hợp được phép lập bảng kê, không phải chứng từ thay thế hóa đơn đầu ra.
2. Mẫu bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn 02/TNDN hiện nay
Mẫu Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn 02/TNDN được ban hành kèm theo Thông tư 20/2026/TT-BTC.
Mẫu bảng kê gồm các thông tin chính sau:
Tên doanh nghiệp, mã số thuế, địa chỉ và số điện thoại.
Địa chỉ nơi tổ chức thu mua.
Ngày, tháng, năm mua hàng.
Thông tin người bán: họ tên, địa chỉ, số căn cước và số điện thoại nếu có.
Thông tin hàng hóa, dịch vụ: tên hàng hóa, dịch vụ; số lượng hoặc trọng lượng; đơn giá; tổng giá thanh toán.
Ghi chú và tổng giá trị hàng hóa, dịch vụ mua vào.
Bảng kê phải được lập căn cứ vào thực tế thu mua, ghi đầy đủ các chỉ tiêu và sắp xếp theo thứ tự thời gian mua hàng. Doanh nghiệp tổng hợp bảng kê hằng tháng.
Đối với doanh nghiệp tổ chức nhiều trạm thu mua tại các địa điểm khác nhau, từng trạm lập bảng kê riêng; doanh nghiệp lập bảng kê tổng hợp chung từ các trạm.
Bảng kê phải có chữ ký của người lập và người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp, là người chịu trách nhiệm về nội dung kê khai.
3. Những trường hợp được lập bảng kê thu mua hàng hóa không có hóa đơn theo Nghị định 320/2025/NĐ-CP
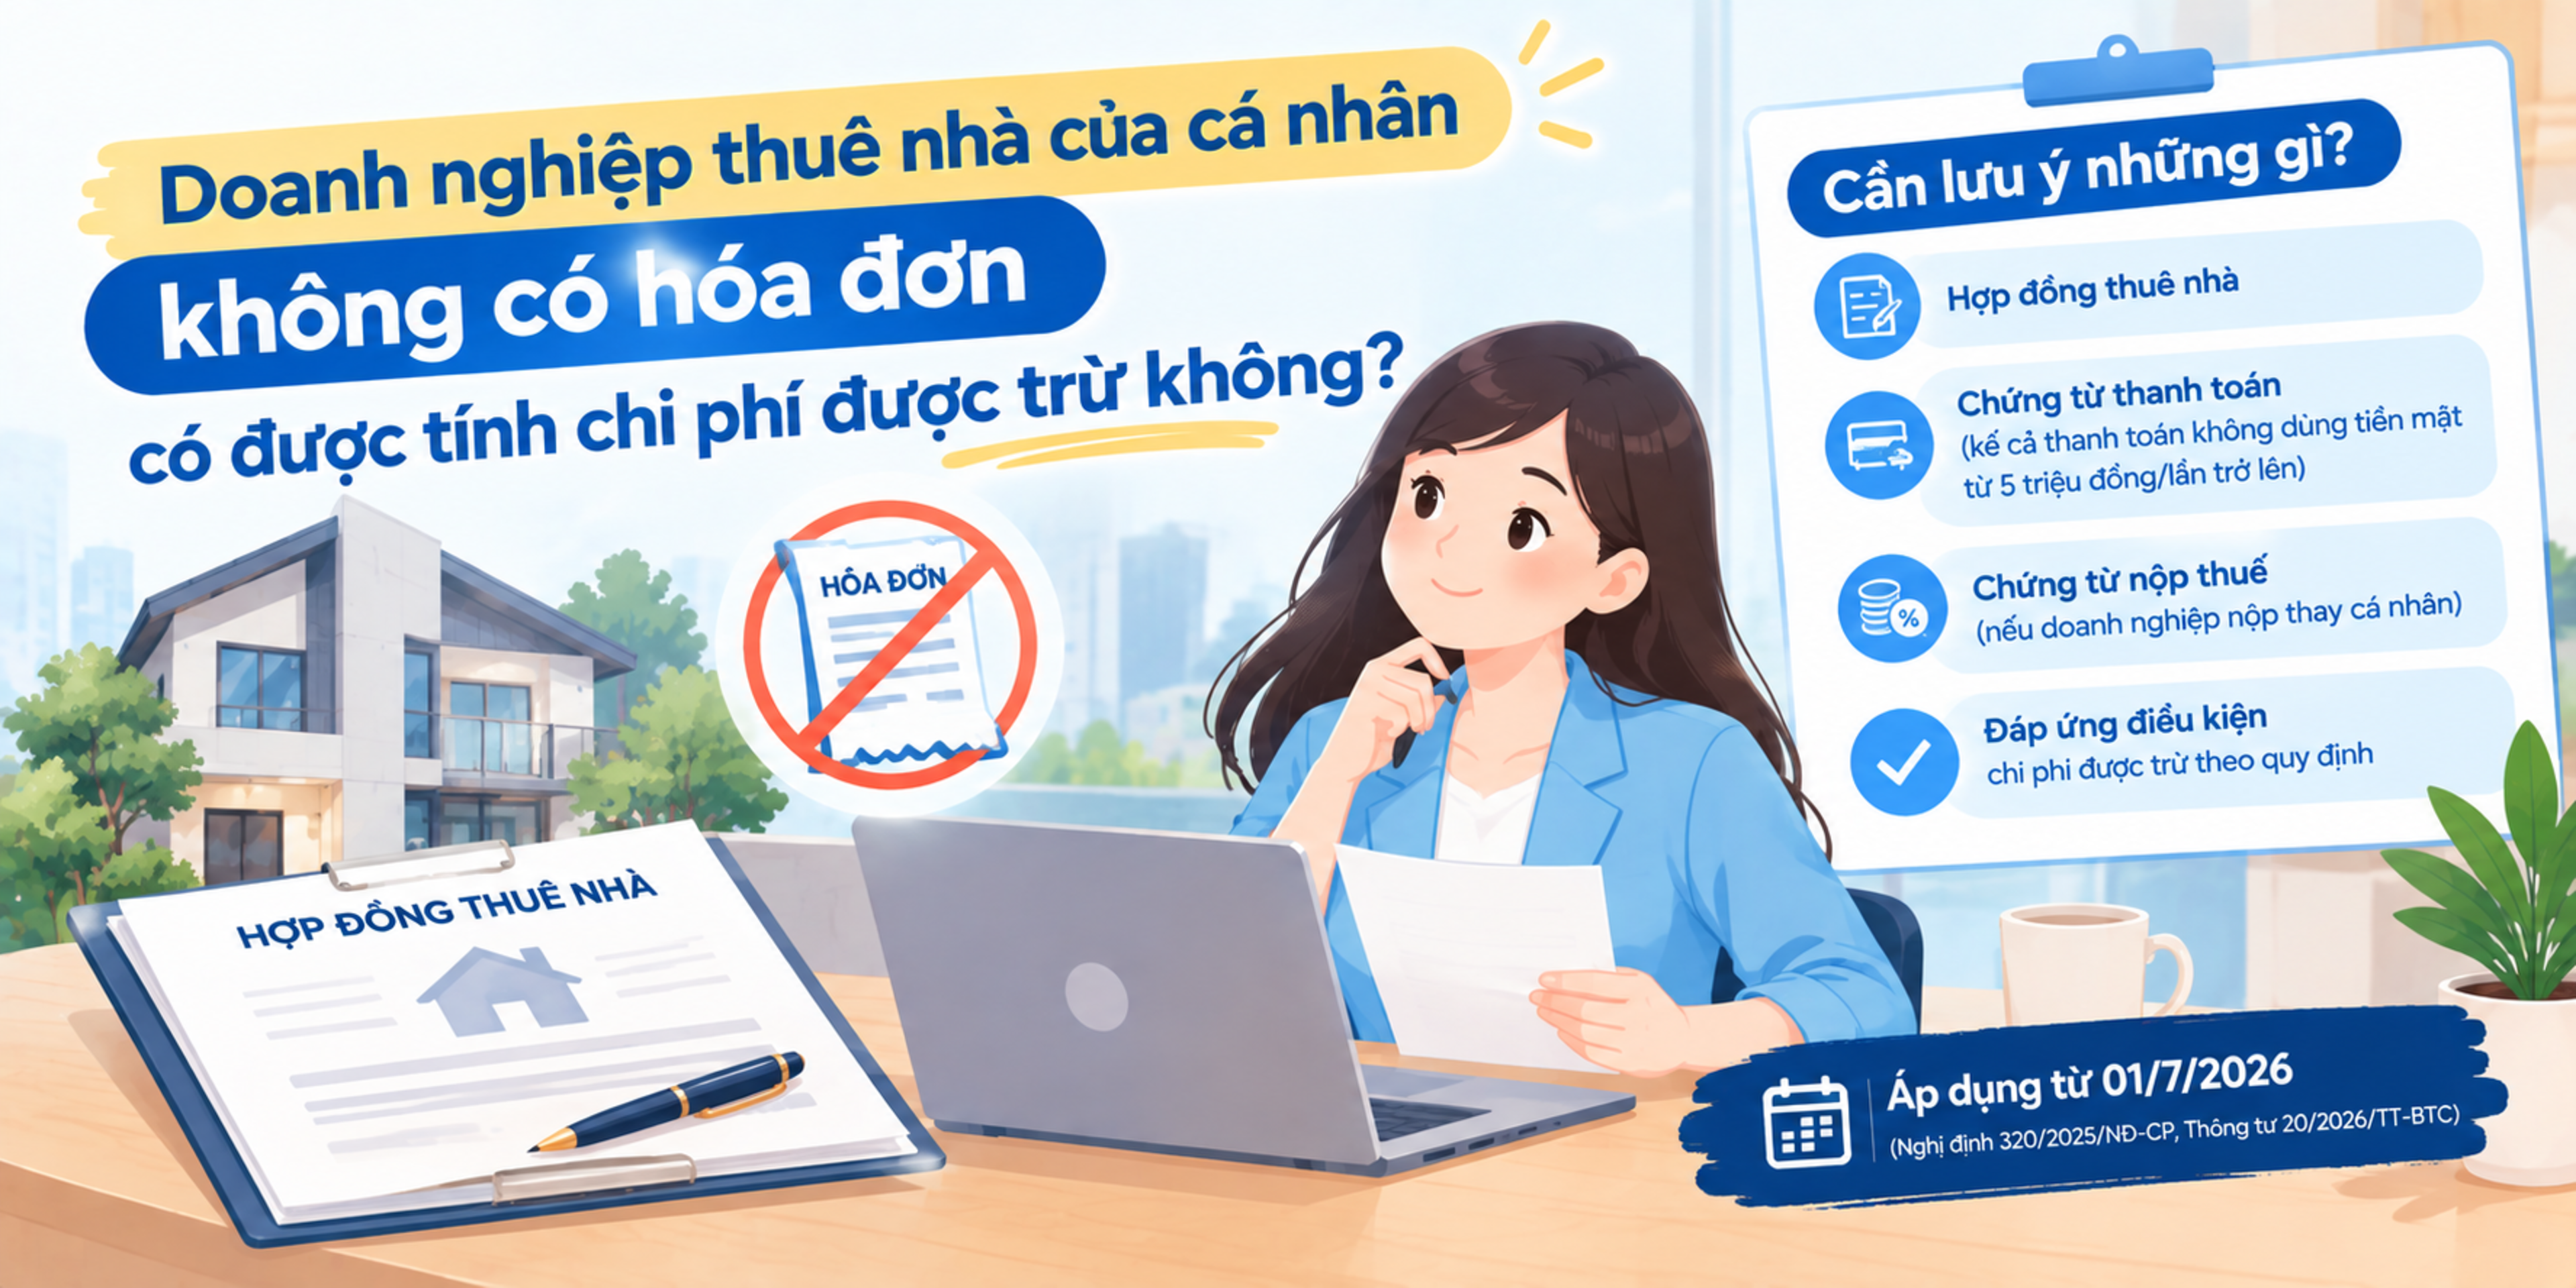
Theo điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, một số khoản chi mua hàng hóa, dịch vụ không có hóa đơn vẫn có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế nếu đáp ứng đầy đủ điều kiện và hồ sơ theo quy định.
Cụ thể, các trường hợp gồm:
Thứ nhất, mua sản phẩm nông, lâm, thủy sản của người sản xuất, người đánh bắt trực tiếp bán ra.
Thứ hai, mua sản phẩm thủ công thuộc nhóm được quy định, chẳng hạn sản phẩm làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp do người sản xuất thủ công trực tiếp bán ra.
Thứ ba, mua phế liệu của người trực tiếp thu nhặt.
Thứ tư, mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra.
Thứ năm, mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có mức doanh thu dưới ngưỡng doanh thu chịu thuế GTGT, không thuộc các trường hợp nêu trên.
Trong các trường hợp này, doanh nghiệp cần lập Bảng kê Mẫu số 02/TNDN và lưu giữ chứng từ chi trả tiền theo quy định. Đối với giao dịch đạt ngưỡng phải thanh toán không dùng tiền mặt, doanh nghiệp cần thực hiện đúng phương thức thanh toán để đáp ứng điều kiện tính chi phí được trừ.
Lưu ý, việc được lập bảng kê để xác định chi phí được trừ không đồng nghĩa với việc doanh nghiệp được miễn nghĩa vụ lập hóa đơn đầu ra khi bán hàng hóa hoặc xuất khẩu hàng hóa.
Kết luận
Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn theo Mẫu số 02/TNDN được sử dụng để lập hồ sơ xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp trong những trường hợp cụ thể theo Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
Doanh nghiệp không được dùng bảng kê này để thay thế hóa đơn khi xuất khẩu hàng hóa. Vì vậy, cần phân biệt rõ hồ sơ mua hàng đầu vào phục vụ hạch toán chi phí với nghĩa vụ lập hóa đơn đầu ra, đồng thời lưu giữ đầy đủ chứng từ và thực hiện đúng quy định thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.