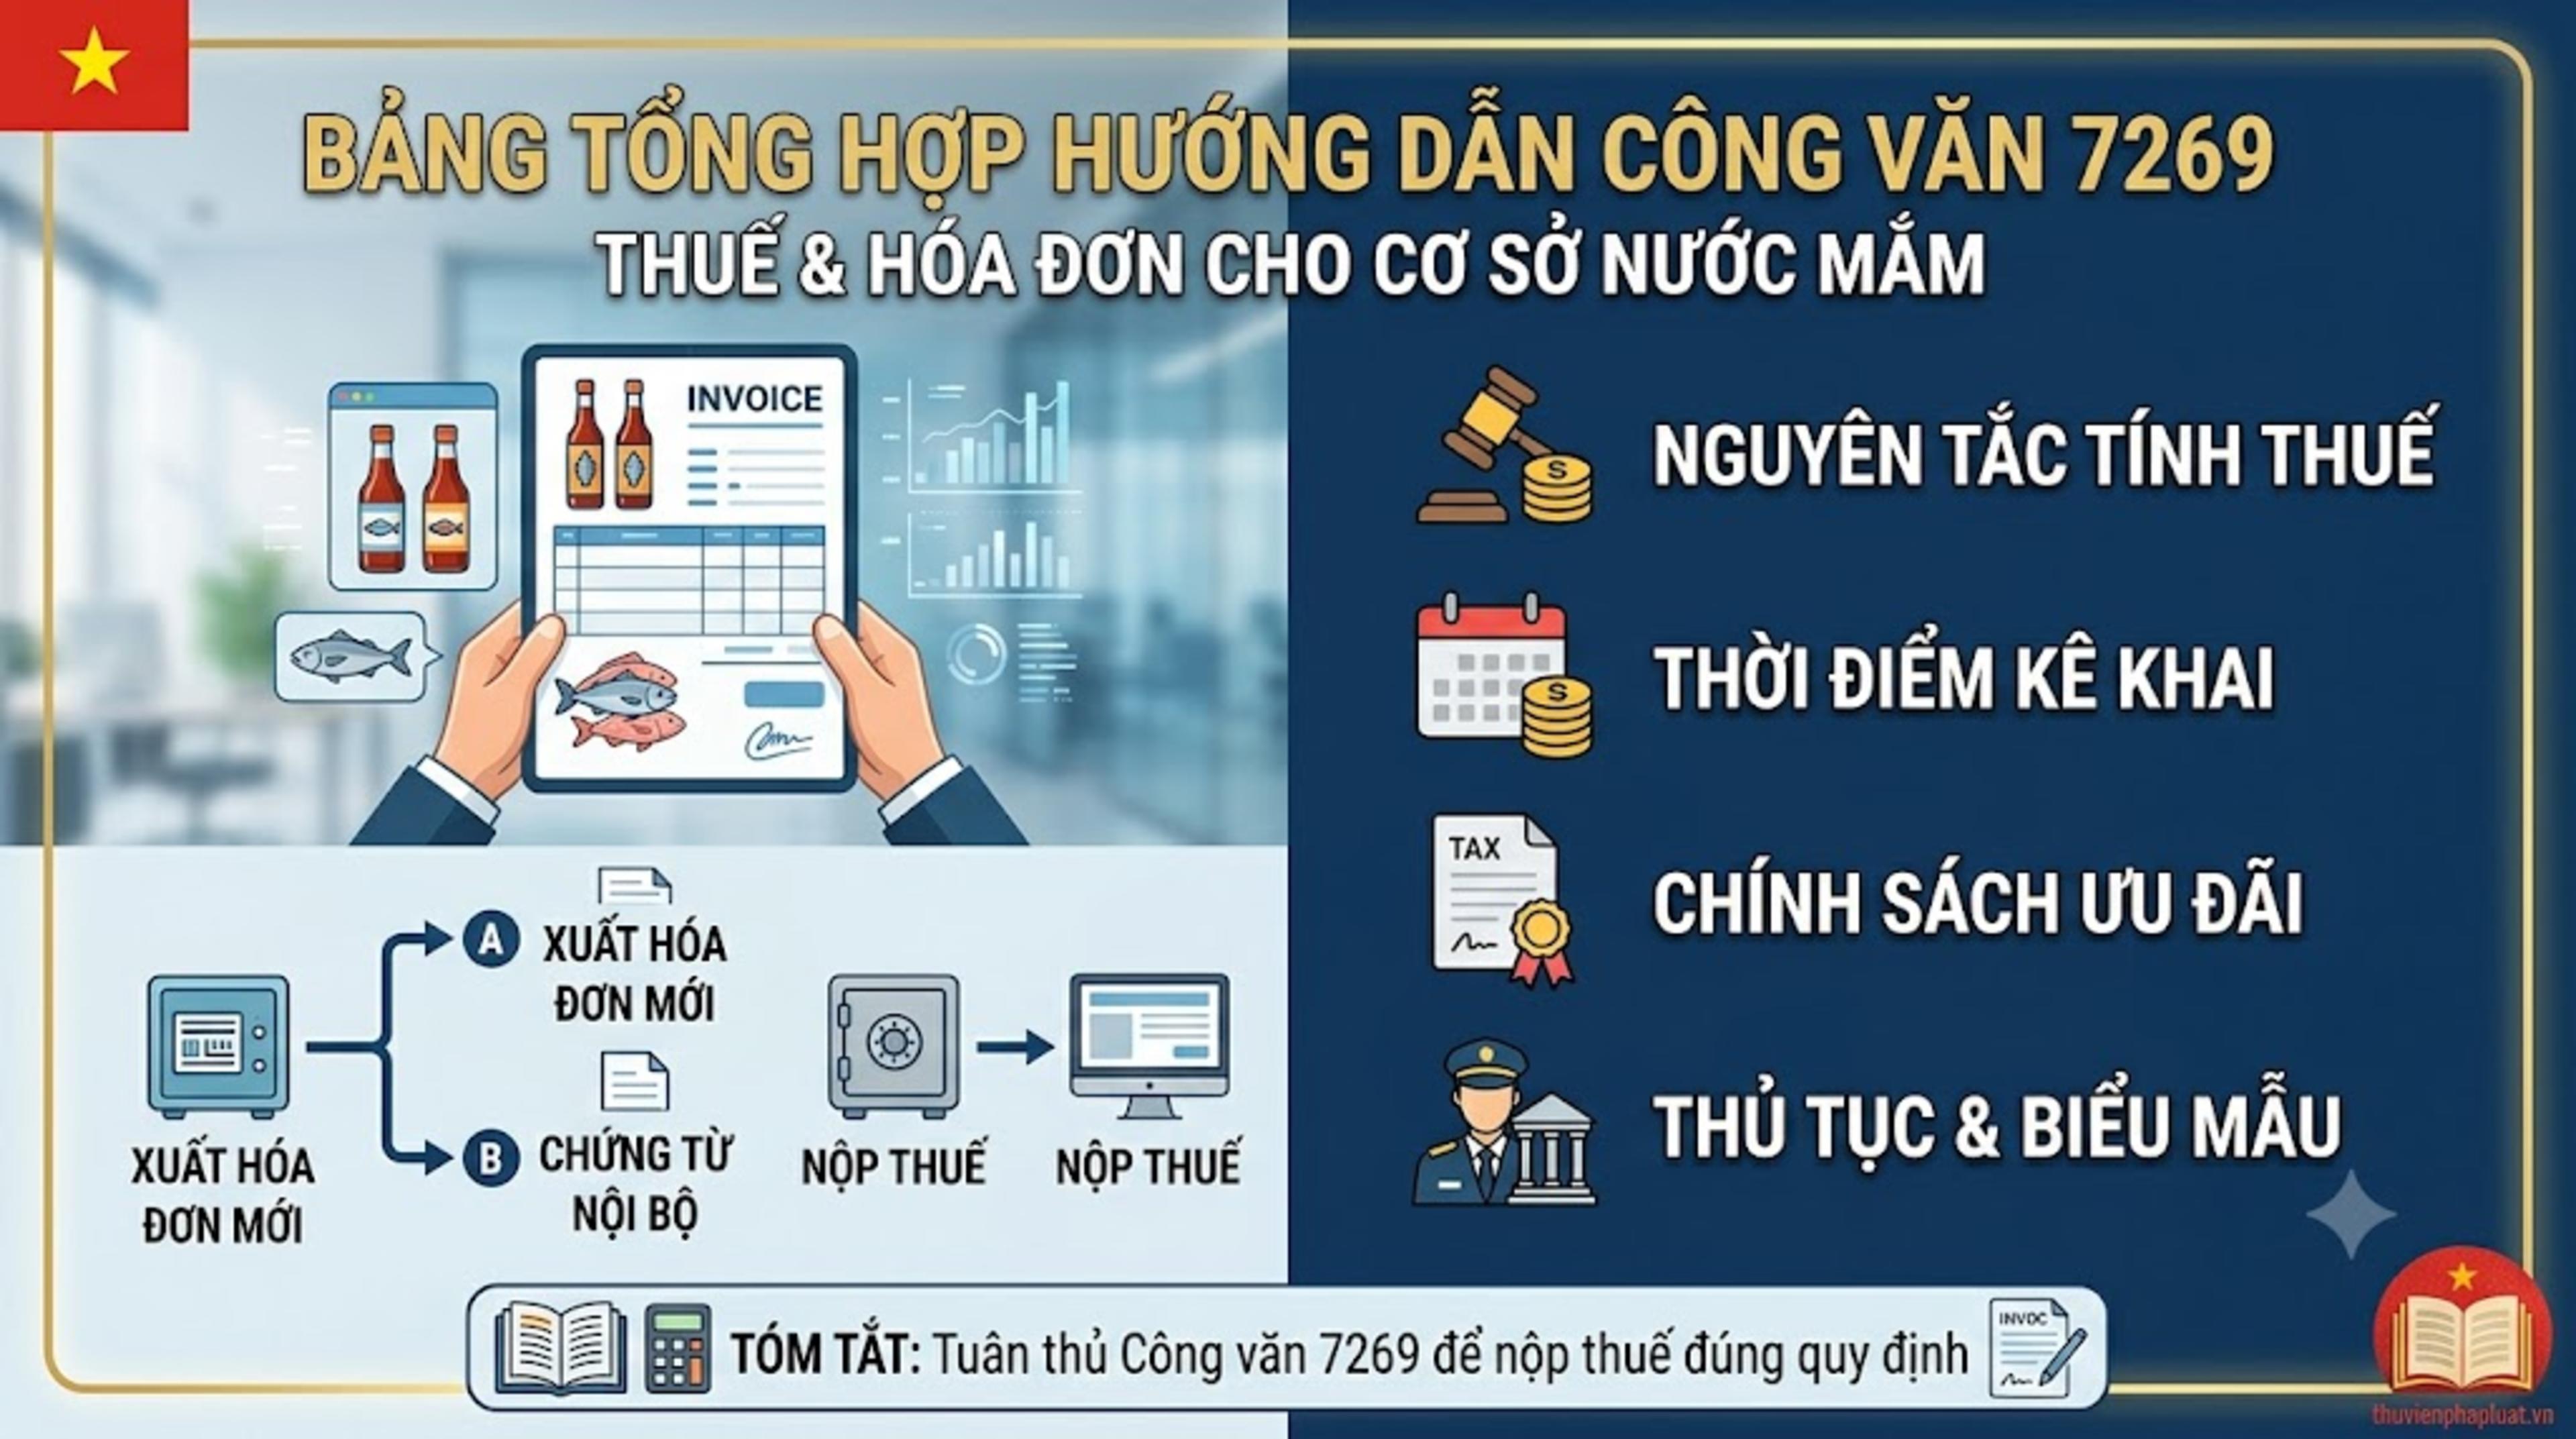
Cục Thuế hướng dẫn vướng mắc về thuế, hóa đơn và chứng từ khi cơ sở sản xuất nước mắm thu mua cá trực tiếp từ chủ tàu, người đánh bắt cá.
Thu mua cá của chủ tàu để sản xuất nước mắm cần chứng từ gì?
Ngày 30/9/2026, Cục Thuế ban hành Công văn 7269/CT-QLTT để trả lời kiến nghị liên quan đến việc thu mua nguyên liệu của các cơ sở sản xuất nước mắm truyền thống.
Vướng mắc phát sinh do một số hộ, chủ tàu đánh bắt cá lo ngại việc bán cá với doanh số cao sẽ phát sinh nghĩa vụ thuế và không muốn nhận tiền thanh toán qua ngân hàng. Trong khi đó, cơ sở sản xuất nước mắm cần có hồ sơ, chứng từ để chứng minh việc mua nguyên liệu và làm căn cứ xác định chi phí được trừ khi tính thuế TNDN.
Cơ sở sản xuất nước mắm mua cá trực tiếp từ người đánh bắt có cần hóa đơn không?
Theo Công văn 7269/CT-QLTT, nghĩa vụ lập hóa đơn, khai thuế và nộp thuế của hộ kinh doanh, cá nhân kinh doanh được thực hiện theo Luật Thuế GTGT 2024, Luật Thuế TNDN 2025, Luật Thuế TNCN 2025, Nghị định 68/2026/NĐ-CP và các văn bản hướng dẫn có liên quan.
Đối với hộ hoặc chủ tàu đánh bắt cá, việc có phát sinh nghĩa vụ thuế hay không phải căn cứ vào thực tế hoạt động sản xuất, kinh doanh của từng trường hợp.
Do đó, không thể mặc nhiên cho rằng mọi chủ tàu bán cá cho cơ sở sản xuất nước mắm đều phải xuất hóa đơn. Người bán cần xác định nghĩa vụ thuế của mình theo quy định hiện hành.
Mua cá của người đánh bắt trực tiếp cần chứng từ gì?
Một điểm đáng chú ý trong Công văn 7269/CT-QLTT là quy định về hồ sơ để doanh nghiệp mua nguyên liệu có căn cứ xác định chi phí được trừ.
Theo Điều 9 Nghị định 320/2025/NĐ-CP, trường hợp doanh nghiệp mua sản phẩm nông nghiệp, lâm nghiệp, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra thuộc trường hợp được quy định riêng về chứng từ khi xác định chi phí được trừ.
Đối với hoạt động thu mua cá trực tiếp từ người đánh bắt, doanh nghiệp cần lưu giữ hồ sơ, chứng từ phù hợp để chứng minh giao dịch mua nguyên liệu thực tế phát sinh.
Trường hợp nào phải thanh toán không dùng tiền mặt?
Đối với trường hợp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT, Nghị định 320/2025/NĐ-CP quy định phải có chứng từ chi trả tiền theo quy định.
Nếu giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên thì phải thanh toán không dùng tiền mặt theo quy định về kế toán, hóa đơn, chứng từ.
Tuy nhiên, cần phân biệt trường hợp doanh nghiệp mua sản phẩm thủy sản của người đánh bắt trực tiếp bán ra với trường hợp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh thông thường, vì quy định về chứng từ có sự khác nhau.
Có phải lập bảng kê khi mua cá của người đánh bắt?
Theo hướng dẫn được Cục Thuế dẫn tại Công văn 7269/CT-QLTT, trường hợp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh thuộc trường hợp quy định thì doanh nghiệp có thể sử dụng Bảng kê thu mua hàng hóa, dịch vụ theo quy định.
Bảng kê do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm.
Đáng chú ý, bảng kê không yêu cầu người bán ký xác nhận đối với trường hợp được áp dụng theo quy định này.
Hồ sơ thu mua cá doanh nghiệp nên lưu ý
Để có cơ sở chứng minh hoạt động mua nguyên liệu phục vụ sản xuất nước mắm, doanh nghiệp nên tổ chức lưu giữ đầy đủ hồ sơ, chứng từ phù hợp với từng giao dịch.
Có thể lưu ý các nội dung như:
Nội dung | Lưu ý |
|---|---|
Người bán | Xác định rõ người đánh bắt/chủ tàu và thông tin liên quan |
Hàng hóa | Thể hiện loại cá, số lượng, đơn giá, giá trị mua |
Chứng từ mua hàng | Lập và lưu theo đúng trường hợp pháp luật quy định |
Thanh toán | Thực hiện phương thức thanh toán phù hợp với giá trị giao dịch |
Bảng kê | Lập bảng kê nếu thuộc trường hợp được áp dụng |
Hồ sơ liên quan | Lưu các tài liệu chứng minh giao dịch mua nguyên liệu thực tế |
Việc chuẩn bị hồ sơ đầy đủ giúp cơ sở sản xuất nước mắm có căn cứ chứng minh nguồn nguyên liệu và chi phí khi cơ quan thuế kiểm tra.
Hộ kinh doanh, chủ tàu bán cá có phải nộp thuế không?
Công văn 7269/CT-QLTT không đưa ra một mức thuế chung áp dụng cho tất cả chủ tàu đánh bắt cá.
Cục Thuế lưu ý các hộ, chủ tàu đánh bắt cá phải căn cứ đặc điểm thực tế của hoạt động sản xuất, kinh doanh để xác định nghĩa vụ thuế nếu có.
Vì vậy, khi bán cá cho cơ sở sản xuất nước mắm, người bán cần xác định mình có thuộc đối tượng phải lập hóa đơn, khai thuế và nộp thuế theo các quy định hiện hành hay không.
Cơ quan thuế có trách nhiệm hỗ trợ hộ kinh doanh như thế nào?
Theo Điều 16 Nghị định 68/2026/NĐ-CP, cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh trong quá trình thực hiện nghĩa vụ thuế.
Một số trách nhiệm đáng chú ý gồm:
Cung cấp thông tin và hướng dẫn chính sách thuế, thủ tục đăng ký, khai và nộp thuế.
Hướng dẫn sử dụng các ứng dụng, nền tảng khai và nộp thuế điện tử.
Tiếp nhận, xử lý các phản ánh và vướng mắc của hộ kinh doanh.
Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế và thuế suất.
Không yêu cầu hộ kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.
Kiểm tra, giám sát nội bộ để kịp thời xử lý trường hợp cán bộ gây phiền hà, sách nhiễu.
Doanh nghiệp sản xuất nước mắm cần lưu ý gì khi thu mua nguyên liệu?
Từ hướng dẫn tại Công văn 7269/CT-QLTT, cơ sở sản xuất nước mắm nên chú ý:
Thứ nhất, xác định đúng đối tượng bán cá và nguồn gốc hàng hóa, đặc biệt phân biệt người đánh bắt trực tiếp với cá nhân, hộ kinh doanh mua đi bán lại.
Thứ hai, không nên yêu cầu người bán xuất hóa đơn trong mọi trường hợp nếu pháp luật không quy định người bán thuộc đối tượng phải lập hóa đơn.
Thứ ba, chuẩn bị đầy đủ chứng từ thu mua và thanh toán để có cơ sở chứng minh giao dịch.
Thứ tư, trường hợp thuộc diện phải thanh toán không dùng tiền mặt thì cần thực hiện đúng phương thức thanh toán theo quy định.
Thứ năm, người bán cũng cần chủ động xác định nghĩa vụ khai thuế, nộp thuế và lập hóa đơn của mình dựa trên thực tế hoạt động kinh doanh.
Kết luận
Công văn 7269/CT-QLTT đã giải đáp vướng mắc của các cơ sở sản xuất nước mắm khi thu mua cá từ hộ, chủ tàu đánh bắt cá. Pháp luật thuế hiện hành đã có quy định về nghĩa vụ thuế của người bán cũng như hồ sơ, chứng từ để doanh nghiệp chứng minh khoản chi mua nguyên liệu.
Đối với cơ sở sản xuất nước mắm, việc mua cá của người đánh bắt trực tiếp không nên chỉ căn cứ vào việc có hay không có hóa đơn mà cần xác định đúng trường hợp, chuẩn bị chứng từ thu mua và thanh toán phù hợp để bảo đảm hồ sơ thuế.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.