Công văn 12842/NBI-QLDN3 hướng dẫn tỷ giá ghi trên hóa đơn đối với hàng hóa xuất khẩu từ ngày 01/07/2026. Tìm hiểu cách xác định tỷ giá trên hóa đơn và lưu ý khi tỷ giá trên hóa đơn khác tỷ giá tính thuế hải quan.
Ngày 30/09/2026, Thuế tỉnh Ninh Bình ban hành Công văn 12842/NBI-QLDN3 hướng dẫn về tỷ giá ghi trên hóa đơn đối với hàng hóa xuất khẩu và tỷ giá ghi nhận doanh thu xuất khẩu từ ngày 01/07/2026.
Nội dung hướng dẫn được thực hiện trên cơ sở Nghị định 254/2026/NĐ-CP, Luật Quản lý thuế 2025 và hướng dẫn của Cục Thuế tại Công văn 6810/CT-QLNT ngày 14/09/2026.
1. Tỷ giá trên hóa đơn đối với hàng hóa xuất khẩu được xác định thế nào?
Theo Nghị định 254/2026/NĐ-CP, trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì:
Đơn giá;
Thành tiền;
Tổng số tiền thuế GTGT;
Tổng số tiền thanh toán
được ghi bằng ngoại tệ và phải ghi rõ tên ngoại tệ.
Đồng thời, người bán phải thể hiện trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam.
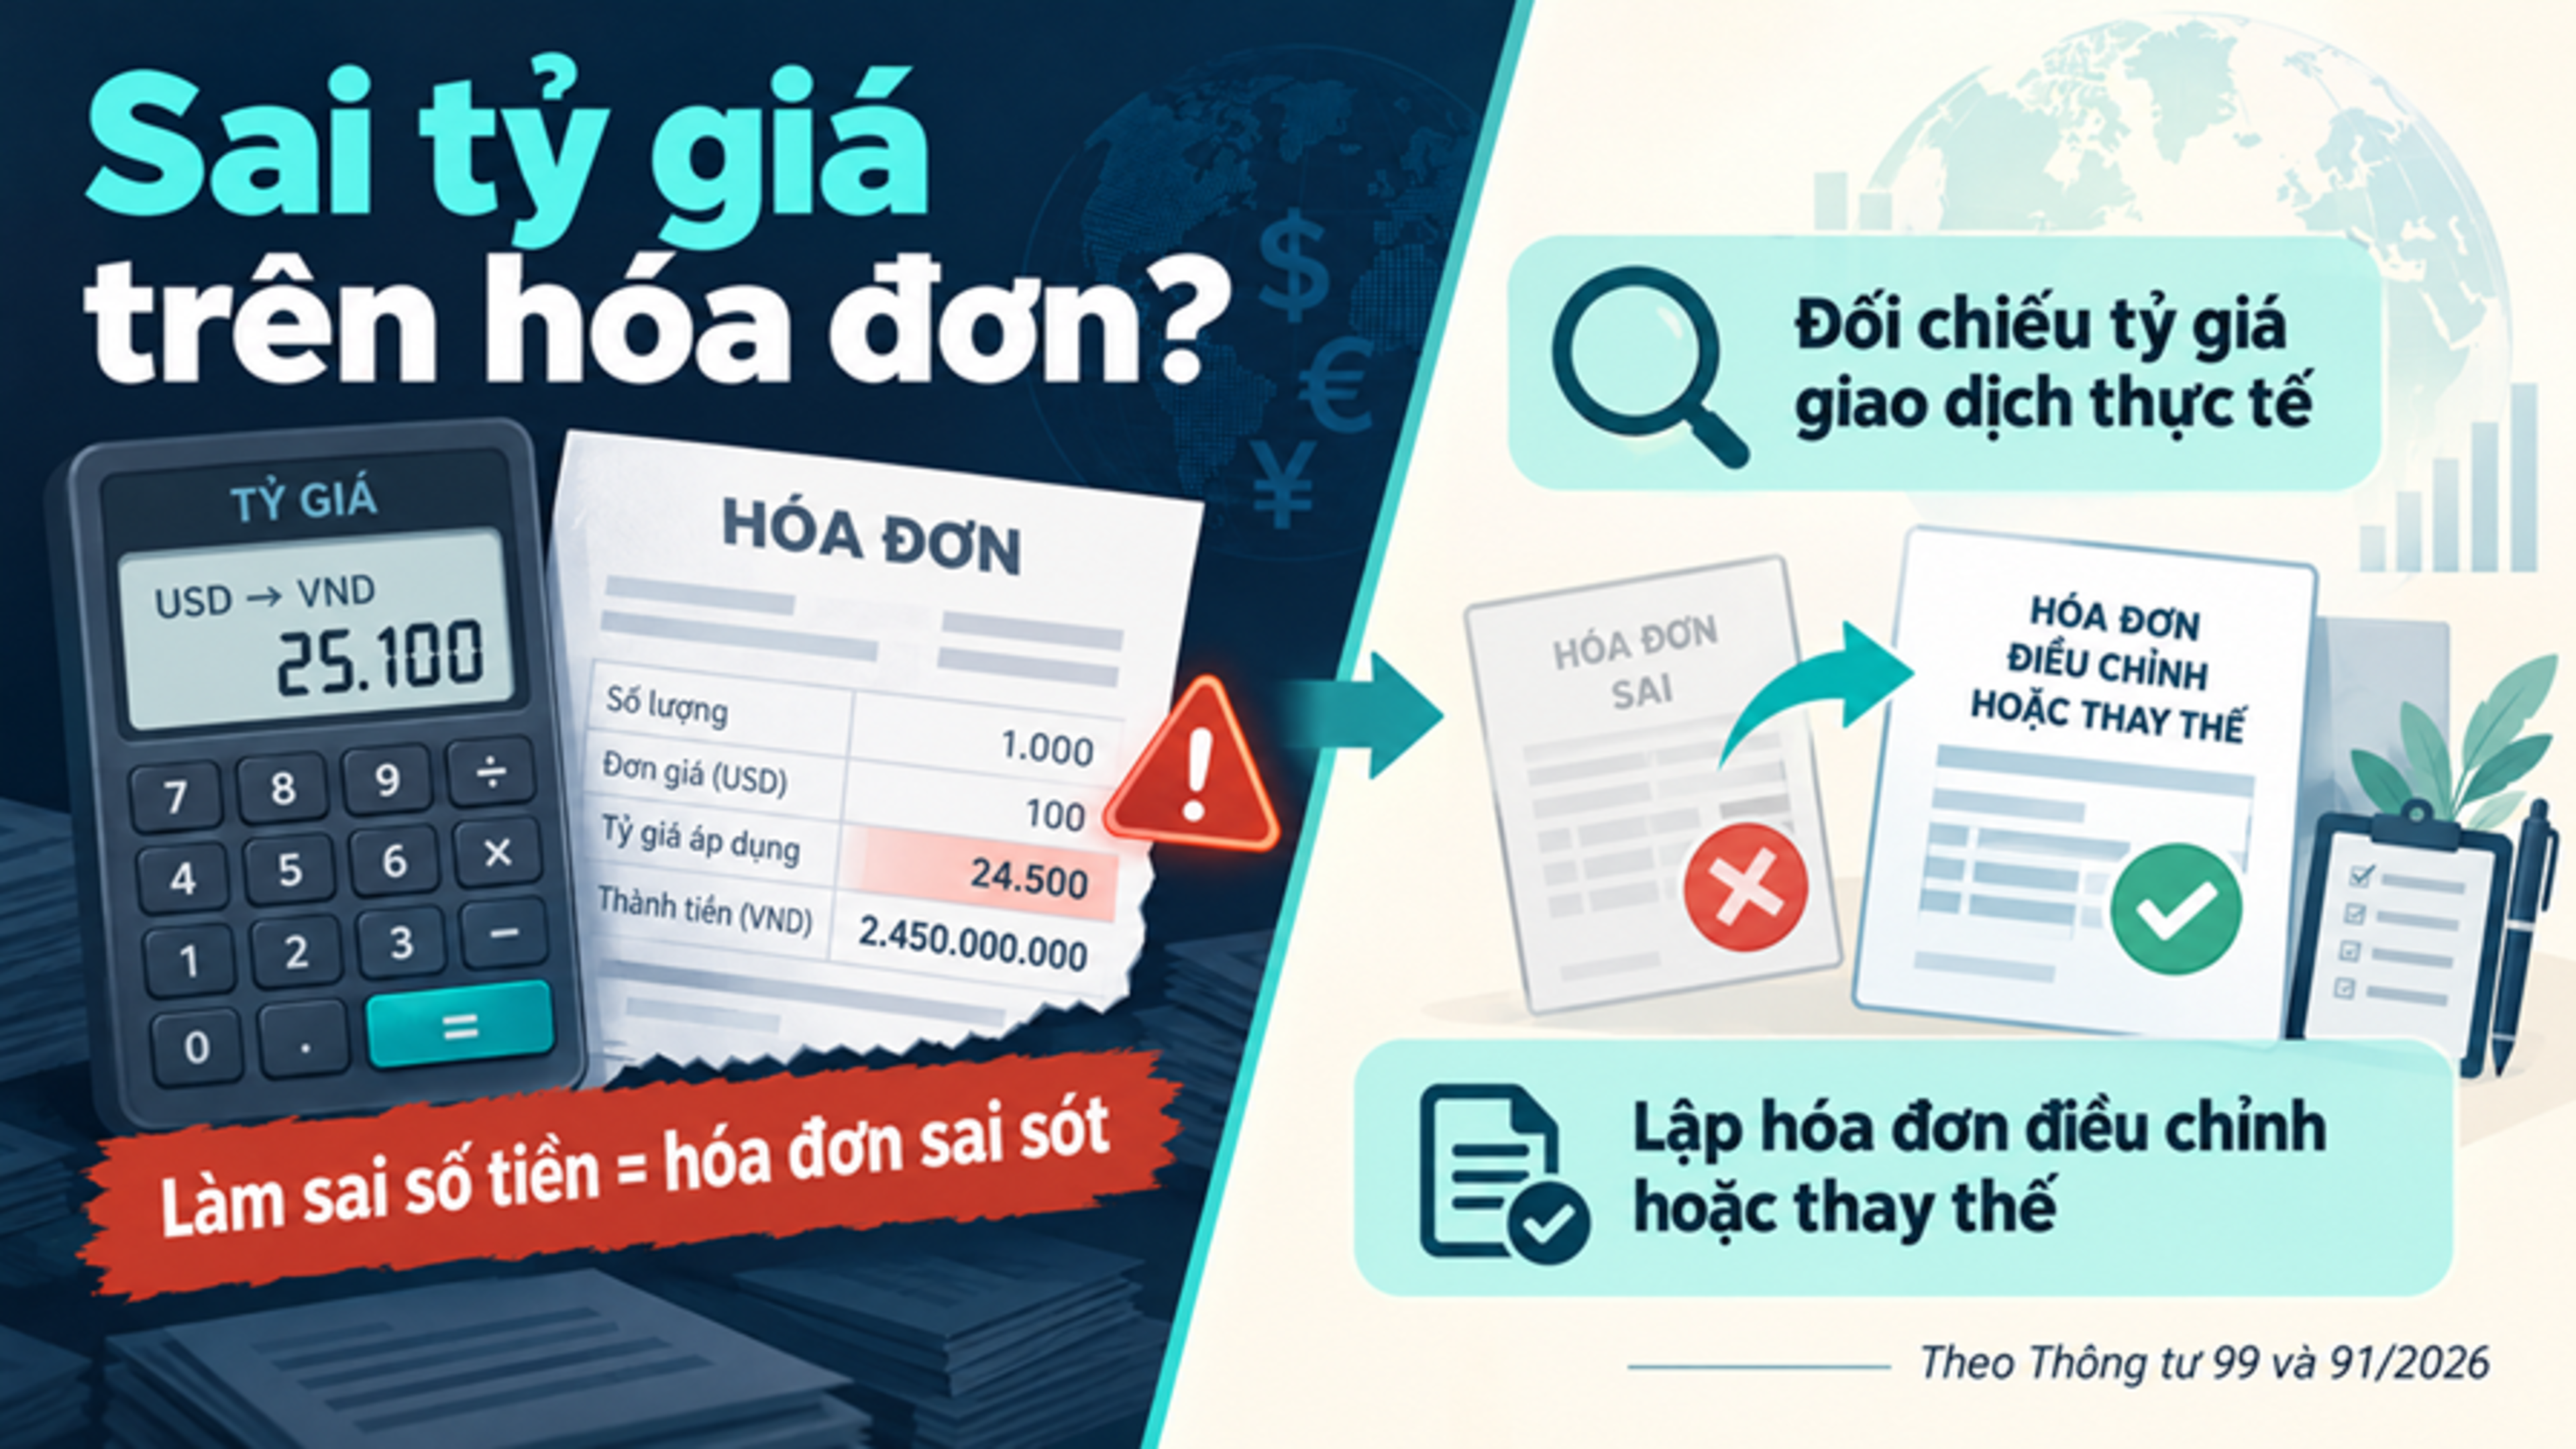
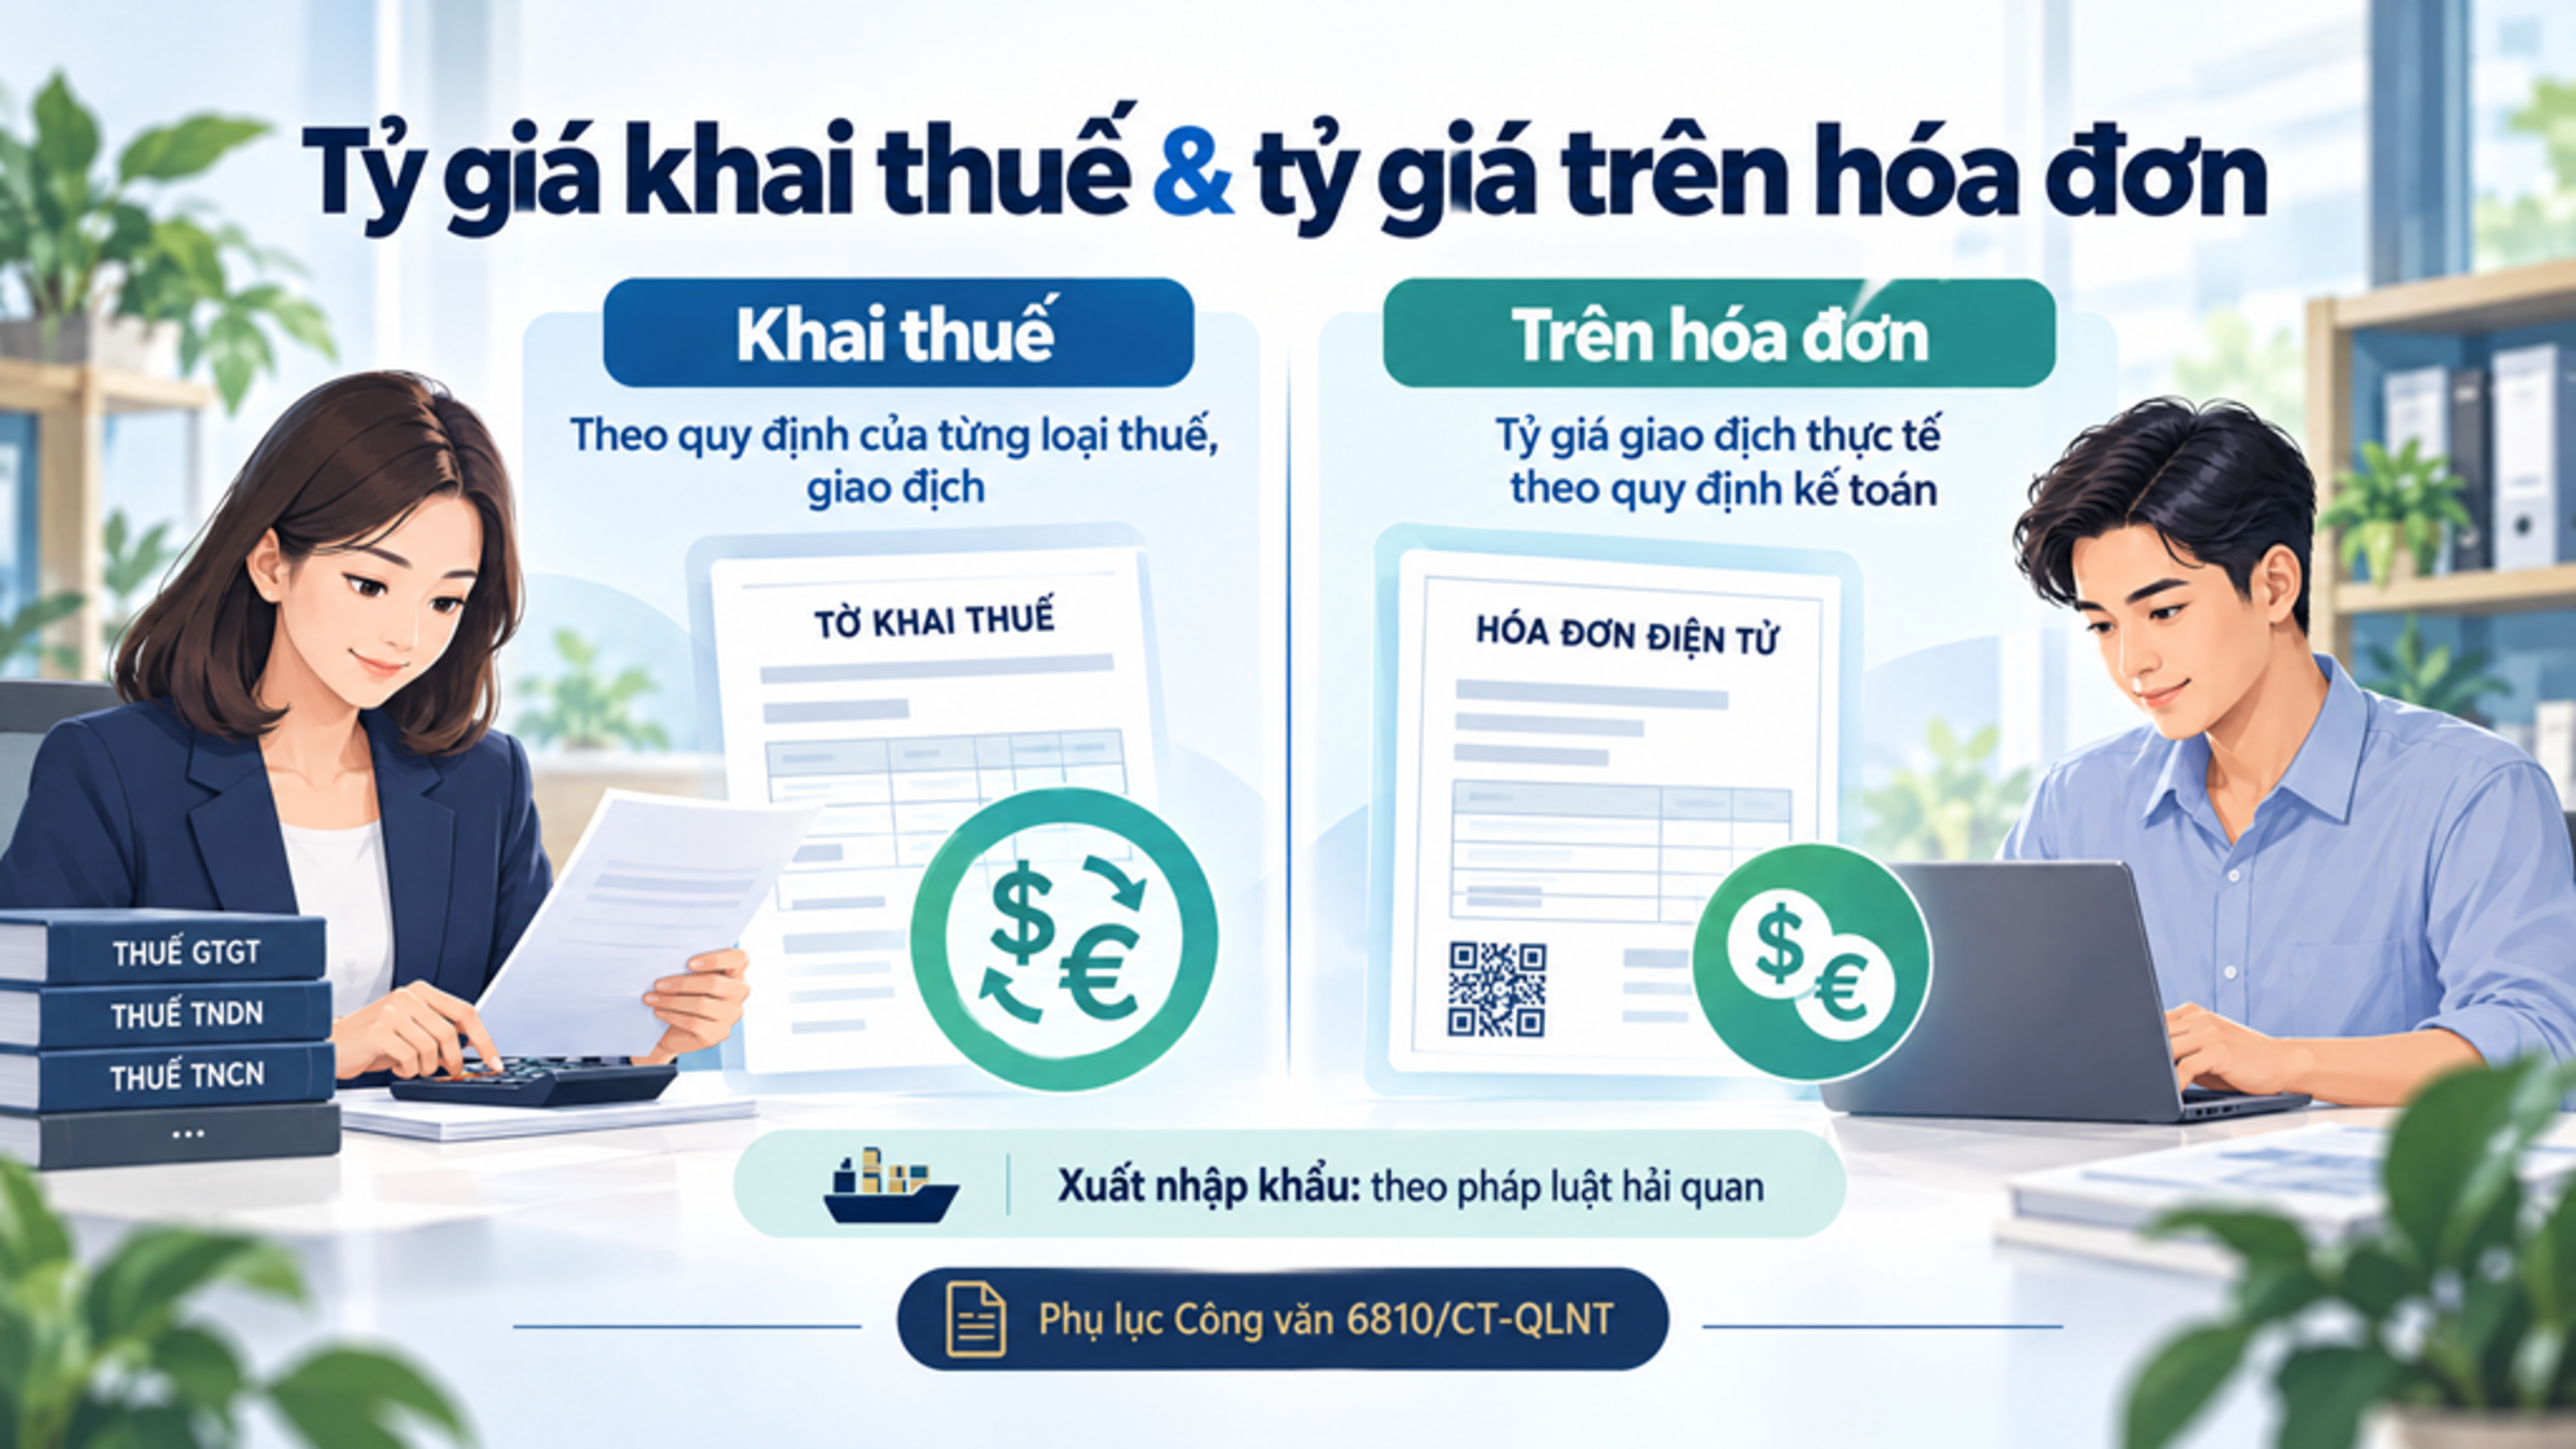
Theo Công văn 12842/NBI-QLDN3, căn cứ Luật Quản lý thuế 2025 và pháp luật về kế toán, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
Ví dụ
Công ty A xuất khẩu một lô hàng trị giá 20.000 USD.
Khi nghiệp vụ phát sinh bằng ngoại tệ, hóa đơn có thể thể hiện giá trị hàng hóa bằng USD và đồng thời thể hiện tỷ giá USD/VND theo tỷ giá giao dịch thực tế được xác định theo quy định kế toán.
2. Tỷ giá trên hóa đơn có phải là tỷ giá tính thuế hải quan không?
Không nhất thiết.
Đây là điểm doanh nghiệp xuất khẩu cần đặc biệt lưu ý.
Tỷ giá ghi trên hóa đơn được xác định theo pháp luật về kế toán, trong khi tỷ giá sử dụng để xác định trị giá tính thuế hải quan thực hiện theo quy định của pháp luật hải quan.
Vì vậy, cùng một giao dịch xuất khẩu, số tiền quy đổi sang VND trên hóa đơn và trên tờ khai hải quan có thể khác nhau do áp dụng tỷ giá cho các mục đích khác nhau.
3. Nếu tỷ giá trên hóa đơn khác tỷ giá trên tờ khai hải quan có phải điều chỉnh không?
Không phải điều chỉnh chỉ để hai số tiền quy đổi sang VND giống nhau.
Theo hướng dẫn của Cục Hải quan tại Công văn 21591/CHQ-NVTHQ, trường hợp trị giá giao dịch được thể hiện thống nhất bằng ngoại tệ nhưng số tiền quy đổi sang VND trên tờ khai hải quan khác với hóa đơn hoặc chứng từ khác do doanh nghiệp sử dụng tỷ giá khác nhau cho từng mục đích thì phần chênh lệch này không được xác định là chênh lệch về trị giá hàng hóa.
Doanh nghiệp không phải điều chỉnh tờ khai hải quan chỉ nhằm làm cho số tiền quy đổi trên các chứng từ giống nhau, nếu các nội dung liên quan đến bản chất giao dịch và trị giá hàng hóa bằng ngoại tệ phù hợp với hồ sơ, chứng từ thực tế.
Ví dụ
Công ty A xuất khẩu hàng hóa trị giá 50.000 USD.
Doanh nghiệp sử dụng:
Tỷ giá theo quy định kế toán để thể hiện trên hóa đơn;
Tỷ giá theo quy định hải quan để xác định trị giá tính thuế.
Nếu hai tỷ giá khác nhau thì số tiền VND trên hóa đơn và tờ khai hải quan có thể không giống nhau.
Trường hợp này không cần sửa tờ khai chỉ để hai số tiền VND bằng nhau, nếu hồ sơ vẫn phản ánh đúng trị giá giao dịch thực tế.
4. Tỷ giá ghi nhận doanh thu xuất khẩu được xác định thế nào?
Đối với doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC, tỷ giá ghi nhận doanh thu bằng ngoại tệ được xác định theo quy định về tỷ giá giao dịch thực tế.
Doanh nghiệp cần xác định đúng thời điểm phát sinh giao dịch và xem xét việc có phát sinh khoản tiền nhận trước của khách hàng hay không.
Nếu giao dịch có nhiều thời điểm thanh toán, kế toán cần căn cứ vào bản chất từng khoản và thời điểm phát sinh để xác định tỷ giá phù hợp theo chế độ kế toán.
5. Công văn 12842/NBI-QLDN3 có gì đáng chú ý?
Có thể tóm tắt hướng dẫn như sau:
Nội dung | Cách xác định |
|---|---|
Tỷ giá ghi trên hóa đơn | Theo tỷ giá giao dịch thực tế của pháp luật về kế toán |
Đồng tiền trên hóa đơn | Ngoại tệ nếu nghiệp vụ phát sinh bằng ngoại tệ theo quy định |
Tỷ giá tính thuế hải quan | Theo quy định của pháp luật hải quan |
Tỷ giá hóa đơn và hải quan khác nhau | Có thể xảy ra |
Có phải sửa tờ khai để số VND giống hóa đơn? | Không, nếu bản chất giao dịch và trị giá ngoại tệ phù hợp hồ sơ |
6. Doanh nghiệp xuất khẩu cần lưu ý gì?
Khi lập hóa đơn xuất khẩu bằng ngoại tệ, doanh nghiệp nên:
Thứ nhất, xác định đúng bản chất giao dịch.
Nếu nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định về ngoại hối thì hóa đơn thực hiện theo quy định về đồng tiền và tỷ giá nêu trên.
Thứ hai, xác định tỷ giá trên hóa đơn theo pháp luật về kế toán.
Không mặc nhiên lấy tỷ giá tính thuế hải quan để ghi trên hóa đơn.
Thứ ba, phân biệt tỷ giá hóa đơn và tỷ giá hải quan.
Hai tỷ giá phục vụ các mục đích khác nhau nên có thể cho ra số tiền quy đổi VND khác nhau.
Thứ tư, lưu đầy đủ căn cứ xác định tỷ giá.
Doanh nghiệp nên lưu các tài liệu, chứng từ liên quan đến tỷ giá sử dụng để thuận tiện cho việc kiểm tra, đối chiếu sau này.
7. Tóm lại
Theo Công văn 12842/NBI-QLDN3 ngày 30/09/2026, đối với hàng hóa xuất khẩu phát sinh bằng ngoại tệ, người bán thể hiện tỷ giá ngoại tệ với đồng Việt Nam trên hóa đơn theo quy định tại Nghị định 254/2026/NĐ-CP.
Tỷ giá thể hiện trên hóa đơn được xác định là tỷ giá giao dịch thực tế theo quy định của pháp luật về kế toán.
Doanh nghiệp cũng cần phân biệt tỷ giá trên hóa đơn với tỷ giá tính thuế hải quan. Nếu số tiền quy đổi sang VND trên hóa đơn và tờ khai hải quan khác nhau do áp dụng tỷ giá khác nhau cho từng mục đích thì không phải điều chỉnh chỉ để thống nhất hai số liệu, với điều kiện trị giá hàng hóa bằng ngoại tệ và các nội dung liên quan phù hợp với hồ sơ, chứng từ thực tế.