Tỷ giá xuất hóa đơn xuất khẩu năm 2026 được xác định thế nào? Cập nhật Công văn 6810/CT-QLNT và hướng dẫn xác định tỷ giá trên hóa đơn, tỷ giá hạch toán kế toán và tỷ giá tính thuế hải quan.
Từ năm 2026, doanh nghiệp xuất khẩu cần phân biệt tỷ giá thể hiện trên hóa đơn, tỷ giá hạch toán kế toán và tỷ giá tính thuế hải quan.
Đặc biệt, ngày 14/09/2026, Cục Thuế ban hành Công văn 6810/CT-QLNT hướng dẫn về tỷ giá trên hóa đơn. Theo đó, đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, tỷ giá thể hiện trên hóa đơn được xác định theo tỷ giá giao dịch thực tế theo pháp luật về kế toán.
1. Tỷ giá xuất hóa đơn xuất khẩu năm 2026 là tỷ giá nào?
Theo Công văn 6810/CT-QLNT, trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ thì người bán thể hiện tỷ giá ngoại tệ với đồng Việt Nam trên hóa đơn theo quy định tại Nghị định 254/2026/NĐ-CP.
Tỷ giá này được xác định theo pháp luật về kế toán. Đối với doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, tỷ giá giao dịch thực tế tại ngày giao dịch là:
Tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch; hoặc
Tỷ giá xấp xỉ, với mức chênh lệch không vượt quá ±1% so với tỷ giá mua bán chuyển khoản trung bình.
Việc sử dụng tỷ giá xấp xỉ phải bảo đảm không làm ảnh hưởng trọng yếu đến báo cáo tài chính.
Như vậy, tỷ giá xuất hóa đơn xuất khẩu năm 2026 không mặc nhiên là tỷ giá mua của ngân hàng như cách xác định trước đây theo Thông tư 200/2014/TT-BTC.
2. Trường hợp xuất khẩu có nhận tiền trước thì xác định tỷ giá thế nào?
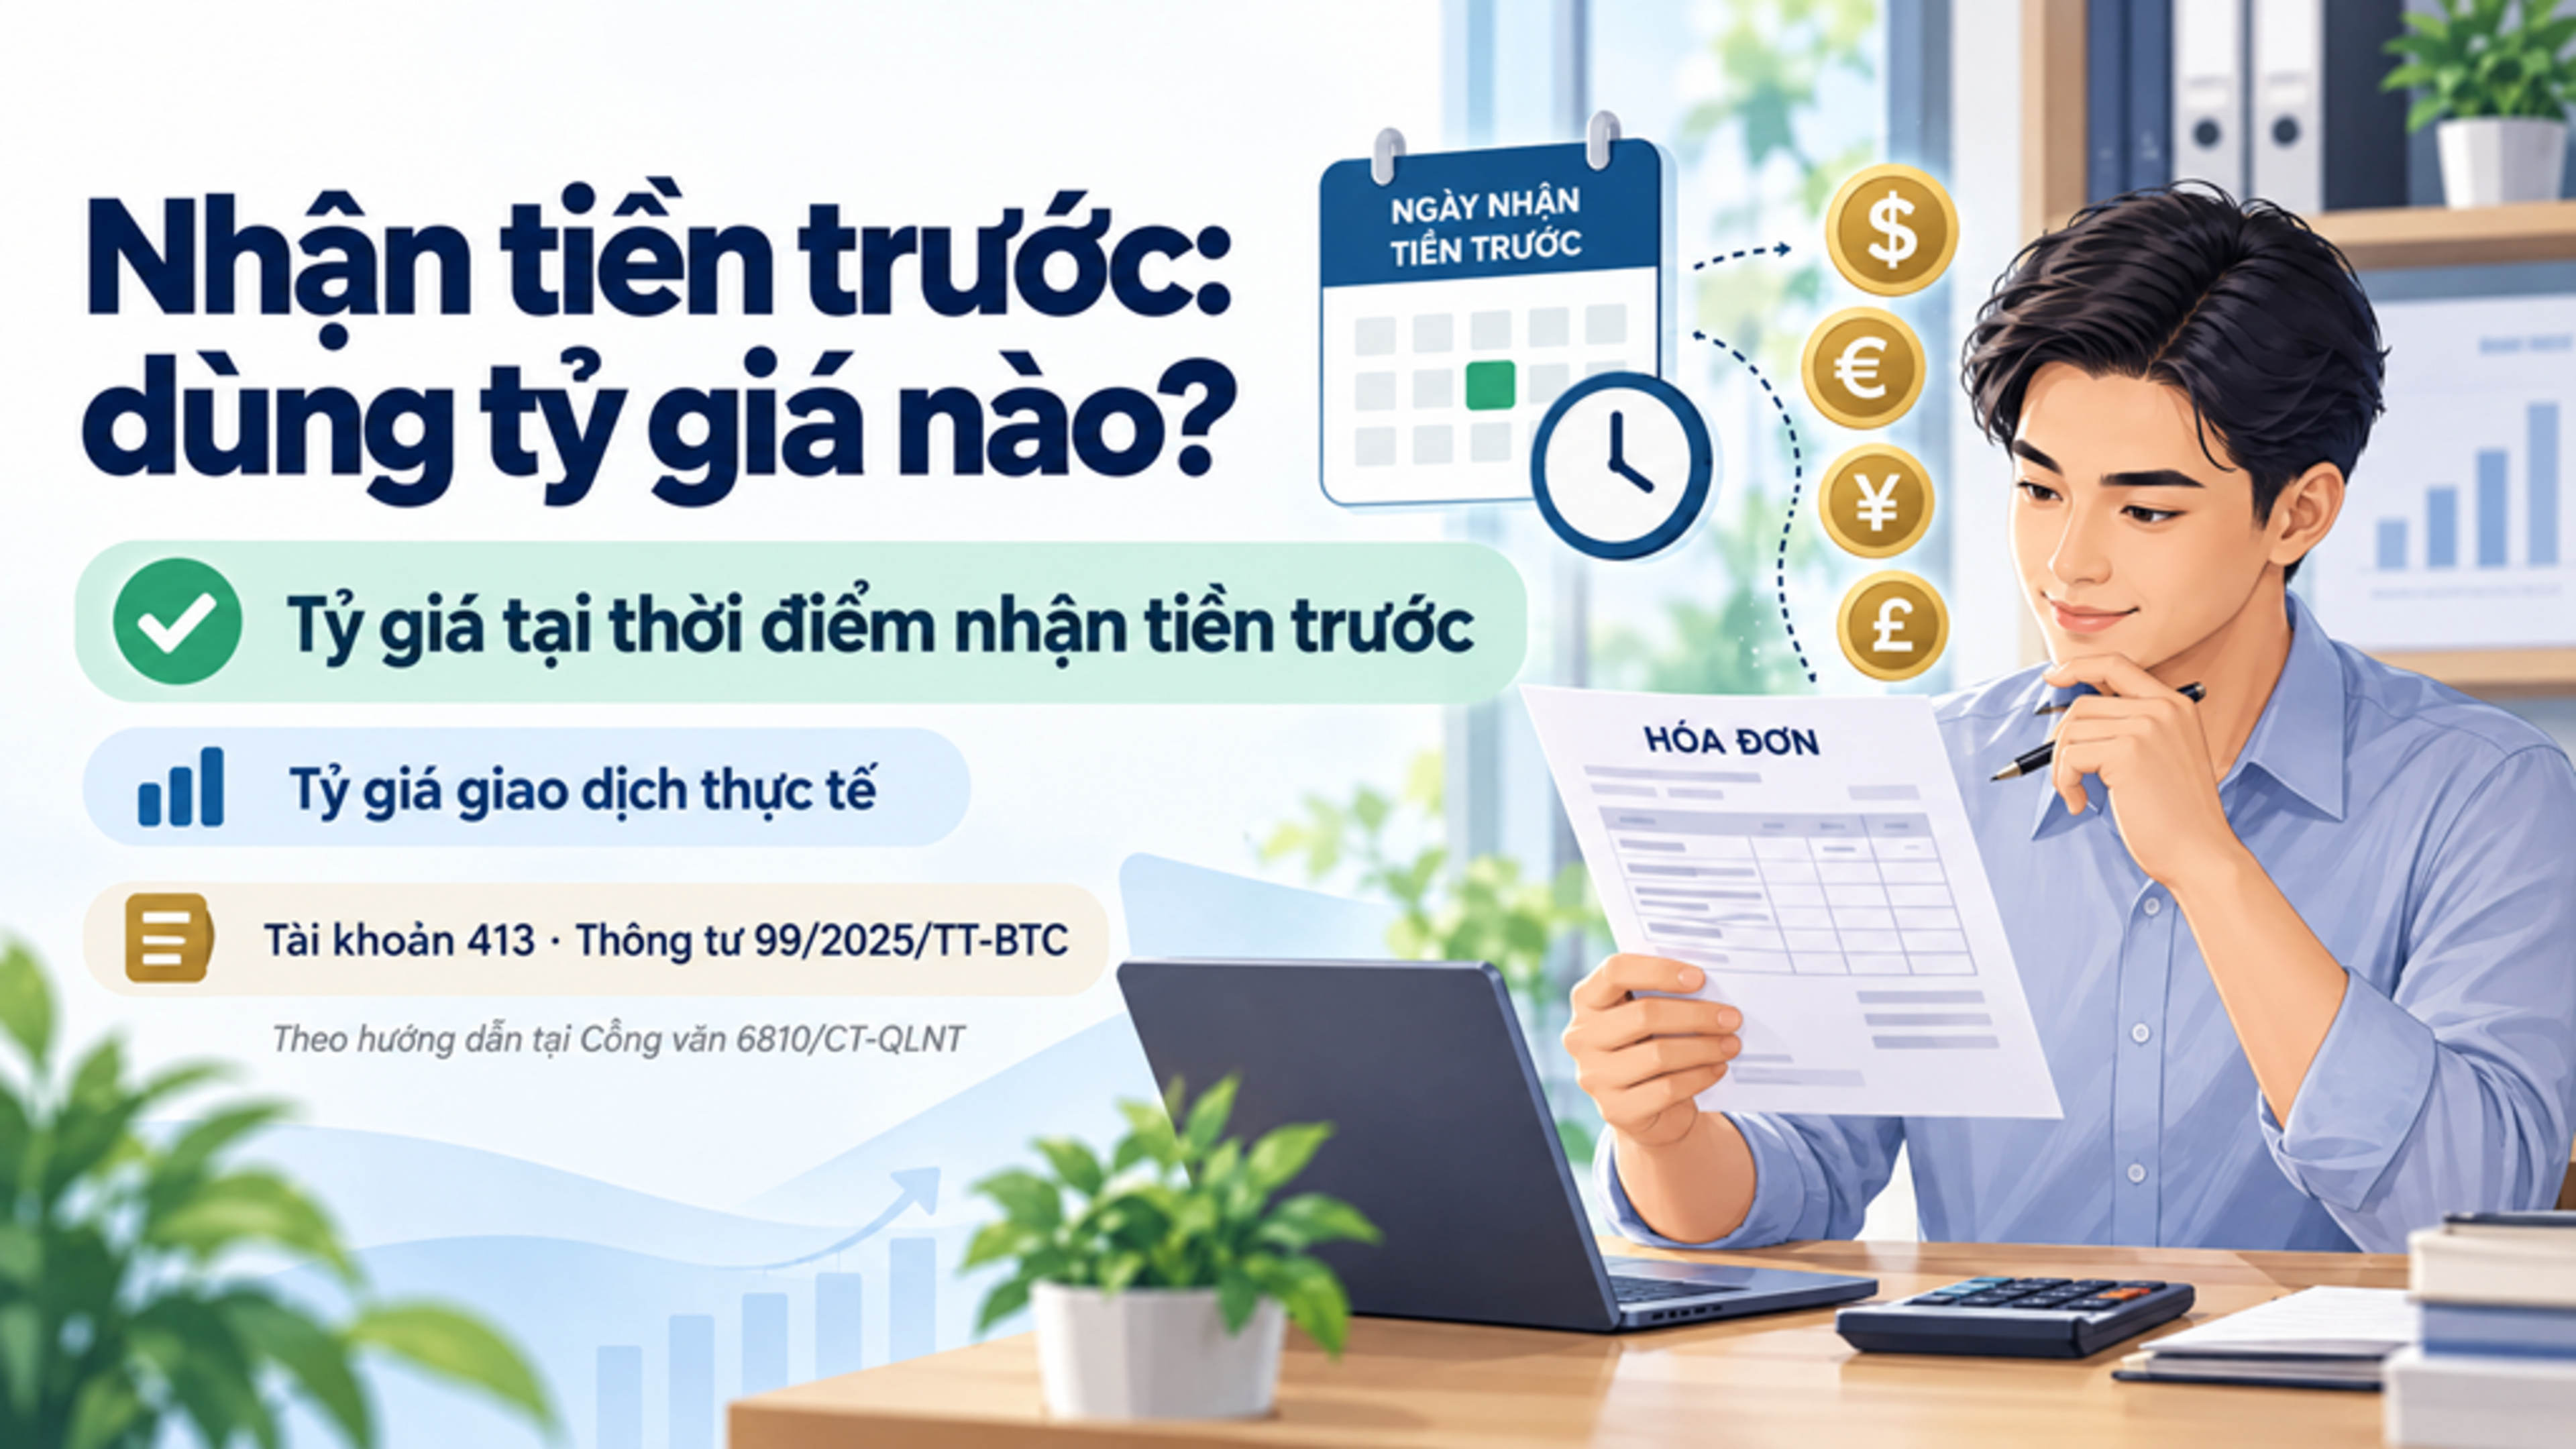
Khi doanh nghiệp xuất khẩu và có nhận trước tiền của người mua, cần xác định tỷ giá theo thời điểm phát sinh giao dịch.
Theo nguyên tắc tại Thông tư 99/2025/TT-BTC:
Phần doanh thu tương ứng với số tiền đã nhận trước: sử dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước.
Phần doanh thu chưa nhận trước tiền: sử dụng tỷ giá giao dịch thực tế tại thời điểm ghi nhận doanh thu.
Đây là điểm doanh nghiệp cần lưu ý khi hợp đồng xuất khẩu có thanh toán trước một phần hoặc toàn bộ giá trị hàng hóa.
Ví dụ
Công ty A xuất khẩu hàng hóa trị giá 100.000 USD.
Khách hàng thanh toán trước 30.000 USD, phần còn lại 70.000 USD thanh toán sau.
Khi ghi nhận doanh thu, doanh nghiệp cần xác định tỷ giá phù hợp cho:
30.000 USD đã nhận trước;
70.000 USD chưa nhận trước.
Không nên áp dụng một tỷ giá duy nhất cho toàn bộ 100.000 USD nếu bản chất giao dịch có phát sinh khoản tiền nhận trước ở các thời điểm khác nhau.
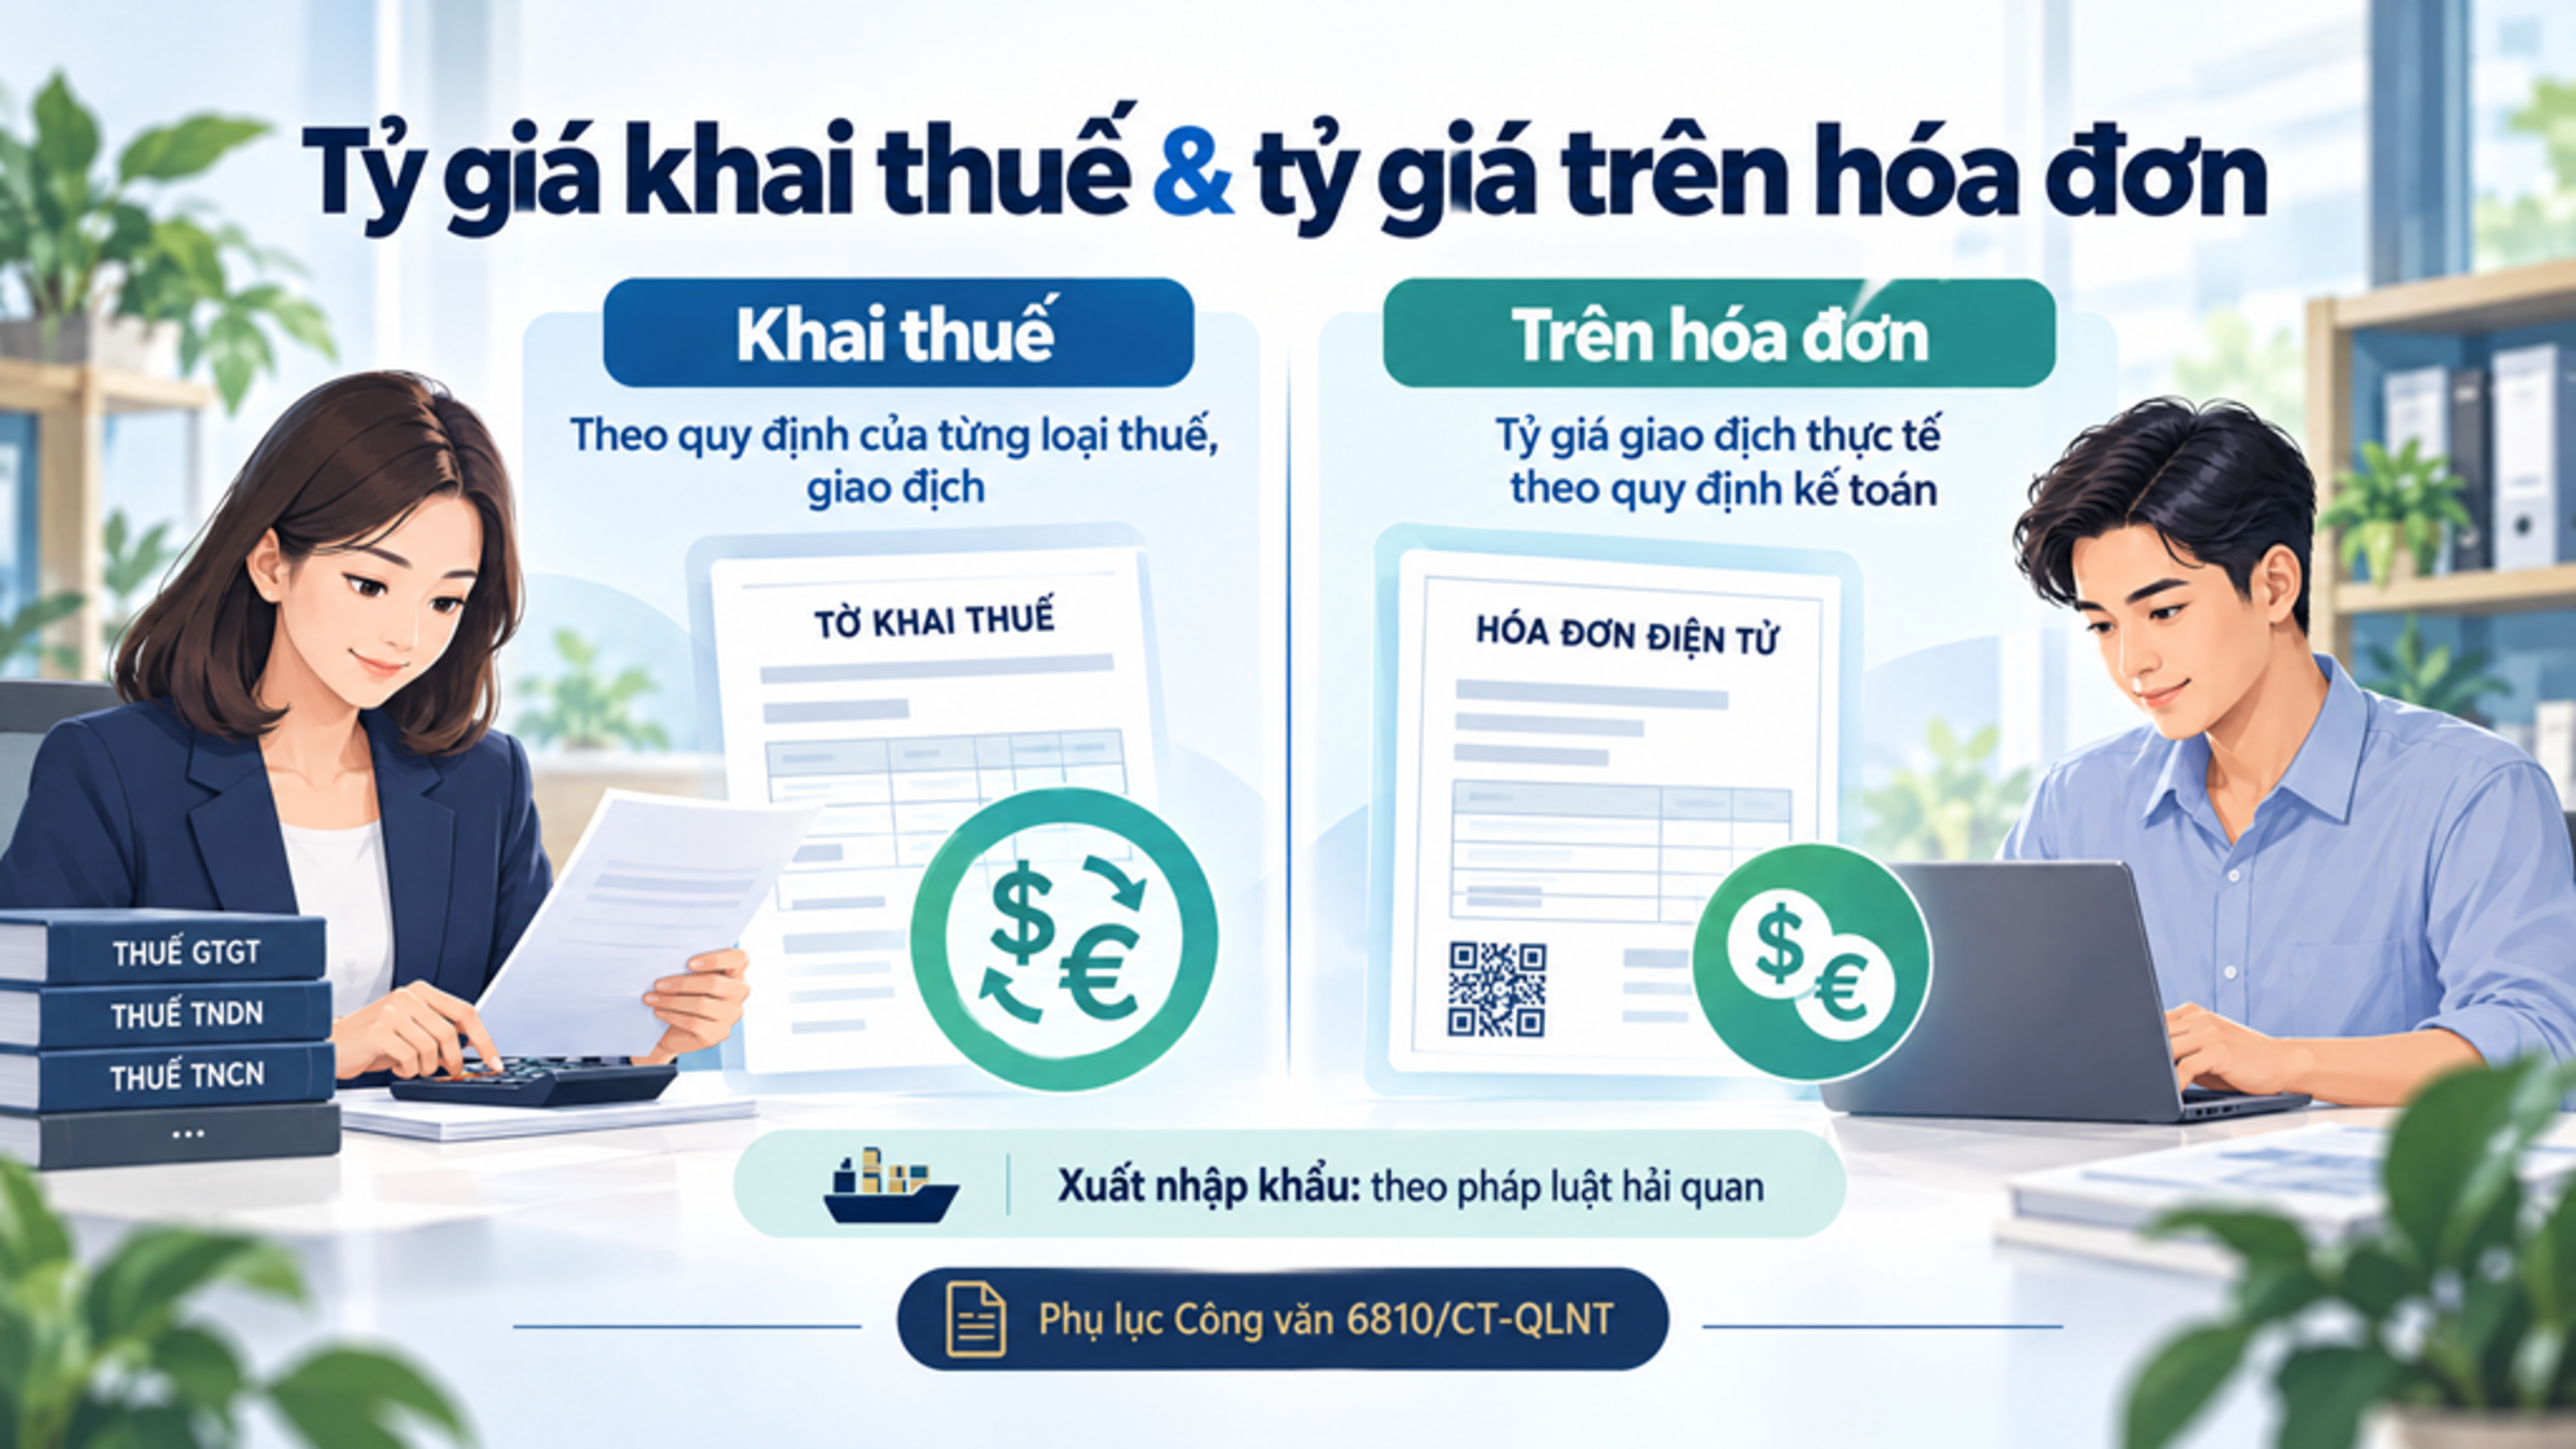
3. Tỷ giá trên hóa đơn có giống tỷ giá tính thuế xuất khẩu không?
Không nhất thiết giống nhau.
Đây là điểm doanh nghiệp xuất khẩu cần đặc biệt lưu ý từ ngày 01/07/2026.
Tỷ giá trên hóa đơn
Tỷ giá thể hiện trên hóa đơn đối với nghiệp vụ phát sinh bằng ngoại tệ được xác định theo tỷ giá giao dịch thực tế theo pháp luật về kế toán.
Tỷ giá tính thuế hàng hóa xuất khẩu
Đối với hàng hóa xuất khẩu, tỷ giá tính thuế thực hiện theo pháp luật về hải quan theo khoản 4 Điều 14 Nghị định 252/2026/NĐ-CP.
Theo hướng dẫn hiện hành, tỷ giá hải quan được xác định theo quy định riêng, không phải lấy tỷ giá trên hóa đơn để thay thế.
Do đó, cùng một giao dịch xuất khẩu có thể xuất hiện số tiền quy đổi sang VND khác nhau trên hóa đơn và tờ khai hải quan.
4. Chênh lệch tỷ giá trên hóa đơn và tờ khai hải quan có phải điều chỉnh không?
Không phải điều chỉnh chỉ vì hai tỷ giá khác nhau.
Cùng một trị giá hàng hóa bằng ngoại tệ nhưng số tiền quy đổi sang VND trên các chứng từ có thể khác nhau do mỗi chứng từ được sử dụng tỷ giá cho một mục đích khác nhau.
Cục Hải quan cũng đã hướng dẫn rằng doanh nghiệp không phải điều chỉnh tờ khai hải quan chỉ nhằm làm cho số tiền VND trên các chứng từ giống nhau, nếu trị giá hàng hóa bằng ngoại tệ và các nội dung liên quan phù hợp với hồ sơ, chứng từ thực tế.
5. Tỷ giá xuất hóa đơn theo Thông tư 99/2025/TT-BTC được xác định ra sao?
Thông tư 99/2025/TT-BTC quy định hai nhóm tỷ giá chính:
Loại tỷ giá | Cách xác định |
|---|---|
Tỷ giá giao dịch thực tế | Tỷ giá mua bán chuyển khoản trung bình hoặc tỷ giá xấp xỉ ±1% tại ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch |
Tỷ giá ghi sổ | Tỷ giá ghi sổ thực tế đích danh hoặc tỷ giá ghi sổ bình quân gia quyền |
Trong đó, khi ghi nhận doanh thu xuất khẩu, doanh nghiệp sử dụng tỷ giá giao dịch thực tế theo thời điểm và bản chất của giao dịch.
Cần phân biệt tỷ giá giao dịch thực tế dùng để ghi nhận nghiệp vụ với tỷ giá ghi sổ dùng để theo dõi, đánh giá các khoản mục tiền tệ có gốc ngoại tệ.
6. Tỷ giá xuất hóa đơn xuất khẩu khác gì so với quy định trước đây?
Trước khi Thông tư 99/2025/TT-BTC có hiệu lực, theo Thông tư 200/2014/TT-BTC, tỷ giá giao dịch thực tế khi ghi nhận doanh thu bán hàng bằng ngoại tệ được xác định theo nguyên tắc khác, trong đó thường sử dụng tỷ giá mua của ngân hàng thương mại nơi doanh nghiệp chỉ định khách hàng thanh toán.
Từ năm 2026, doanh nghiệp áp dụng Thông tư 99 cần xác định tỷ giá theo tỷ giá giao dịch thực tế được quy định trong chế độ kế toán mới.
7. Khi lập hóa đơn xuất khẩu bằng ngoại tệ cần lưu ý gì?
Theo Nghị định 254/2026/NĐ-CP, trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định về ngoại hối, hóa đơn có thể thể hiện đơn giá, thành tiền và tổng tiền thanh toán bằng ngoại tệ theo quy định.
Đồng thời, người bán phải thể hiện tỷ giá ngoại tệ với đồng Việt Nam theo quy định.
Doanh nghiệp nên lưu ý:
Xác định đúng thời điểm ghi nhận doanh thu;
Kiểm tra có phát sinh tiền nhận trước hay không;
Xác định đúng ngân hàng thương mại thường xuyên giao dịch;
Lưu căn cứ xác định tỷ giá sử dụng;
Phân biệt tỷ giá trên hóa đơn với tỷ giá tính thuế hải quan;
Không tự điều chỉnh tờ khai chỉ để số tiền quy đổi VND trên các chứng từ giống nhau.
8. Ví dụ xác định tỷ giá khi xuất khẩu hàng hóa
Công ty A xuất khẩu một lô hàng trị giá 50.000 USD cho khách hàng nước ngoài.
Công ty không nhận tiền trước và ghi nhận doanh thu tại thời điểm phát sinh giao dịch.
Giả sử tỷ giá giao dịch thực tế tại ngân hàng thương mại nơi công ty thường xuyên giao dịch là 25.800 VND/USD.
Khi đó, giá trị doanh thu quy đổi phục vụ kế toán là:
50.000 USD × 25.800 = 1.290.000.000 đồng
Tuy nhiên, khi thực hiện thủ tục hải quan, doanh nghiệp phải sử dụng tỷ giá tính thuế theo quy định của pháp luật hải quan, không mặc nhiên sử dụng 25.800 VND/USD.
9. Tóm tắt cách xác định tỷ giá xuất hóa đơn xuất khẩu 2026
Nội dung | Tỷ giá áp dụng |
|---|---|
Tỷ giá thể hiện trên hóa đơn | Theo tỷ giá giao dịch thực tế của pháp luật về kế toán |
Doanh nghiệp áp dụng TT99/2025 | Tỷ giá mua bán chuyển khoản trung bình hoặc tỷ giá xấp xỉ ±1% |
Doanh thu có nhận tiền trước | Phần nhận trước áp dụng tỷ giá tại thời điểm nhận trước |
Doanh thu chưa nhận trước | Áp dụng tỷ giá tại thời điểm ghi nhận doanh thu |
Tỷ giá tính thuế hàng xuất khẩu | Theo pháp luật về hải quan |
Tỷ giá trên hóa đơn và tỷ giá hải quan khác nhau | Không phải điều chỉnh chỉ để hai tỷ giá giống nhau |
Kết luận
Từ năm 2026, doanh nghiệp xuất khẩu cần phân biệt rõ tỷ giá xuất hóa đơn và tỷ giá tính thuế hải quan.
Theo Công văn 6810/CT-QLNT ngày 14/09/2026, tỷ giá thể hiện trên hóa đơn đối với nghiệp vụ phát sinh bằng ngoại tệ là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán. Với doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, tỷ giá giao dịch thực tế là tỷ giá mua bán chuyển khoản trung bình hoặc tỷ giá xấp xỉ không vượt quá ±1% tại ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch.
Trong khi đó, tỷ giá tính thuế đối với hàng hóa xuất khẩu được thực hiện theo pháp luật về hải quan. Vì vậy, số tiền quy đổi sang VND trên hóa đơn và tờ khai hải quan có thể khác nhau và doanh nghiệp không phải điều chỉnh chỉ để hai số liệu này giống nhau.