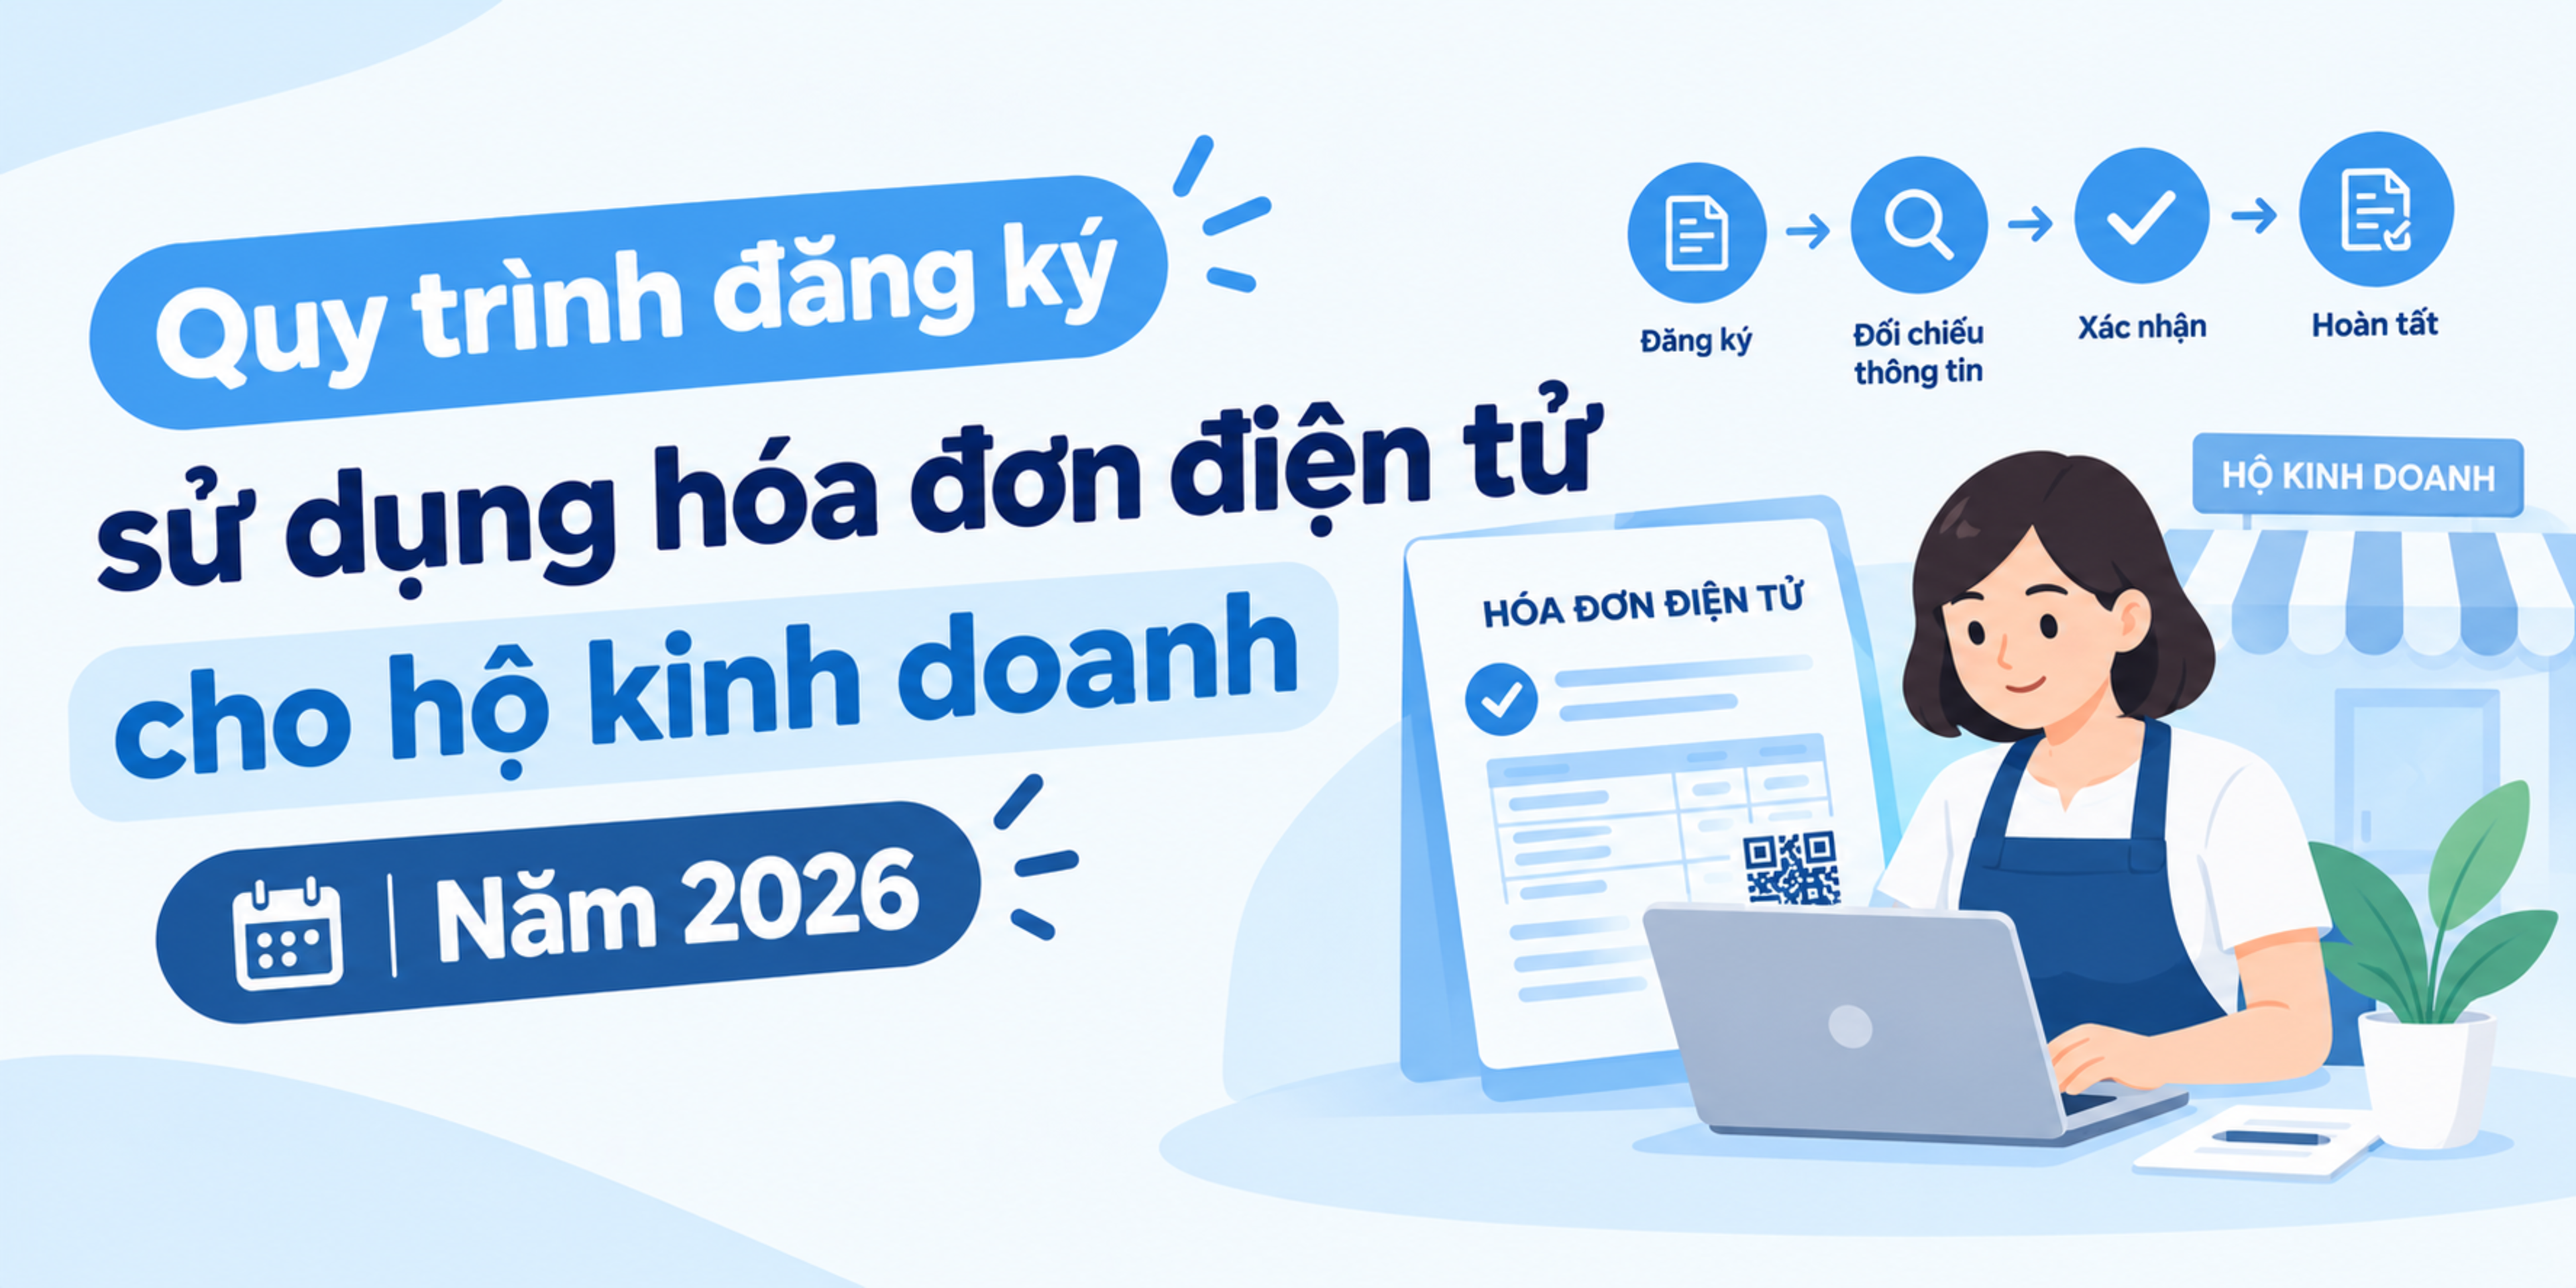
Từ 01/07/2026, đăng ký sử dụng hóa đơn điện tử thực hiện theo Mẫu 01/ĐKTĐ-HĐĐT ban hành kèm Thông tư 91/2026/TT-BTC. Cập nhật mẫu đăng ký, cách thực hiện và thời gian cơ quan thuế xử lý hồ sơ.
Từ ngày 01/07/2026, việc đăng ký sử dụng hóa đơn điện tử được thực hiện theo Thông tư 91/2026/TT-BTC và Nghị định 254/2026/NĐ-CP.
Vậy hiện nay doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử bằng mẫu nào? Hồ sơ được gửi ở đâu và cơ quan thuế xử lý trong bao lâu?
1. Đăng ký sử dụng hóa đơn điện tử theo mẫu nào?
Theo Thông tư 91/2026/TT-BTC, tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử thực hiện theo:
Mẫu số 01/ĐKTĐ-HĐĐT – Tờ khai đăng ký thông tin sử dụng hóa đơn điện tử.
Mẫu này được ban hành tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC và áp dụng từ ngày 01/07/2026.
Do đó, khi đăng ký mới hoặc thay đổi thông tin đăng ký sử dụng hóa đơn điện tử, người nộp thuế cần sử dụng đúng Mẫu 01/ĐKTĐ-HĐĐT.
2. Mẫu 01/ĐKTĐ-HĐĐT dùng trong trường hợp nào?
Mẫu 01/ĐKTĐ-HĐĐT được sử dụng để:
Đăng ký sử dụng hóa đơn điện tử;
Đăng ký thay đổi thông tin sử dụng hóa đơn điện tử;
Đăng ký các nội dung liên quan đến hình thức sử dụng hóa đơn điện tử theo quy định.
Trường hợp có thay đổi thông tin đã đăng ký, người nộp thuế cũng thực hiện cập nhật và gửi lại thông tin theo mẫu này.
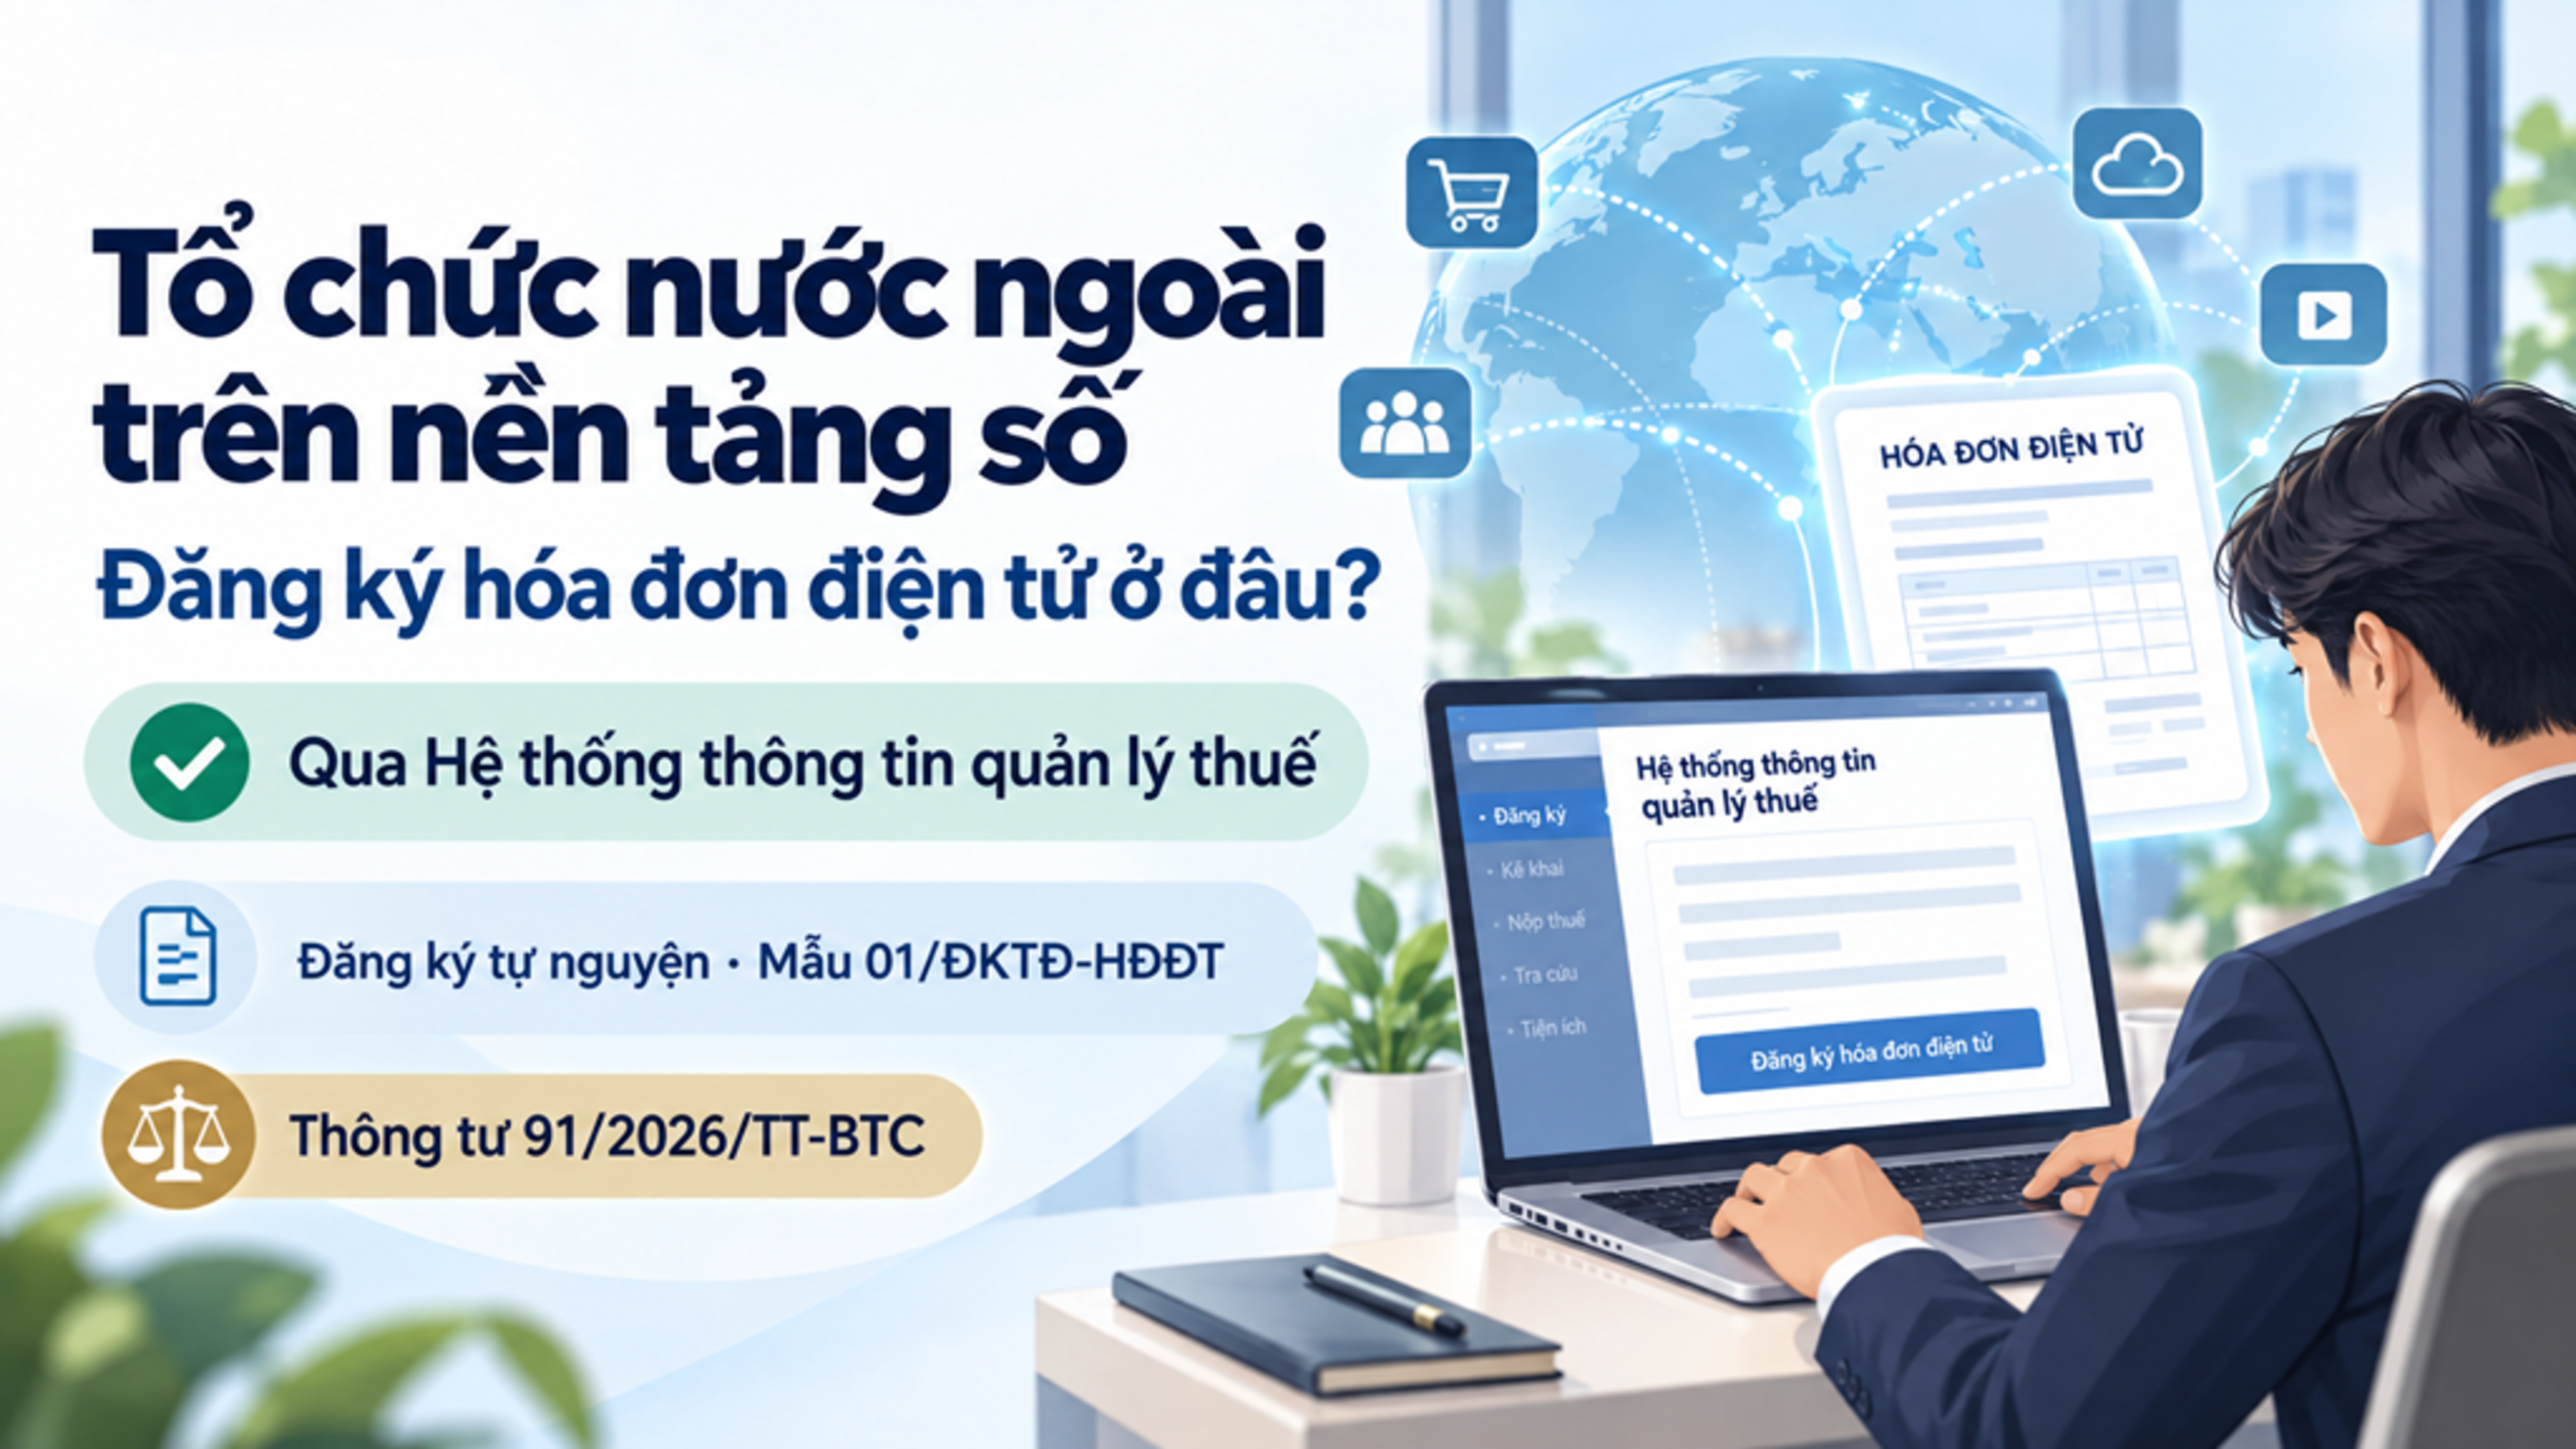
3. Đăng ký sử dụng hóa đơn điện tử ở đâu?
Tùy trường hợp, người nộp thuế có thể thực hiện đăng ký thông qua:
Cổng Dịch vụ công Quốc gia;
Hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử theo quy định.
Đối với doanh nghiệp là tổ chức kết nối chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế, việc đăng ký được thực hiện thông qua Hệ thống thông tin quản lý thuế hoặc Cổng Dịch vụ công Quốc gia.
4. Sau khi đăng ký, cơ quan thuế kiểm tra thông tin như thế nào?
Theo Điều 6 Thông tư 91/2026/TT-BTC, trong thời gian 01 ngày làm việc kể từ ngày tiếp nhận đăng ký, hệ thống thông tin quản lý thuế thực hiện đối chiếu thông tin của người đăng ký.
Đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và chủ doanh nghiệp tư nhân, hệ thống có thể đối chiếu thông tin của người đại diện hoặc chủ thể đăng ký với dữ liệu đăng ký doanh nghiệp, đăng ký thuế và dữ liệu dân cư hoặc dữ liệu định danh, xác thực điện tử.
Trường hợp thông tin không khớp
Nếu thông tin không khớp, hệ thống gửi thông báo không chấp nhận đăng ký và cung cấp các trường thông tin không khớp để người nộp thuế điều chỉnh.
Trường hợp thông tin khớp
Nếu thông tin khớp, hệ thống gửi yêu cầu để người nộp thuế thực hiện xác nhận theo quy định.
Người nộp thuế phải xác nhận ngay trong ngày làm việc hoặc chậm nhất ngày làm việc tiếp theo.
Nếu quá thời hạn mà chưa xác nhận hoặc xác nhận không thành công, hệ thống có thể gửi thông báo không chấp nhận đăng ký sử dụng hóa đơn điện tử.
5. Khi nào cơ quan thuế chấp nhận đăng ký sử dụng hóa đơn điện tử?
Trường hợp người nộp thuế đã xác nhận đúng thời hạn và không thuộc nhóm phải giải trình, bổ sung thông tin hoặc nhóm có rủi ro cao theo quy định, cơ quan thuế ban hành thông báo chấp nhận đăng ký sử dụng hóa đơn điện tử.
Việc chấp nhận được thực hiện chậm nhất vào ngày làm việc tiếp theo theo quy định tại Thông tư 91/2026/TT-BTC.
6. Trường hợp nào có thể bị yêu cầu giải trình, bổ sung?
Sau khi thông tin được đối chiếu, người nộp thuế có thể bị yêu cầu giải trình, bổ sung thông tin nếu thuộc các trường hợp được quy định tại Điều 6 và Điều 7 Thông tư 91/2026/TT-BTC.
Một số trường hợp liên quan đến:
Người đại diện hoặc chủ sở hữu có liên quan đến người nộp thuế đang ở trạng thái mã số thuế đặc biệt;
Người nộp thuế có vi phạm về thuế, hóa đơn, chứng từ;
Người nộp thuế thuộc diện có rủi ro cao khi đăng ký sử dụng hóa đơn điện tử;
Một số dấu hiệu rủi ro khác do cơ quan thuế xác định.
Khi đó, cơ quan thuế có thể gửi Thông báo về việc giải trình, bổ sung thông tin, tài liệu để người nộp thuế thực hiện theo yêu cầu.
7. Mẫu đăng ký sử dụng hóa đơn điện tử và chứng từ điện tử có giống nhau không?
Không.
Thông tư 91/2026/TT-BTC quy định hai mẫu riêng:
Nội dung | Mẫu sử dụng |
|---|---|
Đăng ký sử dụng hóa đơn điện tử | Mẫu 01/ĐKTĐ-HĐĐT |
Đăng ký sử dụng chứng từ điện tử | Mẫu 01/ĐKTĐ-CTĐT |
Vì vậy, doanh nghiệp hoặc hộ kinh doanh đăng ký hóa đơn điện tử không sử dụng Mẫu 01/ĐKTĐ-CTĐT. Mẫu này dành cho việc đăng ký sử dụng chứng từ điện tử.
8. Có phải đăng ký lại nếu thay đổi thông tin hóa đơn điện tử?
Có.
Khi có thay đổi thông tin đã đăng ký sử dụng hóa đơn điện tử, người nộp thuế thực hiện thay đổi thông tin và gửi lại cơ quan thuế theo Mẫu 01/ĐKTĐ-HĐĐT.
Do đó, doanh nghiệp nên kiểm tra thông tin đăng ký khi có thay đổi về hình thức sử dụng hóa đơn hoặc các thông tin liên quan để thực hiện cập nhật theo quy định.
9. Tóm tắt mẫu đăng ký hóa đơn điện tử từ 01/07/2026
Nội dung | Quy định |
|---|---|
Văn bản áp dụng | Thông tư 91/2026/TT-BTC |
Mẫu đăng ký HĐĐT | 01/ĐKTĐ-HĐĐT |
Phụ lục | Phụ lục III |
Đối tượng | Tổ chức, hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp đăng ký HĐĐT |
Đăng ký ở đâu | Hệ thống thông tin quản lý thuế, Cổng DVC Quốc gia hoặc tổ chức cung cấp dịch vụ HĐĐT theo trường hợp |
Đối chiếu thông tin | Trong 01 ngày làm việc |
Xác nhận của người nộp thuế | Ngay trong ngày hoặc chậm nhất ngày làm việc tiếp theo |
Thay đổi thông tin | Sử dụng lại Mẫu 01/ĐKTĐ-HĐĐT |
Kết luận
Từ ngày 01/07/2026, tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử thực hiện theo Mẫu số 01/ĐKTĐ-HĐĐT – Tờ khai đăng ký thông tin sử dụng hóa đơn điện tử, ban hành tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
Khi đăng ký, người nộp thuế cần chú ý việc đối chiếu thông tin, xác nhận điện tử và thời hạn xử lý để tránh hồ sơ bị từ chối hoặc phải thực hiện lại. Nếu có thay đổi thông tin đã đăng ký, cũng sử dụng Mẫu 01/ĐKTĐ-HĐĐT để cập nhật theo quy định.