Tổ chức nước ngoài kinh doanh, cung cấp dịch vụ qua nền tảng thương mại điện tử hoặc nền tảng số tại Việt Nam đăng ký sử dụng hóa đơn điện tử ở đâu? Tìm hiểu nơi đăng ký, mẫu biểu áp dụng và các nguyên tắc cần lưu ý theo Thông tư 91/2026/TT-BTC.
1. Tổ chức nước ngoài kinh doanh qua nền tảng số đăng ký sử dụng hóa đơn điện tử ở đâu?
Theo khoản 1 Điều 6 Thông tư 91/2026/TT-BTC, tổ chức nước ngoài có hoạt động kinh doanh, cung cấp dịch vụ thông qua nền tảng thương mại điện tử hoặc nền tảng số khác nếu tự nguyện đăng ký sử dụng hóa đơn điện tử thì thực hiện đăng ký thông qua Hệ thống thông tin quản lý thuế.
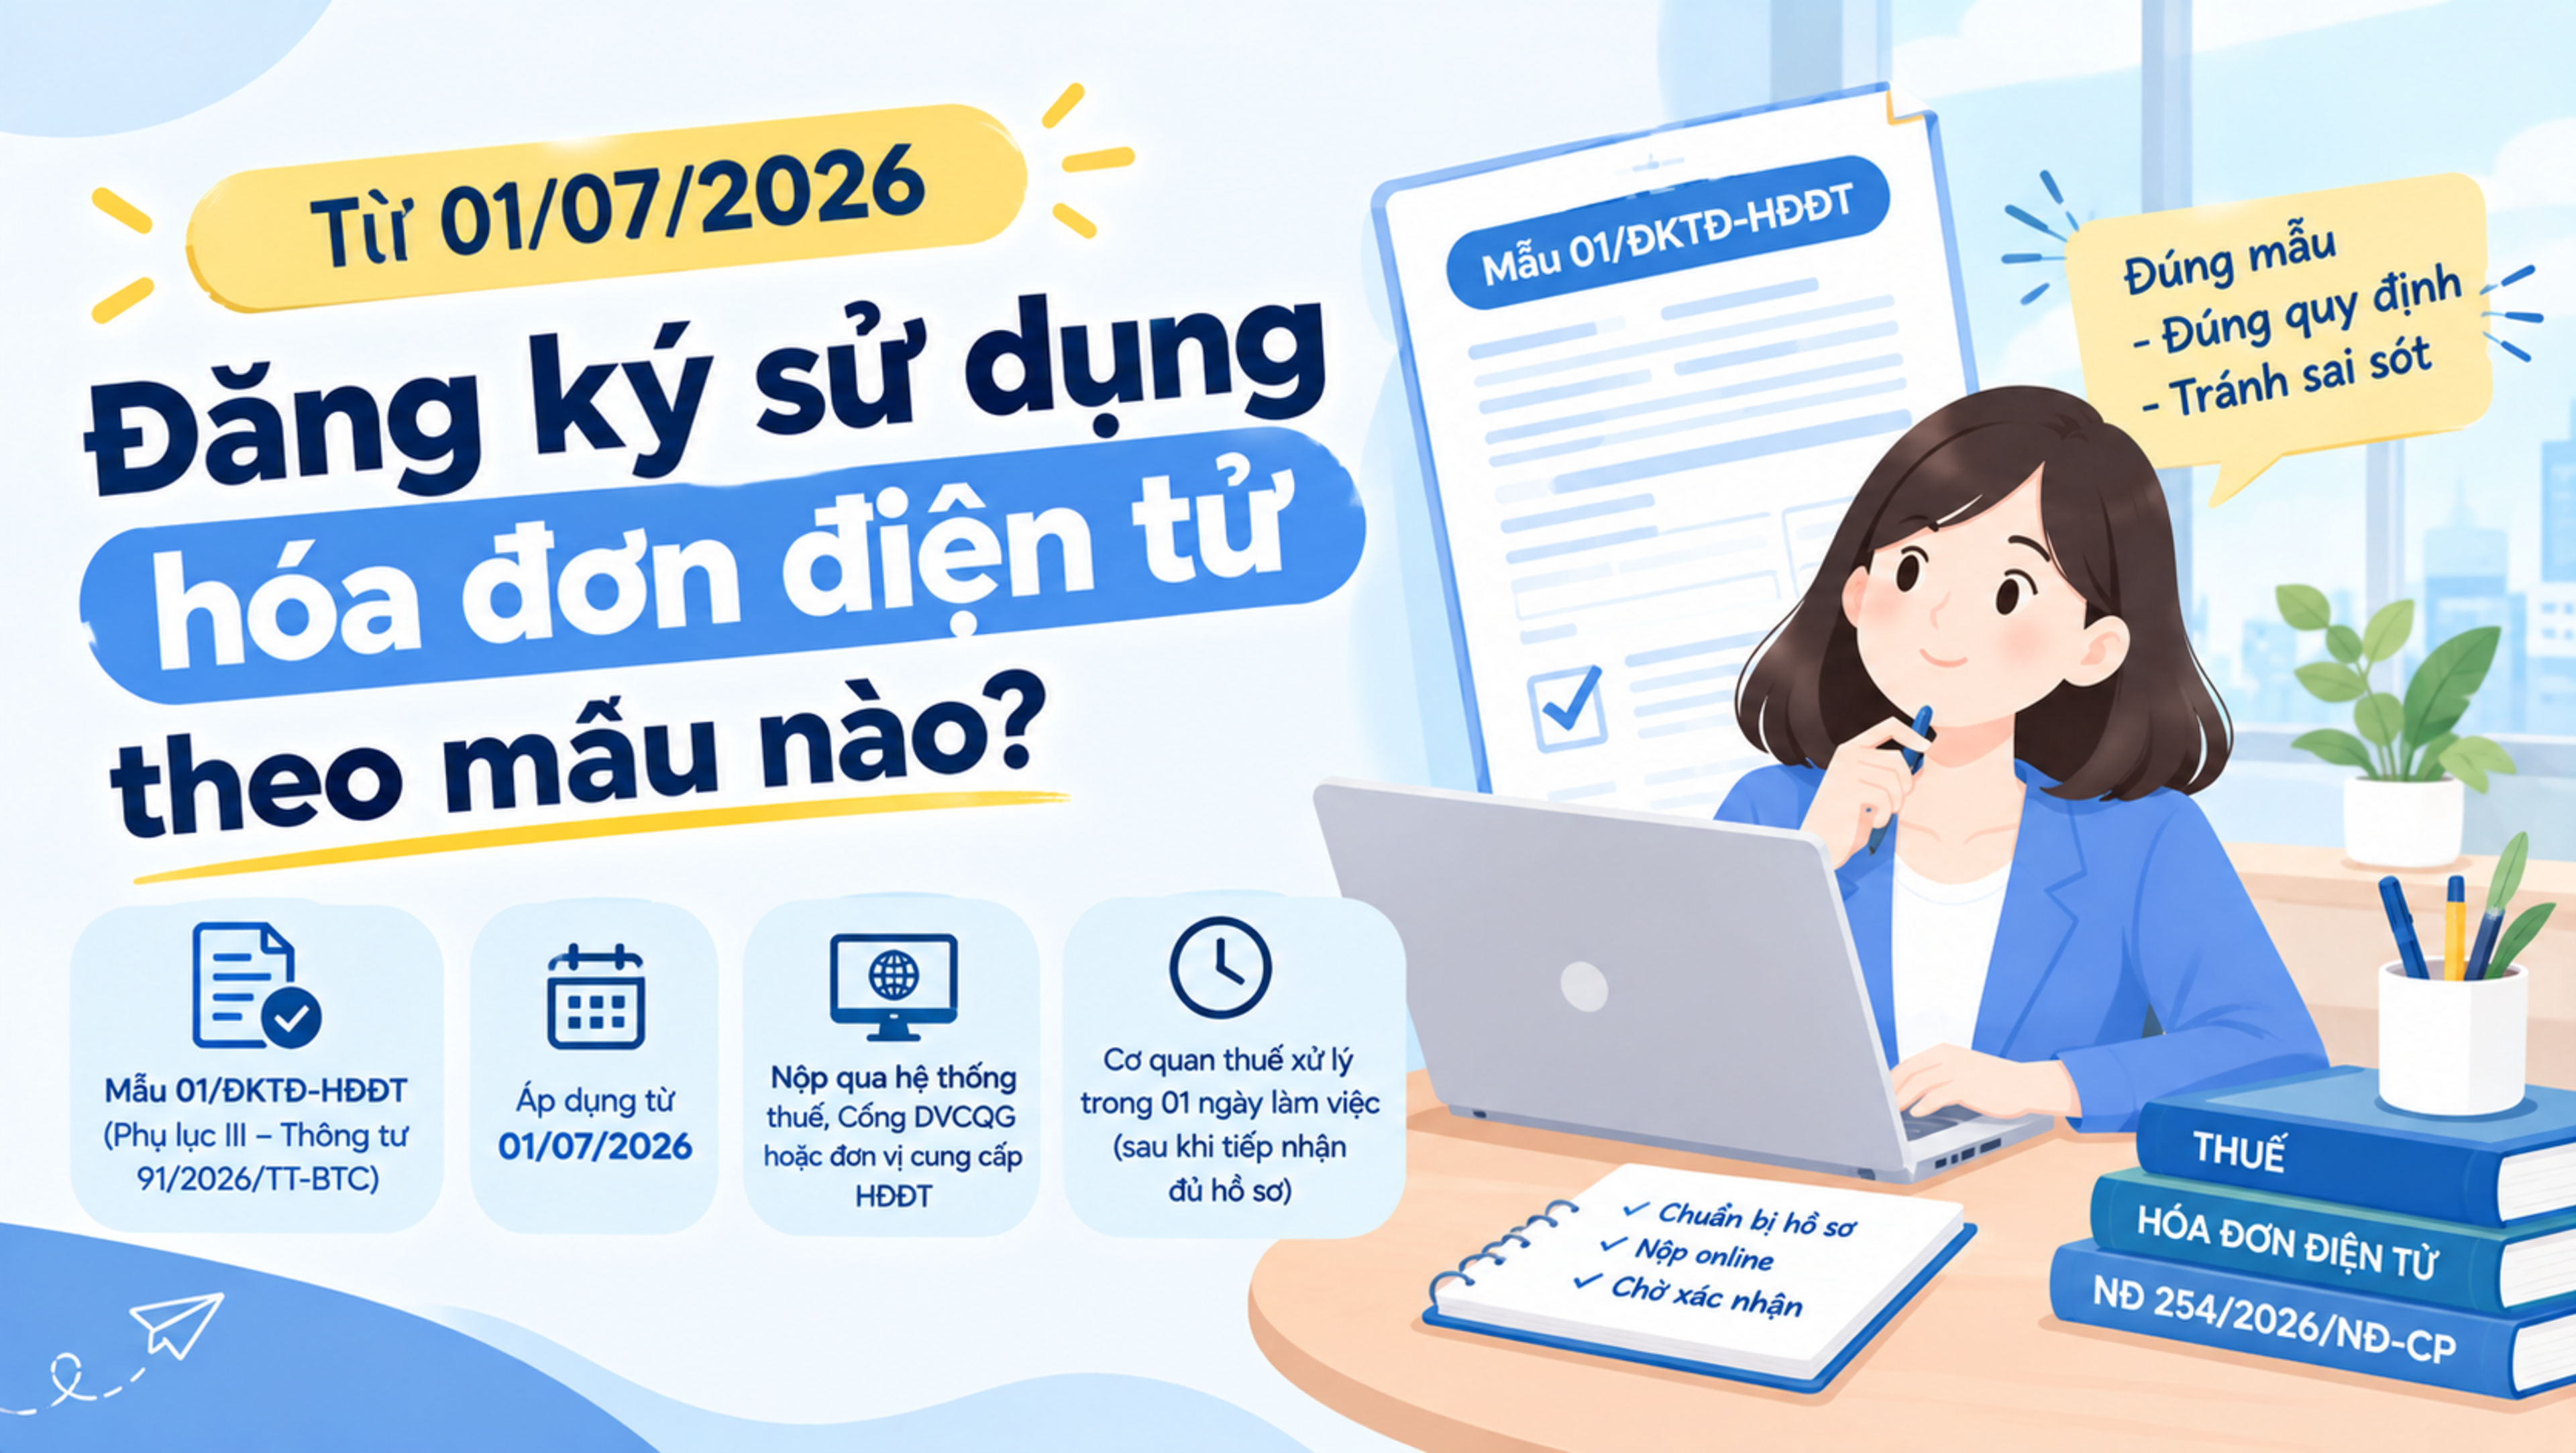
Thông tin đăng ký được kê khai theo Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC.
Như vậy, tổ chức nước ngoài thuộc trường hợp nêu trên không thực hiện đăng ký theo phương thức thông thường thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử như các tổ chức kinh tế trong nước, mà đăng ký trực tiếp qua Hệ thống thông tin quản lý thuế khi có nhu cầu tự nguyện sử dụng hóa đơn điện tử.
2. Tổ chức nước ngoài kinh doanh qua nền tảng số có bắt buộc sử dụng hóa đơn điện tử không?
Theo quy định được hướng dẫn tại Thông tư 91/2026/TT-BTC, tổ chức nước ngoài kinh doanh, cung cấp dịch vụ thông qua nền tảng thương mại điện tử hoặc nền tảng số khác thuộc trường hợp được tự nguyện đăng ký sử dụng hóa đơn điện tử.
Do đó, cần phân biệt hai vấn đề:
Đăng ký sử dụng hóa đơn điện tử: Tổ chức nước ngoài thuộc trường hợp nêu trên có thể tự nguyện đăng ký theo thủ tục quy định.
Nghĩa vụ thuế: Việc không đăng ký sử dụng hóa đơn điện tử theo hình thức tự nguyện không đồng nghĩa với việc được miễn các nghĩa vụ đăng ký thuế, kê khai và nộp thuế nếu thuộc đối tượng phải thực hiện theo pháp luật Việt Nam.
Tổ chức nước ngoài cần xác định cụ thể mô hình kinh doanh, loại dịch vụ cung cấp, nguồn doanh thu và phương thức phát sinh giao dịch tại Việt Nam để thực hiện đúng các nghĩa vụ thuế có liên quan.
3. Hồ sơ đăng ký sử dụng hóa đơn điện tử gồm những gì?
Theo khoản 1 Điều 6 Thông tư 91/2026/TT-BTC, tổ chức nước ngoài đăng ký sử dụng hóa đơn điện tử theo Mẫu số 01/ĐKTĐ-HĐĐT, Phụ lục III ban hành kèm theo Thông tư.
Khi thực hiện đăng ký, tổ chức cần lưu ý:
Kê khai thông tin theo đúng mẫu quy định.
Kiểm tra tính chính xác, thống nhất của thông tin đăng ký.
Thực hiện gửi hồ sơ qua Hệ thống thông tin quản lý thuế theo quy trình áp dụng.
Theo dõi thông báo tiếp nhận hoặc phản hồi của hệ thống để thực hiện các bước tiếp theo nếu có yêu cầu.
Do thủ tục điện tử và biểu mẫu có thể được cập nhật theo quy định hiện hành, tổ chức nên đối chiếu văn bản chính thức và hướng dẫn trên Hệ thống thông tin quản lý thuế tại thời điểm đăng ký.
4. Nguyên tắc sử dụng hóa đơn điện tử cần lưu ý
Theo khoản 5 Điều 26 Luật Quản lý thuế năm 2025, việc lập, quản lý và sử dụng hóa đơn điện tử phải tuân thủ các nguyên tắc theo quy định pháp luật.
Một số nguyên tắc đáng chú ý gồm:
Lập hóa đơn đúng quy định
Tổ chức, cá nhân thuộc đối tượng phải sử dụng hóa đơn điện tử có trách nhiệm lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, trừ trường hợp được pháp luật quy định không phải sử dụng hóa đơn điện tử.
Bảo đảm thông tin hóa đơn chính xác
Hóa đơn phải có nội dung theo quy định, phản ánh đầy đủ và trung thực nghiệp vụ kinh tế phát sinh. Người lập hóa đơn chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.
Tuân thủ quy định về thuế, kế toán và giao dịch điện tử
Việc đăng ký, quản lý và sử dụng hóa đơn điện tử phải tuân thủ các quy định pháp luật có liên quan, bao gồm pháp luật về thuế, kế toán và giao dịch điện tử.
Bảo đảm việc lưu trữ và truy xuất dữ liệu
Tổ chức thuộc diện áp dụng cần đáp ứng yêu cầu kỹ thuật về kết nối, lưu trữ, bảo mật và truy xuất hóa đơn điện tử theo định dạng chuẩn và quy định hiện hành.
5. Doanh nghiệp cần lưu ý gì khi thực hiện đăng ký?
Để hạn chế sai sót, tổ chức nước ngoài kinh doanh qua nền tảng số nên rà soát các nội dung sau:
Xác định đúng tư cách và hoạt động kinh doanh của tổ chức tại Việt Nam.
Phân biệt thủ tục đăng ký sử dụng hóa đơn điện tử với thủ tục đăng ký thuế.
Sử dụng đúng Mẫu số 01/ĐKTĐ-HĐĐT khi tự nguyện đăng ký sử dụng hóa đơn điện tử.
Thực hiện đăng ký qua Hệ thống thông tin quản lý thuế theo quy định.
Theo dõi thông báo từ hệ thống và lưu giữ hồ sơ đăng ký.
Kiểm tra các nghĩa vụ kê khai, nộp thuế có liên quan đến doanh thu phát sinh tại Việt Nam.
Kết luận
Tổ chức nước ngoài có hoạt động kinh doanh, cung cấp dịch vụ thông qua nền tảng thương mại điện tử hoặc nền tảng số khác nếu tự nguyện đăng ký sử dụng hóa đơn điện tử thì thực hiện đăng ký thông qua Hệ thống thông tin quản lý thuế, theo Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC.
Tổ chức cần phân biệt việc đăng ký sử dụng hóa đơn điện tử với các nghĩa vụ đăng ký thuế và kê khai, nộp thuế để bảo đảm tuân thủ đầy đủ quy định pháp luật áp dụng.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.